

 Dívidas e endividamento
 10 passos
Resposta rápida: por onde começar
- Liste todas as dívidas com saldo e juros. Veja as de bancos de graça no Registrato do Banco Central.
- Descubra quanto sobra por mês depois das contas essenciais. Esse é o valor do seu plano.
- Pare de criar dívida nova: nada de pagar só o mínimo do cartão nem usar o cheque especial.
- Garanta casa, carro e contas essenciais e depois ataque a dívida de juros mais altos.
- Negocie por escrito, troque dívida cara por barata e, se nada cabe na renda, peça ajuda pela lei do superendividamento.
Qual é o seu caso?
Plano de 30 dias para sair do vermelho
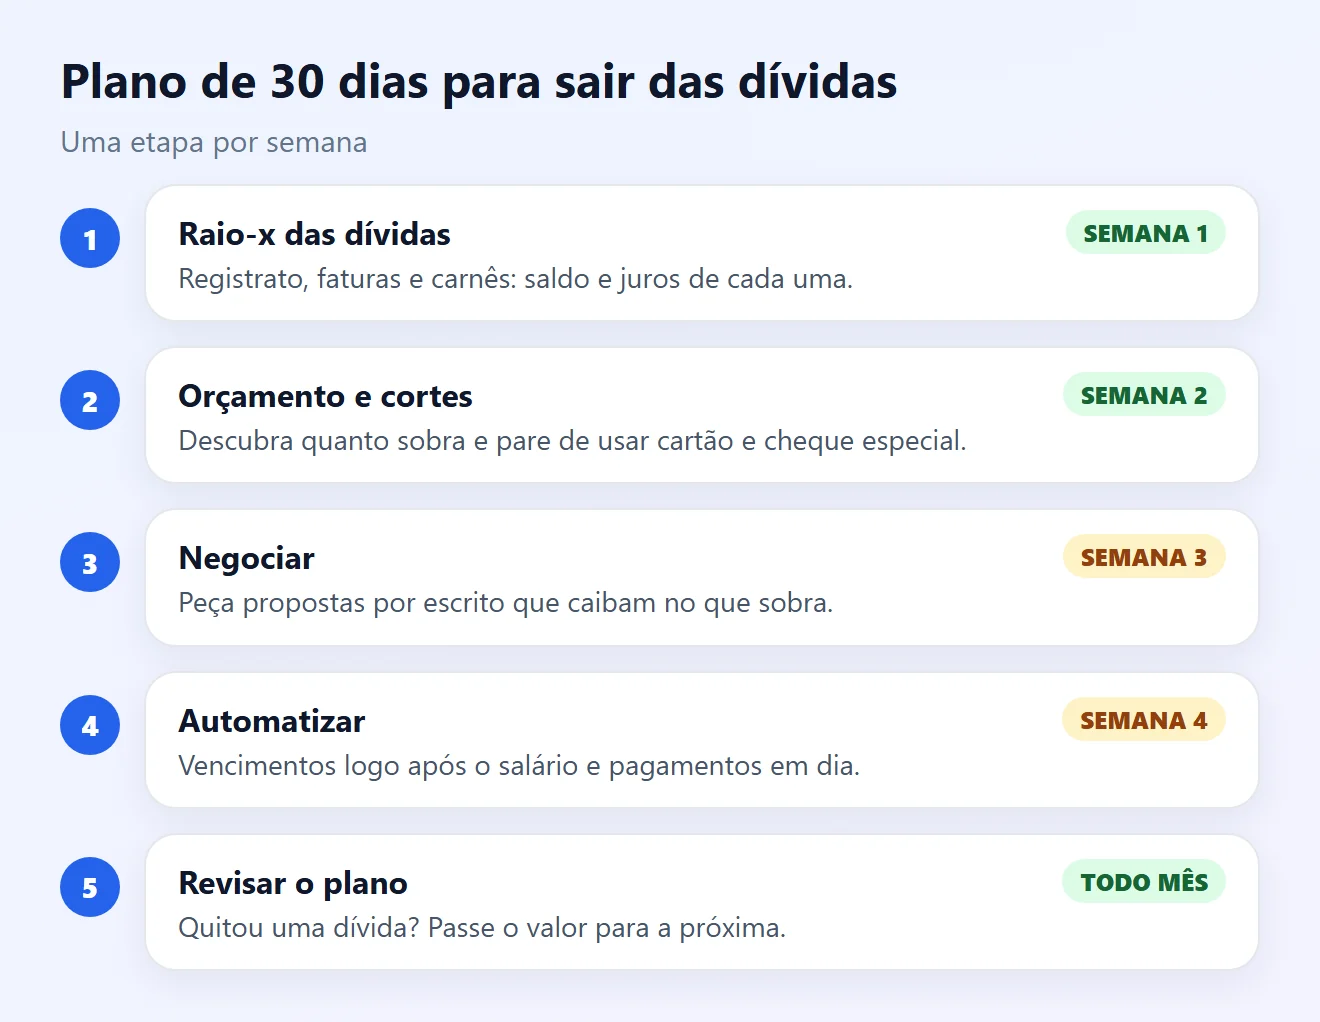
Siga os 10 passos abaixo nessa ordem. Em um mês você sabe exatamente quanto deve, quanto pode pagar e tem os acordos por escrito.
Como sair das dívidas: 10 passos
1Faça o raio-x de todas as dívidas
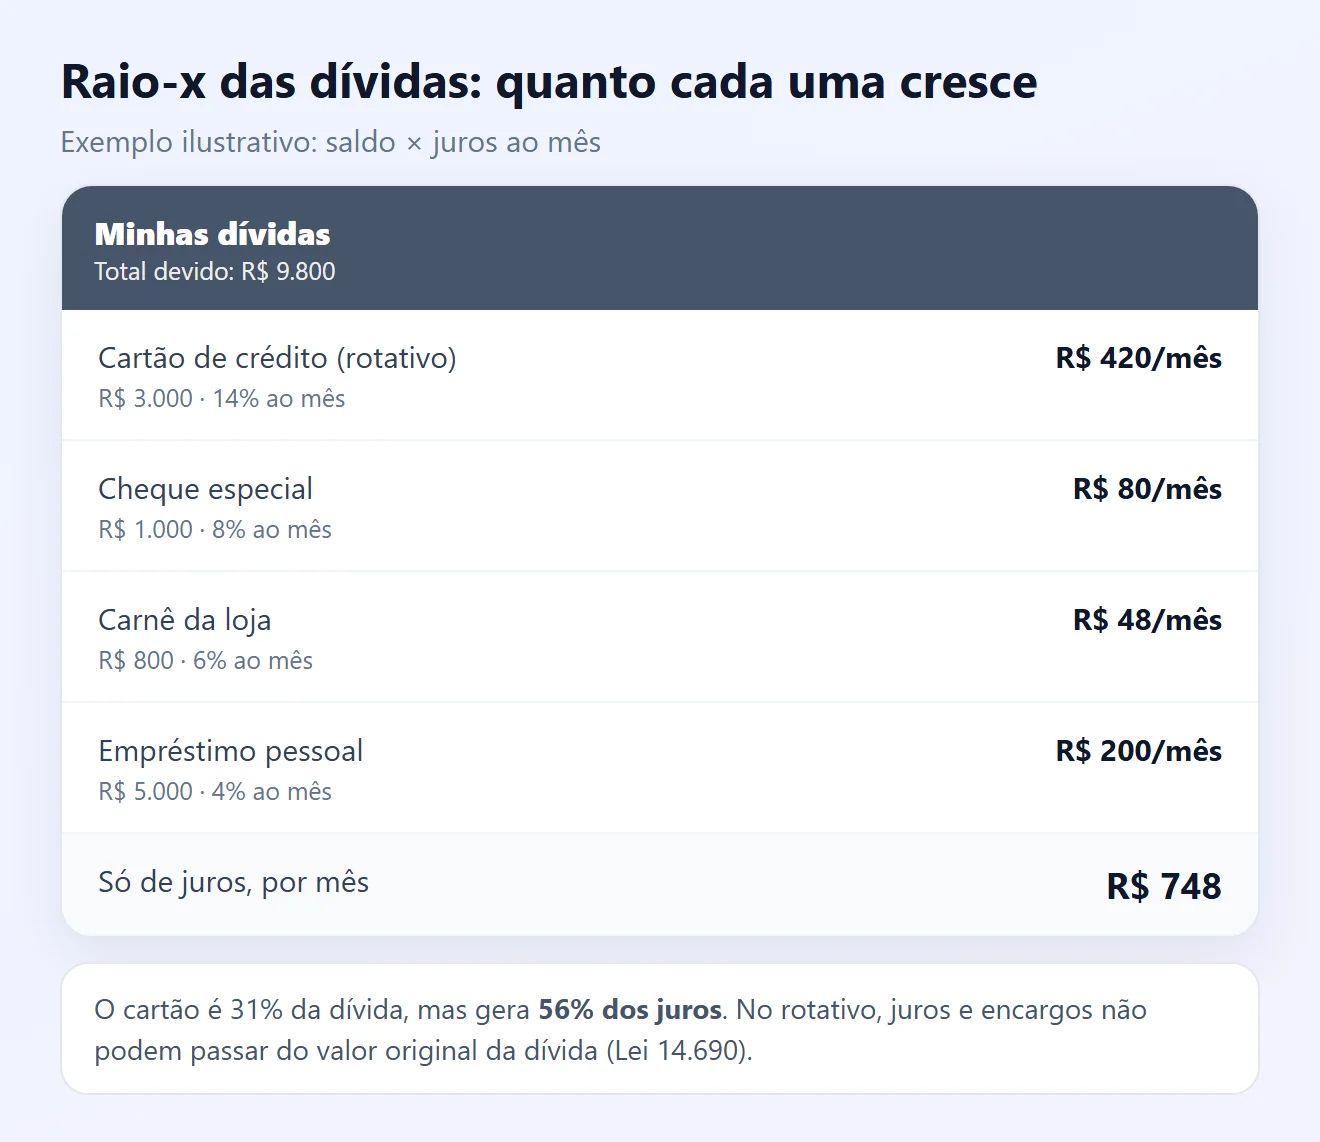
- Para cada dívida, anote: credor, saldo, juros ao mês, valor da parcela, vencimento e se está em atraso.
- Veja empréstimos, financiamentos, cartões e cheque especial no Registrato do Banco Central, de graça, com a conta gov.br prata ou ouro.
- Inclua o que não aparece lá: carnês de loja, contas de luz e água, aluguel, dívidas com pessoas.
- Multiplique saldo por juros: é quanto cada dívida cresce por mês. No exemplo, são R$ 748 só de juros.
2Descubra quanto sobra por mês
- Some a renda líquida do mês (o que de fato cai na conta).
- Tire os gastos essenciais: moradia, comida, luz, água, gás, transporte, remédios.
- O que sobra é o valor para as dívidas. Nunca prometa ao credor mais do que isso: acordo que não cabe vira novo atraso.
- Corte o que não é essencial por alguns meses: assinaturas, delivery, compras parceladas.
3Pare de criar dívida nova
- Não pague só o mínimo do cartão: o resto vai para o rotativo, um dos créditos mais caros.
- Peça para reduzir ou zerar o limite do cheque especial e do cartão.
- Tire o cartão dos apps de compra e evite novas compras parceladas até quitar as dívidas caras.
- Não pegue empréstimo para pagar a parcela de outro empréstimo sem comparar o custo (passo 8).
4Defina o que pagar primeiro
- Primeiro, o que pode tirar um bem essencial: financiamento da casa e do carro, que têm o bem como garantia.
- Depois, contas essenciais que podem ser cortadas: luz, água e gás.
- Em seguida, as dívidas de juros mais altos (passos 5 e 6).
Já tem parcelas em atraso? Veja parcelas atrasadas: o que fazer.
5Escolha o método: avalanche ou bola de neve
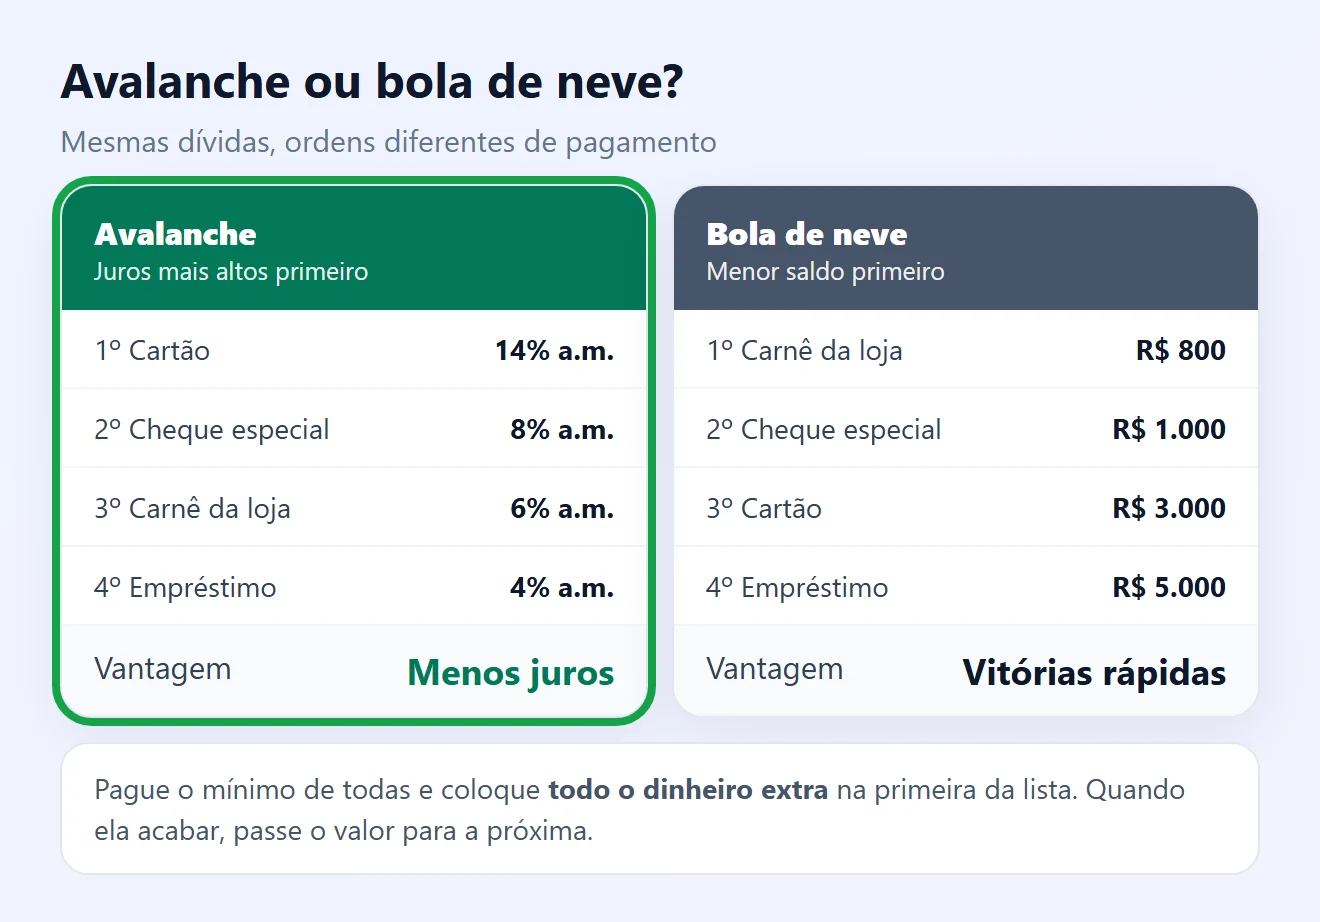
Pague a parcela mínima de todas as dívidas e coloque todo o dinheiro extra em uma só. Quando ela acabar, passe o valor para a próxima.
- Avalanche: começa pela dívida de juros mais altos. É o jeito de pagar menos juros no total.
- Bola de neve: começa pelo menor saldo. Você quita uma dívida mais rápido, o que ajuda a manter a motivação.
O melhor método é o que você consegue seguir até o fim.
6Corte os juros do cartão e do cheque especial
- Rotativo do cartão: o total de juros e encargos não pode passar do valor original da dívida (Lei 14.690/2023). Você pode pedir a renegociação a qualquer momento, dentro desse limite (Res. CMN 5.112).
- Cheque especial: os juros têm teto de 8% ao mês (Res. CMN 4.765), o que ainda passa de 150% ao ano. Veja como sair do cheque especial.
- Se tiver dinheiro parado na poupança, usar parte dele para quitar essas dívidas costuma economizar muito.
Entenda como os juros se acumulam em juros compostos na dívida.
7Negocie com cada credor
- Procure o credor pelo canal oficial (app, site, SAC, agência) e diga quanto consegue pagar por mês.
- Peça a proposta por escrito: valor total, parcelas, CET e quando o nome sai dos cadastros.
- Compare desconto à vista com o parcelamento em pagar à vista ou parcelar.
- Sem acordo? Registre reclamação no consumidor.gov.br ou no Procon.
Passo a passo completo em como negociar dívida com banco.
8Troque dívida cara por dívida mais barata
- Um empréstimo de juros menores (pessoal, consignado) pode quitar rotativo e cheque especial de uma vez.
- Pela portabilidade, outro banco quita sua dívida e você paga a ele, com condições melhores.
- Compare sempre o CET e o total a pagar, não só a parcela.
Veja quando vale a pena em refinanciar dívida.
9Proteja seu nome e conheça seus direitos
- Antes da negativação, você deve receber aviso por escrito (CDC, art. 43, § 2º).
- Depois de pagar, o credor tem 5 dias úteis para pedir a retirada do seu nome (Súmula 548 do STJ).
- A cobrança não pode usar ameaça, constrangimento ou exposição ao ridículo (CDC, art. 42).
- Pelo atraso, o banco só pode cobrar juros do contrato, multa e juros de mora (Res. CMN 4.882).
Já está negativado? Veja nome negativado: como consultar e limpar.
10Se a renda não cobre, use a lei do superendividamento
Superendividamento é quando a pessoa, de boa-fé, não consegue pagar as dívidas de consumo sem comprometer o mínimo existencial (CDC, art. 54-A). Hoje o mínimo existencial é de R$ 600 por mês (Decreto 11.150/2022), valor questionado no STF.
- O Procon e outros órgãos de defesa do consumidor podem fazer uma conciliação com todos os credores juntos (CDC, art. 104-C).
- Na Justiça, você pode pedir a repactuação e apresentar um plano de pagamento de até 5 anos (CDC, art. 104-A). A Defensoria Pública ajuda de graça.
- Ficam de fora dívidas com garantia real, financiamento imobiliário e crédito rural.
Saiba como pedir em superendividamento: o que é e como pedir ajuda. Depois de quitar, guarde todo mês um pouco numa reserva de emergência para não voltar ao vermelho.
Situação e o que fazer
| Situação | Urgência | O que fazer |
|---|---|---|
| Não sei quanto devo nem a quem | Média | Registrato e lista completa (passo 1) |
| Pago só o mínimo do cartão | Alta | Parar o rotativo e renegociar (passos 3 e 6) |
| Vivo no cheque especial | Alta | Trocar por crédito mais barato (passo 8) |
| Parcela da casa ou do carro atrasada | Muito alta | Priorizar e falar com o credor já (passo 4) |
| Nome negativado | Média | Negociar e acompanhar a baixa (passos 7 e 9) |
| Renda não cobre nem o básico | Muito alta | Procon ou Defensoria: superendividamento (passo 10) |
Perguntas frequentes
Qual é o primeiro passo para sair das dívidas?
Listar todas as dívidas com saldo, juros e vencimento. As dívidas com bancos aparecem de graça no Registrato do Banco Central, com a conta gov.br prata ou ouro.
Qual dívida devo pagar primeiro?
Primeiro as que podem tirar um bem essencial (casa e carro financiados) e as contas essenciais. Depois, a de juros mais altos, como rotativo do cartão e cheque especial.
O que é melhor: avalanche ou bola de neve?
A avalanche (juros mais altos primeiro) gasta menos com juros. A bola de neve (menor saldo primeiro) traz vitórias rápidas e ajuda a manter a motivação. Escolha a que você vai seguir até o fim.
Os juros do cartão de crédito têm limite?
Sim. No rotativo e no parcelamento da fatura, o total de juros e encargos não pode passar do valor original da dívida (Lei 14.690/2023 e Res. CMN 5.112).
Qual o limite de juros do cheque especial?
8% ao mês, pela Resolução CMN 4.765. Mesmo assim, é um dos créditos mais caros: em um ano sem pagar, a dívida mais que dobra.
Vale a pena pegar empréstimo para pagar dívidas?
Vale se o novo crédito tem CET menor que as dívidas que vai quitar e se a parcela cabe no orçamento. Use o dinheiro só para quitar, direto no credor.
Dívida caduca depois de 5 anos?
Depois de 5 anos o nome deve sair dos cadastros de inadimplentes (CDC, art. 43). Isso não apaga a dívida no credor, que pode continuar existindo nos registros dele.
Quanto tempo leva para o nome sair depois de pagar?
O credor tem 5 dias úteis, depois do pagamento, para pedir a retirada do nome do cadastro (Súmula 548 do STJ).
O que é superendividamento?
É quando a pessoa, de boa-fé, não consegue pagar as dívidas de consumo sem comprometer o mínimo existencial. A lei permite conciliação com todos os credores no Procon ou na Justiça, com plano de até 5 anos.
Onde conseguir ajuda gratuita?
No Procon da sua cidade, na Defensoria Pública e no consumidor.gov.br, para reclamações contra bancos e empresas.
Conteúdos relacionados
Mais soluções práticas em Dívidas e endividamento.
Cheque especial: como sair do uso frequente
Entenda como funciona o cheque especial, conheça seus custos e aprenda estratégias para reduzir a dependência desse limite emergencial antes que a dívida cresça.
 15 min
Juros compostos na dívida: como entender e evitar o crescimento do saldo
Entenda como os juros compostos aumentam o valor de uma dívida ao longo do tempo, como identificar os encargos cobrados e quais atitudes ajudam a reduzir o impacto financeiro.
15 min
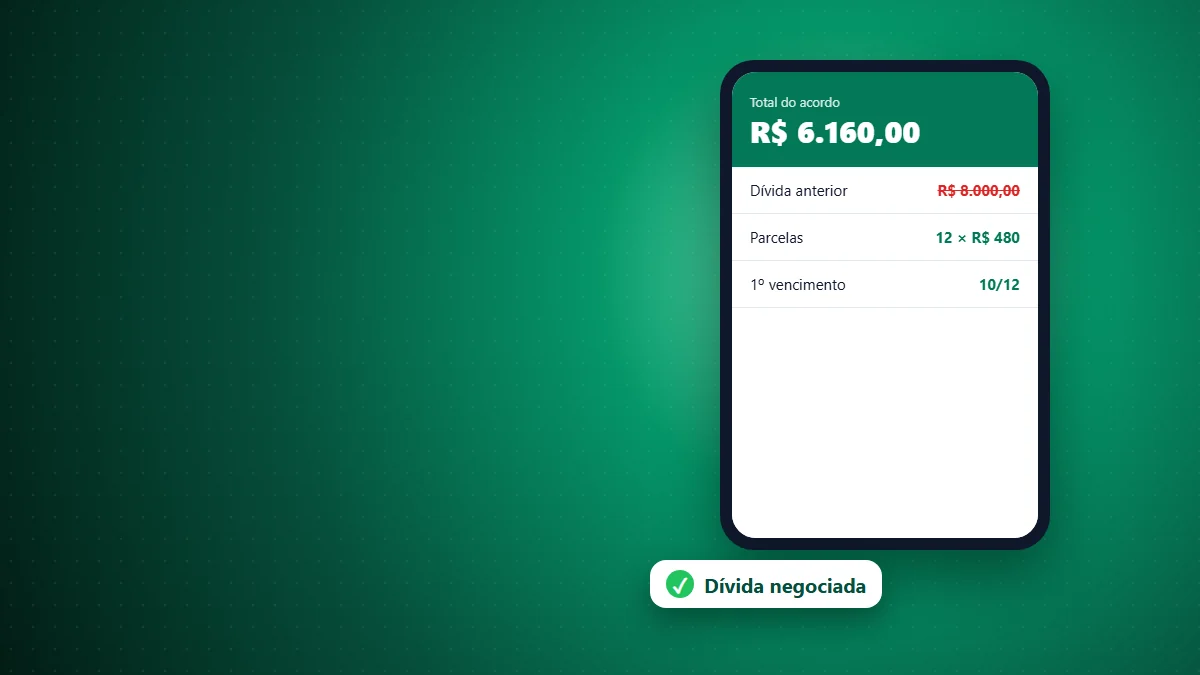
Como negociar dívida com banco
Aprenda como negociar dívida com banco de forma segura, comparar propostas, reduzir juros e organizar parcelas sem comprometer o orçamento.
15 min
Fontes consultadas
- Planalto: Código de Defesa do Consumidor (Lei nº 8.078/1990), arts. 42, 43, 54-A, 104-A e 104-C
- Planalto: Decreto nº 11.150/2022 (mínimo existencial)
- Planalto: Lei nº 14.690/2023, art. 28 (limite de juros do cartão)
- Banco Central do Brasil: Resolução CMN nº 5.112/2023 (rotativo e parcelamento da fatura)
- Banco Central do Brasil: Resolução CMN nº 4.765/2019 (cheque especial)
- Banco Central do Brasil: Resolução CMN nº 4.882/2020 (encargos por atraso)
- STJ: prazo de cinco dias úteis para pedir a exclusão do cadastro (Súmula 548)
- Banco Central do Brasil: Registrato
- Consumidor.gov.br: reclamações contra empresas e bancos
As telas e os exemplos deste guia são ilustrações criadas pelo Fixfy. As taxas do exemplo são hipotéticas; as do seu contrato podem ser outras. Avalanche e bola de neve são métodos de organização financeira, não regras legais. Este conteúdo é informativo e não substitui orientação jurídica ou financeira.