

 Dívidas e endividamento
 10 passos
Resposta rápida: o que fazer
- Superendividado é quem, de boa-fé, não consegue pagar as dívidas de consumo sem comprometer o mínimo existencial, hoje de R$ 600 por mês.
- Some as parcelas do mês e tire da renda. Se sobrar menos de R$ 600, você pode pedir a repactuação das dívidas.
- Leve renda, despesas e a lista de dívidas (do Registrato) ao Procon ou à Defensoria Pública. É de graça.
- Na audiência, com todos os credores juntos, você propõe um plano de pagamento de até 5 anos.
- Sem acordo, o juiz pode impor um plano compulsório aos credores.
Qual é o seu caso?
Superendividamento: 10 passos para pedir a repactuação
1Entenda se a lei vale para você
Pelo CDC (art. 54-A), superendividamento é a impossibilidade manifesta de a pessoa física, de boa-fé, pagar todas as suas dívidas de consumo, vencidas e a vencer, sem comprometer o mínimo existencial.
- Entram empréstimos, cartão, cheque especial, compras a prazo e serviços contínuos, como luz, água, telefone e internet.
- Não vale para dívidas feitas com fraude ou má-fé, para contratos assinados já sem intenção de pagar nem para compras de produtos de luxo de alto valor.
2Faça a conta do mínimo existencial
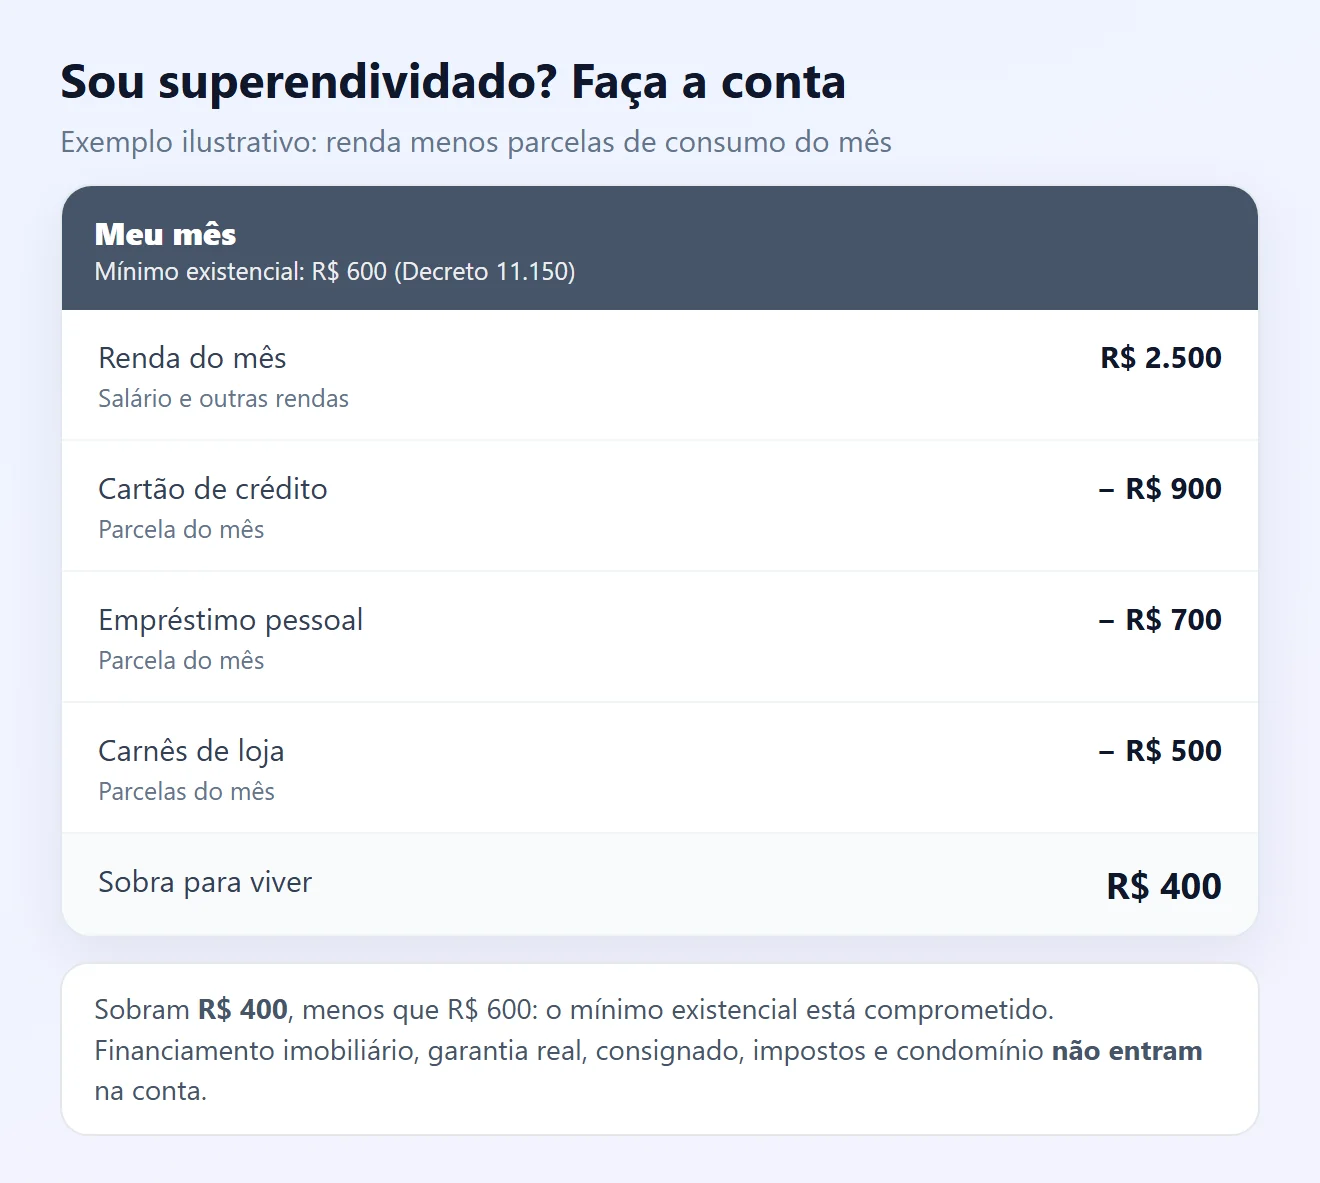
- Some a sua renda total do mês.
- Some as parcelas das dívidas de consumo vencidas e a vencer naquele mês.
- Tire as parcelas da renda. Se sobrar menos de R$ 600, o mínimo existencial está comprometido (Decreto 11.150/2022, art. 3º).
Não entram na conta, entre outras: financiamento imobiliário, dívidas com garantia real, fiança ou aval, crédito rural, consignado, impostos e condomínio, além de limites de cartão e cheque especial não usados (art. 4º). O valor de R$ 600 e a exclusão do consignado são questionados no STF.
3Reúna a lista de dívidas e os documentos
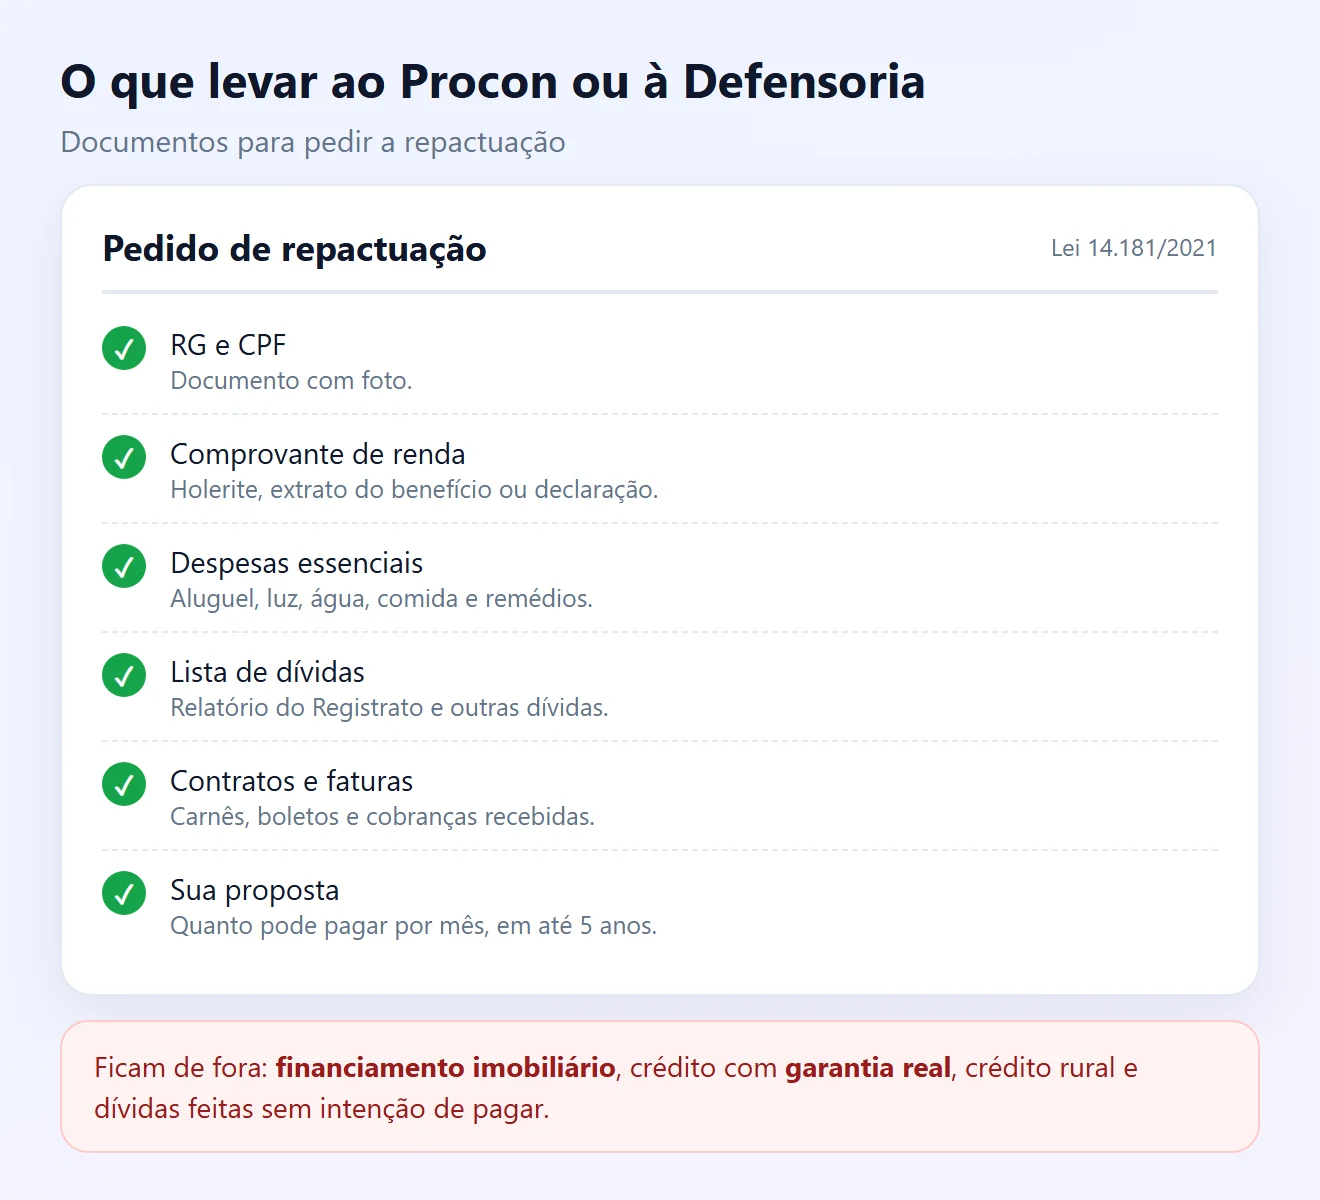
- Tire o relatório de dívidas com bancos no Registrato do Banco Central, de graça, com a conta gov.br prata ou ouro.
- Junte contratos, faturas, carnês e contas atrasadas que não aparecem no Registrato.
- Separe comprovantes de renda e das despesas essenciais: aluguel, comida, remédios, transporte.
4Monte a sua proposta de pagamento
- Calcule quanto pode pagar por mês sem deixar de pagar o essencial.
- Divida esse valor entre os credores e proponha um prazo de até 5 anos.
- Peça redução de juros e encargos e mais prazo: a lei prevê essas medidas no plano (CDC, art. 104-A, § 4º).
O Procon ou a Defensoria ajudam a montar a proposta. Não precisa chegar com tudo pronto.
5Peça a conciliação no Procon
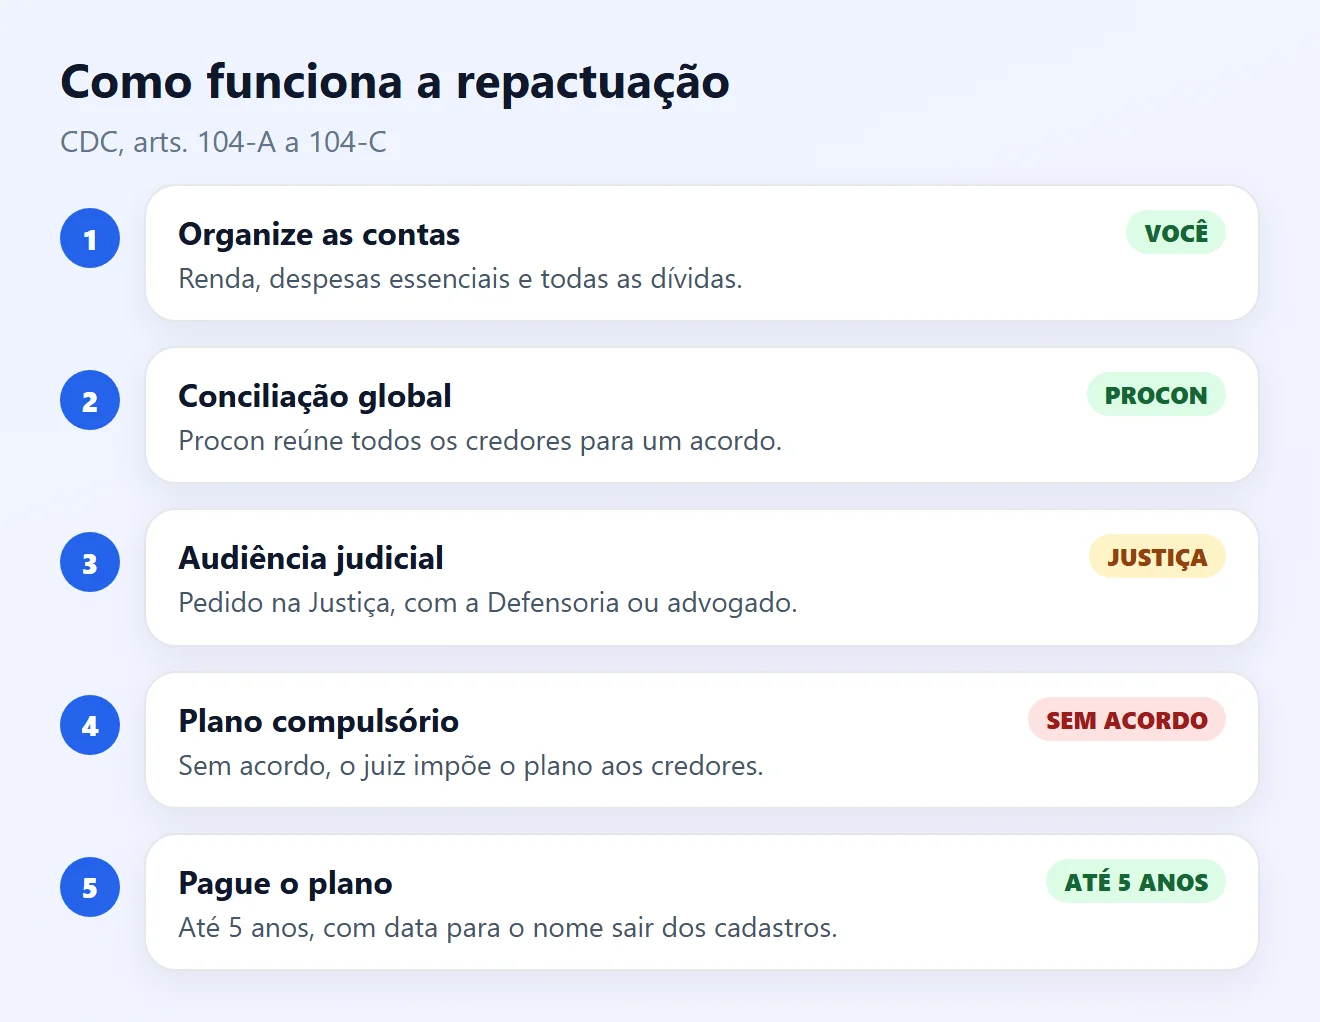
- Os órgãos de defesa do consumidor, como o Procon, podem fazer uma audiência global com todos os credores e ajudar a montar o plano, preservando o mínimo existencial (CDC, art. 104-C).
- O acordo deve trazer a data em que seu nome sai dos cadastros de inadimplentes.
- Fique atento aos mutirões de renegociação, como o Renegocia, da Secretaria Nacional do Consumidor, feitos pelo consumidor.gov.br e pelos Procons.
6Ou peça a repactuação na Justiça
- Procure a Defensoria Pública (gratuita) ou um advogado e peça a repactuação de dívidas (CDC, art. 104-A).
- O juiz marca uma audiência de conciliação com todos os credores, e você apresenta o plano de até 5 anos.
- Credor que faltar sem justificativa tem a cobrança suspensa e os encargos da mora interrompidos, e fica sujeito ao plano.
- O acordo homologado pelo juiz tem força de decisão definitiva.
7Sem acordo, o juiz pode impor um plano
Se a conciliação falhar com algum credor, você pode pedir o processo por superendividamento (CDC, art. 104-B):
- Os credores têm 15 dias para explicar por que não aceitaram o plano.
- O juiz define um plano judicial compulsório que garante aos credores, no mínimo, o valor principal corrigido.
- O prazo é de até 5 anos, e a primeira parcela vence em até 180 dias depois da homologação.
8Saiba o que o plano garante
- Mais prazo e redução de encargos da dívida.
- Suspensão ou extinção das ações de cobrança em andamento.
- A data de saída do seu nome dos cadastros de inadimplentes.
- Em troca, você se compromete a não agravar a situação, por exemplo contratando novas dívidas.
9Conheça seus direitos na oferta de crédito
- É proibido assediar ou pressionar para contratar crédito, principalmente idosos, analfabetos, doentes ou pessoas vulneráveis (CDC, art. 54-C).
- É proibido anunciar crédito “sem consulta ao SPC” ou sem avaliar sua situação financeira.
- Antes de contratar, o fornecedor deve explicar todos os custos e as consequências do atraso e avaliar de forma responsável se você pode pagar (art. 54-D).
Recebeu oferta abusiva? Reclame no consumidor.gov.br ou no Procon.
10Cumpra o plano e não volte ao vermelho
- Pagar o plano em dia é o que mantém os acordos valendo.
- O pedido não é declaração de insolvência, mas só pode ser repetido 2 anos depois de quitar o plano (CDC, art. 104-A, § 5º).
- Evite novos créditos e monte uma reserva aos poucos. A plataforma Meu Bolso em Dia, indicada pelo Ministério da Justiça, ajuda a organizar as contas.
Ainda não chegou a esse ponto? Veja como sair das dívidas e como negociar dívida com banco.
O que entra e o que fica de fora
| Dívida | Entra na repactuação? | Base |
|---|---|---|
| Cartão de crédito, cheque especial, empréstimo pessoal | Sim | CDC, art. 54-A |
| Compras a prazo e carnês | Sim | CDC, art. 54-A, § 2º |
| Luz, água, telefone e internet | Sim | Serviços de prestação continuada |
| Financiamento imobiliário | Não | CDC, art. 104-A, § 1º |
| Crédito com garantia real e crédito rural | Não | CDC, art. 104-A, § 1º |
| Dívidas feitas sem intenção de pagar | Não | CDC, arts. 54-A, § 3º e 104-A, § 1º |
Perguntas frequentes
O que é superendividamento?
É quando a pessoa física, de boa-fé, não consegue pagar todas as dívidas de consumo sem comprometer o mínimo existencial (CDC, art. 54-A).
Qual é o valor do mínimo existencial?
R$ 600 por mês, pelo Decreto 11.150/2022, com redação do Decreto 11.567/2023. O valor é questionado em ações no STF e pode mudar.
Como sei se sou superendividado?
Some a renda do mês e tire as parcelas das dívidas de consumo do mesmo mês. Se sobrar menos de R$ 600, o mínimo existencial está comprometido.
Onde peço a repactuação das dívidas?
No Procon ou outro órgão de defesa do consumidor, para a conciliação, ou na Justiça, com a Defensoria Pública ou um advogado.
Preciso pagar para pedir ajuda?
Não. O Procon e a Defensoria Pública atendem de graça. A Defensoria atende quem não pode pagar advogado.
Em quanto tempo posso pagar as dívidas?
Em até 5 anos, tanto no plano de acordo quanto no plano judicial compulsório. No compulsório, a primeira parcela vence em até 180 dias.
O financiamento da casa entra no plano?
Não. Financiamento imobiliário, crédito com garantia real e crédito rural ficam de fora da repactuação (CDC, art. 104-A, § 1º).
E se o credor não for à audiência?
Se faltar sem justificativa, a cobrança da dívida é suspensa, os encargos da mora param de correr e ele fica sujeito ao plano de pagamento.
Meu nome sai do Serasa e do SPC?
O plano homologado e o acordo no Procon devem trazer a data a partir da qual seu nome sai dos cadastros de inadimplentes.
Posso pedir a repactuação mais de uma vez?
Sim, mas só 2 anos depois de quitar o plano anterior (CDC, art. 104-A, § 5º). O pedido não é declaração de insolvência.
Conteúdos relacionados
Mais soluções práticas em Dívidas e endividamento.
Cheque especial: como sair do uso frequente
Entenda como funciona o cheque especial, conheça seus custos e aprenda estratégias para reduzir a dependência desse limite emergencial antes que a dívida cresça.
 15 min
Juros compostos na dívida: como entender e evitar o crescimento do saldo
Entenda como os juros compostos aumentam o valor de uma dívida ao longo do tempo, como identificar os encargos cobrados e quais atitudes ajudam a reduzir o impacto financeiro.
15 min
Como negociar dívida com banco
Aprenda como negociar dívida com banco de forma segura, comparar propostas, reduzir juros e organizar parcelas sem comprometer o orçamento.
15 min
Fontes consultadas
- Planalto: Código de Defesa do Consumidor (Lei nº 8.078/1990), arts. 6º, 54-A a 54-D e 104-A a 104-C
- Planalto: Decreto nº 11.150/2022 (mínimo existencial), arts. 3º e 4º
- Ministério da Justiça e Segurança Pública: Superendividamento
- Banco Central do Brasil: Registrato
- Consumidor.gov.br: reclamações e negociação com empresas e bancos
As telas e os exemplos deste guia são ilustrações criadas pelo Fixfy. Os valores do exemplo são hipotéticos. O mínimo existencial e algumas regras do Decreto 11.150 são discutidos no STF (ADPFs 1005, 1006 e 1097). Este conteúdo é informativo e não substitui orientação jurídica.