

 Deudas
 10 pasos
Respuesta rápida: qué hacer
- Según la ley brasileña, estás sobreendeudado cuando, de buena fe, no puedes pagar tus deudas de consumo sin comprometer el mínimo existencial, hoy de R$ 600 al mes.
- Suma las cuotas del mes y réstalas de tus ingresos. Si te quedan menos de R$ 600, puedes pedir la reestructuración de las deudas.
- Lleva ingresos, gastos y la lista de deudas (del Registrato) al Procon o a la Defensoría Pública. Es gratis.
- En la audiencia, con todos los acreedores juntos, propones un plan de pago de hasta 5 años.
- Sin acuerdo, el juez puede imponer un plan obligatorio a los acreedores.
¿Cuál es tu caso?
Sobreendeudamiento: 10 pasos para pedir la reestructuración
1Comprueba si la ley se aplica a ti
Según el Código de Defensa del Consumidor (CDC, art. 54-A), el sobreendeudamiento es la imposibilidad evidente de una persona física, de buena fe, de pagar todas sus deudas de consumo, vencidas y por vencer, sin comprometer el mínimo existencial.
- Incluye préstamos, tarjeta, descubierto, compras a plazos y servicios continuos como luz, agua, teléfono e internet.
- No se aplica a deudas contraídas con fraude o mala fe, contratos firmados sin intención de pagar ni compras de productos de lujo de alto valor.
2Calcula el mínimo existencial
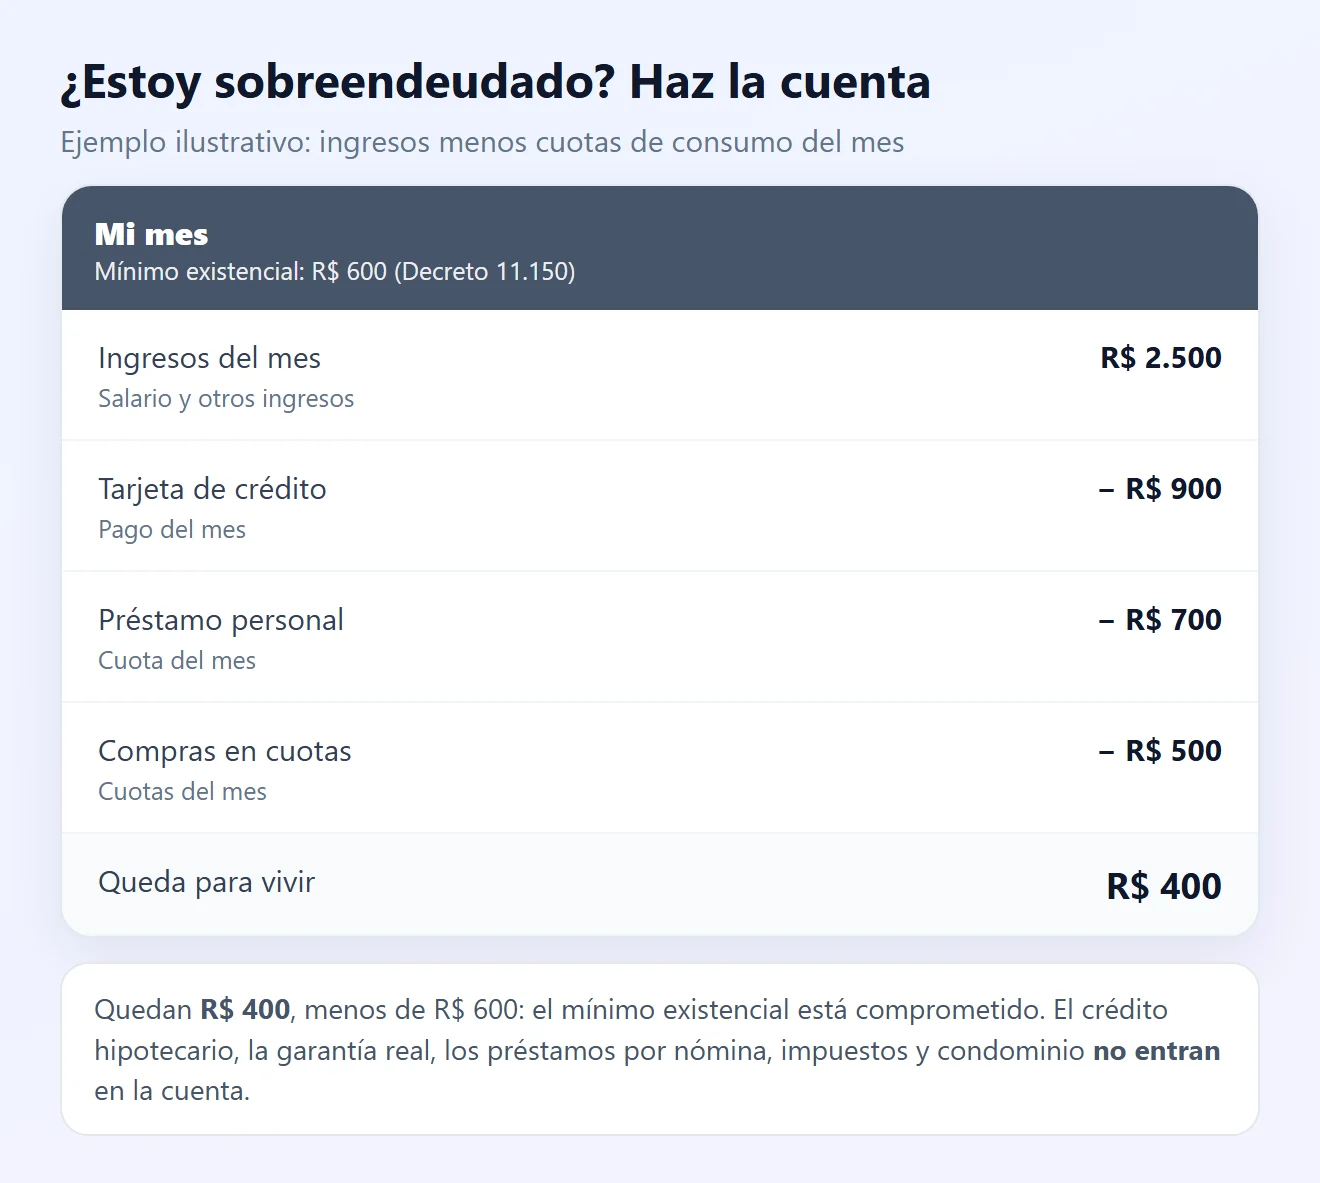
- Suma tus ingresos totales del mes.
- Suma las cuotas de las deudas de consumo vencidas y por vencer en ese mes.
- Resta las cuotas de los ingresos. Si quedan menos de R$ 600, el mínimo existencial está comprometido (Decreto 11.150/2022, art. 3).
No entran en la cuenta, entre otras: crédito hipotecario, deudas con garantía real, fianza o aval, crédito rural, préstamos por nómina, impuestos y gastos de condominio, además de los límites no usados de tarjeta y descubierto (art. 4). El valor de R$ 600 y la exclusión de los préstamos por nómina están cuestionados en el Supremo.
3Reúne la lista de deudas y los documentos
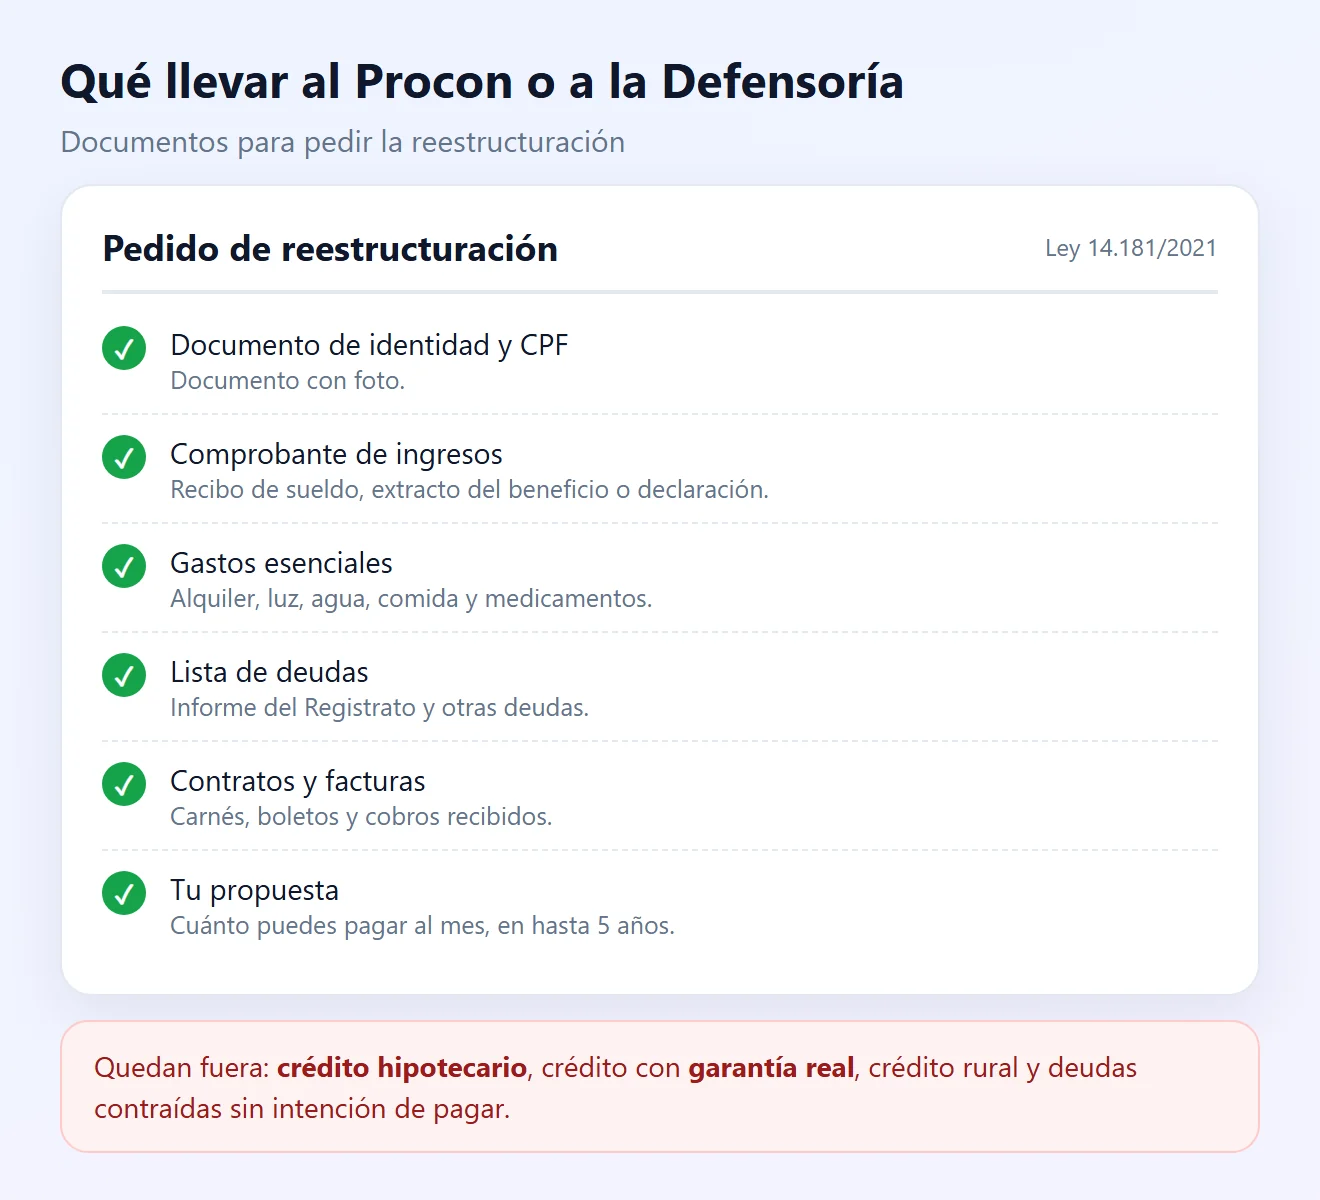
- Descarga el informe de deudas con bancos en el Registrato del Banco Central, gratis, con la cuenta gov.br plata u oro.
- Junta contratos, facturas, carnés y cuentas atrasadas que no aparecen en el Registrato.
- Separa comprobantes de ingresos y de gastos esenciales: alquiler, comida, medicamentos, transporte.
4Arma tu propuesta de pago
- Calcula cuánto puedes pagar al mes sin dejar de cubrir lo esencial.
- Reparte ese monto entre los acreedores y propone un plazo de hasta 5 años.
- Pide reducción de intereses y cargos y más plazo: la ley prevé esas medidas en el plan (CDC, art. 104-A, § 4).
El Procon o la Defensoría te ayudan a armar la propuesta. No necesitas llevarla lista.
5Pide la conciliación en el Procon
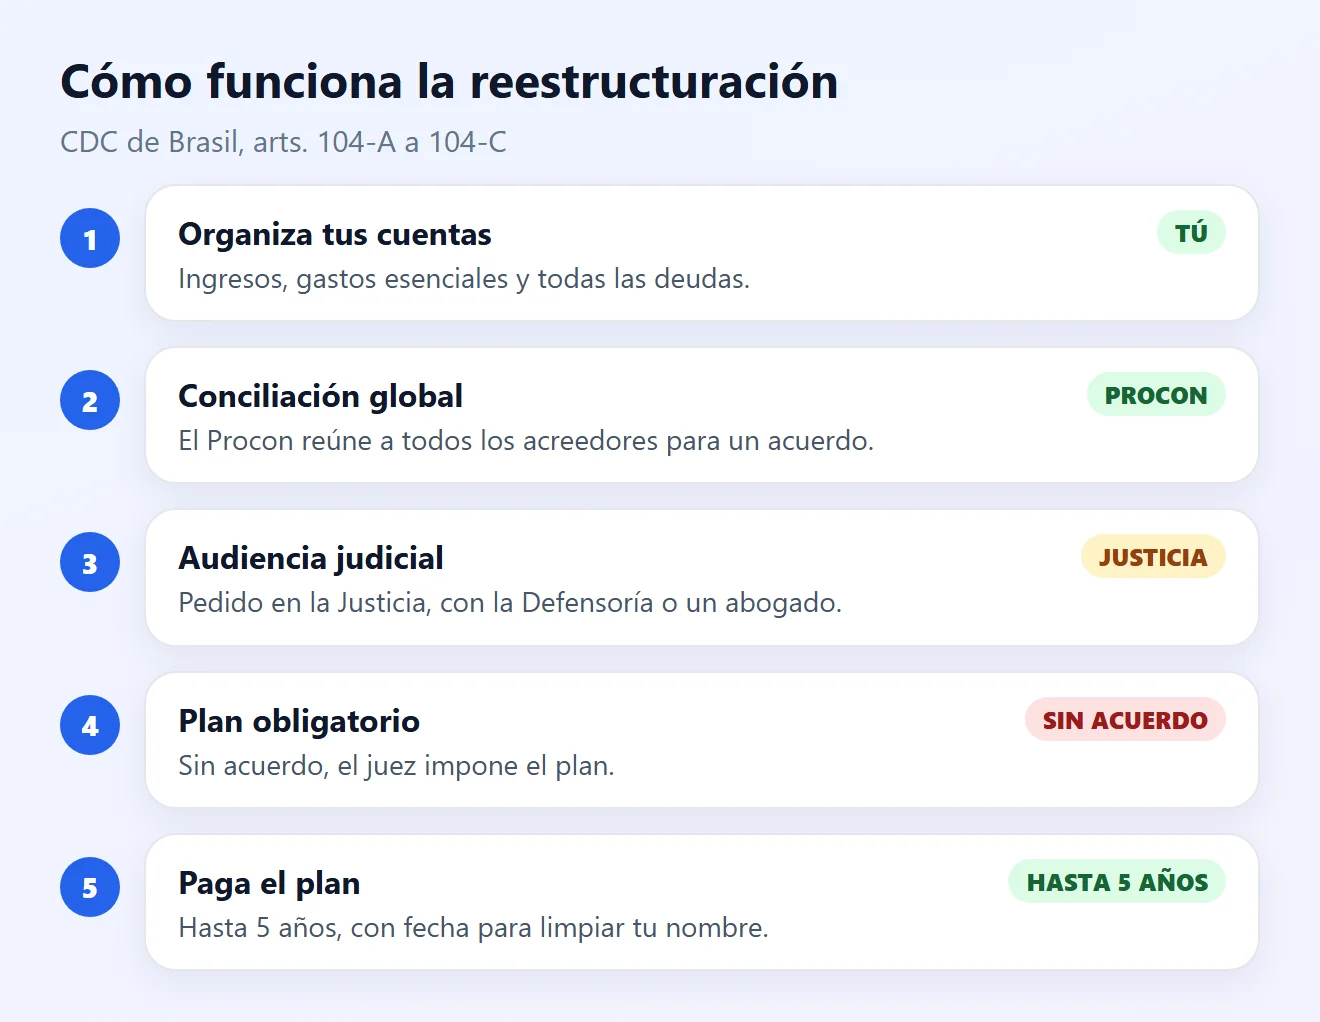
- Los órganos de defensa del consumidor, como el Procon, pueden hacer una audiencia global con todos los acreedores y ayudar a armar el plan, preservando el mínimo existencial (CDC, art. 104-C).
- El acuerdo debe indicar la fecha en que tu nombre sale de los registros de morosos.
- Atento a las jornadas de renegociación, como el Renegocia, de la Secretaría Nacional del Consumidor, hechos por consumidor.gov.br y los Procon.
6O pide la reestructuración en la Justicia
- Busca la Defensoría Pública (gratuita) o un abogado y pide la reestructuración de deudas (CDC, art. 104-A).
- El juez fija una audiencia de conciliación con todos los acreedores, y presentas el plan de hasta 5 años.
- El acreedor que falte sin justificación tiene la cobranza suspendida y los cargos por mora interrumpidos, y queda sujeto al plan.
- El acuerdo homologado por el juez tiene fuerza de decisión definitiva.
7Sin acuerdo, el juez puede imponer un plan
Si la conciliación falla con algún acreedor, puedes pedir el proceso por sobreendeudamiento (CDC, art. 104-B):
- Los acreedores tienen 15 días para explicar por qué no aceptaron el plan.
- El juez define un plan judicial obligatorio que garantiza a los acreedores, como mínimo, el capital corregido.
- El plazo es de hasta 5 años, y la primera cuota vence en hasta 180 días tras la homologación.
8Conoce lo que garantiza el plan
- Más plazo y reducción de cargos de la deuda.
- Suspensión o extinción de las demandas de cobro en curso.
- La fecha de salida de tu nombre de los registros de morosos.
- A cambio, te comprometes a no agravar la situación, por ejemplo contratando nuevas deudas.
9Conoce tus derechos ante las ofertas de crédito
- Está prohibido acosar o presionar para contratar crédito, sobre todo a personas mayores, analfabetas, enfermas o vulnerables (CDC, art. 54-C).
- Está prohibido anunciar crédito “sin consultar el SPC” o sin evaluar tu situación financiera.
- Antes de contratar, el proveedor debe explicar todos los costos y las consecuencias del atraso, y evaluar de forma responsable si puedes pagar (art. 54-D).
¿Recibiste una oferta abusiva? Reclama en consumidor.gov.br o en el Procon.
10Cumple el plan y no vuelvas a los números rojos
- Pagar el plan al día es lo que mantiene vigentes los acuerdos.
- El pedido no es una declaración de insolvencia, pero solo puede repetirse 2 años después de terminar de pagar el plan (CDC, art. 104-A, § 5).
- Evita nuevos créditos y arma una reserva poco a poco. La plataforma Meu Bolso em Dia, recomendada por el Ministerio de Justicia, ayuda a organizar las cuentas.
¿Todavía no llegaste a ese punto? Mira cómo salir de deudas y cómo negociar una deuda con el banco.
Qué entra y qué queda fuera
| Deuda | ¿Entra? | Base legal |
|---|---|---|
| Tarjeta de crédito, descubierto, préstamo personal | Sí | CDC, art. 54-A |
| Compras a plazos y carnés | Sí | CDC, art. 54-A, § 2 |
| Luz, agua, teléfono e internet | Sí | Servicios continuos |
| Crédito hipotecario | No | CDC, art. 104-A, § 1 |
| Crédito con garantía real y crédito rural | No | CDC, art. 104-A, § 1 |
| Deudas contraídas sin intención de pagar | No | CDC, arts. 54-A, § 3 y 104-A, § 1 |
Preguntas frecuentes
¿Qué es el sobreendeudamiento?
Es cuando una persona física, de buena fe, no puede pagar todas sus deudas de consumo sin comprometer el mínimo existencial (CDC, art. 54-A).
¿Cuánto es el mínimo existencial?
R$ 600 al mes, según el Decreto 11.150/2022, con la redacción del Decreto 11.567/2023. El valor está cuestionado en el Supremo y puede cambiar.
¿Cómo sé si estoy sobreendeudado?
Suma los ingresos del mes y resta las cuotas de las deudas de consumo del mismo mes. Si quedan menos de R$ 600, el mínimo existencial está comprometido.
¿Dónde pido la reestructuración de las deudas?
En el Procon u otro órgano de defensa del consumidor, para la conciliación, o en la Justicia, con la Defensoría Pública o un abogado.
¿Tengo que pagar para pedir ayuda?
No. El Procon y la Defensoría Pública atienden gratis. La Defensoría atiende a quien no puede pagar un abogado.
¿En cuánto tiempo puedo pagar las deudas?
En hasta 5 años, tanto en el plan de acuerdo como en el plan judicial obligatorio. En el obligatorio, la primera cuota vence en hasta 180 días.
¿El crédito hipotecario entra en el plan?
No. El crédito hipotecario, el crédito con garantía real y el crédito rural quedan fuera de la reestructuración (CDC, art. 104-A, § 1).
¿Y si el acreedor no va a la audiencia?
Si falta sin justificación, se suspende el cobro de la deuda, los cargos por mora dejan de correr y queda sujeto al plan de pago.
¿Mi nombre sale de Serasa y SPC?
El plan homologado y el acuerdo en el Procon deben indicar la fecha a partir de la cual tu nombre sale de los registros de morosos.
¿Puedo pedir la reestructuración más de una vez?
Sí, pero solo 2 años después de terminar de pagar el plan anterior (CDC, art. 104-A, § 5). El pedido no es una declaración de insolvencia.
Contenido relacionado
Más soluciones prácticas en Deudas.
Cuotas atrasadas: cómo organizar los pagos y ponerse al día
Aprenda a organizar las cuotas atrasadas, negociar deudas y crear un plan de pago para recuperar el control de sus finanzas sin descuidar los gastos esenciales.
 20 min
Crédito de descubierto: cómo dejar de usarlo con frecuencia
Entienda cómo funciona el crédito de descubierto, conozca sus costos y aprenda estrategias para reducir la dependencia de este límite de emergencia antes de que crezca la deuda.
15 min
Intereses compuestos en una deuda: cómo entenderlos y evitar que el saldo aumente
Descubre cómo aumentan los intereses compuestos el valor de una deuda con el tiempo, cómo identificar los cargos aplicados y qué medidas ayudan a reducir el impacto financiero.
15 min
Fuentes consultadas
- Planalto: Código de Defensa del Consumidor (Ley 8.078/1990), arts. 6, 54-A a 54-D y 104-A a 104-C (en portugués)
- Planalto: Decreto 11.150/2022 (mínimo existencial), arts. 3 y 4 (en portugués)
- Ministerio de Justicia y Seguridad Pública: sobreendeudamiento (en portugués)
- Banco Central de Brasil: Registrato (en portugués)
- Consumidor.gov.br: reclamos y negociación con empresas y bancos (en portugués)
Las pantallas y los ejemplos de esta guía son ilustraciones creadas por Fixfy. Los valores del ejemplo son hipotéticos. El mínimo existencial y algunas reglas del Decreto 11.150 se discuten en el Supremo (ADPF 1005, 1006 y 1097). Este contenido es informativo y no sustituye la orientación jurídica.