

 Deudas
 10 pasos
Respuesta rápida: por dónde empezar
- Haz la lista de todas tus deudas con saldo e intereses. Consulta gratis las de bancos en el Registrato del Banco Central de Brasil.
- Calcula cuánto te sobra al mes después de las cuentas esenciales. Ese es el monto de tu plan.
- Deja de crear deudas nuevas: nada de pagar solo el mínimo de la tarjeta ni usar el descubierto.
- Asegura casa, auto y cuentas esenciales y luego ataca la deuda de intereses más altos.
- Negocia por escrito, cambia deuda cara por barata y, si nada cabe en tus ingresos, pide ayuda con la ley de sobreendeudamiento.
¿Cuál es tu caso?
Plan de 30 días para salir de los números rojos
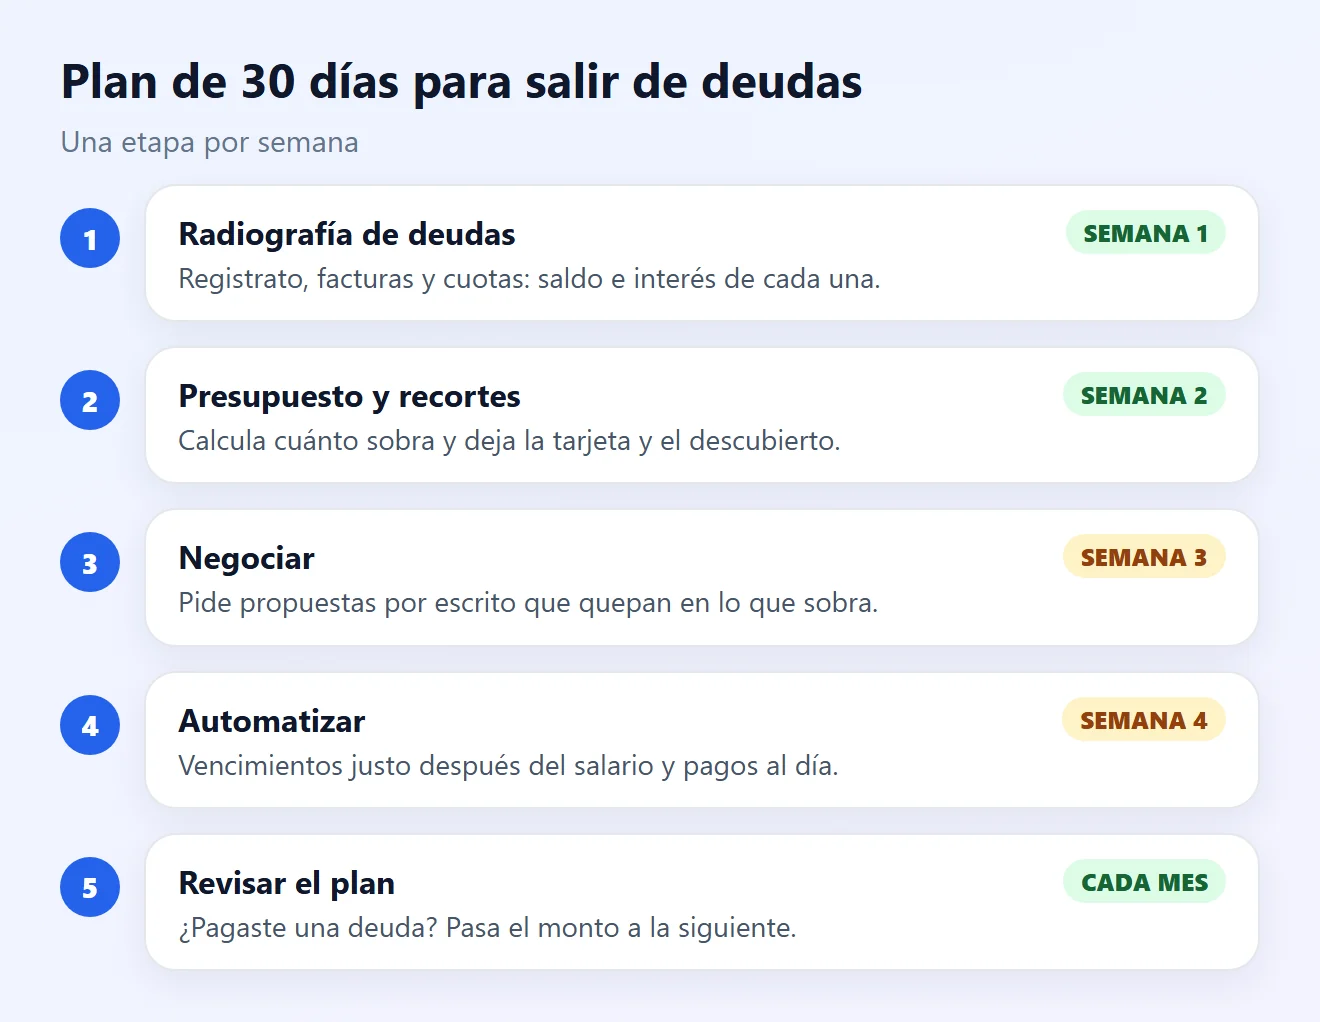
Sigue los 10 pasos de abajo en este orden. En un mes sabrás exactamente cuánto debes, cuánto puedes pagar y tendrás los acuerdos por escrito.
Cómo salir de deudas: 10 pasos
1Haz la radiografía de todas tus deudas
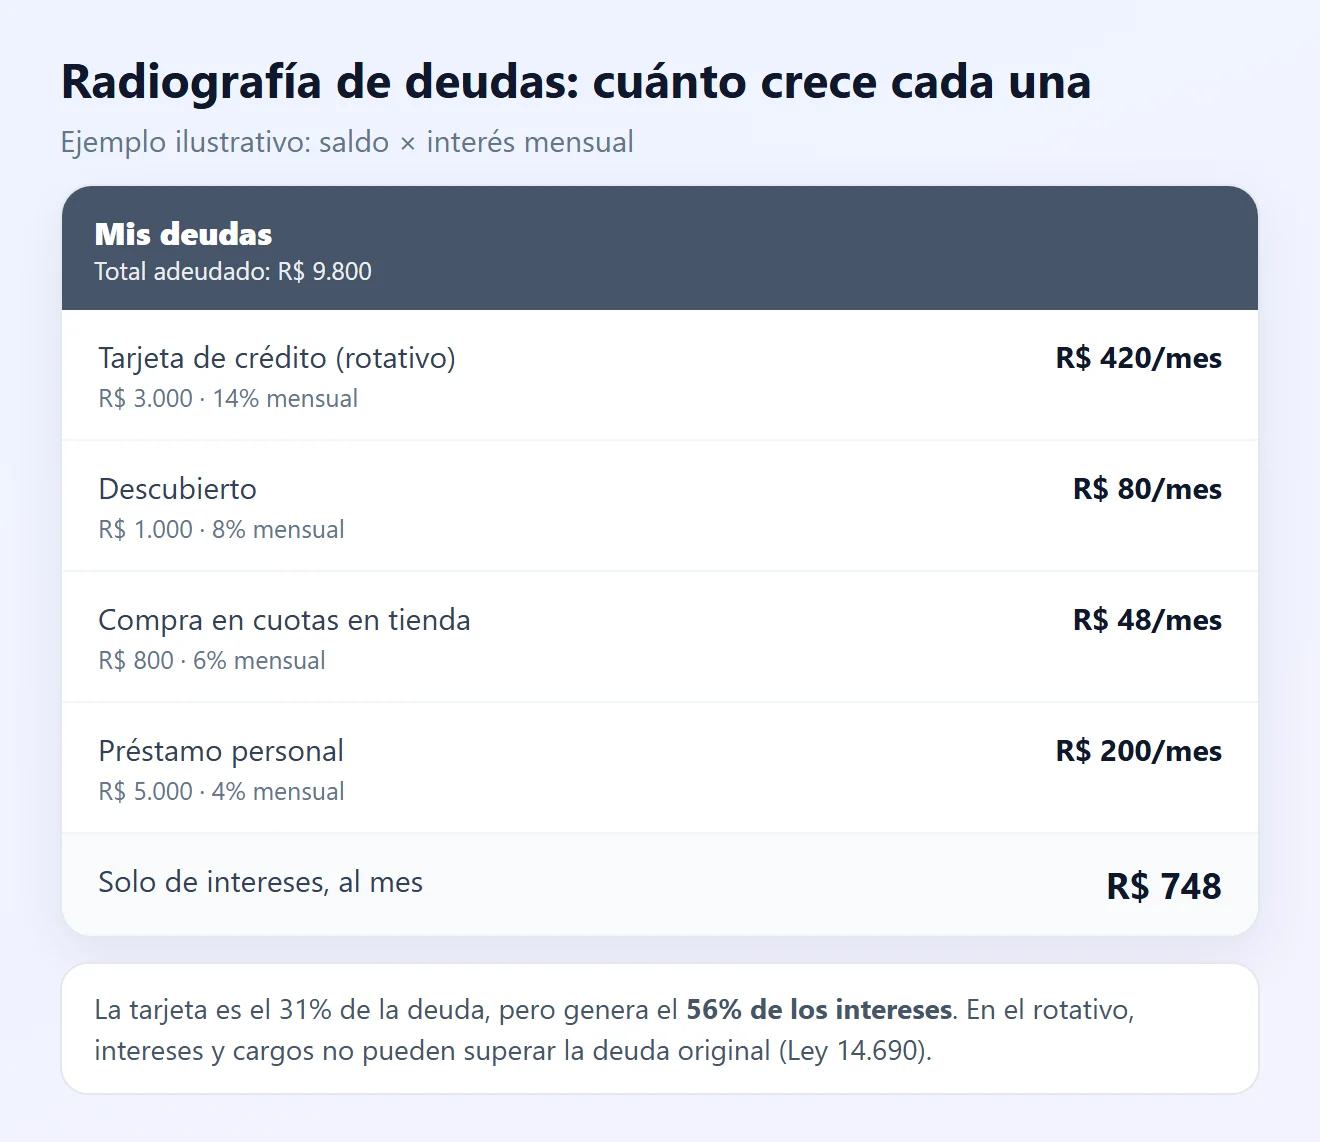
- Para cada deuda, anota: acreedor, saldo, interés mensual, cuota, vencimiento y si está atrasada.
- Consulta préstamos, financiamientos, tarjetas y descubierto en el Registrato del Banco Central, gratis, con la cuenta gov.br plata u oro.
- Suma lo que no aparece allí: compras en cuotas en tiendas, cuentas de luz y agua, alquiler, deudas con personas.
- Multiplica saldo por interés: es cuánto crece cada deuda al mes. En el ejemplo, R$ 748 solo de intereses.
2Calcula cuánto te sobra al mes
- Suma tus ingresos netos del mes (lo que de verdad entra en la cuenta).
- Resta los gastos esenciales: vivienda, comida, luz, agua, gas, transporte, medicamentos.
- Lo que sobra es el monto para las deudas. Nunca prometas al acreedor más que eso: un acuerdo que no cabe se vuelve un nuevo atraso.
- Recorta lo no esencial por unos meses: suscripciones, delivery, compras en cuotas.
3Deja de crear deudas nuevas
- No pagues solo el mínimo de la tarjeta: el resto pasa al rotativo, uno de los créditos más caros.
- Pide bajar o eliminar el límite del descubierto y de la tarjeta.
- Quita la tarjeta de las apps de compras y evita nuevas compras en cuotas hasta pagar las deudas caras.
- No pidas un préstamo para pagar la cuota de otro préstamo sin comparar el costo (paso 8).
4Define qué pagar primero
- Primero, lo que puede quitarte un bien esencial: el financiamiento de la casa y del auto, que tienen el bien como garantía.
- Después, las cuentas esenciales que pueden cortarse: luz, agua y gas.
- Luego, las deudas de intereses más altos (pasos 5 y 6).
¿Ya tienes cuotas atrasadas? Mira cuotas atrasadas: qué hacer.
5Elige el método: avalancha o bola de nieve
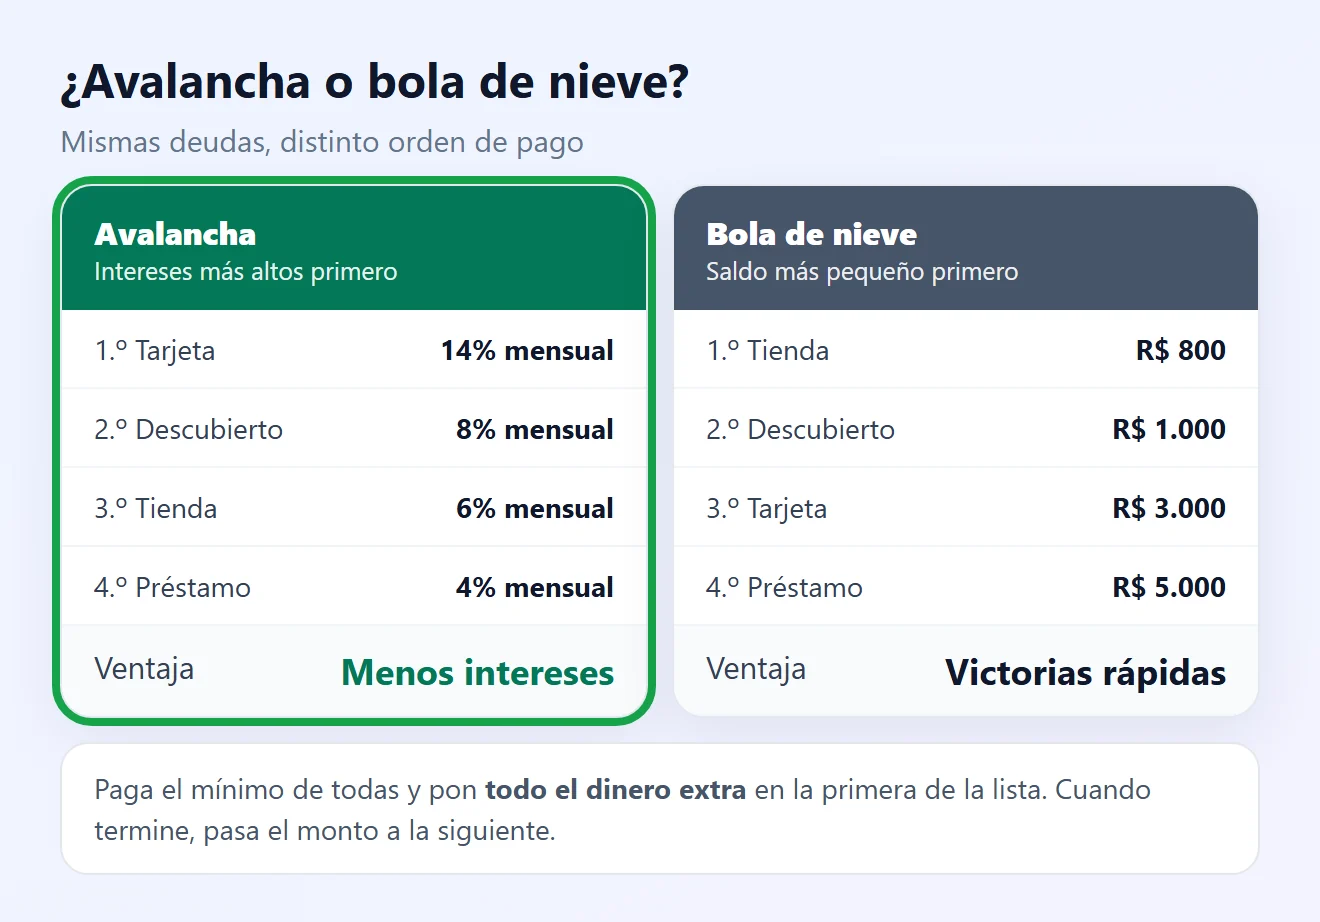
Paga la cuota mínima de todas las deudas y pon todo el dinero extra en una sola. Cuando termine, pasa ese monto a la siguiente.
- Avalancha: empieza por la deuda de intereses más altos. Es la forma de pagar menos intereses en total.
- Bola de nieve: empieza por el saldo más pequeño. Saldas una deuda más rápido, lo que ayuda a mantener la motivación.
El mejor método es el que puedes seguir hasta el final.
6Corta los intereses de la tarjeta y del descubierto
- Rotativo de la tarjeta: el total de intereses y cargos no puede superar el monto original de la deuda (Ley 14.690/2023). Puedes pedir la renegociación en cualquier momento, dentro de ese límite (Res. CMN 5.112).
- Descubierto: los intereses tienen un tope del 8% mensual (Res. CMN 4.765), que aun así supera el 150% al año. Mira cómo salir del descubierto.
- Si tienes dinero quieto en ahorros, usar parte para pagar estas deudas suele ahorrar mucho.
Entiende cómo se acumulan los intereses en intereses compuestos en la deuda.
7Negocia con cada acreedor
- Contacta al acreedor por el canal oficial (app, sitio, servicio al cliente, sucursal) y di cuánto puedes pagar al mes.
- Pide la propuesta por escrito: monto total, cuotas, CET y cuándo sale tu nombre de los registros.
- Compara el descuento al contado con las cuotas en pagar al contado o en cuotas.
- ¿Sin acuerdo? Presenta un reclamo en consumidor.gov.br o en el Procon.
Paso a paso completo en cómo negociar una deuda con el banco.
8Cambia deuda cara por deuda más barata
- Un préstamo de intereses menores (personal, por nómina) puede pagar rotativo y descubierto de una vez.
- Con la portabilidad, otro banco paga tu deuda y tú le pagas a él, en mejores condiciones.
- Compara siempre el CET y el total a pagar, no solo la cuota.
Mira cuándo conviene en refinanciar una deuda.
9Protege tu nombre y conoce tus derechos
- Antes de entrar en la lista de morosos, debes recibir un aviso por escrito (CDC, art. 43, § 2).
- Después de pagar, el acreedor tiene 5 días hábiles para pedir que retiren tu nombre (Súmula 548 del STJ).
- La cobranza no puede usar amenazas, humillaciones ni exposición al ridículo (CDC, art. 42).
- Por el atraso, el banco solo puede cobrar interés del contrato, multa e interés de mora (Res. CMN 4.882).
¿Ya estás en la lista? Mira nombre en la lista de morosos: cómo consultar y limpiar.
10Si los ingresos no alcanzan, usa la ley de sobreendeudamiento
El sobreendeudamiento es cuando una persona, de buena fe, no puede pagar sus deudas de consumo sin comprometer el mínimo existencial (CDC, art. 54-A). Hoy el mínimo existencial es de R$ 600 al mes (Decreto 11.150/2022), un valor cuestionado en el Supremo.
- El Procon y otros órganos de defensa del consumidor pueden hacer una conciliación con todos los acreedores juntos (CDC, art. 104-C).
- En la Justicia, puedes pedir la reestructuración y presentar un plan de pago de hasta 5 años (CDC, art. 104-A). La Defensoría Pública ayuda gratis.
- Quedan fuera las deudas con garantía real, el financiamiento inmobiliario y el crédito rural.
Mira cómo pedirlo en sobreendeudamiento: qué es y cómo pedir ayuda. Después de pagar, guarda un poco cada mes en un fondo de emergencia para no volver a los números rojos.
Situación y qué hacer
| Situación | Urgencia | Qué hacer |
|---|---|---|
| No sé cuánto debo ni a quién | Media | Registrato y lista completa (paso 1) |
| Pago solo el mínimo de la tarjeta | Alta | Salir del rotativo y renegociar (pasos 3 y 6) |
| Vivo en el descubierto | Alta | Cambiar por crédito más barato (paso 8) |
| Cuota de la casa o del auto atrasada | Muy alta | Priorizar y hablar ya con el acreedor (paso 4) |
| En la lista de morosos | Media | Negociar y seguir la baja (pasos 7 y 9) |
| Los ingresos no cubren lo básico | Muy alta | Procon o Defensoría: sobreendeudamiento (paso 10) |
Preguntas frecuentes
¿Cuál es el primer paso para salir de deudas?
Hacer la lista de todas las deudas con saldo, intereses y vencimiento. Las deudas con bancos aparecen gratis en el Registrato del Banco Central, con la cuenta gov.br plata u oro.
¿Qué deuda debo pagar primero?
Primero las que pueden quitarte un bien esencial (casa y auto financiados) y las cuentas esenciales. Después, la de intereses más altos, como el rotativo de la tarjeta y el descubierto.
¿Qué es mejor: avalancha o bola de nieve?
La avalancha (intereses más altos primero) gasta menos en intereses. La bola de nieve (saldo más pequeño primero) da victorias rápidas y ayuda a mantener la motivación. Elige la que vas a seguir hasta el final.
¿Los intereses de la tarjeta tienen límite?
Sí. En el rotativo y en las cuotas de la factura, el total de intereses y cargos no puede superar el monto original de la deuda (Ley 14.690/2023 y Res. CMN 5.112).
¿Cuál es el límite de interés del descubierto?
8% mensual, según la Resolución CMN 4.765. Aun así, es uno de los créditos más caros: en un año sin pagar, la deuda se duplica con creces.
¿Conviene pedir un préstamo para pagar deudas?
Conviene si el nuevo crédito tiene un CET menor que las deudas que va a pagar y si la cuota cabe en el presupuesto. Usa el dinero solo para pagar, directo al acreedor.
¿La deuda prescribe a los 5 años?
A los 5 años el nombre debe salir de los registros de morosos (CDC, art. 43). Eso no borra la deuda con el acreedor, que puede seguir en sus propios registros.
¿Cuánto tarda en salir el nombre después de pagar?
El acreedor tiene 5 días hábiles después del pago para pedir que retiren el nombre del registro (Súmula 548 del STJ).
¿Qué es el sobreendeudamiento?
Es cuando una persona, de buena fe, no puede pagar sus deudas de consumo sin comprometer el mínimo existencial. La ley permite la conciliación con todos los acreedores en el Procon o en la Justicia, con un plan de hasta 5 años.
¿Dónde conseguir ayuda gratuita?
En el Procon de tu ciudad, en la Defensoría Pública y en consumidor.gov.br, para reclamos contra bancos y empresas.
Contenido relacionado
Más soluciones prácticas en Deudas.
Cuotas atrasadas: cómo organizar los pagos y ponerse al día
Aprenda a organizar las cuotas atrasadas, negociar deudas y crear un plan de pago para recuperar el control de sus finanzas sin descuidar los gastos esenciales.
 20 min
Crédito de descubierto: cómo dejar de usarlo con frecuencia
Entienda cómo funciona el crédito de descubierto, conozca sus costos y aprenda estrategias para reducir la dependencia de este límite de emergencia antes de que crezca la deuda.
15 min
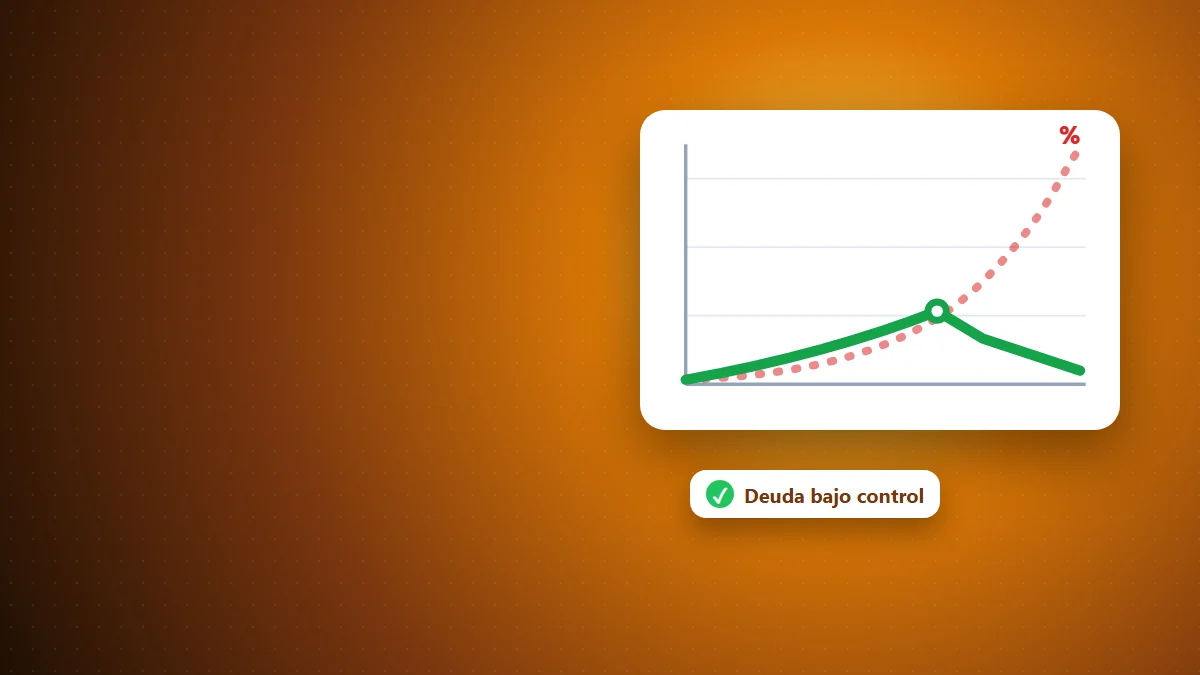
Intereses compuestos en una deuda: cómo entenderlos y evitar que el saldo aumente
Descubre cómo aumentan los intereses compuestos el valor de una deuda con el tiempo, cómo identificar los cargos aplicados y qué medidas ayudan a reducir el impacto financiero.
15 min
Fuentes consultadas
- Planalto: Código de Defensa del Consumidor (Ley 8.078/1990), arts. 42, 43, 54-A, 104-A y 104-C (en portugués)
- Planalto: Decreto 11.150/2022 (mínimo existencial, en portugués)
- Planalto: Ley 14.690/2023, art. 28 (límite de intereses de la tarjeta, en portugués)
- Banco Central de Brasil: Resolución CMN 5.112/2023 (rotativo y cuotas de la factura, en portugués)
- Banco Central de Brasil: Resolución CMN 4.765/2019 (descubierto, en portugués)
- Banco Central de Brasil: Resolución CMN 4.882/2020 (cargos por atraso, en portugués)
- STJ: cinco días hábiles para pedir la exclusión del registro (Súmula 548, en portugués)
- Banco Central de Brasil: Registrato (en portugués)
- Consumidor.gov.br: reclamos contra empresas y bancos (en portugués)
Las pantallas y los ejemplos de esta guía son ilustraciones creadas por Fixfy. Las tasas del ejemplo son hipotéticas; las de tu contrato pueden ser otras. Avalancha y bola de nieve son métodos de organización financiera, no reglas legales. Este contenido es informativo y no sustituye la orientación jurídica o financiera.