

 Deudas
 10 pasos
Respuesta rápida: qué hacer ahora
- Mira todas tus deudas con bancos en el Registrato del Banco Central. Es gratis.
- Calcula la cuota máxima que cabe en tu presupuesto después de vivienda, comida y cuentas básicas.
- Pide la propuesta solo por los canales oficiales del banco: app, sitio web, sucursal o SAC. Anota el número de protocolo.
- Compara el total pagado y el CET (costo efectivo total) de cada propuesta, no solo la cuota.
- Cierra el acuerdo por escrito y paga solo boleto o Pix con el nombre del banco como destinatario.
Esta guía sigue las reglas de Brasil. El programa federal de renegociación para familias de 2026 terminó el 31/08/2026. Hoy se negocia directamente con cada banco, y el gobierno avisa que no usa sitios, enlaces ni SMS para renegociar deudas.
¿Cuál es tu caso?
Cómo negociar una deuda con el banco: 10 pasos
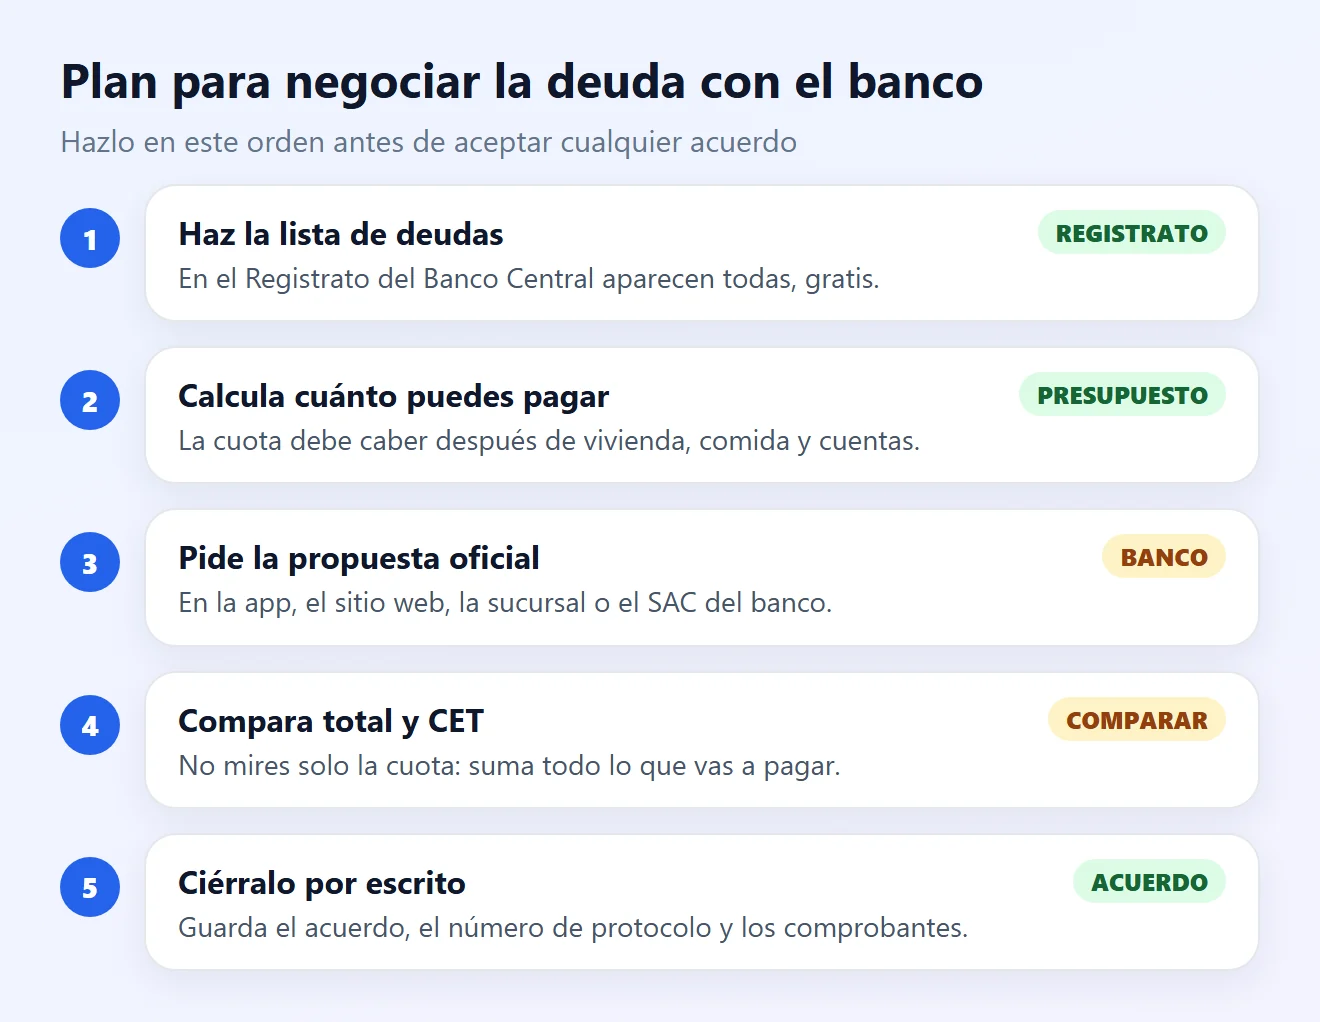
1Haz la lista de deudas en el Registrato
Antes de llamar al banco, debes saber exactamente lo que debes. El Registrato, del Banco Central de Brasil, muestra gratis tus deudas y préstamos en todos los bancos.
- Entra por Meu BC con una cuenta gov.br nivel plata u oro y la verificación en dos pasos activada.
- Abre el informe de préstamos y financiaciones y anota, para cada deuda: banco, tipo (tarjeta, descubierto, préstamo), monto y si está atrasada.
- Marca las deudas con intereses más altos, como el rotativo de la tarjeta y el descubierto. Suelen ser las primeras que conviene negociar.
2Calcula cuánto puedes pagar al mes
- Suma tus ingresos netos del mes.
- Resta los gastos esenciales: vivienda, comida, luz, agua, transporte, salud.
- Lo que queda es el tope de la cuota para todas las deudas juntas. Lleva ese número a la negociación.
No aceptes una cuota que solo cabe si dejas de pagar otra cuenta. Un acuerdo que se atrasa suele cancelarse, y la deuda vuelve con intereses.
3Negocia solo por los canales oficiales del banco
El Ministerio de Hacienda de Brasil recuerda que la renegociación se hace directamente con los bancos, y que el gobierno no usa sitios, enlaces ni SMS para ello.
- Usa la app o el sitio web del banco (escrito por ti), la sucursal o el SAC que aparece en la tarjeta o en el contrato.
- Desconfía de mensajes con gran descuento y plazo corto, enlaces acortados o pedidos de contraseña, token o código.
- Anota el número de protocolo de cada contacto, con la fecha y el nombre del agente.
Si la oferta llegó por mensaje, no hagas clic. Abre la app del banco por tu cuenta y mira si la misma propuesta aparece allí.
4Pide descuento y todas las opciones
Dile al banco cuánto puedes pagar y pide las opciones disponibles. Pregunta siempre:
- ¿Cuál es el descuento por pagar al contado? Las deudas antiguas y atrasadas suelen tener los mayores descuentos.
- ¿Cuál es el descuento con entrada + cuotas, en distintos plazos (12, 24, 36 meses)?
- ¿Se pueden juntar varias deudas del mismo banco en un solo acuerdo con intereses menores?
- ¿Cuál es la fecha del primer vencimiento? Pide una fecha justo después de cobrar el sueldo.
Si la primera propuesta no cabe, di el monto que sí cabe y pide otra. No tienes que aceptar en el momento.
5Compara el total pagado y el CET, no solo la cuota
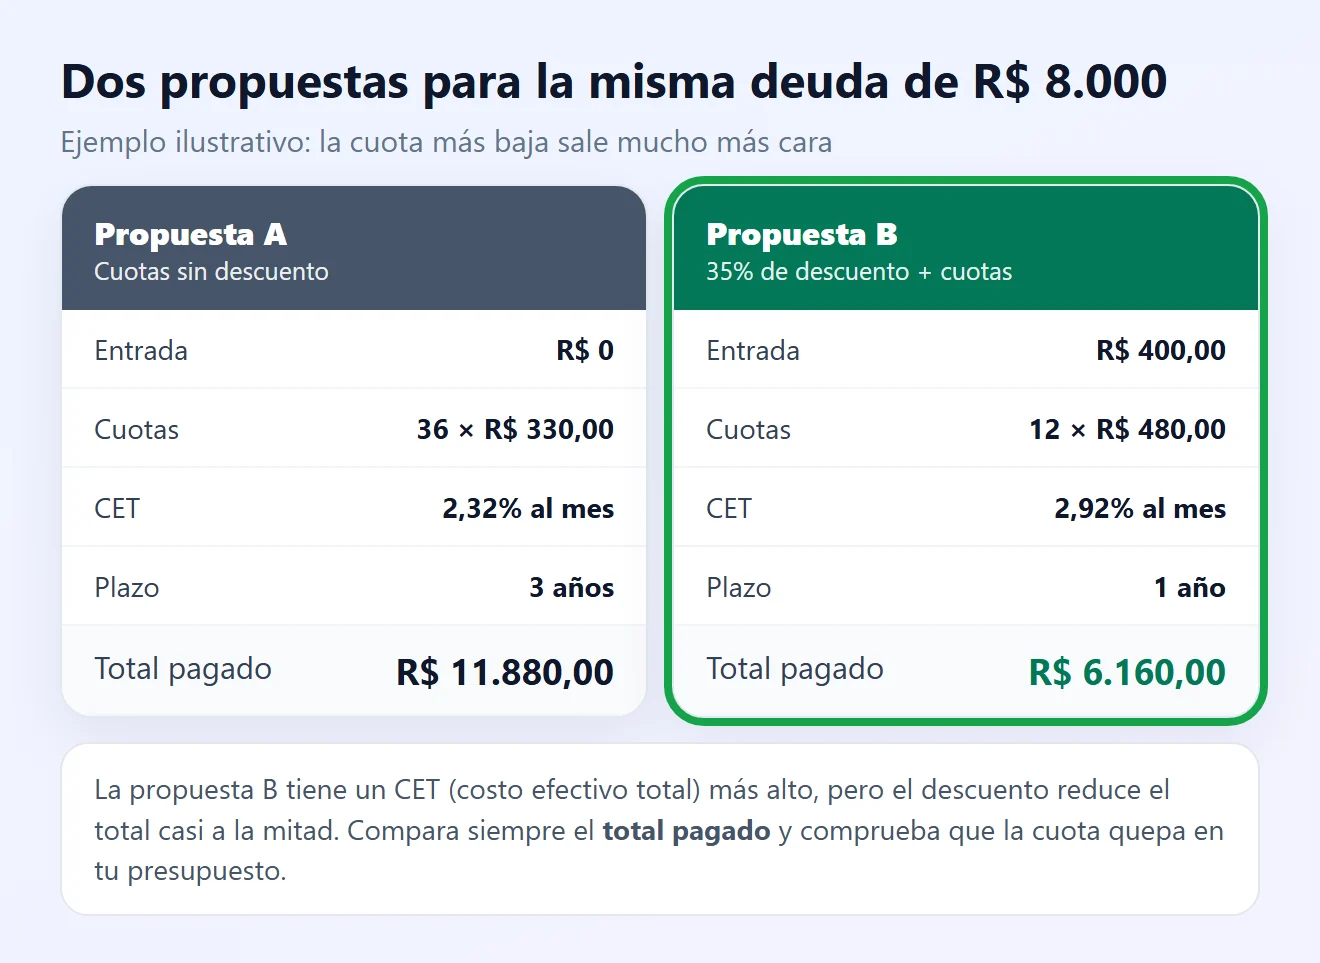
- Multiplica la cuota por el número de cuotas y suma la entrada: ese es el total pagado.
- Pide el CET (Costo Efectivo Total), que incluye intereses, tarifas, seguros e impuestos. El banco debe informarlo antes de firmar.
- Un plazo largo baja la cuota, pero casi siempre hace que pagues mucho más en total.
- Para saber si los intereses son altos, compáralos con el promedio de la misma modalidad en la página Tasas de interés del Banco Central.
¿Dudas entre cuotas o contado? Mira si conviene pagar la deuda al contado o en cuotas.
6Cierra el acuerdo por escrito
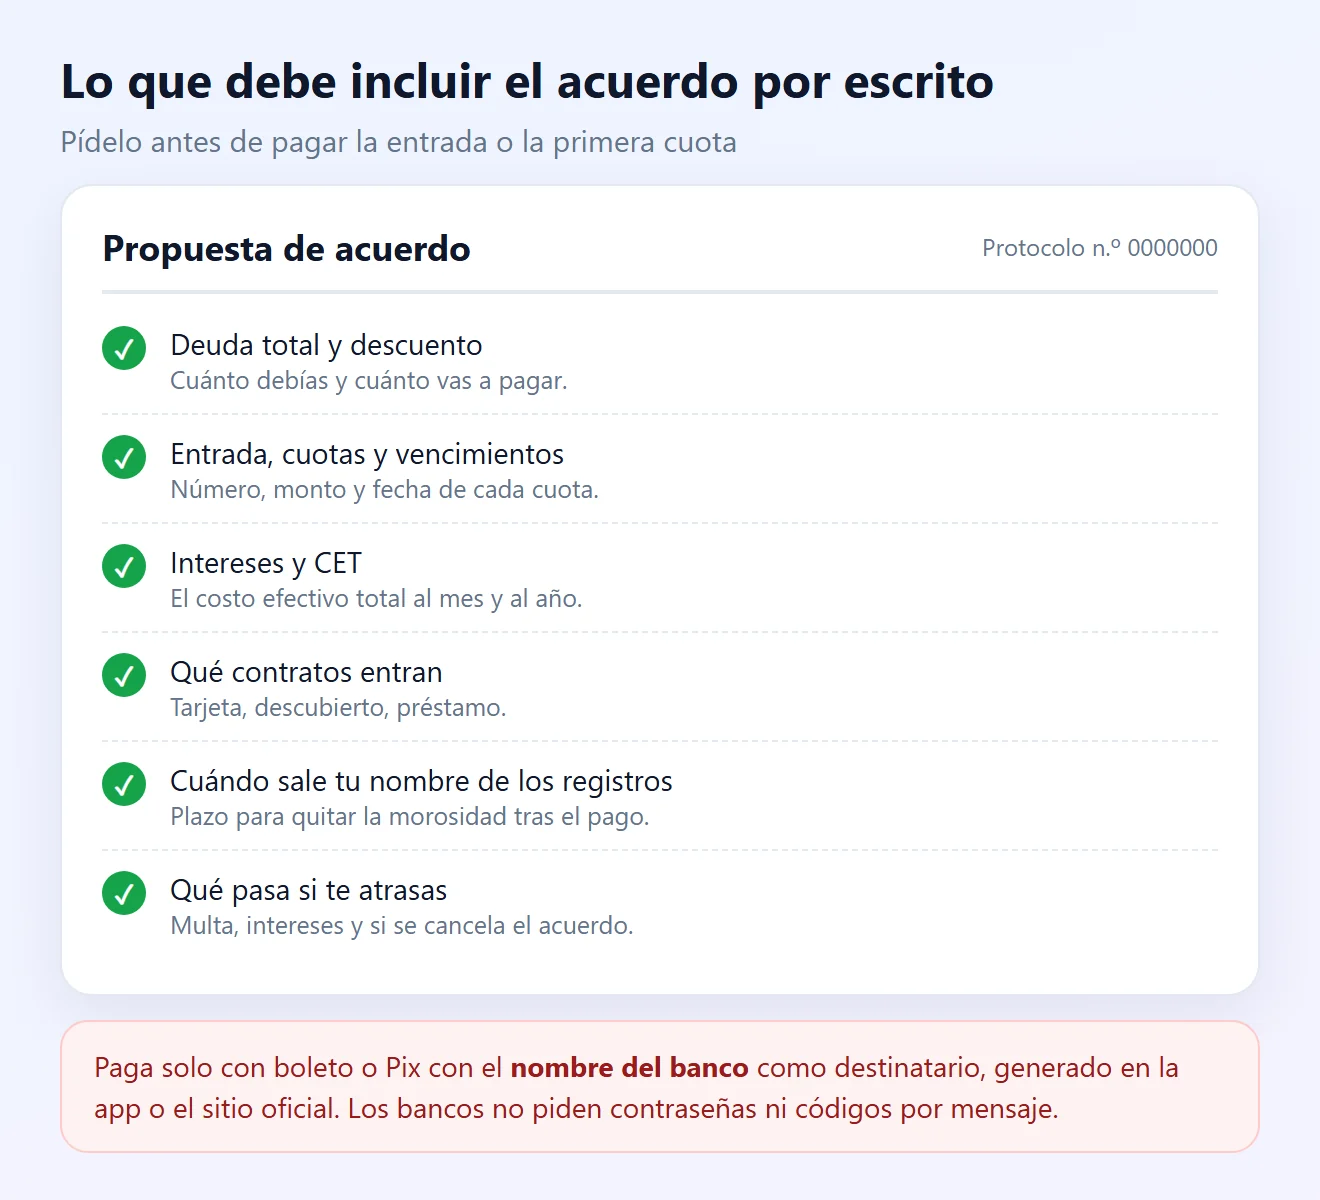
Antes de pagar la entrada o la primera cuota, pide la propuesta por escrito (en la app, por correo o en un documento de la sucursal) y revisa:
- Monto de la deuda, descuento y monto final.
- Entrada, número y monto de las cuotas y fechas de vencimiento.
- Intereses y CET al mes y al año.
- Qué contratos entran en el acuerdo.
- Cuándo pedirá el banco quitar tu nombre de los registros de morosos.
- Qué pasa si te atrasas: multa, intereses y si se cancela el acuerdo.
Guarda el documento, los protocolos y todos los comprobantes de pago.
7Paga solo con boleto o Pix oficiales
- Genera el boleto o el Pix dentro de la app o del sitio oficial del banco.
- Antes de confirmar, revisa que el destinatario sea el propio banco o la empresa de cobranza indicada en el acuerdo, con el mismo monto.
- Nunca pagues a la cuenta de una persona física ni a quien cobra una “tasa” anticipada para liberar un descuento.
¿Caíste en un fraude? Mira qué hacer ante una estafa con Pix.
8Anticipa cuotas o lleva la deuda a otro banco
Si el préstamo está al día pero los intereses pesan, las reglas te dan dos salidas:
- Pago anticipado: el Código de Defensa del Consumidor (art. 52, § 2) garantiza la reducción proporcional de intereses cuando pagas cuotas antes del vencimiento o cancelas todo. La Resolución CMN 3.516 prohíbe cobrar tarifa por esa liquidación anticipada.
- Portabilidad de crédito: otro banco puede asumir la deuda con intereses menores. Se pide en el banco nuevo, y el banco actual no puede impedir la transferencia. La regla es la Resolución CMN 5.057/2022.
Usa la propuesta de otro banco como argumento: muchas veces el banco actual baja la tasa para no perderte. Mira también cómo refinanciar una deuda.
9Comprueba que tu nombre salga de los registros
- Después de pagar, consulta los burós de crédito (Serasa, SPC, Boa Vista) y mira si el registro salió en el plazo del acuerdo.
- Según el Superior Tribunal de Justicia de Brasil (Súmula 548 del STJ), el acreedor debe pedir la exclusión en hasta 5 días hábiles después del pago total de la deuda.
- Según el Código de Defensa del Consumidor (art. 43, § 1), la información negativa no puede quedar en los registros más de 5 años.
Más detalles en cómo salir de la lista de morosos.
10¿El banco no negoció? Usa tus derechos
- Presenta el reclamo en el SAC y luego en la Ouvidoria (defensor del cliente) del banco, con los protocolos anteriores.
- Si no se resuelve, reclama en consumidor.gov.br o ante el Banco Central.
- Si la suma de tus deudas no cabe en tus ingresos ni recortando gastos, puedes estar en sobreendeudamiento. El Código de Defensa del Consumidor (arts. 104-A y 104-C) permite pedir al Procon o a la Justicia una conciliación con todos los acreedores a la vez, con un plan de pago de hasta 5 años.
- Ese plan debe preservar el mínimo existencial, hoy fijado en R$ 600,00 por el Decreto 11.150/2022.
Mira cómo funciona en la ley de sobreendeudamiento. La Defensoría Pública y el Procon atienden gratis.
Situación y qué hacer
| Situación | Mejor camino | Paso |
|---|---|---|
| Préstamo al día, intereses altos | Anticipar cuotas o portabilidad | 8 |
| Deuda atrasada y dinero para pagarla | Pedir descuento al contado | 4 |
| Deuda atrasada sin ahorros | Entrada pequeña + cuotas que caben | 2 y 5 |
| Oferta recibida por SMS o WhatsApp | Revisar en la app oficial antes de pagar | 3 |
| El banco no responde | Ouvidoria, consumidor.gov.br, Banco Central | 10 |
| Los ingresos no cubren las deudas | Conciliación en el Procon (sobreendeudamiento) | 10 |
Preguntas frecuentes
¿Cómo negociar una deuda con el banco?
Haz la lista de deudas en el Registrato, calcula cuánto puedes pagar al mes, pide la propuesta por los canales oficiales del banco, compara total pagado y CET y cierra el acuerdo por escrito antes de pagar.
¿El banco está obligado a dar descuento?
Ninguna ley obliga al banco a dar descuento en una negociación. Pero sí debe reducir los intereses proporcionalmente si anticipas cuotas o cancelas el contrato (Código de Defensa del Consumidor, art. 52, § 2).
¿Sigue existiendo el programa del gobierno para renegociar deudas?
El programa de renegociación de deudas para familias de 2026 terminó el 31/08/2026, según el Ministerio de Hacienda de Brasil. Hoy se negocia directamente con cada banco.
Recibí un SMS con descuento en la deuda. ¿Es fraude?
Puede serlo. No hagas clic en el enlace. Abre la app o escribe tú la dirección del sitio del banco y mira si la oferta aparece allí. El gobierno informa que no usa sitios, enlaces ni SMS para renegociar deudas.
¿Conviene pagar el acuerdo al contado o en cuotas?
Al contado suele tener el mayor descuento. Si eliges cuotas, compara el total pagado y el CET de cada opción y elige una cuota que quepa sin atrasar otras cuentas.
¿Cuándo sale mi nombre del Serasa después del acuerdo?
El plazo debe figurar en el acuerdo. Según la Súmula 548 del STJ, tras el pago total el acreedor debe pedir la exclusión en hasta 5 días hábiles.
¿El banco puede cobrar tarifa si pago antes?
No. La Resolución CMN 3.516 prohíbe tarifas por liquidación anticipada en contratos de crédito con personas físicas, y el Código de Defensa del Consumidor garantiza la reducción proporcional de intereses.
¿Puedo llevar mi deuda a otro banco?
Sí, con la portabilidad de crédito. Pídela en el banco que asumirá la deuda. El banco actual no puede impedir la transferencia, pero puede hacer una contraoferta.
¿La deuda desaparece de los registros después de 5 años?
El registro negativo no puede quedar más de 5 años en las bases de datos (Código de Defensa del Consumidor, art. 43, § 1). El banco aún puede cobrar la deuda por otros medios, dentro de los plazos legales.
¿Qué hago si mis deudas son mayores que mis ingresos?
Busca el Procon o la Defensoría Pública y pide el plan por sobreendeudamiento. Reúne a todos los acreedores, dura hasta 5 años y preserva el mínimo existencial de R$ 600.
Contenido relacionado
Más soluciones prácticas en Deudas.
Cuotas atrasadas: cómo organizar los pagos y ponerse al día
Aprenda a organizar las cuotas atrasadas, negociar deudas y crear un plan de pago para recuperar el control de sus finanzas sin descuidar los gastos esenciales.
 20 min
Crédito de descubierto: cómo dejar de usarlo con frecuencia
Entienda cómo funciona el crédito de descubierto, conozca sus costos y aprenda estrategias para reducir la dependencia de este límite de emergencia antes de que crezca la deuda.
15 min
Intereses compuestos en una deuda: cómo entenderlos y evitar que el saldo aumente
Descubre cómo aumentan los intereses compuestos el valor de una deuda con el tiempo, cómo identificar los cargos aplicados y qué medidas ayudan a reducir el impacto financiero.
15 min
Fuentes consultadas
- Ministerio de Hacienda de Brasil: Renegociación de deudas (en portugués)
- Planalto: Código de Defensa del Consumidor, Ley 8.078/1990 (en portugués)
- Planalto: Decreto 11.150/2022 sobre el mínimo existencial (en portugués)
- Banco Central de Brasil: Resolución CMN n.º 3.516/2007 sobre liquidación anticipada (en portugués)
- Banco Central de Brasil: Resolución CMN n.º 5.057/2022 sobre portabilidad de crédito (en portugués)
- Banco Central de Brasil: folleto El uso del crédito (en portugués)
- Banco Central de Brasil: Registrato (en portugués)
- Banco Central de Brasil: tasas de interés por modalidad y banco (en portugués)
- Consumidor.gov.br: reclamos contra empresas y bancos (en portugués)
Las pantallas y la comparación de esta guía son ilustraciones creadas por Fixfy, con montos de ejemplo. Este contenido es informativo y no reemplaza la revisión de tu contrato.