

 Deudas
 10 pasos
Respuesta rápida: ¿al contado o en cuotas?
- Paga al contado cuando hay descuento y tienes el dinero sin tocar tu fondo de emergencia.
- Compara siempre el total pagado: suma todas las cuotas y mira cuánto supera el precio al contado.
- Calcula el interés incluido en las cuotas. Si es mayor que lo que rinde tu dinero ahorrado, gana el contado.
- Paga en cuotas cuando no tienes el dinero, cuando de verdad no hay interés o cuando pagar al contado vaciaría tu reserva.
- ¿Elegiste cuotas? Puedes adelantarlas después, con menos intereses y sin tarifa.
Esta guía sigue las reglas de Brasil y usa ejemplos en reales. Las cuentas funcionan igual en cualquier lugar.
¿Cuál es tu caso?
Pagar una deuda al contado o en cuotas: 10 pasos para decidir
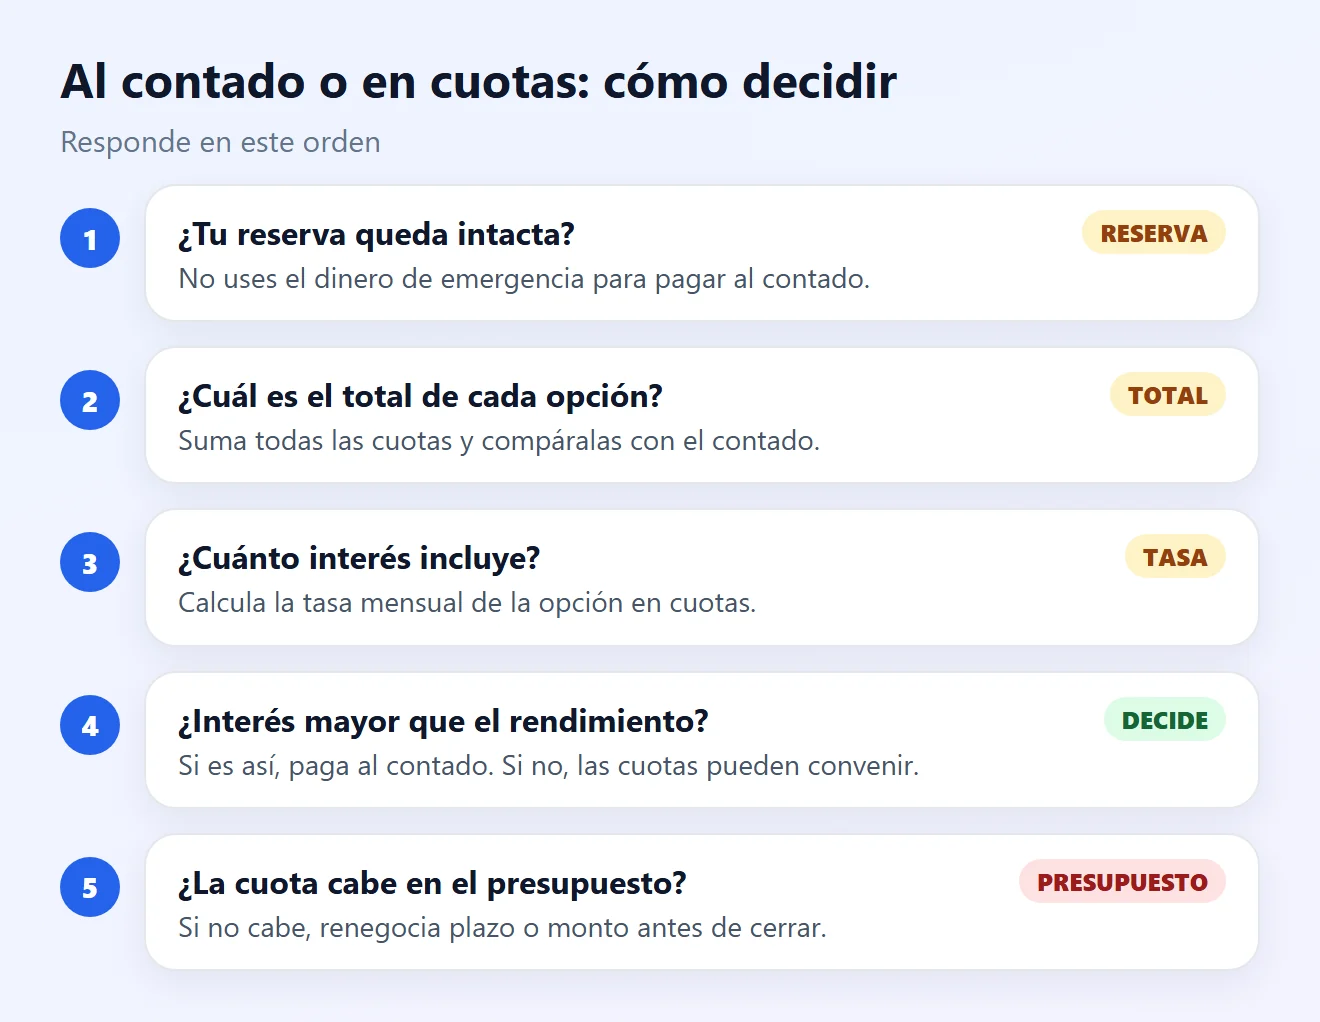
1Protege tu fondo de emergencia
- Primero, separa el dinero de emergencia (lo habitual son algunos meses de gastos esenciales).
- Usa para pagar al contado solo lo que sobra además de la reserva. Vaciar la reserva y tener un imprevisto al mes siguiente puede llevarte al descubierto o al rotativo de la tarjeta, que cuestan mucho más.
- ¿No tienes ninguna reserva? Una cuota pequeña que quepa en el presupuesto puede ser más segura que un pago único.
2Pide las dos propuestas completas
Según el Código de Defensa del Consumidor de Brasil (CDC, art. 52), quien vende a plazos o da crédito debe informarte antes:
- el precio al contado;
- los intereses de mora y la tasa efectiva anual;
- el número y la periodicidad de las cuotas;
- el total a pagar, con y sin financiación.
En préstamos y acuerdos con bancos, pide también el CET (Costo Efectivo Total), que el banco debe informar antes de firmar. Y pregunta siempre: ¿cuál es el descuento por pagar al contado? Cobrar precios distintos según el plazo o la forma de pago está permitido por la Ley 13.455/2017, y el descuento debe estar informado de forma visible.
3Compara el total pagado
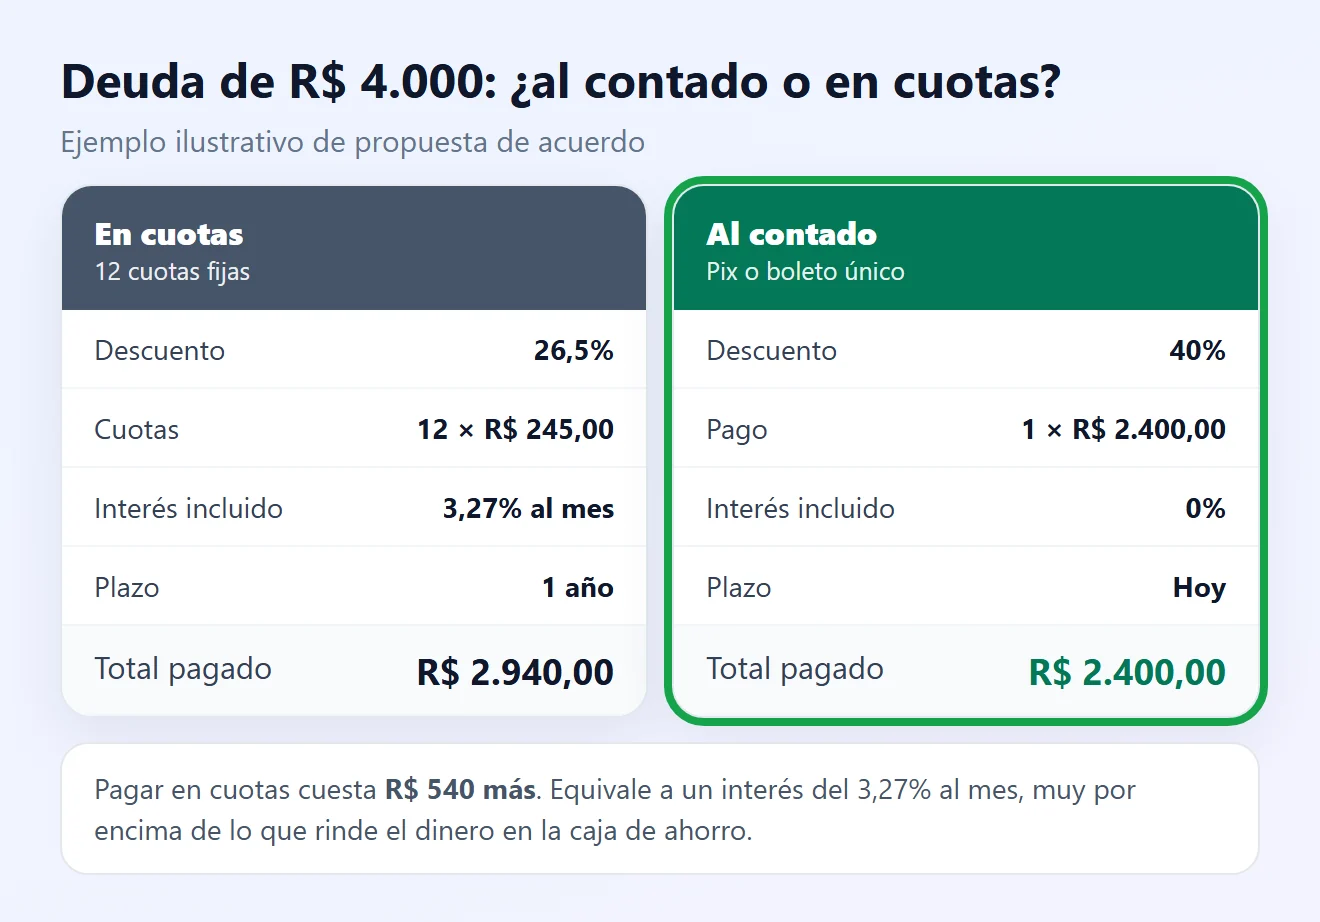
- Multiplica la cuota por el número de cuotas y suma la entrada, si la hay.
- Resta el precio al contado. La diferencia es lo que te cuesta pagar en cuotas.
- En el ejemplo, las cuotas cuestan R$ 540 más (R$ 2.940 frente a R$ 2.400).
4Calcula el interés incluido en la cuota
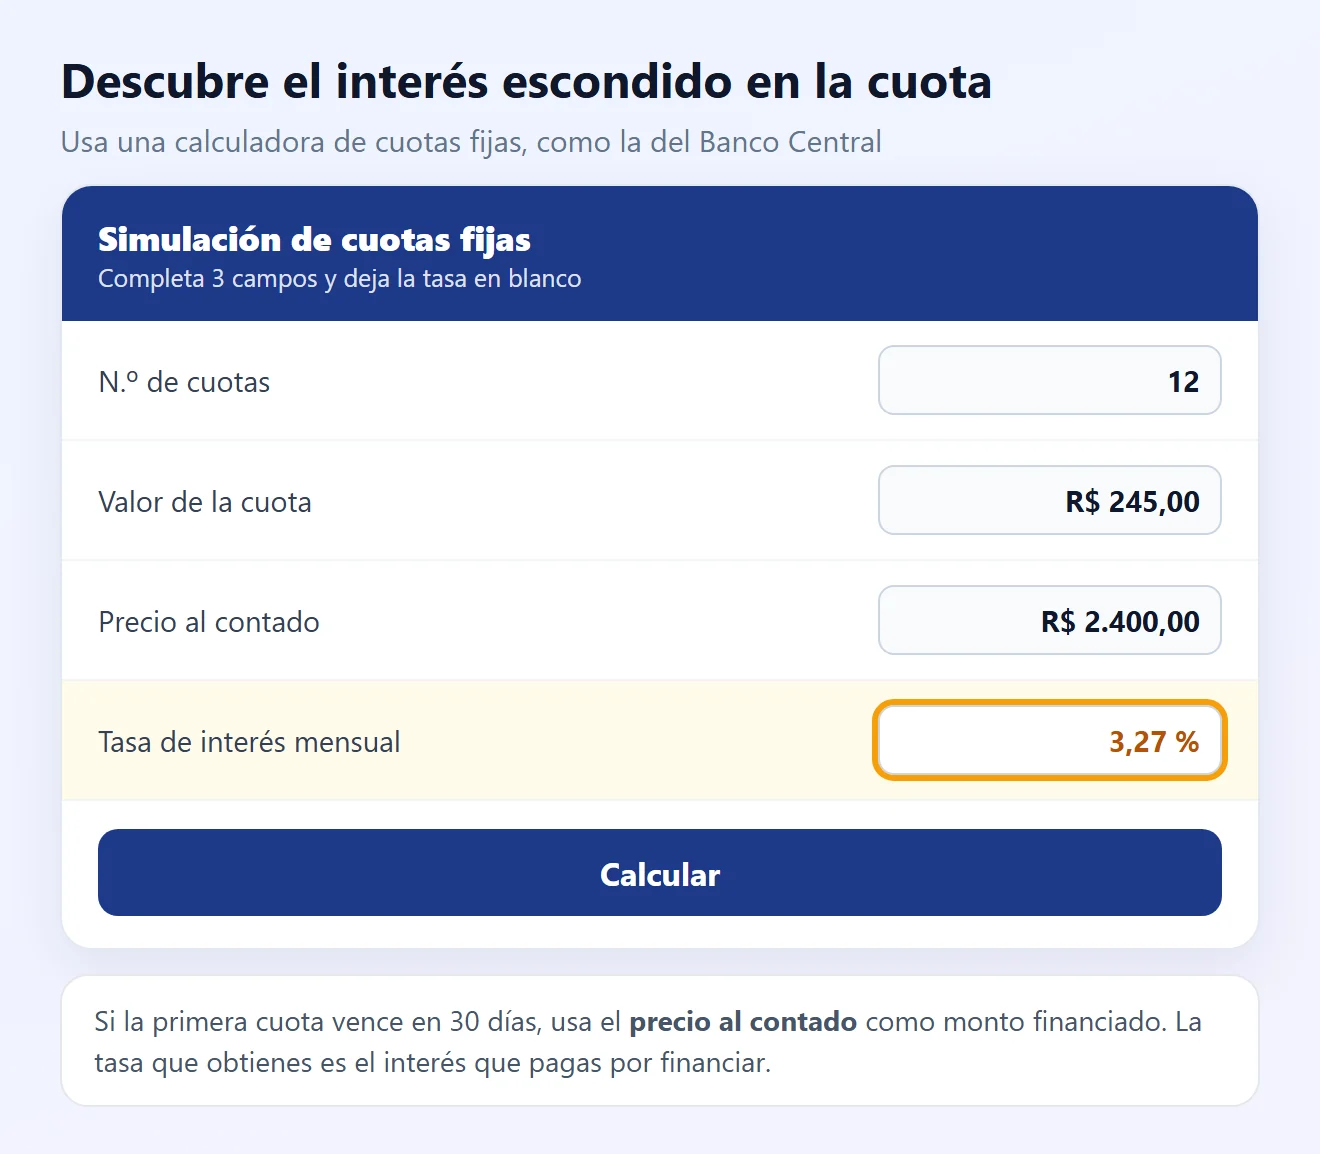
La diferencia en reales no alcanza: R$ 540 en 12 meses no es lo mismo que R$ 540 en 36. Para comparar, busca la tasa mensual:
- Abre la Calculadora do Cidadão del Banco Central de Brasil, opción Financiamento com prestações fixas (financiación con cuotas fijas).
- Completa el número de meses, el valor de la cuota y, como monto financiado, el precio al contado. Deja la tasa en blanco.
- Haz clic en calcular. El resultado es la tasa de interés que pagas por financiar.
En el ejemplo, 12 × R$ 245 frente a R$ 2.400 al contado da cerca de 3,27% al mes, o 47% al año. La calculadora supone la primera cuota a los 30 días. Si vence hoy, la tasa real es aún mayor.
5Compara con lo que rinde tu dinero
Si tienes el dinero, la pregunta es: ¿rinde más ahorrado de lo que cuestan las cuotas?
- La caja de ahorro brasileña (poupança) rinde la TR más 0,5% al mes mientras la meta Selic esté por encima de 8,5% al año (por debajo, 70% de la Selic más TR), según el Banco Central.
- Interés incluido mayor que el rendimiento: paga al contado.
- Interés incluido menor que el rendimiento (o cero): pagar en cuotas y dejar el dinero rindiendo puede convenir, siempre que no lo gastes.
En acuerdos de deudas atrasadas, el interés incluido casi siempre está muy por encima del rendimiento de la poupança, como el 3,27% al mes del ejemplo.
6Cuándo pagar al contado
- El descuento al contado es grande, como suele pasar con deudas antiguas y atrasadas.
- El interés incluido en las cuotas es mayor que el rendimiento de tu dinero.
- Pagas sin tocar la reserva y sin pedir otro crédito caro.
- La deuda tiene tu nombre en la lista de morosos y cancelarla toda acelera la salida.
¿Vas a negociar con el banco? Mira cómo negociar una deuda con el banco.
7Cuándo conviene pagar en cuotas
- No tienes el dinero sin usar la reserva o pedir un préstamo.
- Las cuotas son realmente sin interés: el total en cuotas es igual al precio al contado.
- El interés incluido es menor que lo que rinde tu dinero ahorrado.
Si vas a pagar en cuotas, elige el plazo más corto con una cuota que quepa en el presupuesto. Un plazo largo baja la cuota, pero aumenta el total.
Ojo con los atrasos: según el CDC (art. 52, § 1), la multa por atraso no puede superar el 2% de la cuota, pero los intereses de mora siguen corriendo. En los acuerdos, atrasarte puede cancelar el descuento.
8Comprueba si el “sin interés” es real
- Pregunta el precio por Pix o en efectivo. Si es menor que el total en cuotas, hay interés incluido en el “sin interés”.
- Ejemplo: R$ 1.900 por Pix o 10 × R$ 200 con tarjeta (R$ 2.000). El interés incluido es de cerca de 0,94% al mes.
- Aquí la diferencia es pequeña. Pagar al contado conviene si te sobra el dinero; las cuotas convienen si necesitas conservar la reserva.
9¿Elegiste cuotas? Adelántalas cuando te sobre dinero
- El CDC (art. 52, § 2) garantiza el pago anticipado, total o parcial, con reducción proporcional de intereses.
- En contratos de crédito con bancos, la Resolución CMN 3.516 prohíbe cobrar tarifa por pago anticipado.
- Adelanta primero las últimas cuotas: son las que llevan más interés incluido. Pide el valor con descuento en la app o en el SAC.
10¿Varias deudas? Empieza por la más cara
- Usa el dinero al contado primero en la deuda de interés más alto, como el rotativo de la tarjeta y el descubierto bancario.
- No pidas un préstamo caro para pagar al contado una deuda barata.
- Cambiar varias deudas caras por una más barata puede ayudar: mira cómo refinanciar una deuda.
Entiende por qué la deuda crece tan rápido en intereses compuestos en la deuda.
Situación y qué hacer
| Situación | Mejor opción | Paso |
|---|---|---|
| Descuento alto y dinero además de la reserva | Al contado | 6 |
| Solo tienes el dinero de emergencia | Cuotas en el plazo más corto que quepa | 1 y 7 |
| Sin interés y mismo precio al contado | Cuotas y dejar el dinero rindiendo | 8 |
| Interés incluido mayor que el rendimiento | Al contado | 4 y 5 |
| Ya en cuotas y te sobra dinero | Adelantar las últimas cuotas | 9 |
| Varias deudas | Pagar primero la de interés más alto | 10 |
Preguntas frecuentes
¿Es mejor pagar una deuda al contado o en cuotas?
Al contado es mejor cuando hay descuento y tienes el dinero sin usar el fondo de emergencia. Las cuotas convienen cuando de verdad no hay interés, cuando el interés incluido es menor que lo que rinde tu dinero o cuando pagar al contado vaciaría tu reserva.
¿Cómo calculo el interés de las cuotas?
Usa la Calculadora do Cidadão del Banco Central de Brasil, opción Financiamento com prestações fixas. Pon el número de meses, el valor de la cuota y el precio al contado como monto financiado, y deja la tasa en blanco.
¿Conviene usar el fondo de emergencia para pagar al contado?
En general, no lo uses entero. Un imprevisto después puede llevarte al descubierto o al rotativo de la tarjeta, que cuestan mucho más que el descuento obtenido.
¿Una tienda puede cobrar precios distintos al contado y en cuotas?
Sí. La Ley 13.455/2017 de Brasil permite precios distintos según el plazo o la forma de pago, y el vendedor debe informar los descuentos de forma visible.
¿Qué me tiene que informar la empresa antes de pagar en cuotas?
Según el CDC (art. 52): el precio al contado, los intereses de mora, la tasa efectiva anual, el número y la periodicidad de las cuotas y el total a pagar con y sin financiación.
¿Puedo adelantar las cuotas y pagar menos?
Sí. El CDC (art. 52, § 2) garantiza la reducción proporcional de intereses en el pago anticipado, total o parcial. Los bancos no pueden cobrar tarifa por ello.
¿Las cuotas sin interés siempre convienen?
Solo si el total en cuotas es igual al precio al contado. Si hay descuento por Pix o en efectivo, hay interés incluido. Compara el total y calcula la tasa.
¿Cuál es la multa máxima por atraso de una cuota?
En compras y créditos al consumidor en Brasil, la multa por atraso no puede superar el 2% de la cuota (CDC, art. 52, § 1). Los intereses de mora se cobran aparte.
¿Cuánto rinde la poupança para comparar?
Según el Banco Central de Brasil, la poupança rinde TR más 0,5% al mes mientras la meta Selic esté por encima de 8,5% al año. Con la Selic igual o inferior, rinde 70% de la Selic más TR.
Tengo varias deudas. ¿Cuál pago al contado primero?
La de interés más alto, normalmente el rotativo de la tarjeta y el descubierto. Después, negocia las demás con descuento.
Contenido relacionado
Más soluciones prácticas en Deudas.
Cuotas atrasadas: cómo organizar los pagos y ponerse al día
Aprenda a organizar las cuotas atrasadas, negociar deudas y crear un plan de pago para recuperar el control de sus finanzas sin descuidar los gastos esenciales.
 20 min
Crédito de descubierto: cómo dejar de usarlo con frecuencia
Entienda cómo funciona el crédito de descubierto, conozca sus costos y aprenda estrategias para reducir la dependencia de este límite de emergencia antes de que crezca la deuda.
15 min
Intereses compuestos en una deuda: cómo entenderlos y evitar que el saldo aumente
Descubre cómo aumentan los intereses compuestos el valor de una deuda con el tiempo, cómo identificar los cargos aplicados y qué medidas ayudan a reducir el impacto financiero.
15 min
Fuentes consultadas
- Planalto: Código de Defensa del Consumidor, Ley 8.078/1990, art. 52 (en portugués)
- Planalto: Ley 13.455/2017 sobre precios por plazo o forma de pago (en portugués)
- Banco Central de Brasil: Calculadora do Cidadão, financiación con cuotas fijas (en portugués)
- Banco Central de Brasil: rendimiento de la poupança (en portugués)
- Banco Central de Brasil: Resolución CMN n.º 4.881/2020 sobre el costo efectivo total (en portugués)
- Banco Central de Brasil: Resolución CMN n.º 3.516/2007 sobre pago anticipado (en portugués)
Las pantallas y los ejemplos de esta guía son ilustraciones creadas por Fixfy, con montos de ejemplo. Las tasas se calcularon con cuotas fijas y la primera cuota a los 30 días. Este contenido es informativo y no es una recomendación de inversión.