

 Dívidas e endividamento
 10 passos
Resposta rápida: à vista ou parcelado?
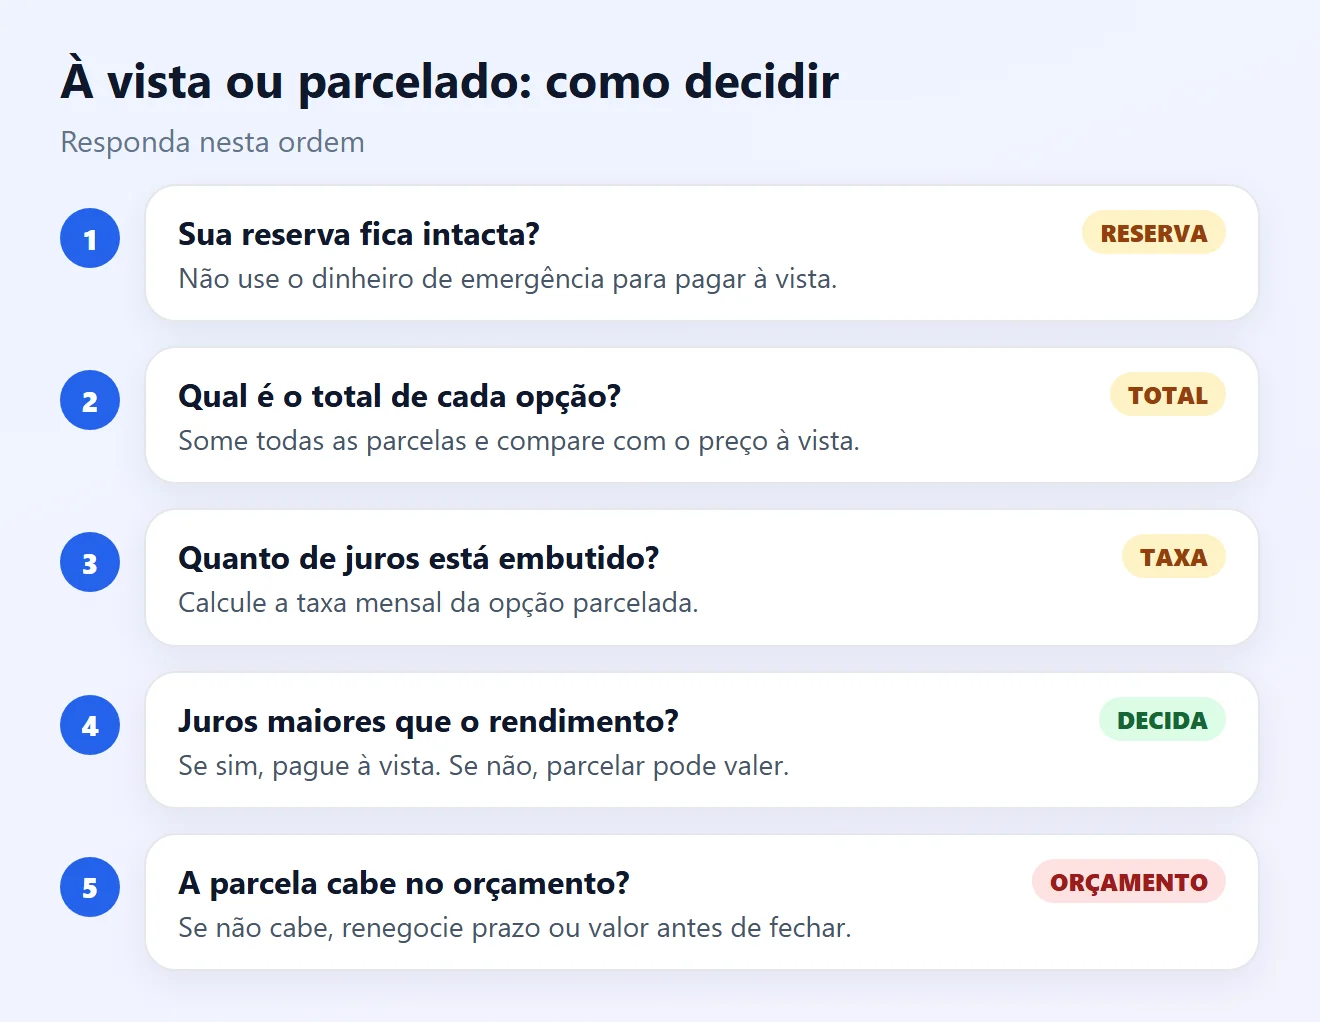
- Pague à vista quando há desconto e você tem o dinheiro sem mexer na reserva de emergência.
- Compare sempre o total pago: some todas as parcelas e veja quanto passa do preço à vista.
- Calcule os juros embutidos no parcelamento. Se forem maiores que o rendimento do seu dinheiro guardado, o à vista vence.
- Parcele quando não tem o valor, quando os juros são zero de verdade ou quando pagar à vista zeraria a sua reserva.
- Parcelou? Você pode antecipar parcelas depois com redução dos juros e sem tarifa.
Qual é o seu caso?
Pagar dívida à vista ou parcelar: 10 passos para decidir
1Proteja a reserva de emergência
- Antes de tudo, separe o dinheiro de emergência (o ideal costuma ser alguns meses de gastos essenciais).
- Só use para pagar à vista o que sobra além da reserva. Zerar a reserva e ter um imprevisto no mês seguinte pode levar você ao cheque especial ou ao rotativo do cartão, que custam muito mais.
- Não tem reserva nenhuma? Uma parcela pequena e que cabe no orçamento pode ser mais segura que um pagamento único.
2Peça as duas propostas completas
Pelo CDC (art. 52), quem vende a prazo ou concede crédito deve informar antes:
- o preço à vista;
- os juros de mora e a taxa efetiva anual de juros;
- o número e a periodicidade das parcelas;
- a soma total a pagar, com e sem financiamento.
Em empréstimos e acordos com bancos, peça também o CET (Custo Efetivo Total), que o banco deve informar antes da contratação. E pergunte sempre: qual é o desconto para pagar à vista? Dar preço diferente conforme o prazo ou a forma de pagamento é permitido pela Lei 13.455/2017, e o desconto deve estar informado de forma visível.
3Compare o total pago
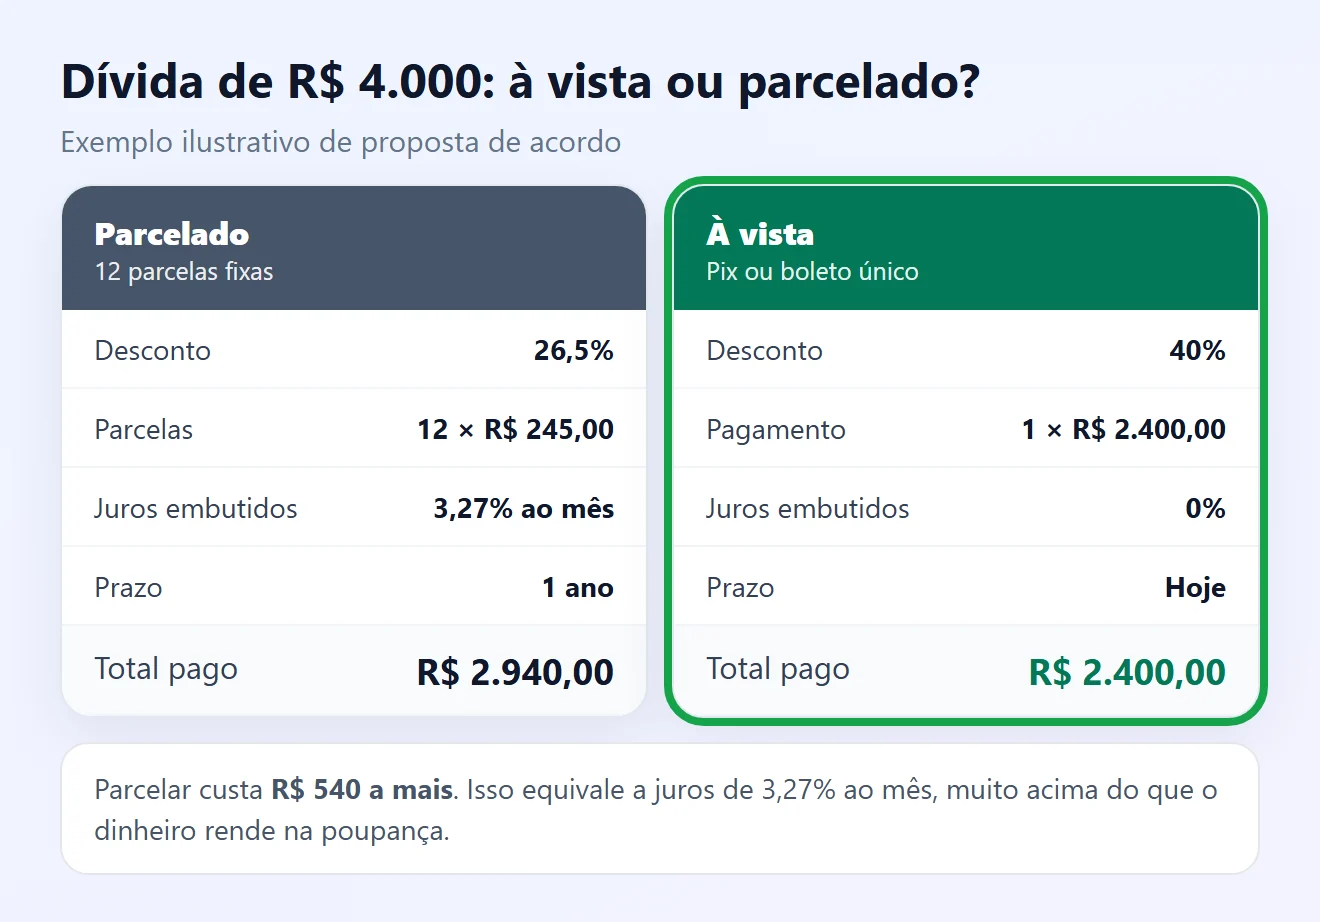
- Multiplique o valor da parcela pelo número de parcelas e some a entrada, se houver.
- Subtraia o preço à vista. A diferença é quanto custa parcelar.
- No exemplo, parcelar custa R$ 540 a mais (R$ 2.940 contra R$ 2.400).
4Calcule os juros embutidos na parcela
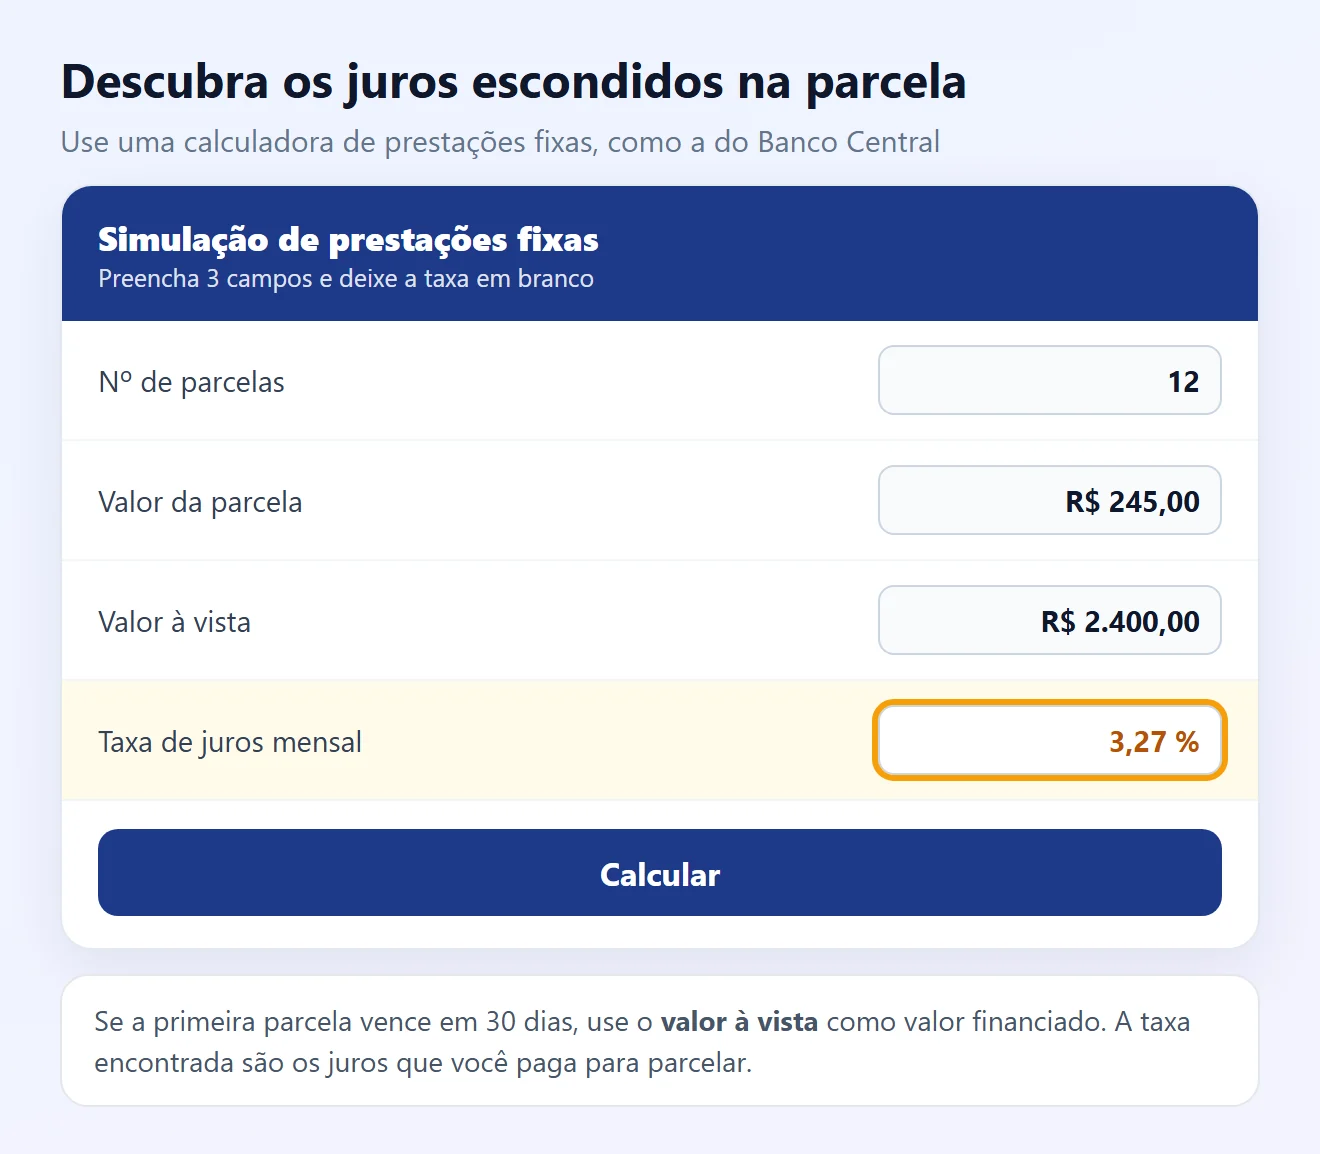
A diferença em reais não basta: R$ 540 em 12 meses não é igual a R$ 540 em 36. Para comparar, descubra a taxa mensal:
- Abra a Calculadora do Cidadão do Banco Central, opção Financiamento com prestações fixas.
- Preencha o número de meses, o valor da prestação e, como valor financiado, o preço à vista. Deixe a taxa em branco.
- Clique em calcular. O resultado é a taxa de juros que você paga por parcelar.
No exemplo, 12 × R$ 245 sobre R$ 2.400 à vista dá cerca de 3,27% ao mês, ou 47% ao ano. A calculadora considera a primeira parcela 30 dias depois. Se a primeira vence hoje, a taxa real é ainda maior.
5Compare com o rendimento do seu dinheiro
Se você tem o dinheiro, a pergunta é: ele rende mais guardado do que custa o parcelamento?
- A poupança rende a TR mais 0,5% ao mês enquanto a meta Selic estiver acima de 8,5% ao ano (abaixo disso, rende 70% da Selic mais TR), segundo o Banco Central.
- Juros embutidos maiores que o rendimento: pague à vista.
- Juros embutidos menores que o rendimento (ou zero): parcelar e deixar o dinheiro rendendo pode valer, desde que você não gaste esse dinheiro.
Em acordos de dívida atrasada, os juros embutidos quase sempre ficam bem acima do rendimento da poupança, como no exemplo de 3,27% ao mês.
6Quando pagar à vista
- O desconto à vista é grande, como costuma acontecer em dívidas antigas e atrasadas.
- Os juros embutidos no parcelamento são maiores que o rendimento do seu dinheiro.
- Você paga sem tocar na reserva e sem pegar outro crédito caro.
- A dívida está negativando seu nome e quitar tudo acelera a retirada.
Vai negociar com o banco? Veja como negociar dívida com banco.
7Quando parcelar faz sentido
- Você não tem o valor sem usar a reserva ou pegar empréstimo.
- O parcelamento é realmente sem juros: o total parcelado é igual ao preço à vista.
- Os juros embutidos são menores que o rendimento do dinheiro guardado.
Se for parcelar, escolha o menor prazo com parcela que cabe no orçamento. Prazo longo reduz a parcela, mas aumenta o total pago.
Atenção ao atraso: pelo CDC (art. 52, § 1º), a multa por atraso não pode passar de 2% da parcela, mas os juros de mora continuam correndo. Em acordos, atrasar pode cancelar o desconto.
8Confira se o “sem juros” é de verdade
- Pergunte o preço no Pix ou no dinheiro. Se for menor que o total parcelado, há juros embutidos no “sem juros”.
- Exemplo: R$ 1.900 no Pix ou 10 × R$ 200 no cartão (R$ 2.000). Os juros embutidos são de cerca de 0,94% ao mês.
- Nesse caso, a diferença é pequena. Pagar à vista vale se o dinheiro sobra; parcelar vale se você precisa preservar a reserva.
9Parcelou? Antecipe quando sobrar dinheiro
- O CDC (art. 52, § 2º) garante a liquidação antecipada, total ou parcial, com redução proporcional dos juros.
- Em contratos de crédito com bancos, a Resolução CMN 3.516 proíbe tarifa por liquidação antecipada.
- Antecipe primeiro as últimas parcelas: são as que têm mais juros embutidos. Peça o valor com desconto no app ou no SAC.
10Várias dívidas? Comece pela mais cara
- Use o dinheiro à vista primeiro na dívida de juros mais altos, como o rotativo do cartão e o cheque especial.
- Não pegue um empréstimo caro para pagar à vista uma dívida barata.
- Trocar várias dívidas caras por uma mais barata pode ajudar: veja como refinanciar uma dívida.
Entenda por que a dívida cresce tão rápido em juros compostos na dívida.
Situação e o que fazer
| Situação | Melhor escolha | Passo |
|---|---|---|
| Desconto alto e dinheiro além da reserva | À vista | 6 |
| Dinheiro só da reserva de emergência | Parcelar no menor prazo que cabe | 1 e 7 |
| Parcelado sem juros e mesmo preço à vista | Parcelar e deixar o dinheiro rendendo | 8 |
| Juros embutidos acima do rendimento | À vista | 4 e 5 |
| Já parcelou e sobrou dinheiro | Antecipar as últimas parcelas | 9 |
| Várias dívidas | Quitar primeiro a de juros mais altos | 10 |
Perguntas frequentes
É melhor pagar dívida à vista ou parcelado?
À vista é melhor quando há desconto e você tem o dinheiro sem usar a reserva de emergência. Parcelar vale quando não há juros de verdade, quando os juros embutidos são menores que o rendimento do seu dinheiro ou quando pagar à vista zeraria a reserva.
Como calcular os juros de um parcelamento?
Use a Calculadora do Cidadão do Banco Central, opção Financiamento com prestações fixas. Informe o número de meses, o valor da parcela e o preço à vista como valor financiado, e deixe a taxa em branco.
Vale a pena usar a reserva de emergência para pagar à vista?
Em geral, não use a reserva toda. Um imprevisto depois pode levar ao cheque especial ou ao rotativo do cartão, que custam muito mais que o desconto obtido.
A loja pode cobrar preço diferente à vista e parcelado?
Sim. A Lei 13.455/2017 permite preços diferentes conforme o prazo ou a forma de pagamento, e o fornecedor deve informar os descontos de forma visível.
O que a empresa tem de informar antes de eu parcelar?
Pelo CDC (art. 52), o preço à vista, os juros de mora, a taxa efetiva anual, o número e a periodicidade das parcelas e o total a pagar com e sem financiamento.
Posso quitar um parcelamento antes e pagar menos?
Sim. O CDC (art. 52, § 2º) garante a redução proporcional dos juros na liquidação antecipada, total ou parcial. Em contratos com bancos, não pode haver tarifa por isso.
Parcelado sem juros é sempre vantajoso?
Só se o total parcelado for igual ao preço à vista. Se houver desconto no Pix ou no dinheiro, existem juros embutidos. Compare o total e calcule a taxa.
Qual é a multa máxima por atraso de parcela?
Em compras e créditos ao consumidor, a multa por atraso não pode passar de 2% do valor da parcela (CDC, art. 52, § 1º). Os juros de mora são cobrados à parte.
Quanto rende a poupança para comparar?
Segundo o Banco Central, a poupança rende a TR mais 0,5% ao mês enquanto a meta Selic estiver acima de 8,5% ao ano. Com a Selic igual ou abaixo disso, rende 70% da Selic mais TR.
Tenho várias dívidas. Qual pagar à vista primeiro?
A de juros mais altos, normalmente o rotativo do cartão e o cheque especial. Depois, negocie as outras com desconto.
Conteúdos relacionados
Mais soluções práticas em Dívidas e endividamento.
Cheque especial: como sair do uso frequente
Entenda como funciona o cheque especial, conheça seus custos e aprenda estratégias para reduzir a dependência desse limite emergencial antes que a dívida cresça.
 15 min
Juros compostos na dívida: como entender e evitar o crescimento do saldo
Entenda como os juros compostos aumentam o valor de uma dívida ao longo do tempo, como identificar os encargos cobrados e quais atitudes ajudam a reduzir o impacto financeiro.
15 min
Como negociar dívida com banco
Aprenda como negociar dívida com banco de forma segura, comparar propostas, reduzir juros e organizar parcelas sem comprometer o orçamento.
15 min
Fontes consultadas
- Planalto: Código de Defesa do Consumidor (Lei nº 8.078/1990), art. 52
- Planalto: Lei nº 13.455/2017 (preço diferente por prazo ou forma de pagamento)
- Banco Central do Brasil: Calculadora do Cidadão, financiamento com prestações fixas
- Banco Central do Brasil: remuneração dos depósitos de poupança
- Banco Central do Brasil: Resolução CMN nº 4.881/2020 (Custo Efetivo Total)
- Banco Central do Brasil: Resolução CMN nº 3.516/2007 (liquidação antecipada)
As telas e os exemplos deste guia são ilustrações criadas pelo Fixfy, com valores de exemplo. As taxas foram calculadas com prestações fixas e primeira parcela em 30 dias. Este conteúdo é informativo e não é recomendação de investimento.