

 Dívidas e endividamento
 10 passos
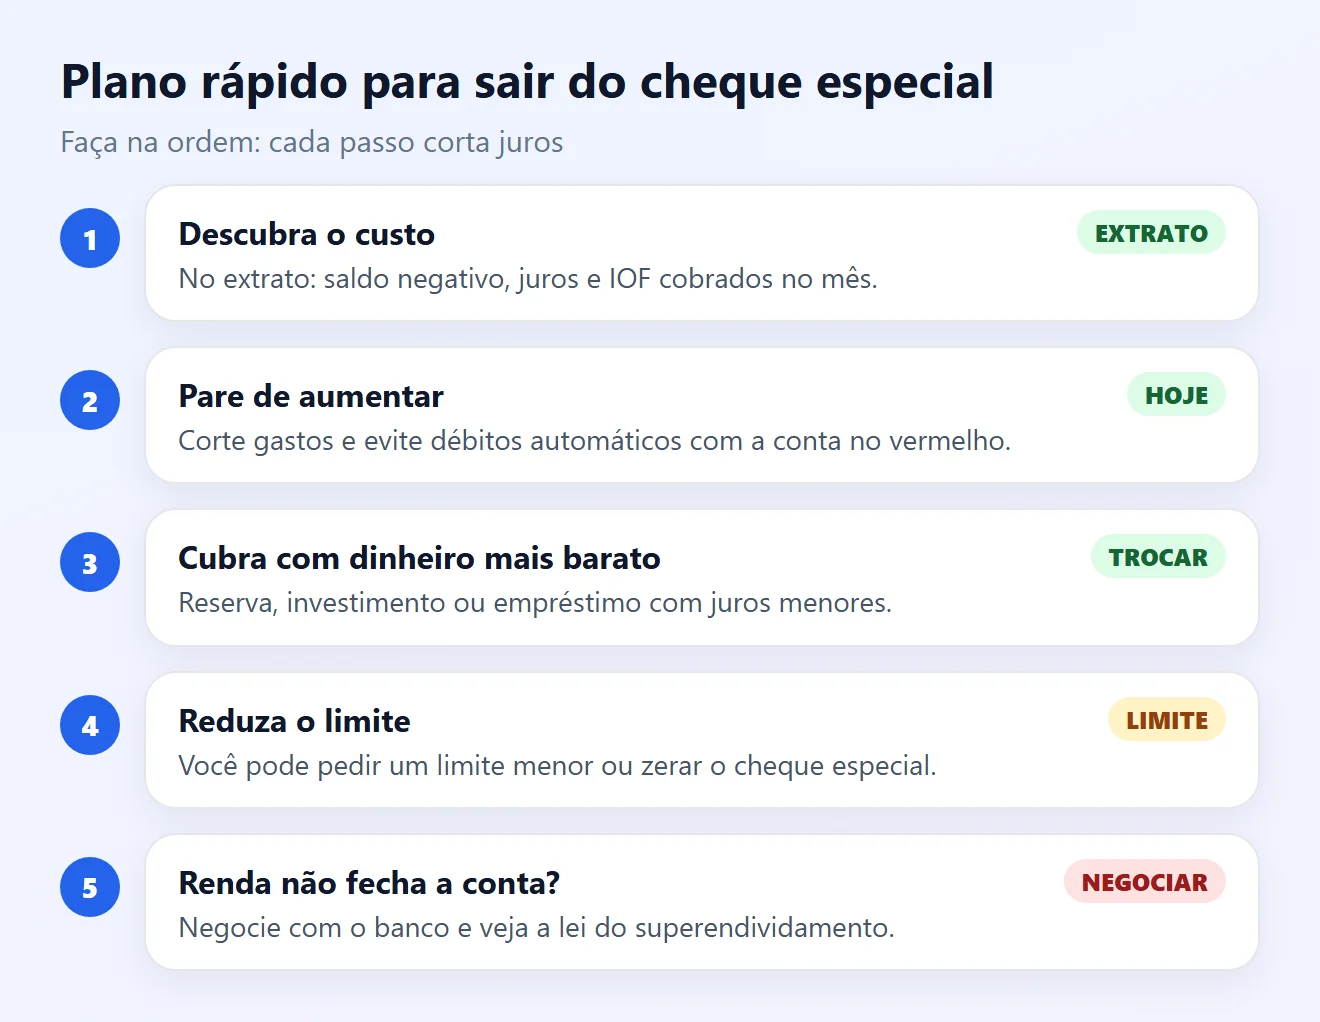
Resposta rápida: o que fazer agora
- Abra o extrato e veja quanto está negativo e quanto pagou de juros e IOF no mês.
- Pare de aumentar o saldo negativo: corte gastos e mude débitos automáticos de data.
- Quite com dinheiro mais barato: reserva, investimento ou um empréstimo com juros menores. Compare as taxas no site do Banco Central.
- Peça ao banco para reduzir ou zerar o limite. Ele não pode aumentar o limite sem a sua autorização.
- Não consegue pagar? Negocie com o banco antes de a dívida virar uma bola de neve.
Qual é o seu caso?
Como sair do cheque especial: 10 passos
1Descubra quanto deve e quanto está pagando
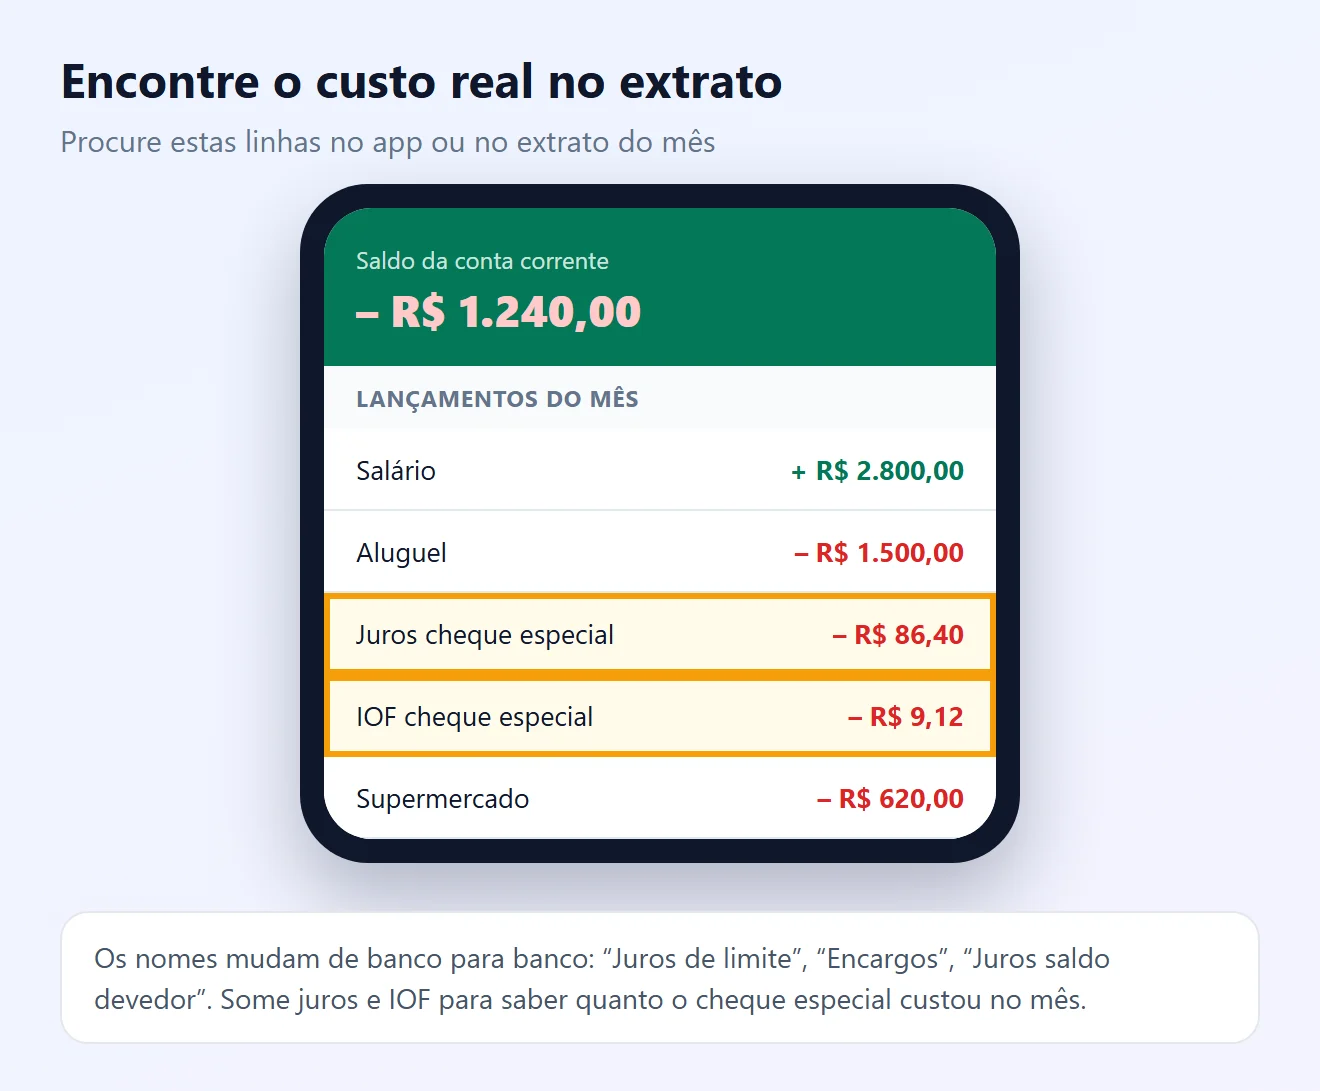
- Abra o app do banco e veja o saldo da conta. Se estiver negativo, esse é o valor que você deve no cheque especial.
- No extrato do mês, procure as linhas de juros e de IOF do cheque especial. Some as duas: esse é o custo mensal da dívida.
- Anote a taxa de juros que o banco cobra. Ela aparece no contrato, no app ou no extrato mensal.
2Entenda por que a dívida cresce tão rápido
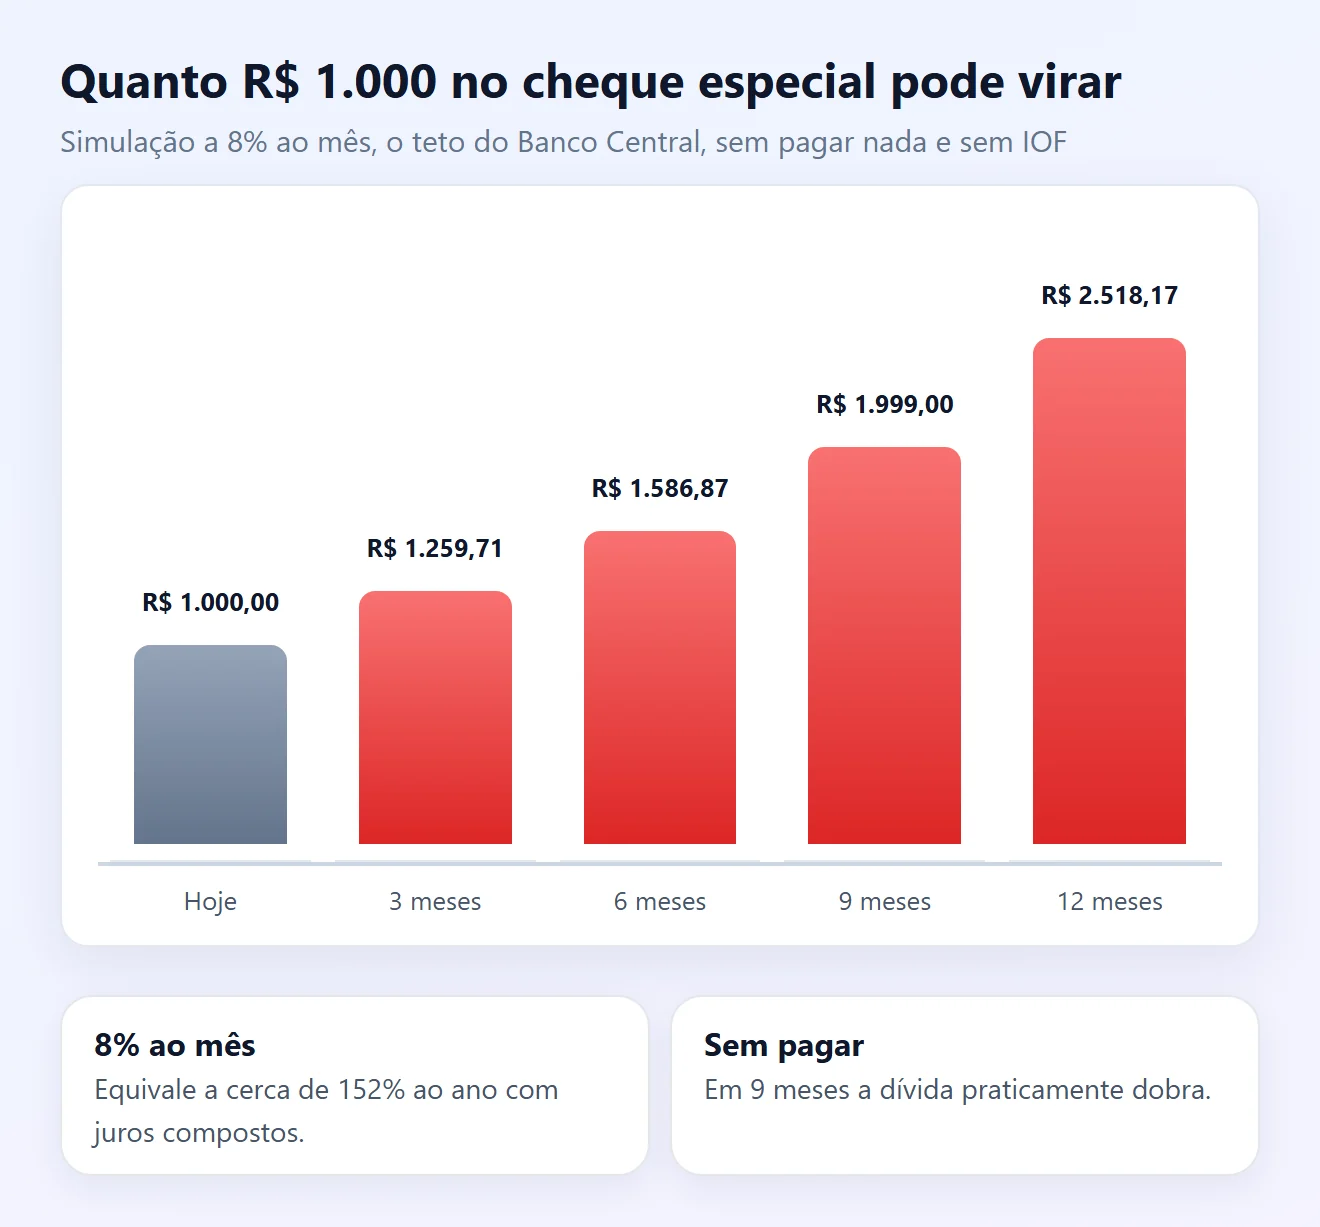
- Pela Resolução CMN 4.765, os juros do cheque especial são limitados a 8% ao mês sobre o valor usado. Parece pouco, mas com juros compostos isso dá cerca de 152% ao ano.
- Sem pagar nada, R$ 1.000 viram quase R$ 2.000 em 9 meses e mais de R$ 2.500 em um ano, fora o IOF.
- A tarifa pelo simples fato de ter limite foi revogada e declarada inconstitucional pelo STF. Hoje o custo é de juros e IOF sobre o que você usa.
Quer entender a conta? Veja como os juros compostos fazem a dívida crescer.
3Pare de aumentar o saldo negativo
- Corte por algumas semanas os gastos que não são essenciais e pague no débito ou Pix só com saldo positivo.
- Veja os débitos automáticos (contas, assinaturas, parcelas). Mude a data para logo depois do salário ou cancele o que não usa.
- Lembre que o dinheiro que entra na conta cobre primeiro o saldo negativo. Planeje o mês contando com isso.
4Tem dinheiro guardado? Use para quitar
Poupança e investimentos conservadores rendem bem menos que 8% ao mês. Manter dinheiro guardado enquanto a conta está no cheque especial costuma sair caro.
- Resgate o necessário e quite o saldo negativo de uma vez.
- Depois, volte a guardar todo mês para refazer a reserva de emergência.
- Investimento com carência ou multa de resgate? Compare o custo da multa com os juros do cheque especial.
5Troque por um crédito mais barato
Se não dá para quitar com dinheiro próprio, troque a dívida cara por uma mais barata:
- Abra a página Taxas de Juros do Banco Central e compare a média de Cheque especial com Crédito pessoal consignado e Crédito pessoal não consignado, banco por banco.
- Peça propostas e compare o Custo Efetivo Total (CET), que inclui juros, tarifas e impostos.
- Use o empréstimo só para zerar o cheque especial, e reduza o limite logo depois (passo 7).
Não troque o cheque especial pelo rotativo do cartão de crédito: ele também está entre os créditos mais caros. Veja mais em como refinanciar uma dívida.
6Peça ao banco para parcelar o saldo
- Muitos bancos oferecem transformar o saldo do cheque especial em parcelas fixas com juros menores. Peça no app, no atendimento ou na agência.
- Antes de aceitar, compare o CET do parcelamento com outras opções do passo 5.
- Escolha uma parcela que caiba no orçamento sem fazer você voltar a usar o limite.
7Reduza ou zere o limite
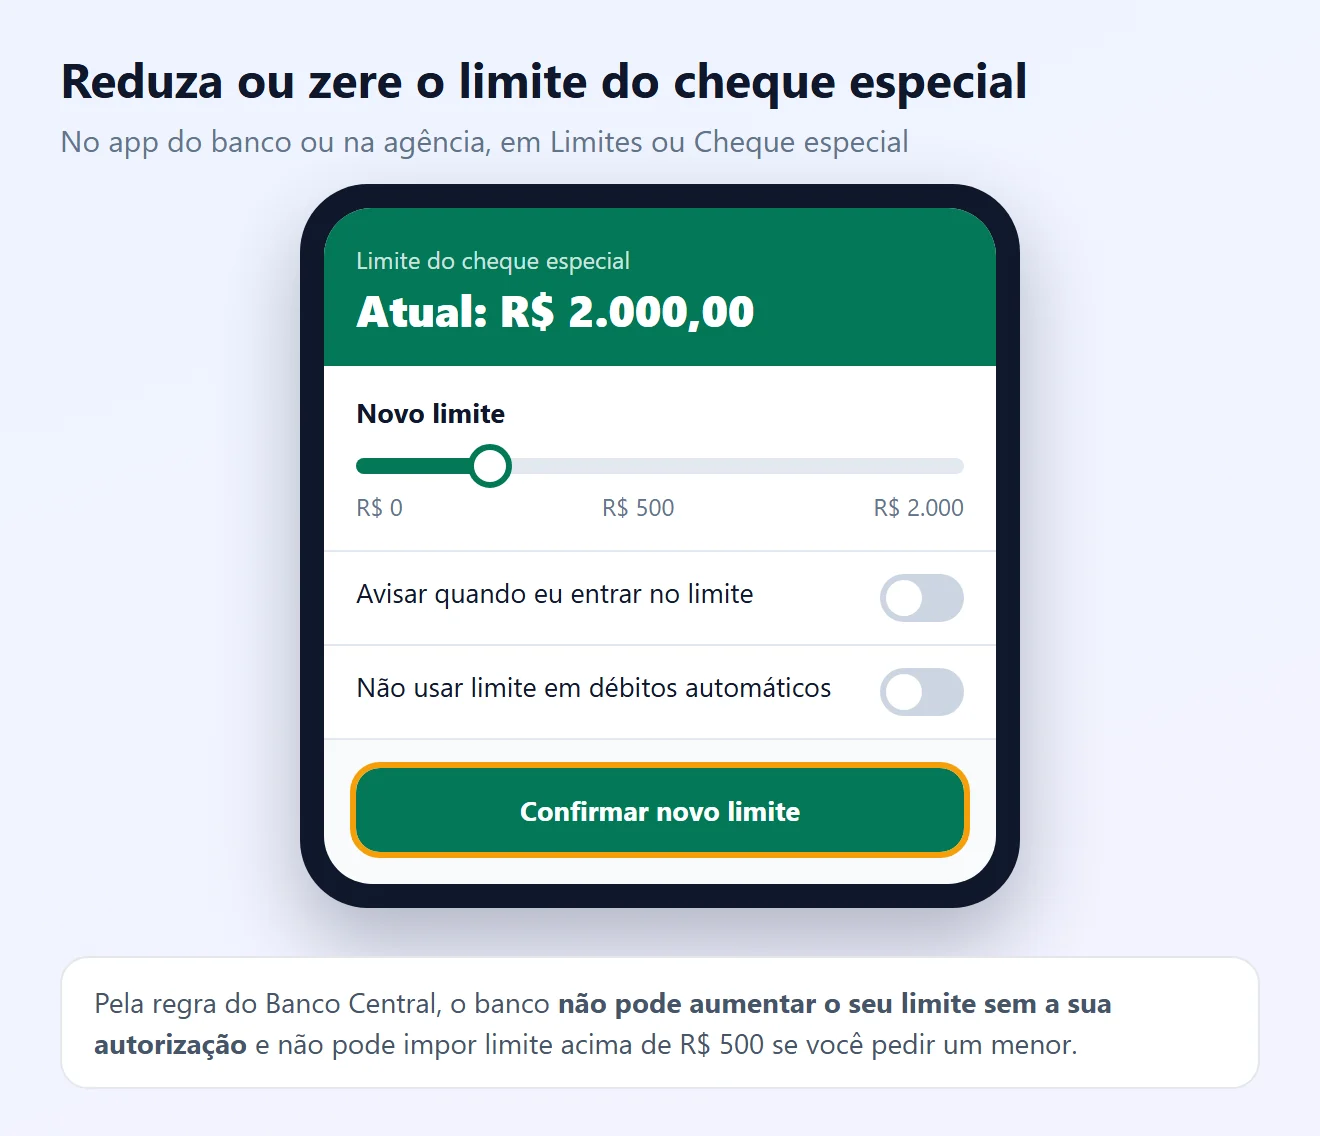
Um limite alto parece dinheiro disponível. A Resolução CMN 4.765 garante:
- O banco não pode aumentar seu limite sem a sua autorização, pedida a cada oferta de aumento.
- Se você pedir um limite mais baixo, o banco não pode impor limite acima de R$ 500.
- Se o banco reduzir o limite por conta própria, precisa avisar com 30 dias de antecedência, a não ser que o seu risco de crédito tenha piorado. Nesse caso, avisa até o momento da redução.
Procure no app a opção Limites ou Cheque especial, ou peça no atendimento.
8Monte um plano para sair e não voltar
- Liste a renda e os gastos fixos do mês. O que sobra é o valor que dá para usar na dívida.
- Separe esse valor assim que o salário cair, antes de outros gastos.
- Quitou? Continue guardando o mesmo valor até ter uma reserva de emergência. É ela que evita o cheque especial no próximo imprevisto.
9Veja todas as suas dívidas no Registrato
O Registrato, do Banco Central, mostra de graça os relatórios das suas dívidas e empréstimos em todos os bancos. Ajuda a ver se o cheque especial é a única dívida e qual pagar primeiro.
- Acesse pelo Meu BC com a conta gov.br nível prata ou ouro e a verificação em duas etapas ativada.
- Priorize sempre a dívida com juros mais altos.
10Não consegue pagar? Negocie e conheça seus direitos
- Procure o banco antes de atrasar outras contas e peça uma proposta por escrito. Veja como negociar dívida com o banco.
- Se o banco não resolver, registre reclamação no consumidor.gov.br ou no Banco Central.
- Se a soma das dívidas não cabe na renda nem cortando gastos, conheça a lei do superendividamento.
Desconfie de quem promete “limpar” dívidas mediante pagamento antecipado. Negocie só pelos canais oficiais do seu banco.
Situação e o que fazer
| Situação | Risco | O que fazer |
|---|---|---|
| Usei poucos dias, já tenho o dinheiro | Baixo | Cobrir o saldo hoje (passo 3) |
| Entro no limite todo mês | Médio | Plano de orçamento e reduzir o limite (passos 7 e 8) |
| Tenho poupança ou investimento | Médio | Resgatar e quitar (passo 4) |
| Negativo há meses | Alto | Trocar por crédito mais barato ou parcelar (passos 5 e 6) |
| Várias dívidas ao mesmo tempo | Alto | Registrato e pagar primeiro a mais cara (passo 9) |
| Renda não cobre as dívidas | Muito alto | Negociar e ver a lei do superendividamento (passo 10) |
Perguntas frequentes
O que é o cheque especial?
É um limite de crédito ligado à conta corrente. Quando o saldo fica negativo, o banco cobre a diferença e cobra juros sobre o valor usado, até você colocar dinheiro na conta.
Qual é o juro máximo do cheque especial?
Pela Resolução CMN 4.765, os juros do cheque especial de pessoas físicas e MEI são limitados a 8% ao mês sobre o valor usado. Além dos juros, há IOF.
O banco pode cobrar tarifa só por eu ter cheque especial?
Não. A tarifa pela disponibilização do limite foi revogada pela Resolução CMN 4.962 e declarada inconstitucional pelo STF na ADI 6.407.
O banco pode aumentar meu limite sem pedir?
Não. Pela regra do Banco Central, cada aumento de limite depende da sua autorização prévia.
O banco pode reduzir meu limite sem avisar?
Ele precisa avisar com pelo menos 30 dias de antecedência. A exceção é quando o seu risco de crédito piora: aí a redução pode ser imediata, com aviso até o momento em que acontece.
Como cancelar ou diminuir o cheque especial?
Peça no app, no atendimento ou na agência. Se você pedir um limite mais baixo, o banco não pode impor um limite acima de R$ 500.
Vale a pena tirar dinheiro da poupança para pagar o cheque especial?
Em geral, sim. A poupança rende bem menos que os juros do cheque especial. Depois de quitar, volte a guardar para refazer a reserva.
Empréstimo pessoal é melhor que cheque especial?
Costuma ter juros menores, principalmente o consignado. Compare as taxas na página Taxas de Juros do Banco Central e o CET de cada proposta antes de contratar.
Ficar no cheque especial suja o nome?
Usar o limite não suja o nome. Mas, se o saldo negativo passar do limite ou ficar sem pagamento, a dívida pode ir para cobrança e para os cadastros de inadimplentes.
Como ver todas as minhas dívidas com bancos?
No Registrato, do Banco Central, acessado pelo Meu BC com conta gov.br nível prata ou ouro. Os relatórios são gratuitos.
Conteúdos relacionados
Mais soluções práticas em Dívidas e endividamento.
Juros compostos na dívida: como entender e evitar o crescimento do saldo
Entenda como os juros compostos aumentam o valor de uma dívida ao longo do tempo, como identificar os encargos cobrados e quais atitudes ajudam a reduzir o impacto financeiro.
 15 min
Como negociar dívida com banco
Aprenda como negociar dívida com banco de forma segura, comparar propostas, reduzir juros e organizar parcelas sem comprometer o orçamento.
15 min
Nome negativado: como consultar e regularizar suas pendências
Saiba como consultar um nome negativado, identificar dívidas em aberto, negociar com credores e acompanhar a regularização do CPF de forma segura.
15 min
Fontes consultadas
- Banco Central do Brasil: Resolução CMN nº 4.765/2019 (cheque especial)
- Banco Central do Brasil: Taxas de Juros por modalidade e instituição
- Banco Central do Brasil: Registrato
- Consumidor.gov.br: reclamações contra empresas e bancos
As telas e o gráfico deste guia são ilustrações criadas pelo Fixfy. A simulação usa 8% ao mês sem pagamentos e sem IOF. Este conteúdo é informativo e não substitui a análise do seu contrato.