

 Dívidas e endividamento
 10 passos
Resposta rápida: o que fazer agora
- Consulte seu CPF de graça nos birôs de crédito (Serasa, Boa Vista, SPC Brasil, Quod). Cada um tem a sua lista.
- Para dívidas com bancos, veja também o Registrato do Banco Central.
- Confira se cada dívida é sua e se o valor está certo. Se estiver errada, peça a correção.
- Negocie direto com o credor, feche o acordo por escrito e guarde os comprovantes.
- Depois de quitar, o credor tem 5 dias úteis para pedir a retirada do seu nome.
Nome negativado é diferente de CPF irregular na Receita Federal. Se o aviso for “CPF pendente de regularização” ou “suspenso”, o problema é cadastral, não uma dívida: consulte a situação do CPF no site da Receita.
Qual é o seu caso?
Como limpar o nome negativado: 10 passos
1Consulte seu CPF de graça nos birôs de crédito
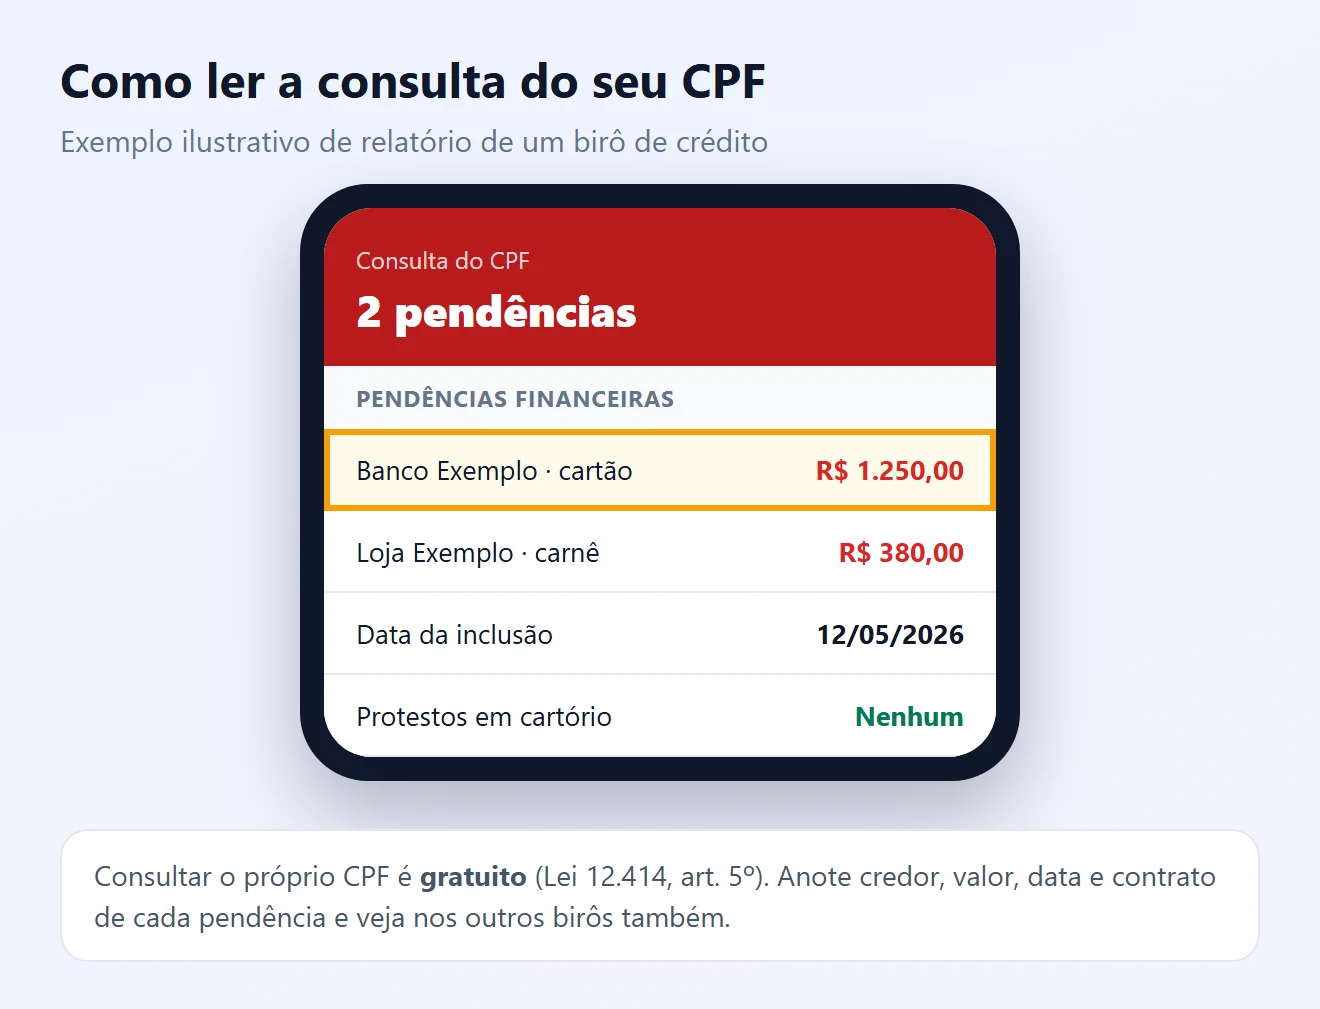
Negativação é o registro de uma dívida vencida num cadastro de inadimplentes. Os principais são Serasa, Boa Vista, SPC Brasil e Quod.
- Consulte no site ou app oficial de cada um: uma dívida pode aparecer em um e não em outro.
- A consulta do próprio CPF é gratuita. A Lei 12.414 (art. 5º) garante acesso grátis às suas informações, inclusive à pontuação de crédito.
- Anote, para cada pendência: credor, valor, data e número do contrato.
Ninguém precisa pagar para saber se está negativado. Desconfie de sites que cobram pela consulta.
2Veja as dívidas com bancos no Registrato
O Registrato, do Banco Central, mostra de graça os empréstimos, financiamentos, cartões e cheque especial em todos os bancos, inclusive o que está vencido ou foi lançado como prejuízo.
- Acesse pelo Meu BC com a conta gov.br nível prata ou ouro.
- O Registrato não é cadastro de “nome sujo”, mas ajuda a achar dívidas bancárias esquecidas e a conferir valores antes de negociar.
3Confira se a dívida é sua e está certa
- Pelo CDC (art. 43, § 2º), a inclusão no cadastro deve ser comunicada por escrito antes. Pela Súmula 359 do STJ, quem envia o aviso é o próprio cadastro (birô).
- Achou erro de valor, de data ou de dados? Peça a correção ao birô e ao credor. O CDC (art. 43, § 3º) dá ao arquivista 5 dias úteis para avisar a correção a quem recebeu a informação errada.
- Não reconhece a dívida? Pode ser fraude com seus dados. Conteste no birô e no credor, registre um boletim de ocorrência e guarde os protocolos.
Se o credor não resolver, reclame no consumidor.gov.br ou no Procon. Negativação indevida pode gerar indenização na Justiça.
4Organize as dívidas e escolha a ordem
- Calcule quanto sobra por mês depois de moradia, comida e contas básicas.
- Priorize dívidas de serviços essenciais (luz, água) e as de juros mais altos, como cartão e cheque especial.
- Veja a data de cada dívida: a anotação negativa não pode passar de 5 anos (passo 10).
Várias dívidas ao mesmo tempo? Veja como sair das dívidas.
5Negocie direto com o credor
- Use o app, site ou SAC oficial do credor, ou a plataforma de negociação do birô onde a dívida aparece. Confira se a oferta também aparece no canal oficial do credor.
- Pergunte o desconto à vista e as opções com entrada e parcelas. Dívidas antigas costumam ter descontos maiores.
- Compare o total pago, não só o valor da parcela.
Passo a passo completo em como negociar dívida com banco.
6Feche o acordo por escrito
- Antes de pagar, peça o acordo com valor total, parcelas, vencimentos e quais dívidas ele quita.
- Confirme no acordo quando o credor vai pedir a retirada do seu nome.
- Pague só boleto ou Pix gerado no canal oficial, com o credor como recebedor, e guarde todos os comprovantes.
7Não pague por “limpa nome”
- Uma negativação correta só sai com o pagamento ou acordo com o credor, ou depois de 5 anos.
- Desconfie de quem cobra antecipado para “limpar o nome” sem pagar a dívida, promete “liminar” ou pede senha e código.
- Se a negativação estiver errada, a contestação é gratuita no birô, no credor, no Procon ou no consumidor.gov.br.
8Pagou? Confira a retirada do nome
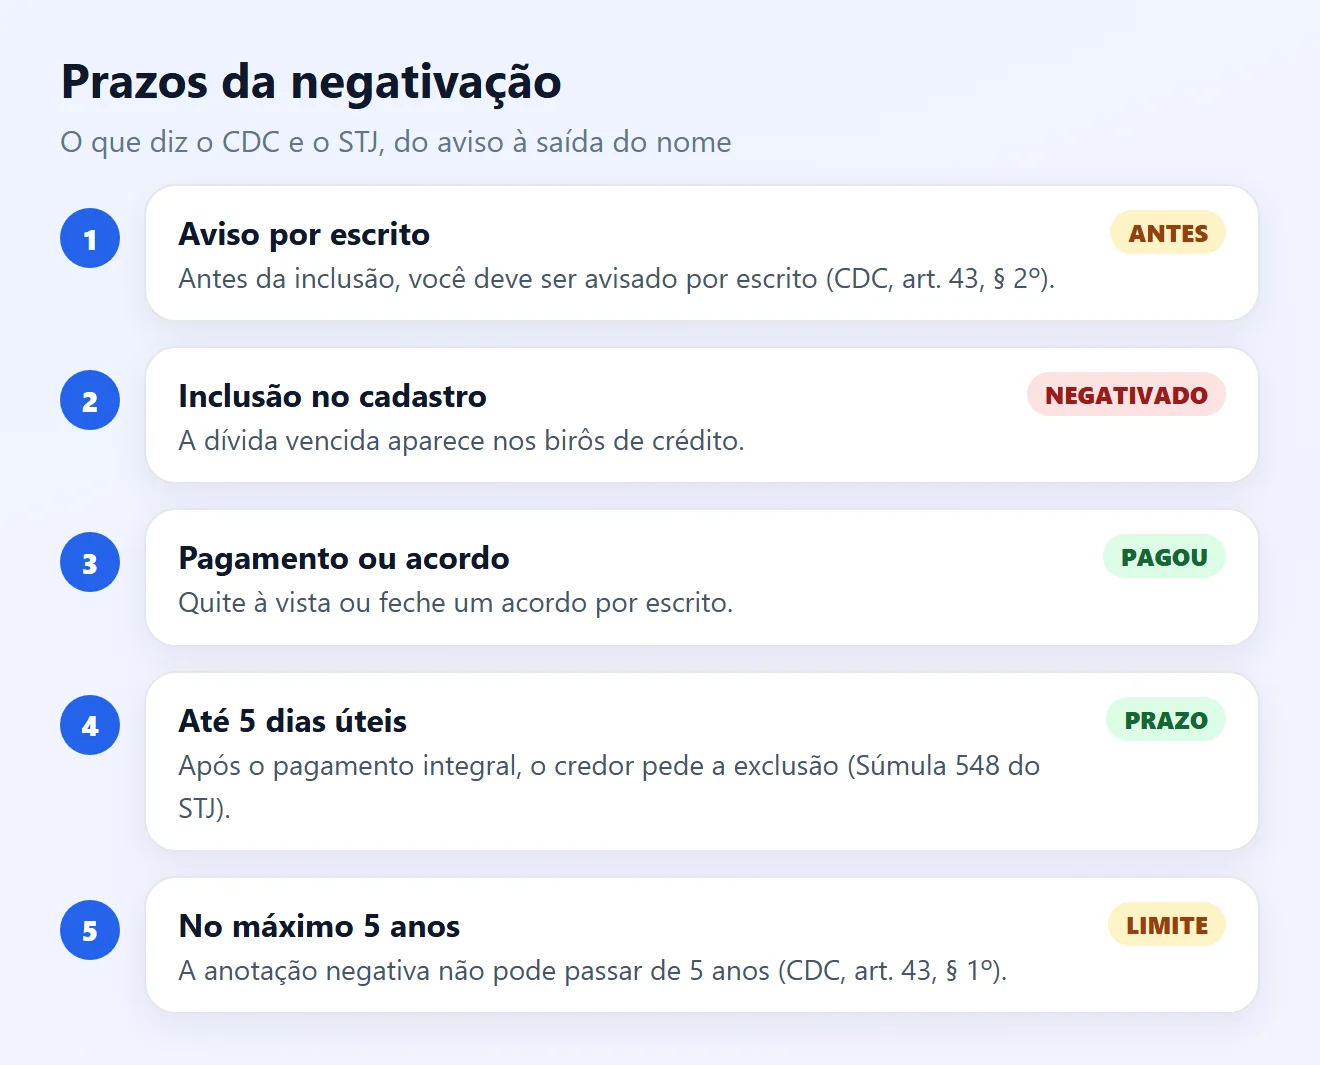
- Pela Súmula 548 do STJ, depois do pagamento integral o credor deve pedir a exclusão em até 5 dias úteis.
- Num acordo parcelado, siga o prazo combinado por escrito.
- Consulte de novo os birôs depois desse prazo. Se o nome continuar lá, envie o comprovante ao credor, peça protocolo e, sem solução, reclame no Procon ou no consumidor.gov.br.
A pontuação de crédito (score) pode demorar um pouco mais para subir. Pagar as contas em dia ajuda.
9Tem protesto em cartório? Cancele no cartório
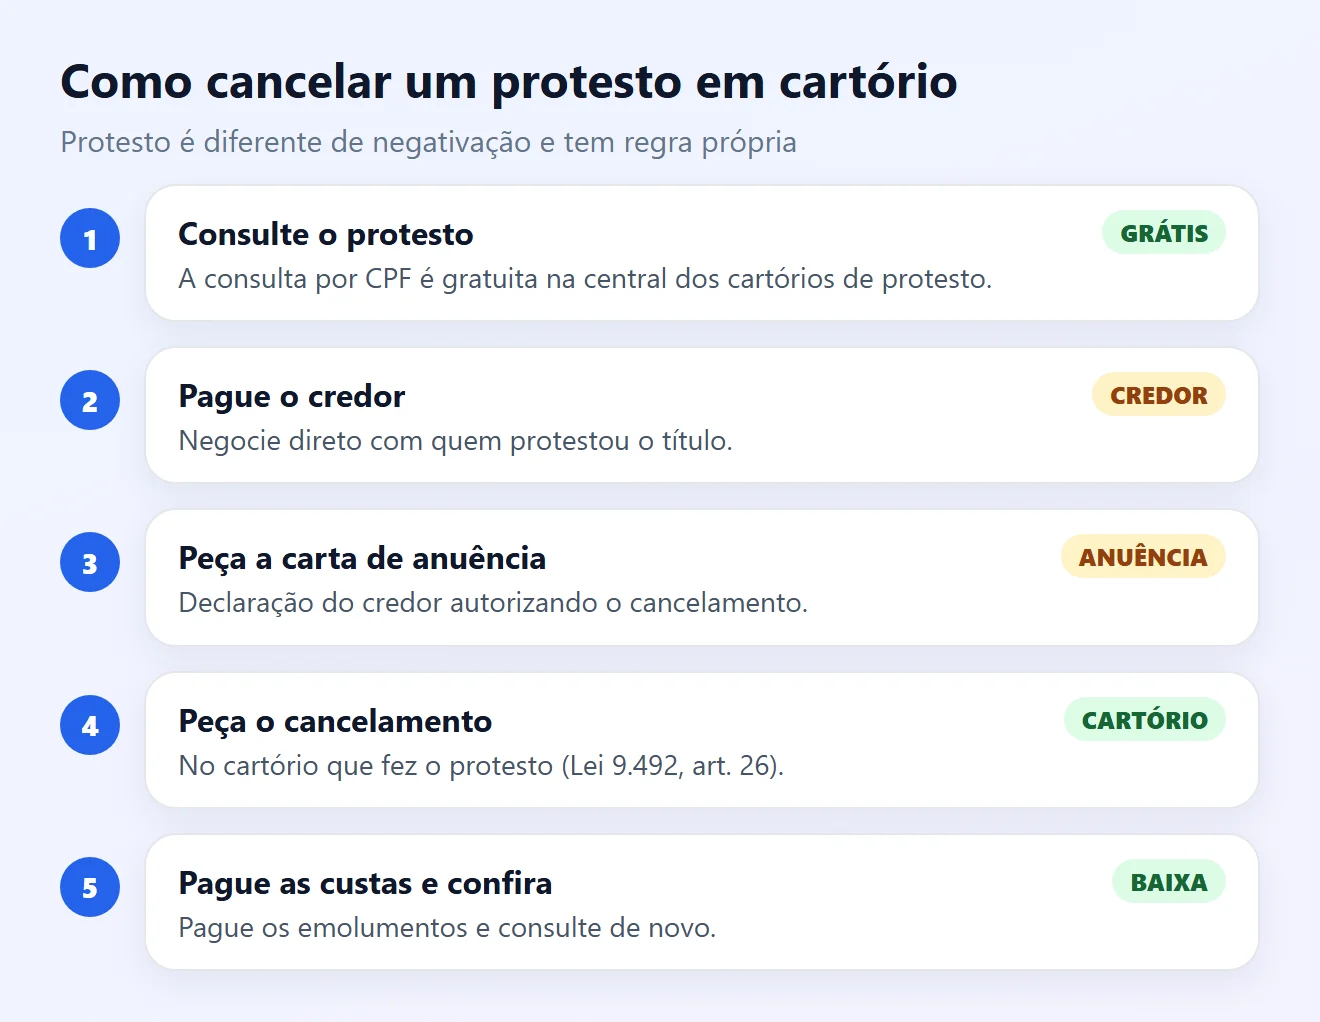
Protesto é um registro feito no tabelionato de protesto e não sai só com o pagamento ao credor.
- Consulte grátis por CPF na central dos cartórios de protesto (pesquisaprotesto.com.br).
- Pague ou negocie com o credor e peça a carta de anuência, a declaração que autoriza o cancelamento.
- Peça o cancelamento no cartório com o título original ou a carta de anuência (Lei 9.492, art. 26) e pague os emolumentos (custas do cartório).
10Entenda o prazo de 5 anos
- Pelo CDC (art. 43, § 1º), informação negativa não pode ficar nos cadastros por mais de 5 anos.
- Depois que a cobrança prescreve, os cadastros não podem mais informar a dívida de forma que dificulte o crédito (CDC, art. 43, § 5º). Para dívidas em contrato, a prescrição costuma ser de 5 anos (Código Civil, art. 206, § 5º, I).
- A dívida não some: o credor pode continuar oferecendo acordo, e o próprio banco pode negar crédito novo com base no seu histórico com ele.
Se as dívidas não cabem na renda, conheça a lei do superendividamento.
Situação e o que fazer
| Situação | O que fazer | Passo |
|---|---|---|
| Crédito negado sem saber por quê | Consultar todos os birôs e o Registrato | 1 e 2 |
| Dívida que não é sua | Contestar, boletim de ocorrência, Procon | 3 |
| Dívida certa e dinheiro para pagar | Pedir desconto à vista e acordo por escrito | 5 e 6 |
| Pagou e o nome não saiu | Cobrar a baixa após 5 dias úteis | 8 |
| Título protestado | Carta de anuência e cancelamento no cartório | 9 |
| Anotação com mais de 5 anos | Pedir a exclusão ao birô | 10 |
Perguntas frequentes
Como saber se meu nome está negativado?
Consulte seu CPF de graça no site ou app oficial de cada birô de crédito: Serasa, Boa Vista, SPC Brasil e Quod. Para dívidas com bancos, veja também o Registrato do Banco Central.
A consulta do CPF é paga?
Não. A Lei 12.414 garante o acesso gratuito às suas informações nos bancos de dados de crédito, inclusive à sua pontuação.
Quanto tempo o nome demora para sair depois de pagar?
Pela Súmula 548 do STJ, o credor deve pedir a exclusão em até 5 dias úteis depois do pagamento integral. Em acordos parcelados, vale o prazo escrito no acordo.
Fui negativado sem aviso. Isso é permitido?
Não. O CDC exige comunicação por escrito antes da inclusão, e a Súmula 359 do STJ diz que esse aviso cabe ao cadastro de proteção ao crédito. Se não houve aviso, reclame no birô e no Procon.
Quanto tempo uma dívida fica no Serasa?
No máximo 5 anos. O CDC (art. 43, § 1º) proíbe informação negativa por período maior que esse.
Depois de 5 anos a dívida deixa de existir?
Não. A anotação sai dos cadastros, mas a dívida continua existindo. O credor pode oferecer acordo, e o banco pode considerar seu histórico interno.
Negativação e protesto são a mesma coisa?
Não. A negativação fica nos birôs de crédito. O protesto é registrado em cartório e precisa ser cancelado no próprio cartório, com o título ou a carta de anuência do credor.
Como cancelar um protesto em cartório?
Pague o credor, peça a carta de anuência e solicite o cancelamento no tabelionato de protesto, pagando as custas. A regra está no art. 26 da Lei 9.492.
Empresas de “limpa nome” funcionam?
Uma negativação correta só sai com pagamento, acordo ou após 5 anos. Desconfie de quem cobra antecipado para limpar o nome sem pagar a dívida. Contestar uma negativação errada é gratuito.
CPF pendente na Receita é o mesmo que nome sujo?
Não. CPF pendente de regularização ou suspenso é um problema cadastral na Receita Federal. Nome negativado é dívida registrada nos birôs de crédito.
Conteúdos relacionados
Mais soluções práticas em Dívidas e endividamento.
Cheque especial: como sair do uso frequente
Entenda como funciona o cheque especial, conheça seus custos e aprenda estratégias para reduzir a dependência desse limite emergencial antes que a dívida cresça.
 15 min
Juros compostos na dívida: como entender e evitar o crescimento do saldo
Entenda como os juros compostos aumentam o valor de uma dívida ao longo do tempo, como identificar os encargos cobrados e quais atitudes ajudam a reduzir o impacto financeiro.
15 min
Como negociar dívida com banco
Aprenda como negociar dívida com banco de forma segura, comparar propostas, reduzir juros e organizar parcelas sem comprometer o orçamento.
15 min
Fontes consultadas
- Planalto: Código de Defesa do Consumidor (Lei nº 8.078/1990), art. 43
- Planalto: Lei nº 12.414/2011 (Cadastro Positivo), art. 5º
- Planalto: Lei nº 9.492/1997 (protesto de títulos), art. 26
- Planalto: Código Civil (Lei nº 10.406/2002), art. 206
- STJ: credor tem cinco dias úteis após a quitação para pedir a exclusão (origem da Súmula 548)
- STJ: notificação prévia do devedor (Súmulas 359 e 404)
- Banco Central do Brasil: Registrato
- Consumidor.gov.br: reclamações contra empresas e bancos
As telas deste guia são ilustrações criadas pelo Fixfy, com nomes e valores de exemplo. Este conteúdo é informativo e não substitui orientação jurídica.