

 Dívidas e endividamento
 10 passos
Resposta rápida: o que fazer agora
- Ache a taxa de juros mensal e anual e o Custo Efetivo Total (CET) no contrato, na fatura ou no app.
- Converta a taxa para ao ano: 3% ao mês dão 42,58% ao ano; 8% ao mês, 151,82%.
- Pague primeiro a dívida mais cara (rotativo do cartão e cheque especial) e não fique só no mínimo.
- Antecipe parcelas: a lei garante desconto proporcional dos juros.
- Troque a dívida por um crédito mais barato ou negocie com o banco antes de atrasar.
Qual é o seu caso?
Como controlar os juros compostos da dívida: 10 passos
- Ache a taxa e o CETNo contrato, na fatura ou no app: taxa mensal, anual e total a pagar.Ver como fazer →
- Converta para ao ano2% ao mês viram 26,82% ao ano. 8% ao mês, 151,82%.Ver como fazer →
- Pague a mais cara primeiroCartão rotativo e cheque especial antes de tudo.Ver como fazer →
- Antecipe parcelasPagar antes dá desconto proporcional dos juros, por lei.Ver como fazer →
- Troque ou negocieCrédito mais barato, portabilidade ou acordo com o banco.Ver como fazer →
1Entenda o que são juros sobre juros
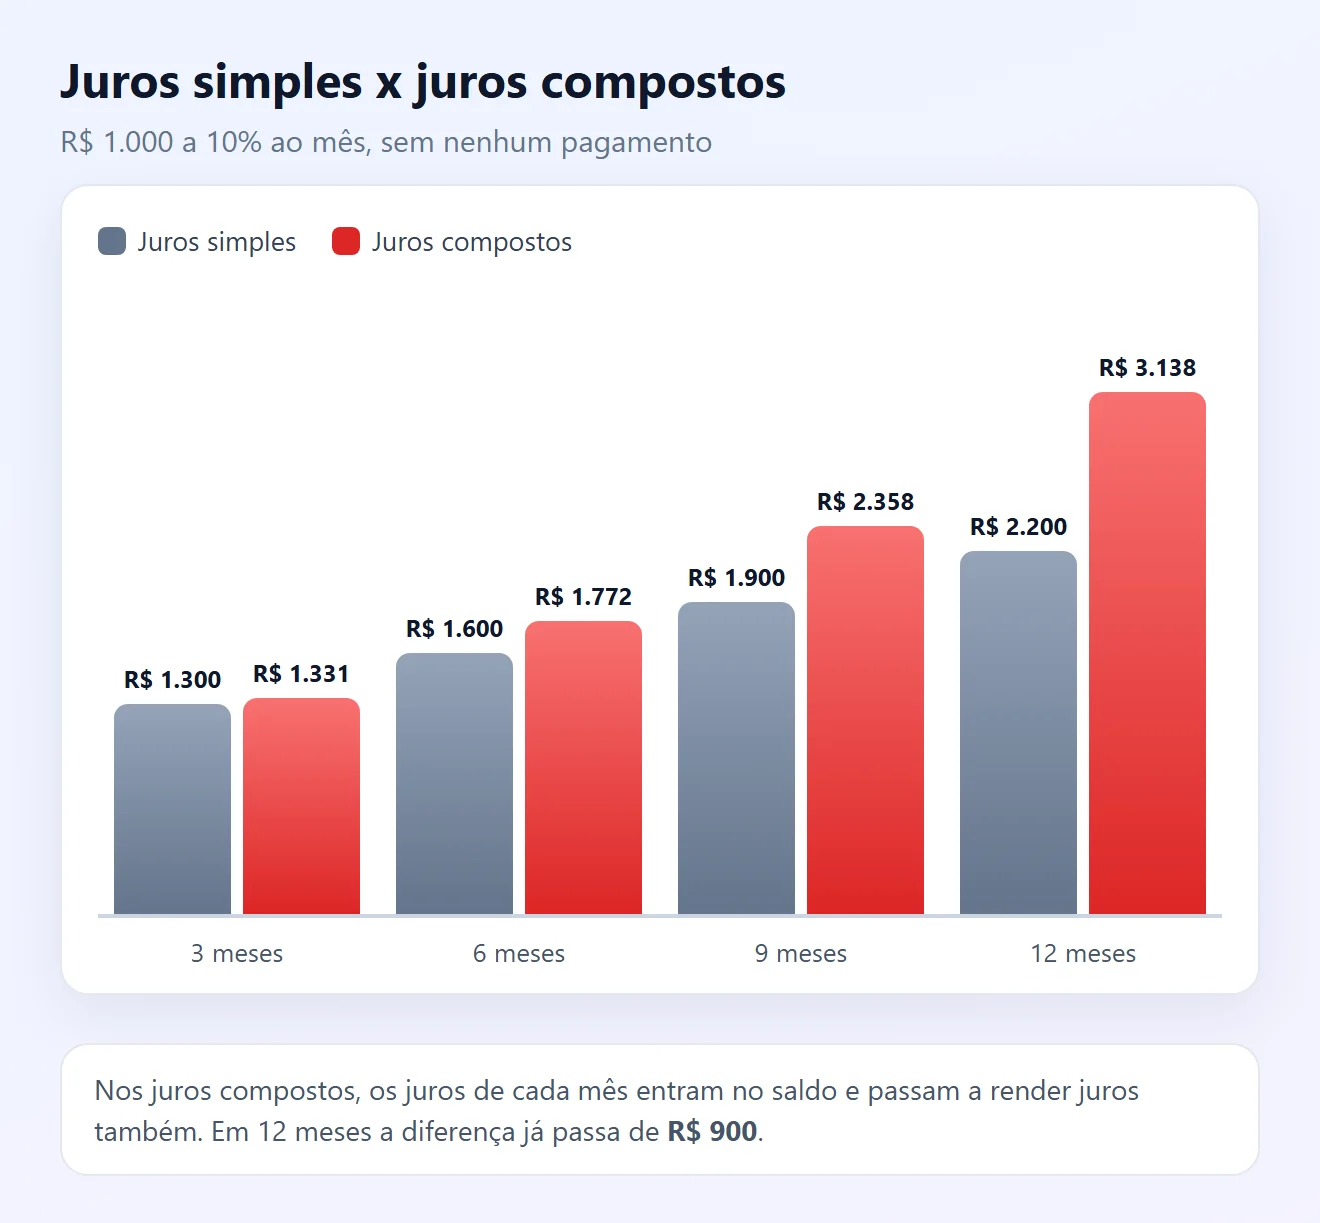
Nos juros simples, a taxa incide sempre sobre o valor original. Nos juros compostos, os juros de cada mês entram no saldo e, no mês seguinte, também passam a gerar juros. É assim que funcionam o cartão, o cheque especial e a maioria dos empréstimos.
- Fórmula: saldo = valor × (1 + taxa)meses.
- R$ 1.000 a 10% ao mês, sem pagar nada: R$ 2.200 em um ano com juros simples e R$ 3.138 com juros compostos.
- Quanto mais tempo a dívida fica parada, mais rápido ela cresce. Por isso cada mês conta.
2Descubra a taxa e o custo total da sua dívida
O Código de Defesa do Consumidor (art. 52) obriga quem concede crédito a informar, antes da contratação:
- a taxa efetiva anual de juros e os juros de mora;
- os acréscimos legais, o número e a periodicidade das prestações;
- a soma total a pagar, com e sem financiamento.
Procure esses dados no contrato, na fatura do cartão ou no app. Compare sempre pelo CET (Custo Efetivo Total), que inclui juros, tarifas, seguros e impostos. Não achou? Peça ao banco por escrito.
3Converta a taxa mensal para ao ano
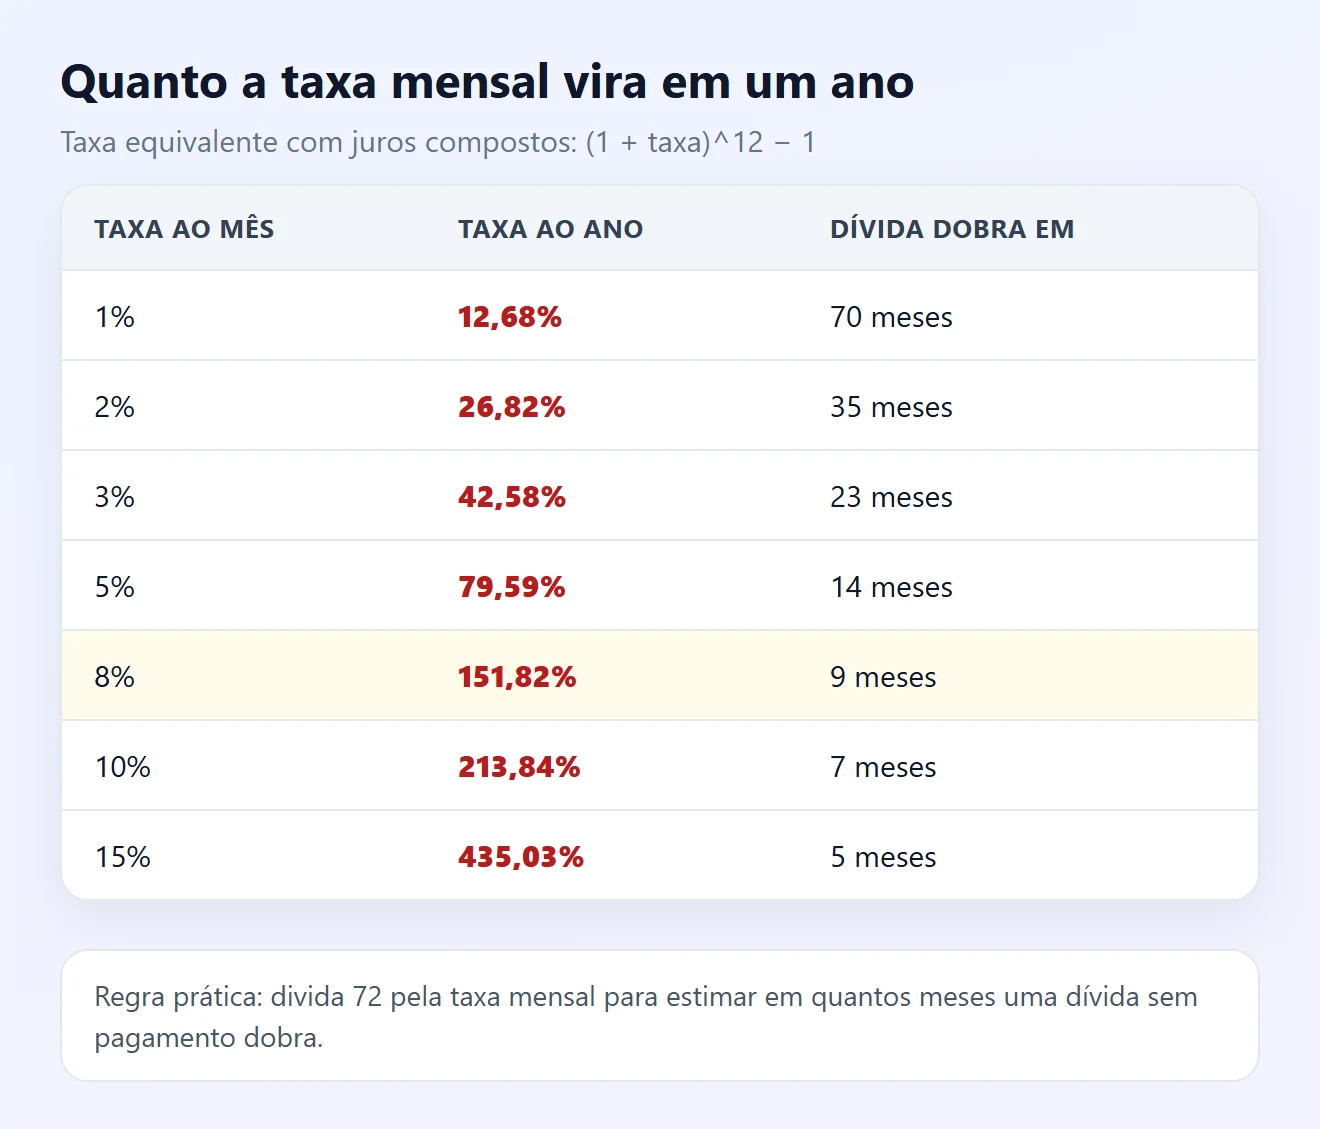
Taxa mensal engana: 8% ao mês não são 96% ao ano. Com juros compostos a conta é:
taxa anual = (1 + taxa mensal)^12 − 1
8% ao mês → 1,08^12 − 1 = 151,82% ao ano
- Regra do 72: divida 72 pela taxa mensal para ter uma ideia de em quantos meses uma dívida sem pagamento dobra. A 8% ao mês, cerca de 9 meses.
- Compare as taxas das suas dívidas com a média do mercado na página Taxas de Juros do Banco Central.
4Use a Calculadora do Cidadão do Banco Central
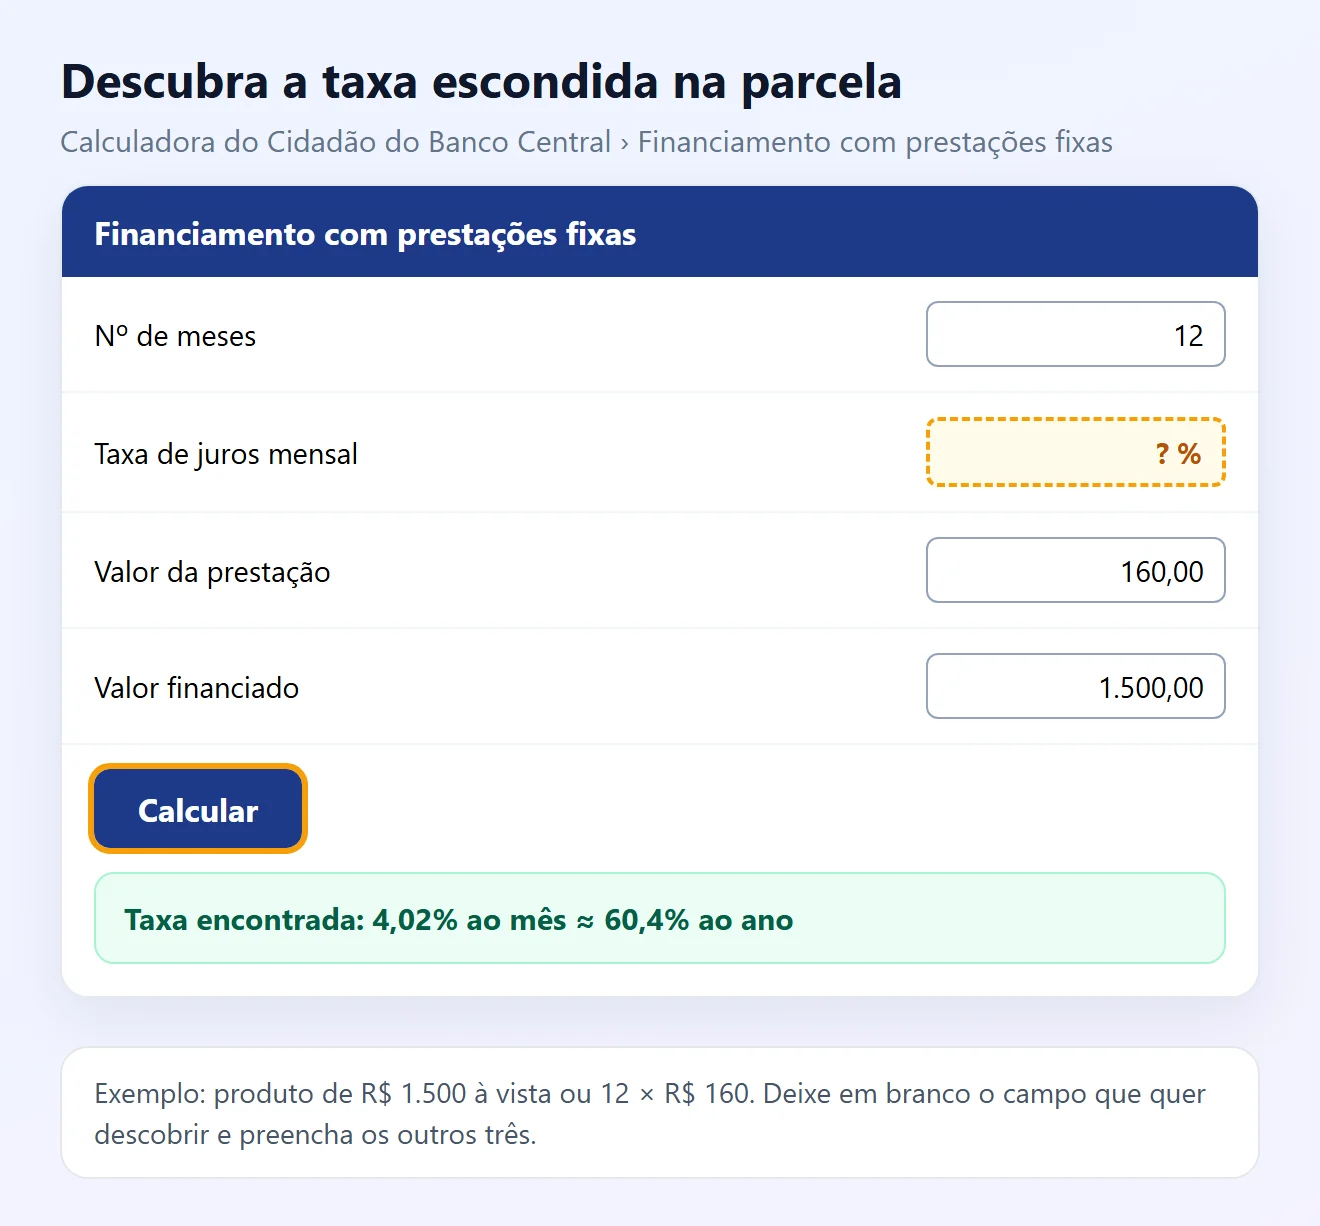
Só sabe o valor da parcela? A calculadora gratuita do Banco Central descobre a taxa escondida:
- Abra a Calculadora do Cidadão e escolha Financiamento com prestações fixas.
- Preencha três campos: número de meses, valor da prestação e valor financiado (o preço à vista).
- Deixe em branco a taxa de juros mensal e clique em Calcular.
Exemplo: R$ 1.500 à vista ou 12 × R$ 160 dá 4,02% ao mês, cerca de 60% ao ano. O “sem juros” nem sempre é sem juros.
5Pague primeiro a dívida mais cara
- Liste todas as dívidas com saldo, parcela e taxa ao mês. O Registrato, do Banco Central, mostra de graça as dívidas em todos os bancos.
- Pague o mínimo obrigatório de todas, para não atrasar nenhuma.
- Coloque todo o dinheiro extra na dívida de juros mais altos. Quando ela acabar, passe para a seguinte.
Em geral, o rotativo do cartão e o cheque especial estão entre os créditos mais caros. Veja como sair do cheque especial.
6Não pague só o mínimo ou só os juros
- Se você paga só os juros do mês, o saldo não diminui. Se paga menos que os juros, a dívida cresce mesmo com pagamento.
- Pagar só o mínimo da fatura deixa o resto no rotativo, que volta a render juros compostos no mês seguinte.
- Pague o máximo que conseguir acima do mínimo. Cada real a mais deixa de gerar juros nos meses seguintes.
7Dívida no cartão: conheça o teto de 100%
Desde 2024, a Lei 14.690/2023 (art. 28) e a Resolução CMN 5.112/2023 protegem quem tem dívida no rotativo ou no parcelamento da fatura:
- Os juros e encargos dessas dívidas, somados, não podem passar de 100% do valor original da dívida.
- A fatura precisa mostrar separados o valor original e os encargos cobrados.
- Você pode pedir a qualquer momento a renegociação do saldo, dentro do mesmo limite de 100%.
Exemplo: dívida original de R$ 2.000 no rotativo pode chegar no máximo a R$ 4.000 com juros e encargos. Cobrança acima disso? Reclame no banco e, se não resolver, no Banco Central.
8Antecipe parcelas e ganhe desconto nos juros
O CDC (art. 52, § 2º) garante quitar a dívida antes, total ou parcialmente, com redução proporcional dos juros e demais acréscimos.
- Exemplo: empréstimo de R$ 5.000 a 3% ao mês em 24 parcelas de R$ 295,24. Na metade, faltam 12 parcelas, ou R$ 3.542,88 se pagas em dia.
- Quitando de uma vez, o saldo devedor fica em cerca de R$ 2.938,79: uma economia de mais de R$ 600.
- Na antecipação parcial, prefira quitar as últimas parcelas, que são as que carregam mais juros a descontar.
Peça ao banco o valor de quitação antecipada pelo app ou atendimento e confira se o desconto foi aplicado.
9Troque por um crédito mais barato
- Compare na página Taxas de Juros do Banco Central quanto cada banco cobra em cada modalidade. O consignado costuma ser mais barato que crédito pessoal, cartão e cheque especial.
- Use a portabilidade de crédito: outro banco pode assumir a sua dívida com juros menores. Desde a Resolução CMN 5.112, isso também vale para saldos do cartão e do cheque especial.
- Compare sempre o CET, não só a taxa, e use o novo crédito só para quitar a dívida cara.
Passo a passo completo em como refinanciar uma dívida.
10Atrasou? Conheça o limite da multa e negocie
- Pelo CDC (art. 52, § 1º), a multa por atraso em dívidas de crédito ao consumidor não pode passar de 2% do valor da prestação. Além dela, correm juros de mora.
- Procure o banco o quanto antes e peça uma proposta por escrito, com o valor total e o CET. Veja como negociar dívida com o banco.
- Banco não resolve? Registre reclamação no consumidor.gov.br ou no Banco Central.
- Se as dívidas não cabem na renda nem cortando gastos, conheça a lei do superendividamento.
Desconfie de quem promete “limpar” dívidas mediante pagamento antecipado. Negocie só pelos canais oficiais do seu banco.
Situação e o que fazer
| Situação | Risco | O que fazer |
|---|---|---|
| Não sei a taxa que pago | Médio | Contrato, CET e Calculadora do Cidadão (passos 2 e 4) |
| Pago só o mínimo do cartão | Alto | Pagar acima do mínimo e renegociar (passos 6 e 7) |
| Várias dívidas ao mesmo tempo | Alto | Listar e pagar primeiro a mais cara (passo 5) |
| Tenho um dinheiro extra | Baixo | Antecipar parcelas com desconto (passo 8) |
| Juros acima da média do mercado | Alto | Portabilidade ou crédito mais barato (passo 9) |
| Parcelas atrasadas | Muito alto | Negociar e, se preciso, superendividamento (passo 10) |
Perguntas frequentes
O que são juros compostos em uma dívida?
São juros calculados sobre o saldo que já inclui os juros dos meses anteriores. Por isso a dívida cresce cada vez mais rápido quando não é paga.
Qual a diferença entre juros simples e compostos?
Nos juros simples a taxa incide sempre sobre o valor original. Nos compostos incide sobre o saldo atualizado. R$ 1.000 a 10% ao mês viram R$ 2.200 em um ano com juros simples e R$ 3.138 com juros compostos.
Como transformar a taxa mensal em anual?
Use a fórmula (1 + taxa mensal)^12 − 1. Por exemplo, 3% ao mês equivalem a 42,58% ao ano, e 8% ao mês a 151,82% ao ano.
Como descobrir os juros de uma compra parcelada?
Na Calculadora do Cidadão do Banco Central, em Financiamento com prestações fixas, informe o número de meses, o valor da parcela e o preço à vista, deixe a taxa em branco e clique em Calcular.
Os juros do cartão de crédito têm limite?
Sim. Pela Lei 14.690/2023, os juros e encargos do rotativo e do parcelamento da fatura, somados, não podem passar de 100% do valor original da dívida.
Tenho direito a desconto se pagar a dívida antes?
Sim. O Código de Defesa do Consumidor (art. 52, § 2º) garante a redução proporcional dos juros na quitação antecipada, total ou parcial.
Qual é a multa máxima por atraso?
Em dívidas de crédito ao consumidor, a multa de mora não pode passar de 2% do valor da prestação (CDC, art. 52, § 1º). Os juros de mora são cobrados à parte.
O que é CET?
É o Custo Efetivo Total: a taxa que soma juros, tarifas, seguros e impostos do crédito. É o melhor número para comparar propostas.
Qual dívida devo pagar primeiro?
A de juros mais altos, mantendo o mínimo das outras em dia. Em geral, rotativo do cartão e cheque especial vêm antes de empréstimos e financiamentos.
Posso levar minha dívida para outro banco?
Sim, pela portabilidade de crédito. O novo banco quita a dívida antiga e você passa a pagar a ele, com juros que devem ser menores. Desde a Resolução CMN 5.112, isso vale também para saldos do cartão e do cheque especial.
Conteúdos relacionados
Mais soluções práticas em Dívidas e endividamento.
Cheque especial: como sair do uso frequente
Entenda como funciona o cheque especial, conheça seus custos e aprenda estratégias para reduzir a dependência desse limite emergencial antes que a dívida cresça.
 15 min
Como negociar dívida com banco
Aprenda como negociar dívida com banco de forma segura, comparar propostas, reduzir juros e organizar parcelas sem comprometer o orçamento.
15 min
Nome negativado: como consultar e regularizar suas pendências
Saiba como consultar um nome negativado, identificar dívidas em aberto, negociar com credores e acompanhar a regularização do CPF de forma segura.
15 min
Fontes consultadas
- Planalto: Código de Defesa do Consumidor, Lei nº 8.078/1990 (art. 52)
- Planalto: Lei nº 14.690/2023 (art. 28, teto de juros do cartão)
- Banco Central do Brasil: Resolução CMN nº 5.112/2023 (cartão de crédito e portabilidade)
- Banco Central do Brasil: Calculadora do Cidadão
- Banco Central do Brasil: Taxas de Juros por modalidade e instituição
- Banco Central do Brasil: Registrato
Os gráficos, a tabela e a tela da calculadora deste guia são ilustrações criadas pelo Fixfy. As simulações não incluem IOF, tarifas nem seguros. Este conteúdo é informativo e não substitui a análise do seu contrato.