

 Dívidas e endividamento
 10 passos
Resposta rápida: refinanciar vale a pena?
- Vale quando a nova operação tem CET menor e o total a pagar não aumenta, ou quando a parcela menor é o que evita atrasar.
- Só alongar o prazo com a mesma taxa deixa a parcela menor, mas a dívida bem mais cara.
- A portabilidade é um direito: outro banco quita sua dívida e você paga a ele, com juros menores e sem custo de transferência.
- Antes de assinar, peça o CET e o demonstrativo de cálculo: o banco é obrigado a mostrar (Res. CMN 4.881).
- Cuidado ao dar casa ou carro em garantia: no atraso, você pode perder o bem.
Qual é o seu caso?
Refinanciar dívida: 10 passos para não pagar mais
1Levante os dados do contrato atual
- No app ou no SAC do banco, peça o saldo devedor atualizado e o número do contrato.
- Anote a taxa de juros mensal, o CET, o valor da parcela e quantas parcelas faltam.
- Veja se há garantia (imóvel, veículo) ou desconto em folha (consignado).
- Confira todas as suas dívidas com bancos no Registrato do Banco Central, de graça, com a conta gov.br prata ou ouro.
2Conheça as formas de refinanciar
- Refinanciar no mesmo banco: o contrato é refeito com novo prazo, nova parcela e, às vezes, nova taxa.
- Portabilidade: outro banco quita a dívida no seu banco e você passa a pagar a ele, com condições melhores (passo 5).
- Consolidar dívidas: um empréstimo mais barato quita várias dívidas caras, como cartão e cheque especial (passo 6).
- Crédito com garantia ou consignado: juros menores, mas com casa, carro ou salário comprometidos (passo 7).
3Faça a conta: parcela menor não é dívida menor
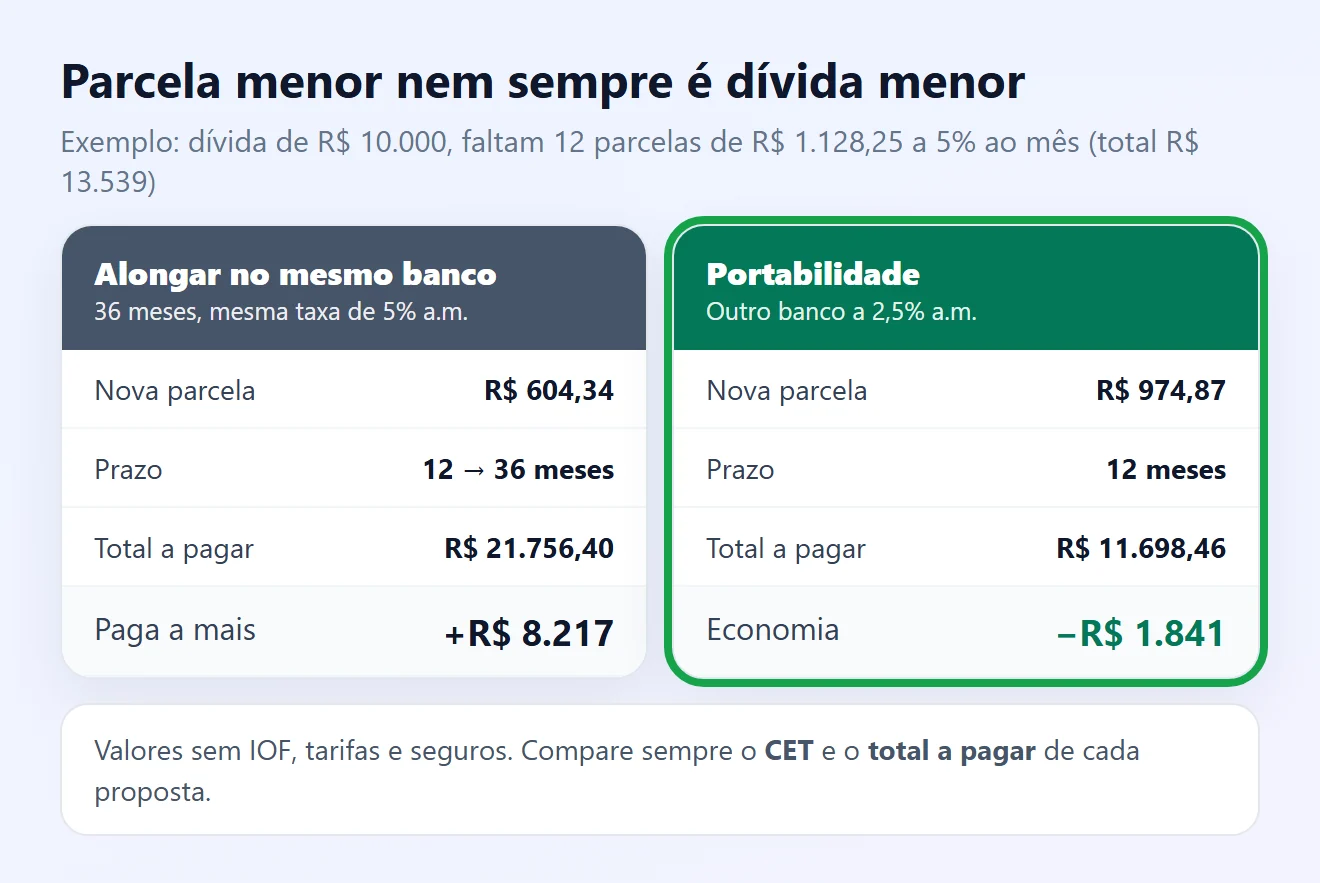
No exemplo, alongar a dívida de 12 para 36 meses com a mesma taxa reduz a parcela quase pela metade, mas faz você pagar R$ 8.217 a mais. Já trocar para uma taxa menor reduz a parcela e o total.
- Multiplique a nova parcela pelo número de parcelas e compare com o que falta pagar hoje.
- Use a Calculadora do Cidadão do Banco Central para achar a parcela ou a taxa de uma proposta.
- Veja a taxa média de cada tipo de crédito na página Taxas de Juros do Banco Central para saber se a oferta é cara.
4Compare propostas pelo CET e pelo total
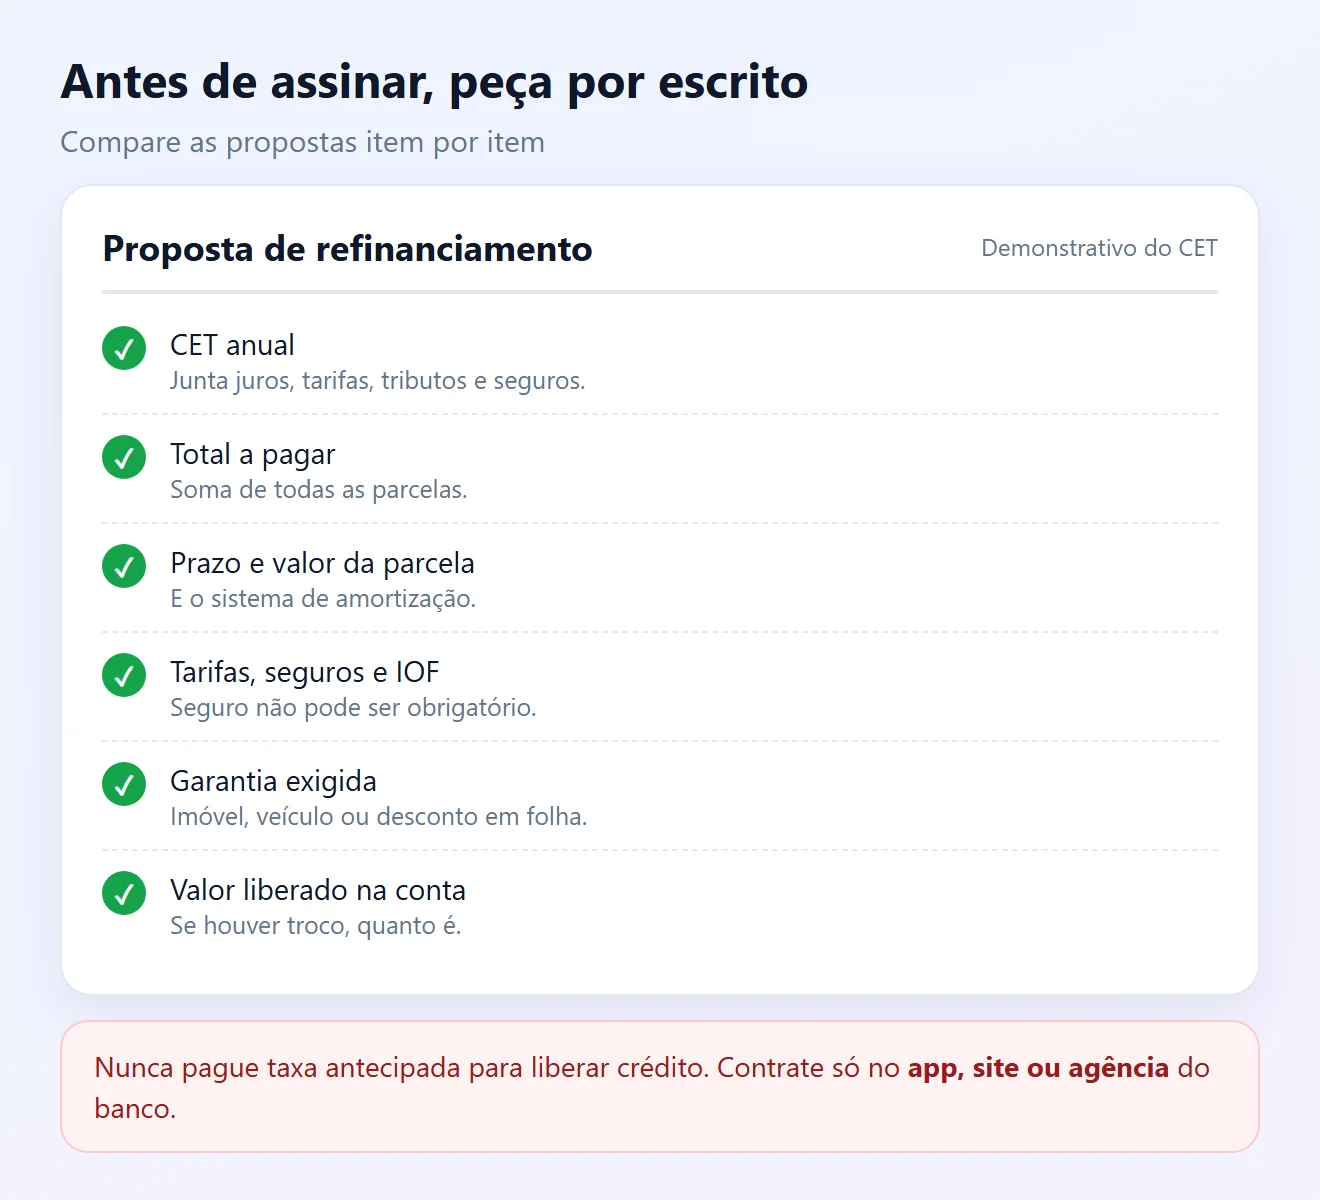
O Custo Efetivo Total (CET) é a taxa anual que junta juros, tarifas, tributos, seguros e outras despesas da operação (Res. CMN 4.881). Por isso compara propostas melhor que a taxa de juros sozinha.
- O banco deve informar o CET antes da contratação e entregar o demonstrativo de cálculo, com o valor em reais de cada item e o total das parcelas.
- Pelo CDC (art. 52), você tem direito a saber a taxa efetiva anual, o número de parcelas e a soma total a pagar.
- Seguro ou outro produto não pode ser condição para liberar o crédito: é venda casada, proibida pelo CDC (art. 39, I).
5Peça a portabilidade para outro banco
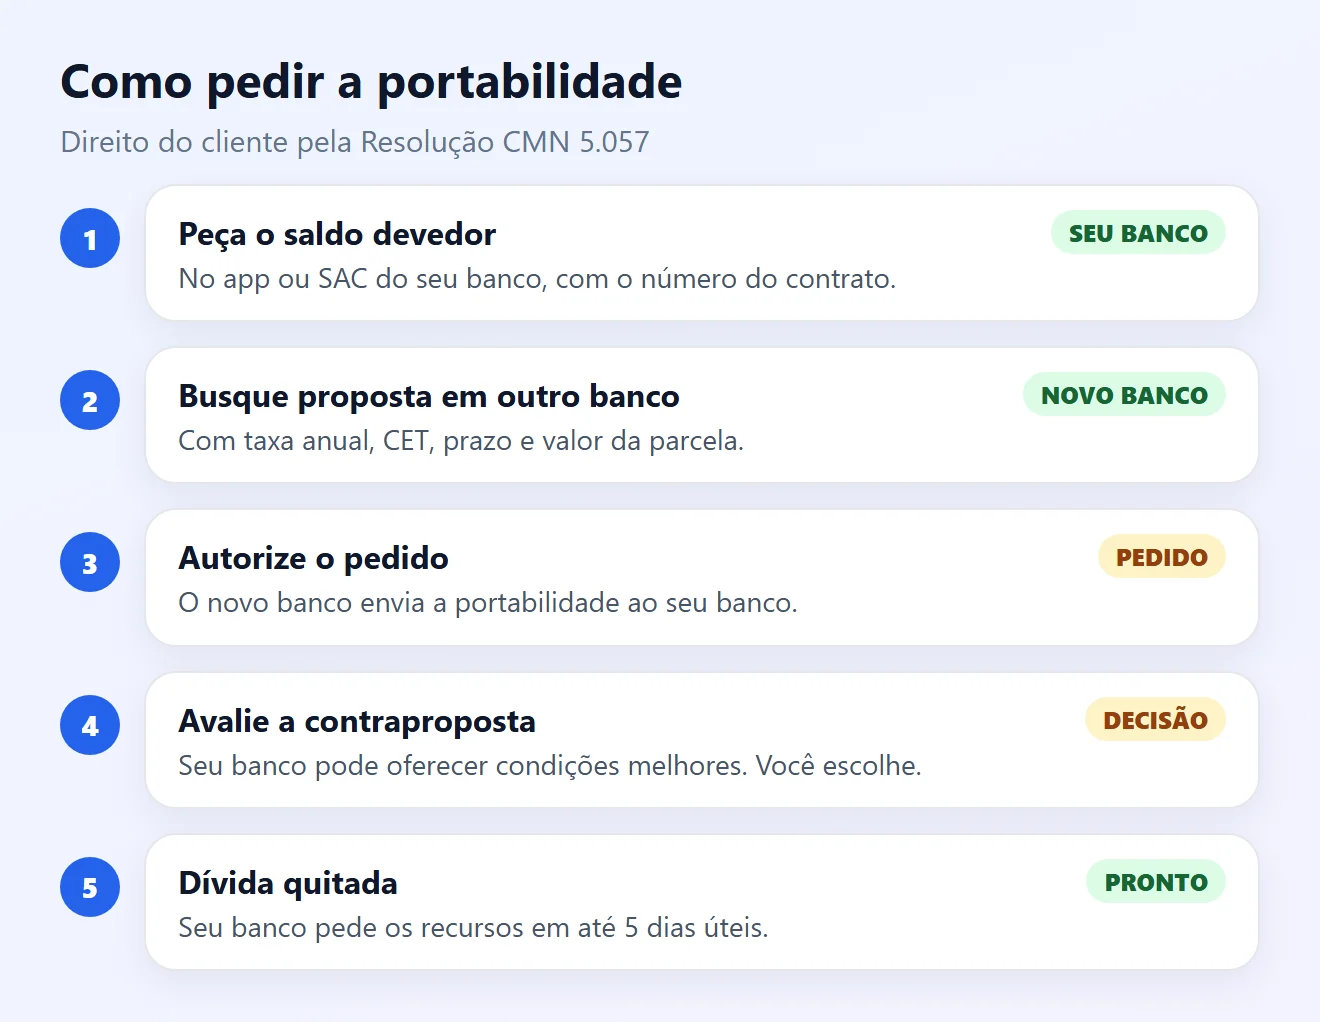
A portabilidade é um direito do cliente, e o banco atual tem de aceitá-la quando você pede (Res. CMN 5.057). Vale para empréstimos, financiamentos, cheque especial e saldo da fatura do cartão.
- Peça a proposta ao novo banco: ele tem de mostrar taxa anual, CET, prazo, sistema de amortização e valor da parcela.
- Autorize formalmente o pedido. O novo banco envia a requisição ao seu banco.
- Seu banco tem até 5 dias úteis (3 dias úteis pelo Open Finance) para pedir os recursos e quitar a dívida.
- O valor e o prazo no novo banco não podem passar do saldo devedor e do prazo que falta (salvo se mudar a modalidade de crédito).
- Se a nova parcela for maior, o novo banco precisa da sua concordância formal.
- Os custos de troca de informações e transferência não podem ser cobrados de você.
Seu banco pode fazer uma contraproposta para você ficar. Compare o CET das duas e escolha. Você pode desistir antes da quitação.
6Troque dívida cara por dívida barata
- Rotativo do cartão e cheque especial estão entre os créditos mais caros. Quitar esses saldos com um empréstimo de juros menores costuma reduzir o custo.
- Use o dinheiro novo só para quitar as dívidas, direto no credor, e peça o comprovante de quitação.
- Depois, reduza o limite do cartão e do cheque especial para não voltar a usá-los.
Sem disciplina, a consolidação vira duas dívidas: o empréstimo novo e o cartão de novo no rotativo.
7Pense duas vezes antes de dar garantia
Crédito com garantia tem juros menores porque o banco corre menos risco. Quem corre o risco é você:
- Imóvel em garantia (alienação fiduciária): com parcela vencida, o cartório intima você; sem pagamento em 15 dias, a propriedade passa ao credor (Lei 9.514/1997, art. 26).
- Veículo em garantia: comprovado o atraso, o credor pode pedir a busca e apreensão do carro (Decreto-Lei 911/1969).
- Consignado: a parcela sai direto do salário ou benefício, então sobra menos renda todo mês.
Só faz sentido para quitar dívidas bem mais caras e com uma parcela que cabe com folga no orçamento.
8Cuidado com o “troco” e com ofertas por mensagem
- Refinanciamento com troco libera dinheiro extra, mas aumenta o saldo e reinicia o prazo. Só aceite se for para quitar outra dívida mais cara.
- Contrate só pelo app, site ou agência do banco. Não use links recebidos por WhatsApp, SMS ou e-mail.
- Nunca pague taxa antecipada para “liberar” crédito ou portabilidade: é golpe comum.
9Quite ou amortize antes quando puder
- Pelo CDC (art. 52, § 2º), você pode quitar a dívida antes, total ou parcialmente, com redução proporcional dos juros e demais acréscimos.
- O banco não pode cobrar tarifa pela liquidação antecipada (Res. CMN 3.516).
- Ao amortizar, peça para reduzir o prazo: costuma economizar mais juros que reduzir a parcela.
10Use a folga para não voltar a se endividar
- Guarde parte do que sobrou com a parcela menor numa reserva para imprevistos.
- Coloque o vencimento logo depois do salário.
- Se mesmo refinanciando as parcelas não cabem na renda, conheça a lei do superendividamento e procure o Procon ou a Defensoria Pública.
Quando refinanciar faz sentido
| Situação | Vale a pena? | O que fazer |
|---|---|---|
| Outro banco oferece CET menor | Sim | Pedir a portabilidade (passo 5) |
| Dívidas no rotativo ou cheque especial | Geralmente sim | Consolidar em crédito mais barato (passo 6) |
| Parcela não cabe e você vai atrasar | Pode valer | Alongar o mínimo possível e comparar o total (passo 3) |
| Só aumenta o prazo, com a mesma taxa | Geralmente não | Negociar taxa menor ou buscar portabilidade |
| Exige casa ou carro para dívida pequena | Arriscado | Avaliar outras opções (passo 7) |
| Proposta com troco, seguros e tarifas | Cuidado | Comparar o CET sem os extras (passos 4 e 8) |
Perguntas frequentes
Refinanciar dívida vale a pena?
Vale quando o CET da nova operação é menor e o total a pagar não sobe, ou quando a parcela menor evita atrasos. Só alongar o prazo com a mesma taxa aumenta muito o total pago.
Qual a diferença entre refinanciamento e portabilidade?
No refinanciamento o contrato é refeito, em geral no mesmo banco. Na portabilidade, outro banco quita sua dívida e você passa a pagar a ele, em condições mais vantajosas.
O banco pode recusar a portabilidade?
Não. Pela Resolução CMN 5.057, o banco de origem deve garantir a portabilidade quando o cliente pede. Ele pode fazer uma contraproposta, e você escolhe.
A portabilidade tem custo?
Os custos de troca de informações e de transferência dos recursos entre os bancos não podem ser repassados a você. Confira se a nova proposta inclui tarifas ou seguros no CET.
Quanto tempo demora a portabilidade?
Depois do pedido, o banco de origem tem até 5 dias úteis (3 dias úteis pelo Open Finance) para pedir os recursos ao novo banco. Em crédito imobiliário as etapas incluem o registro no cartório.
Posso aumentar o prazo na portabilidade?
Na mesma modalidade, não: o prazo e o valor não podem passar do prazo restante e do saldo devedor. Se a portabilidade for para outra modalidade de crédito, o limite de prazo não se aplica.
O que é CET e por que olhar para ele?
É a taxa anual que reúne juros, tarifas, tributos, seguros e despesas da operação. O banco deve informá-lo antes da contratação, com o demonstrativo de cálculo.
Sou obrigado a contratar seguro para refinanciar?
Não. Condicionar o crédito à compra de outro produto é venda casada, prática proibida pelo CDC (art. 39, I). Peça a proposta sem o seguro e compare.
Se eu quitar antes, pago menos juros?
Sim. O CDC garante a quitação antecipada, total ou parcial, com redução proporcional dos juros, e o banco não pode cobrar tarifa por isso.
Posso refinanciar com o nome negativado?
Depende da análise de cada banco. Com nome negativado, as ofertas costumam exigir garantia ou consignado. Antes, veja como negociar a dívida com o banco.
Conteúdos relacionados
Mais soluções práticas em Dívidas e endividamento.
Cheque especial: como sair do uso frequente
Entenda como funciona o cheque especial, conheça seus custos e aprenda estratégias para reduzir a dependência desse limite emergencial antes que a dívida cresça.
 15 min
Juros compostos na dívida: como entender e evitar o crescimento do saldo
Entenda como os juros compostos aumentam o valor de uma dívida ao longo do tempo, como identificar os encargos cobrados e quais atitudes ajudam a reduzir o impacto financeiro.
15 min
Como negociar dívida com banco
Aprenda como negociar dívida com banco de forma segura, comparar propostas, reduzir juros e organizar parcelas sem comprometer o orçamento.
15 min
Fontes consultadas
- Banco Central do Brasil: Resolução CMN nº 5.057/2022 (portabilidade de crédito)
- Banco Central do Brasil: o que é portabilidade de crédito
- Banco Central do Brasil: Resolução CMN nº 4.881/2020 (Custo Efetivo Total)
- Banco Central do Brasil: Resolução CMN nº 3.516/2007 (sem tarifa na liquidação antecipada)
- Planalto: Código de Defesa do Consumidor (Lei nº 8.078/1990), arts. 39 e 52
- Planalto: Lei nº 9.514/1997 (alienação fiduciária de imóveis), art. 26
- Planalto: Decreto-Lei nº 911/1969 (alienação fiduciária de bens móveis)
- Banco Central do Brasil: taxas de juros por modalidade de crédito
- Banco Central do Brasil: Calculadora do Cidadão (financiamento com prestações fixas)
- Banco Central do Brasil: Registrato
As telas e a simulação deste guia são ilustrações criadas pelo Fixfy. A simulação usa prestações fixas (Tabela Price) e não inclui IOF, tarifas e seguros; as taxas da sua proposta podem ser outras. Este conteúdo é informativo e não substitui orientação jurídica ou financeira.