

 Deudas
 10 pasos
Respuesta rápida: ¿conviene refinanciar?
- Conviene cuando la nueva operación tiene un CET menor (costo efectivo total) y el total a pagar no aumenta, o cuando una cuota menor es lo que evita atrasarte.
- Solo alargar el plazo con la misma tasa baja la cuota, pero hace la deuda mucho más cara.
- La portabilidad es un derecho: otro banco paga tu deuda y tú le pagas a él, con intereses menores y sin costo de transferencia.
- Antes de firmar, pide el CET y el detalle del cálculo: el banco está obligado a mostrarlos (Res. CMN 4.881).
- Cuidado al dar tu casa o auto en garantía: si te atrasas, puedes perder el bien.
¿Cuál es tu caso?
Refinanciar una deuda: 10 pasos para no pagar más
1Reúne los datos del contrato actual
- En la app o el servicio al cliente del banco, pide el saldo deudor actualizado y el número de contrato.
- Anota la tasa de interés mensual, el CET, el monto de la cuota y cuántas cuotas faltan.
- Revisa si hay garantía (inmueble, vehículo) o descuento por nómina (consignado).
- Consulta todas tus deudas con bancos en el Registrato del Banco Central de Brasil, gratis, con la cuenta gov.br plata u oro.
2Conoce las formas de refinanciar
- Refinanciar en el mismo banco: el contrato se rehace con nuevo plazo, nueva cuota y, a veces, nueva tasa.
- Portabilidad: otro banco paga la deuda en tu banco y tú le pagas a él, en mejores condiciones (paso 5).
- Consolidar deudas: un préstamo más barato paga varias deudas caras, como tarjeta y descubierto (paso 6).
- Crédito con garantía o por nómina: intereses menores, pero comprometes casa, auto o salario (paso 7).
3Haz la cuenta: cuota menor no es deuda menor
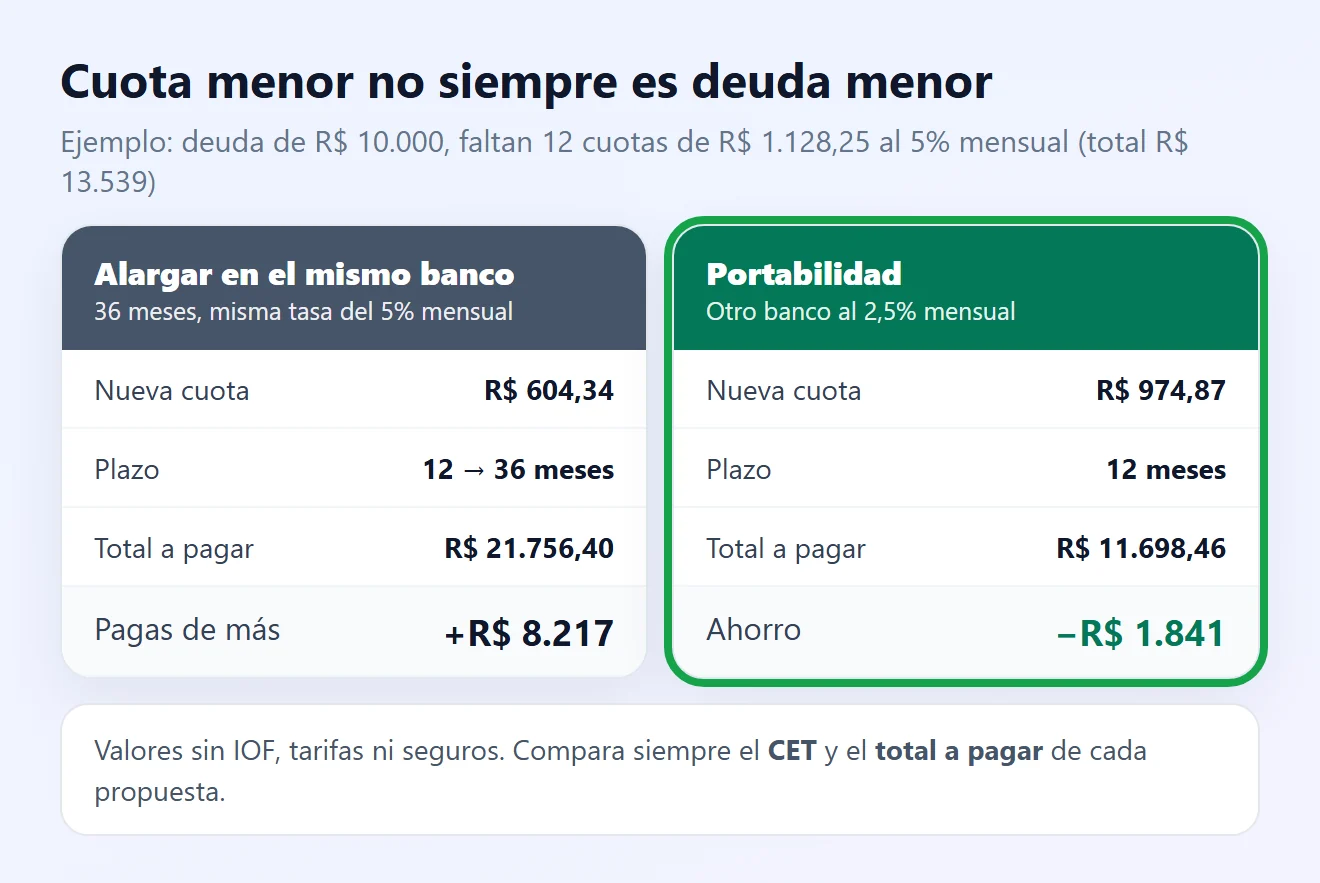
En el ejemplo, alargar la deuda de 12 a 36 meses con la misma tasa casi reduce la cuota a la mitad, pero te hace pagar R$ 8.217 más. Cambiar a una tasa menor reduce la cuota y el total.
- Multiplica la nueva cuota por el número de cuotas y compáralo con lo que te falta pagar hoy.
- Usa la Calculadora do Cidadão del Banco Central para hallar la cuota o la tasa de una propuesta.
- Mira la tasa promedio de cada tipo de crédito en la página Taxas de Juros del Banco Central para saber si la oferta es cara.
4Compara propuestas por el CET y el total
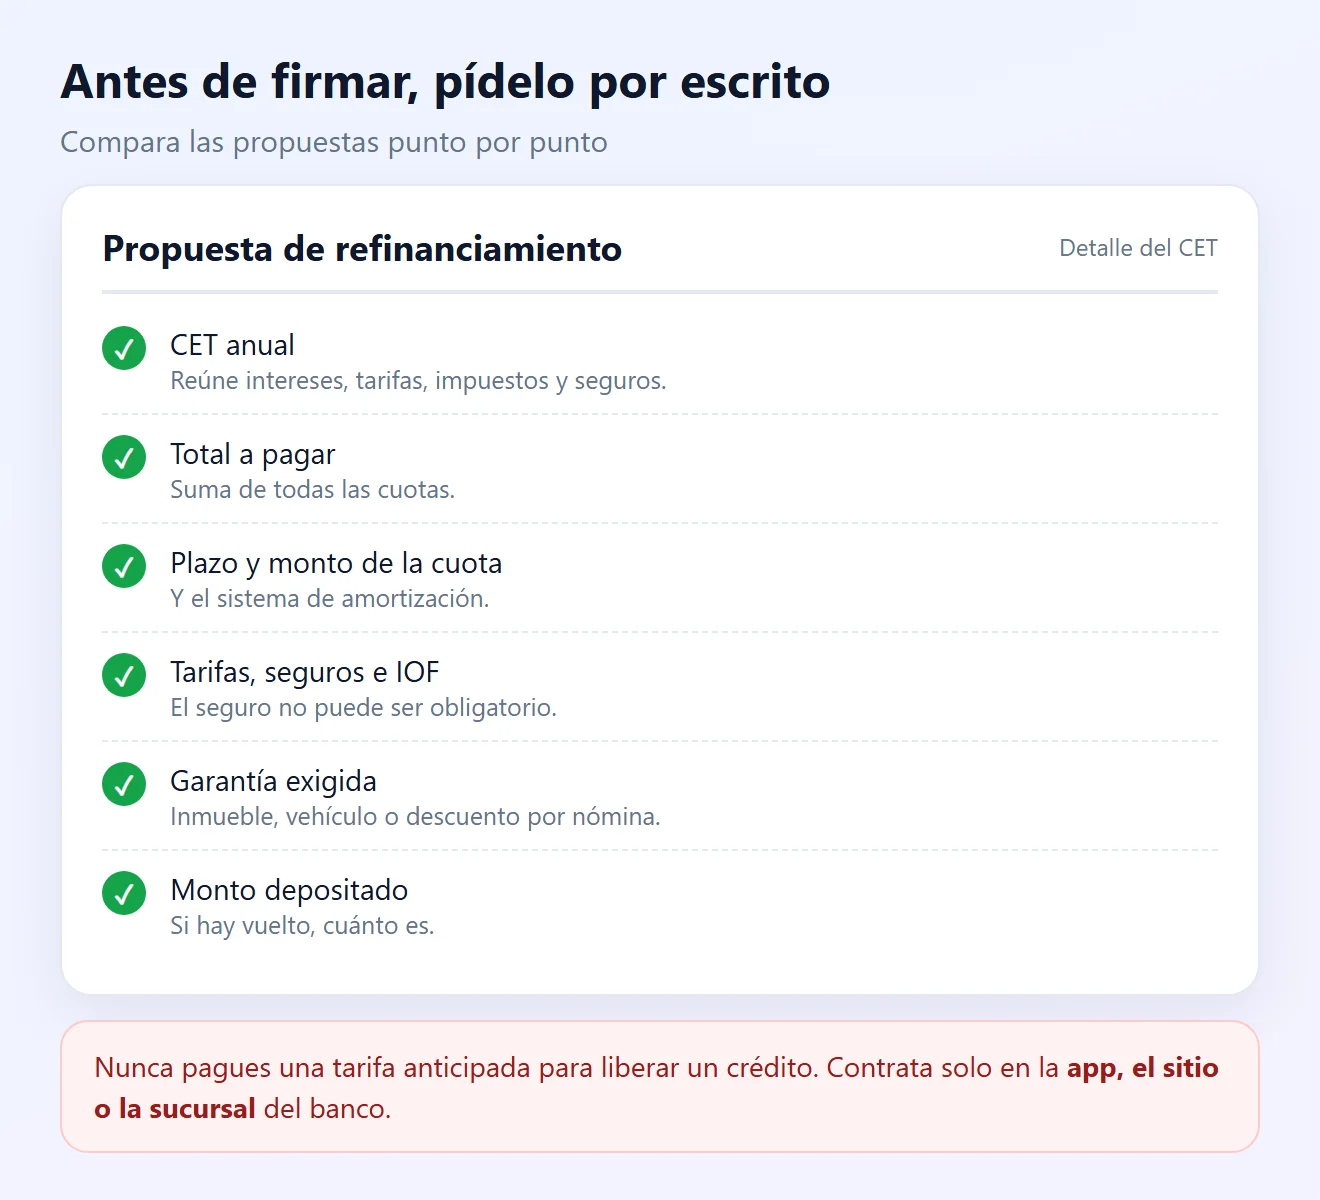
El CET (Custo Efetivo Total) es la tasa anual que reúne intereses, tarifas, impuestos, seguros y otros gastos de la operación (Res. CMN 4.881). Por eso compara propuestas mejor que la tasa de interés sola.
- El banco debe informar el CET antes de la contratación y entregar el detalle del cálculo, con el monto en reales de cada ítem y el total de las cuotas.
- Según el Código de Defensa del Consumidor (CDC, art. 52), tienes derecho a conocer la tasa efectiva anual, el número de cuotas y la suma total a pagar.
- Un seguro u otro producto no puede ser condición para liberar el crédito: es venta atada, prohibida por el CDC (art. 39, I).
5Pide la portabilidad a otro banco
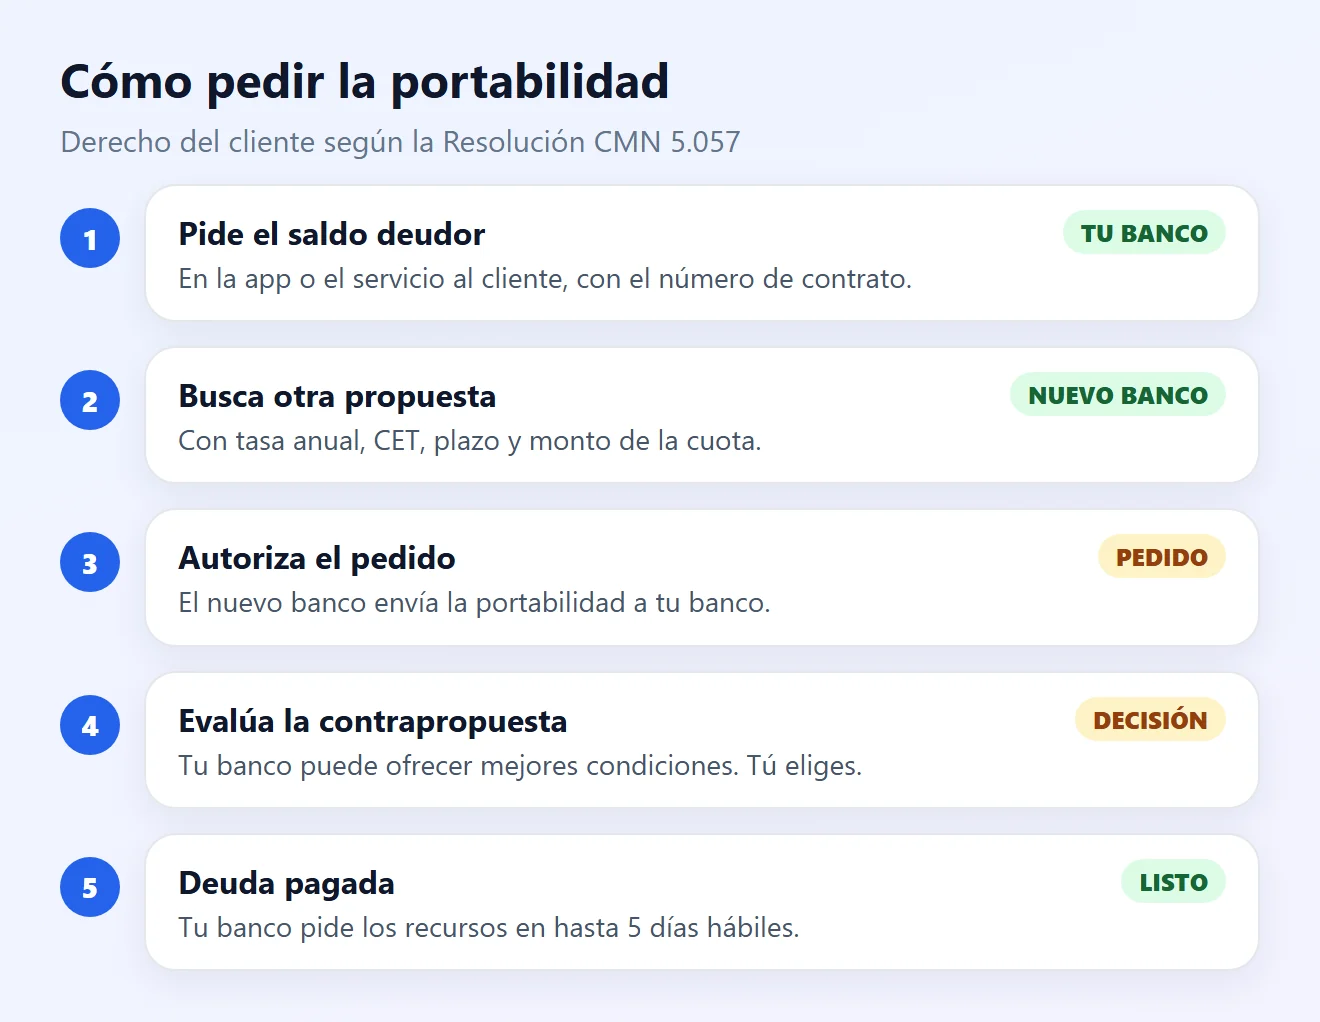
La portabilidad es un derecho del cliente, y tu banco actual debe aceptarla cuando la pides (Res. CMN 5.057). Vale para préstamos, financiamientos, descubierto bancario y saldo de la factura de la tarjeta.
- Pide la propuesta al nuevo banco: debe mostrar tasa anual, CET, plazo, sistema de amortización y monto de la cuota.
- Autoriza formalmente el pedido. El nuevo banco lo envía a tu banco.
- Tu banco tiene hasta 5 días hábiles (3 días hábiles por Open Finance) para pedir los recursos y saldar la deuda.
- El monto y el plazo en el nuevo banco no pueden superar el saldo deudor ni el plazo que falta (salvo si cambia el tipo de crédito).
- Si la nueva cuota es mayor, el nuevo banco necesita tu conformidad formal.
- Los costos de intercambio de información y transferencia no pueden cobrarse a ti.
Tu banco puede hacer una contrapropuesta para que te quedes. Compara el CET de las dos y elige. Puedes desistir antes del pago.
6Cambia deuda cara por deuda barata
- El rotativo de la tarjeta y el descubierto están entre los créditos más caros. Pagarlos con un préstamo de intereses menores suele reducir el costo.
- Usa el dinero nuevo solo para pagar esas deudas, directo al acreedor, y pide el comprobante de pago.
- Después, baja el límite de la tarjeta y del descubierto para no volver a usarlos.
Sin disciplina, la consolidación se vuelve dos deudas: el préstamo nuevo y la tarjeta otra vez en el rotativo.
7Piénsalo dos veces antes de dar garantía
El crédito con garantía tiene intereses menores porque el banco corre menos riesgo. El riesgo lo corres tú:
- Inmueble en garantía (alienación fiduciaria): con una cuota vencida, el registro te notifica; sin pago en 15 días, la propiedad pasa al acreedor (Ley 9.514/1997, art. 26).
- Vehículo en garantía: probado el atraso, el acreedor puede pedir la búsqueda y aprehensión del auto (Decreto-Ley 911/1969).
- Crédito por nómina: la cuota sale directo del salario o beneficio, así que te queda menos ingreso cada mes.
Solo tiene sentido para pagar deudas mucho más caras y con una cuota que quepa con holgura en el presupuesto.
8Cuidado con el “vuelto” y con ofertas por mensaje
- El refinanciamiento con vuelto libera dinero extra, pero aumenta el saldo y reinicia el plazo. Acéptalo solo para pagar otra deuda más cara.
- Contrata solo por la app, el sitio o la sucursal del banco. No uses enlaces recibidos por WhatsApp, SMS o correo.
- Nunca pagues una tarifa anticipada para “liberar” un crédito o la portabilidad: es un fraude común.
9Paga o adelanta cuotas cuando puedas
- Según el CDC (art. 52, § 2), puedes pagar la deuda antes, total o parcialmente, con reducción proporcional de los intereses y demás cargos.
- El banco no puede cobrar tarifa por la liquidación anticipada (Res. CMN 3.516).
- Al adelantar pagos, pide reducir el plazo: suele ahorrar más intereses que bajar la cuota.
10Usa el respiro para no volver a endeudarte
- Guarda parte de lo que libera la cuota menor en un fondo de emergencia.
- Pon el vencimiento justo después del salario.
- Si aun refinanciando las cuotas no caben en tus ingresos, conoce la ley de sobreendeudamiento de Brasil y busca el Procon o la Defensoría Pública.
Cuándo conviene refinanciar
| Situación | ¿Conviene? | Qué hacer |
|---|---|---|
| Otro banco ofrece un CET menor | Sí | Pedir la portabilidad (paso 5) |
| Deudas en rotativo o descubierto | Por lo general sí | Consolidar en un crédito más barato (paso 6) |
| La cuota no alcanza y te vas a atrasar | Puede convenir | Alargar lo mínimo y comparar el total (paso 3) |
| Solo aumenta el plazo, con la misma tasa | Por lo general no | Negociar una tasa menor o buscar portabilidad |
| Exige casa o auto para una deuda pequeña | Riesgoso | Evaluar otras opciones (paso 7) |
| Propuesta con vuelto, seguros y tarifas | Cuidado | Comparar el CET sin los extras (pasos 4 y 8) |
Preguntas frecuentes
¿Conviene refinanciar una deuda?
Conviene cuando el CET de la nueva operación es menor y el total a pagar no sube, o cuando la cuota menor evita atrasos. Solo alargar el plazo con la misma tasa aumenta mucho el total pagado.
¿Qué diferencia hay entre refinanciamiento y portabilidad?
En el refinanciamiento se rehace el contrato, en general en el mismo banco. En la portabilidad, otro banco paga tu deuda y pasas a pagarle a él, en mejores condiciones.
¿El banco puede negar la portabilidad?
No. Según la Resolución CMN 5.057, el banco de origen debe garantizar la portabilidad cuando el cliente la pide. Puede hacer una contrapropuesta, y tú eliges.
¿La portabilidad tiene costo?
Los costos de intercambio de información y de transferencia de recursos entre los bancos no pueden trasladarse a ti. Revisa si la nueva propuesta incluye tarifas o seguros en el CET.
¿Cuánto tarda la portabilidad?
Tras el pedido, el banco de origen tiene hasta 5 días hábiles (3 días hábiles por Open Finance) para pedir los recursos al nuevo banco. En el crédito hipotecario las etapas incluyen la inscripción en el registro.
¿Puedo aumentar el plazo con la portabilidad?
En el mismo tipo de crédito, no: el plazo y el monto no pueden superar el plazo restante ni el saldo deudor. Si la portabilidad es a otro tipo de crédito, el límite de plazo no se aplica.
¿Qué es el CET y por qué mirarlo?
Es la tasa anual que reúne intereses, tarifas, impuestos, seguros y gastos de la operación. El banco debe informarlo antes de la contratación, con el detalle del cálculo.
¿Estoy obligado a contratar un seguro para refinanciar?
No. Condicionar el crédito a la compra de otro producto es venta atada, práctica prohibida por el CDC (art. 39, I). Pide la propuesta sin el seguro y compara.
Si pago antes, ¿pago menos intereses?
Sí. El CDC garantiza el pago anticipado, total o parcial, con reducción proporcional de los intereses, y el banco no puede cobrar tarifa por eso.
¿Puedo refinanciar si estoy en la lista de morosos?
Depende del análisis de cada banco. En la lista de morosos, las ofertas suelen exigir garantía o descuento por nómina. Antes, mira cómo negociar la deuda con el banco.
Contenido relacionado
Más soluciones prácticas en Deudas.
Cuotas atrasadas: cómo organizar los pagos y ponerse al día
Aprenda a organizar las cuotas atrasadas, negociar deudas y crear un plan de pago para recuperar el control de sus finanzas sin descuidar los gastos esenciales.
 20 min
Crédito de descubierto: cómo dejar de usarlo con frecuencia
Entienda cómo funciona el crédito de descubierto, conozca sus costos y aprenda estrategias para reducir la dependencia de este límite de emergencia antes de que crezca la deuda.
15 min
Intereses compuestos en una deuda: cómo entenderlos y evitar que el saldo aumente
Descubre cómo aumentan los intereses compuestos el valor de una deuda con el tiempo, cómo identificar los cargos aplicados y qué medidas ayudan a reducir el impacto financiero.
15 min
Fuentes consultadas
- Banco Central de Brasil: Resolución CMN 5.057/2022 (portabilidad de crédito, en portugués)
- Banco Central de Brasil: qué es la portabilidad de crédito (en portugués)
- Banco Central de Brasil: Resolución CMN 4.881/2020 (costo efectivo total, en portugués)
- Banco Central de Brasil: Resolución CMN 3.516/2007 (sin tarifa por liquidación anticipada, en portugués)
- Planalto: Código de Defensa del Consumidor (Ley 8.078/1990), arts. 39 y 52 (en portugués)
- Planalto: Ley 9.514/1997 (alienación fiduciaria de inmuebles), art. 26 (en portugués)
- Planalto: Decreto-Ley 911/1969 (alienación fiduciaria de bienes muebles, en portugués)
- Banco Central de Brasil: tasas de interés por tipo de crédito (en portugués)
- Banco Central de Brasil: Calculadora do Cidadão, financiamiento con cuotas fijas (en portugués)
- Banco Central de Brasil: Registrato (en portugués)
Las pantallas y la simulación de esta guía son ilustraciones creadas por Fixfy. La simulación usa cuotas fijas (sistema francés) y no incluye IOF, tarifas ni seguros; las tasas de tu propuesta pueden ser otras. Este contenido es informativo y no sustituye la orientación jurídica o financiera.