

 Deudas
 10 pasos
Respuesta rápida: qué hacer ahora
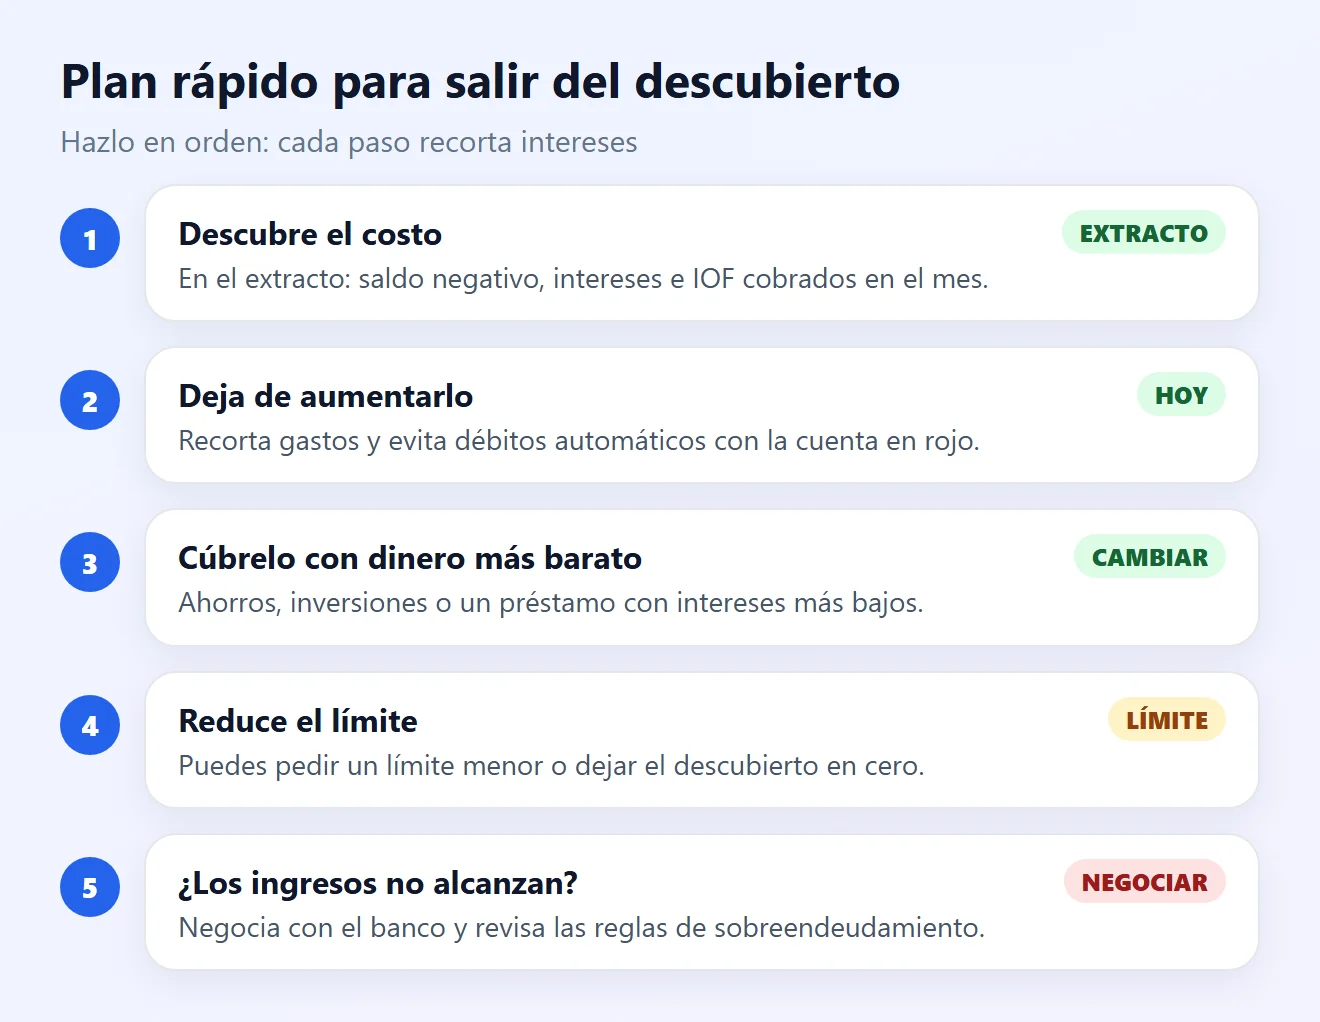
- Abre el extracto y mira cuánto estás en negativo y cuánto pagaste de intereses e IOF en el mes.
- Deja de aumentar el saldo negativo: recorta gastos y cambia la fecha de los débitos automáticos.
- Págalo con dinero más barato: ahorros, inversiones o un préstamo con intereses más bajos. Compara las tasas en el sitio del Banco Central.
- Pide al banco reducir o eliminar el límite. No puede aumentarlo sin tu autorización.
- ¿No puedes pagar? Negocia con el banco antes de que la deuda se convierta en una bola de nieve.
Esta guía sigue las reglas del cheque especial, el descubierto de las cuentas corrientes en Brasil. Los pasos para salir del descubierto sirven para cualquier banco.
¿Cuál es tu caso?
Cómo salir del descubierto bancario: 10 pasos
1Descubre cuánto debes y cuánto estás pagando
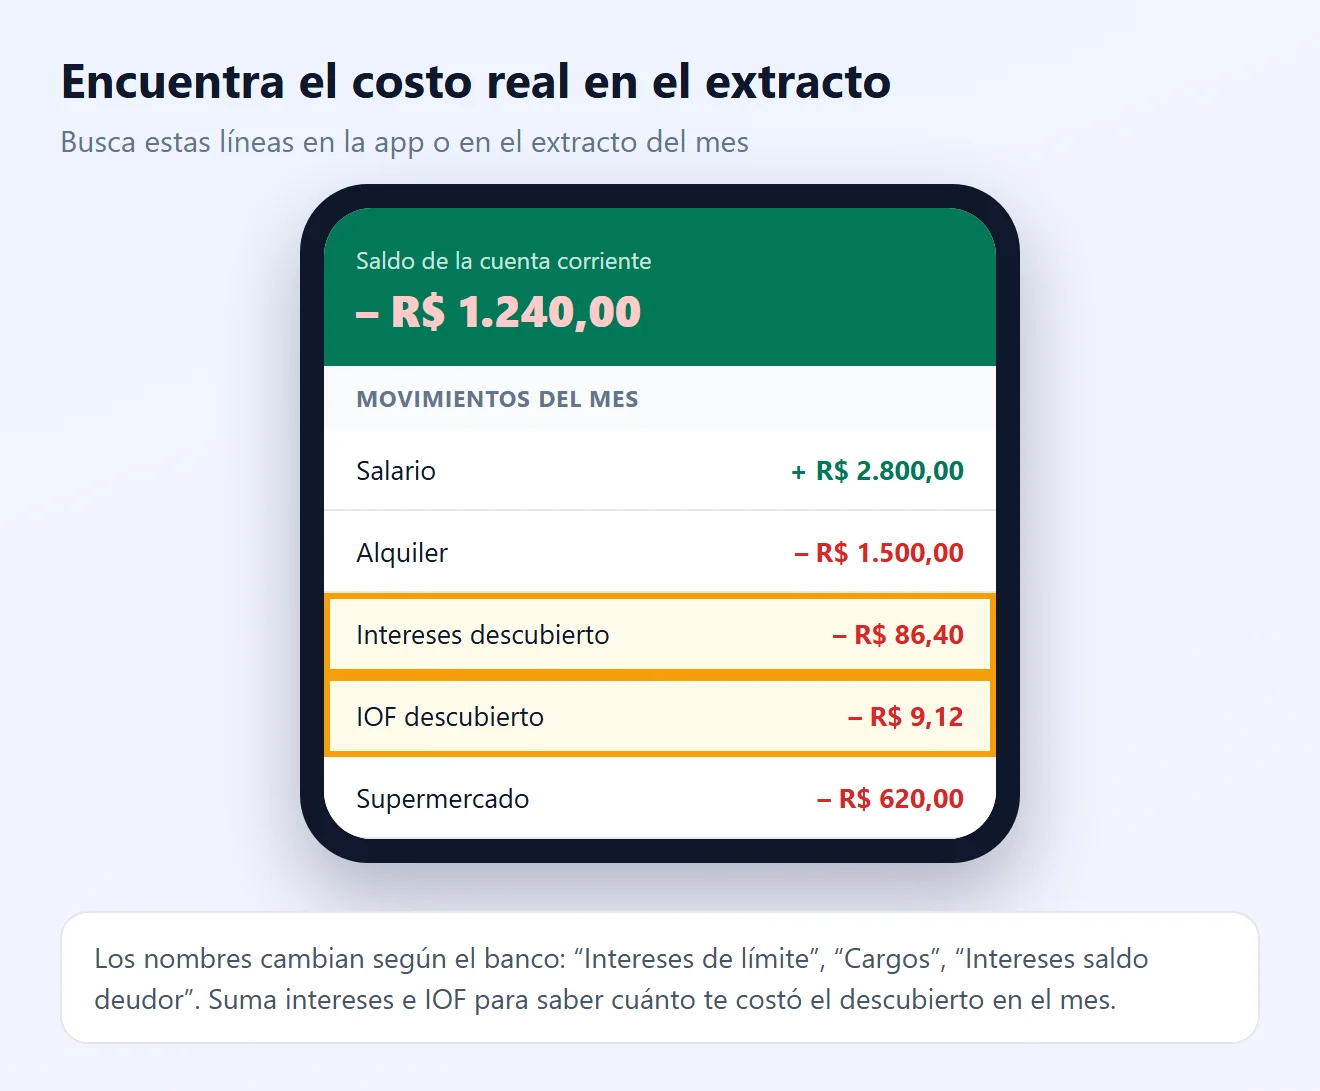
- Abre la app del banco y mira el saldo de la cuenta. Si es negativo, ese es el valor que debes en el descubierto.
- En el extracto del mes, busca las líneas de intereses e IOF del descubierto. Súmalas: ese es el costo mensual de la deuda.
- Anota la tasa de interés que cobra el banco. Aparece en el contrato, en la app o en el extracto mensual.
2Entiende por qué la deuda crece tan rápido
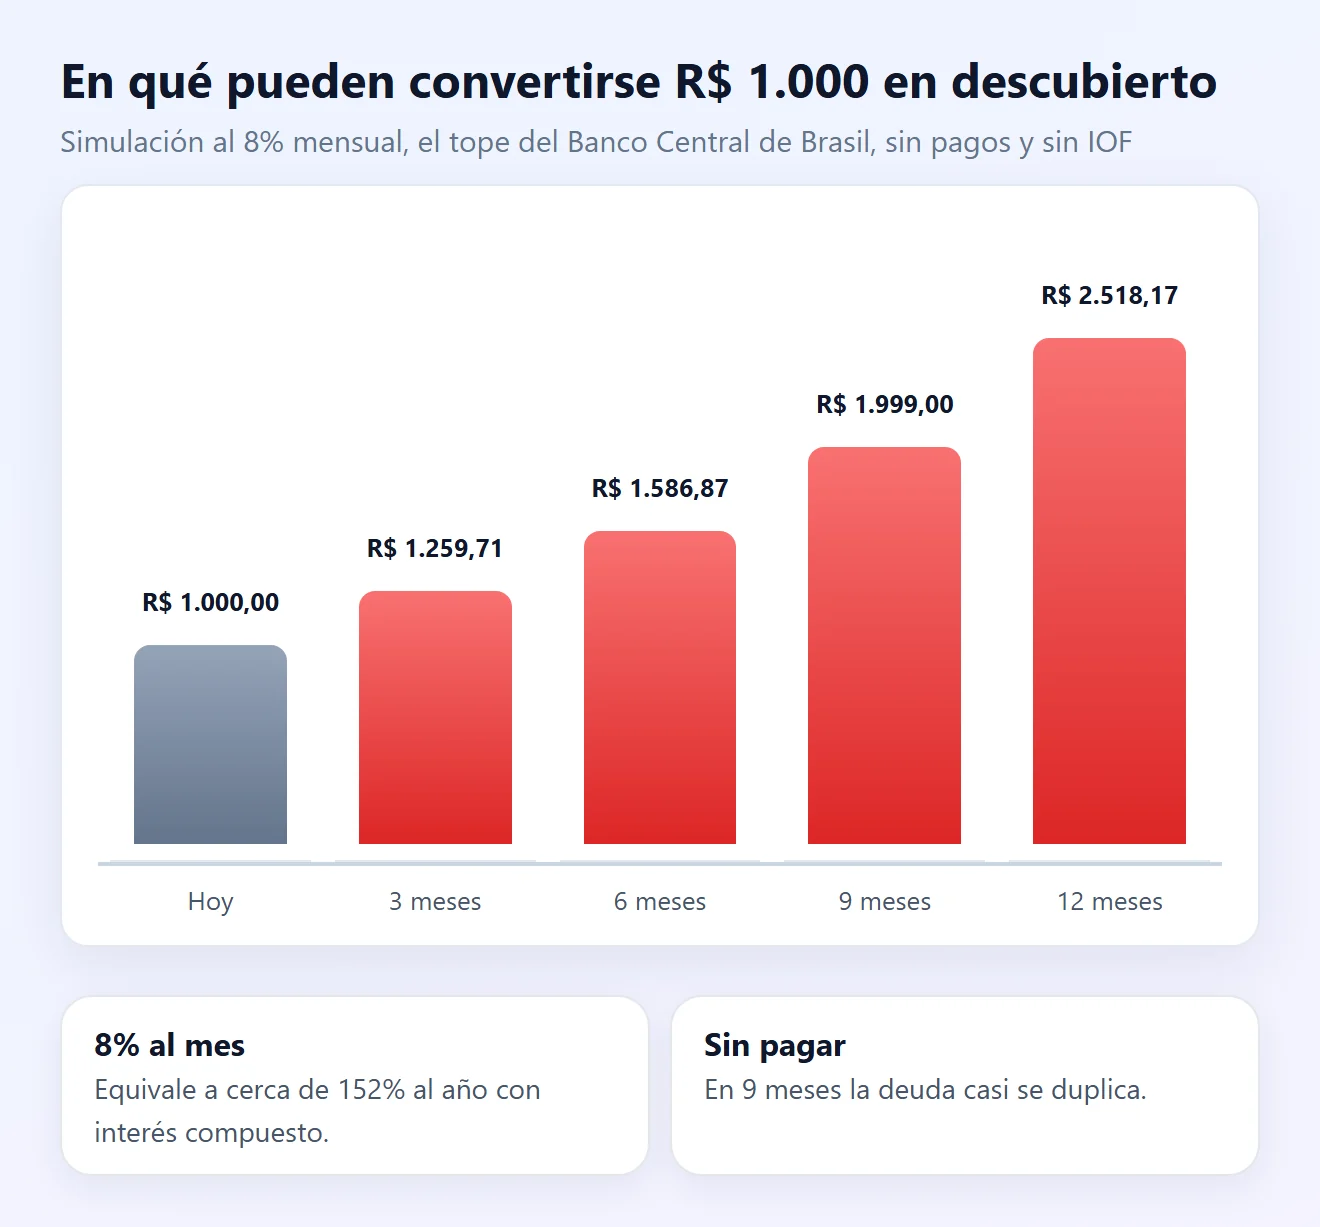
- Por la Resolución CMN 4.765 de Brasil, los intereses del descubierto están limitados al 8% mensual sobre el monto usado. Parece poco, pero con interés compuesto equivale a cerca de 152% al año.
- Sin pagar nada, R$ 1.000 se convierten en casi R$ 2.000 en 9 meses y más de R$ 2.500 en un año, sin contar el IOF.
- La tarifa por el simple hecho de tener límite fue revocada y declarada inconstitucional por el Supremo Tribunal Federal. Hoy el costo son los intereses y el IOF sobre lo que usas.
¿Quieres entender el cálculo? Mira cómo el interés compuesto hace crecer la deuda.
3Deja de aumentar el saldo negativo
- Durante unas semanas, recorta los gastos que no son esenciales y paga con débito o Pix solo con saldo positivo.
- Revisa los débitos automáticos (facturas, suscripciones, cuotas). Cambia la fecha para justo después del sueldo o cancela lo que no usas.
- Recuerda que el dinero que entra en la cuenta cubre primero el saldo negativo. Planifica el mes contando con eso.
4¿Tienes dinero ahorrado? Úsalo para pagar
La cuenta de ahorro y las inversiones conservadoras rinden mucho menos que el 8% mensual. Mantener dinero guardado mientras la cuenta está en descubierto suele salir caro.
- Retira lo necesario y paga el saldo negativo de una vez.
- Después, vuelve a ahorrar cada mes para rehacer tu fondo de emergencia.
- ¿Inversión con plazo mínimo o multa por retiro? Compara la multa con los intereses del descubierto.
5Cámbialo por un crédito más barato
Si no puedes pagarlo con dinero propio, cambia la deuda cara por una más barata:
- Abre la página Taxas de Juros (tasas de interés) del Banco Central de Brasil y compara el promedio del Cheque especial con el crédito personal consignado (descuento por nómina) y el no consignado, banco por banco.
- Pide propuestas y compara el Costo Efectivo Total (CET), que incluye intereses, tarifas e impuestos.
- Usa el préstamo solo para dejar el descubierto en cero y reduce el límite enseguida (paso 7).
No cambies el descubierto por el crédito rotativo de la tarjeta: también está entre los créditos más caros. Mira más en cómo refinanciar una deuda.
6Pide al banco pasar el saldo a cuotas
- Muchos bancos ofrecen convertir el saldo del descubierto en cuotas fijas con intereses más bajos. Pídelo en la app, por teléfono o en la sucursal.
- Antes de aceptar, compara el CET de las cuotas con las otras opciones del paso 5.
- Elige una cuota que quepa en tu presupuesto sin hacerte volver a usar el límite.
7Reduce o elimina el límite
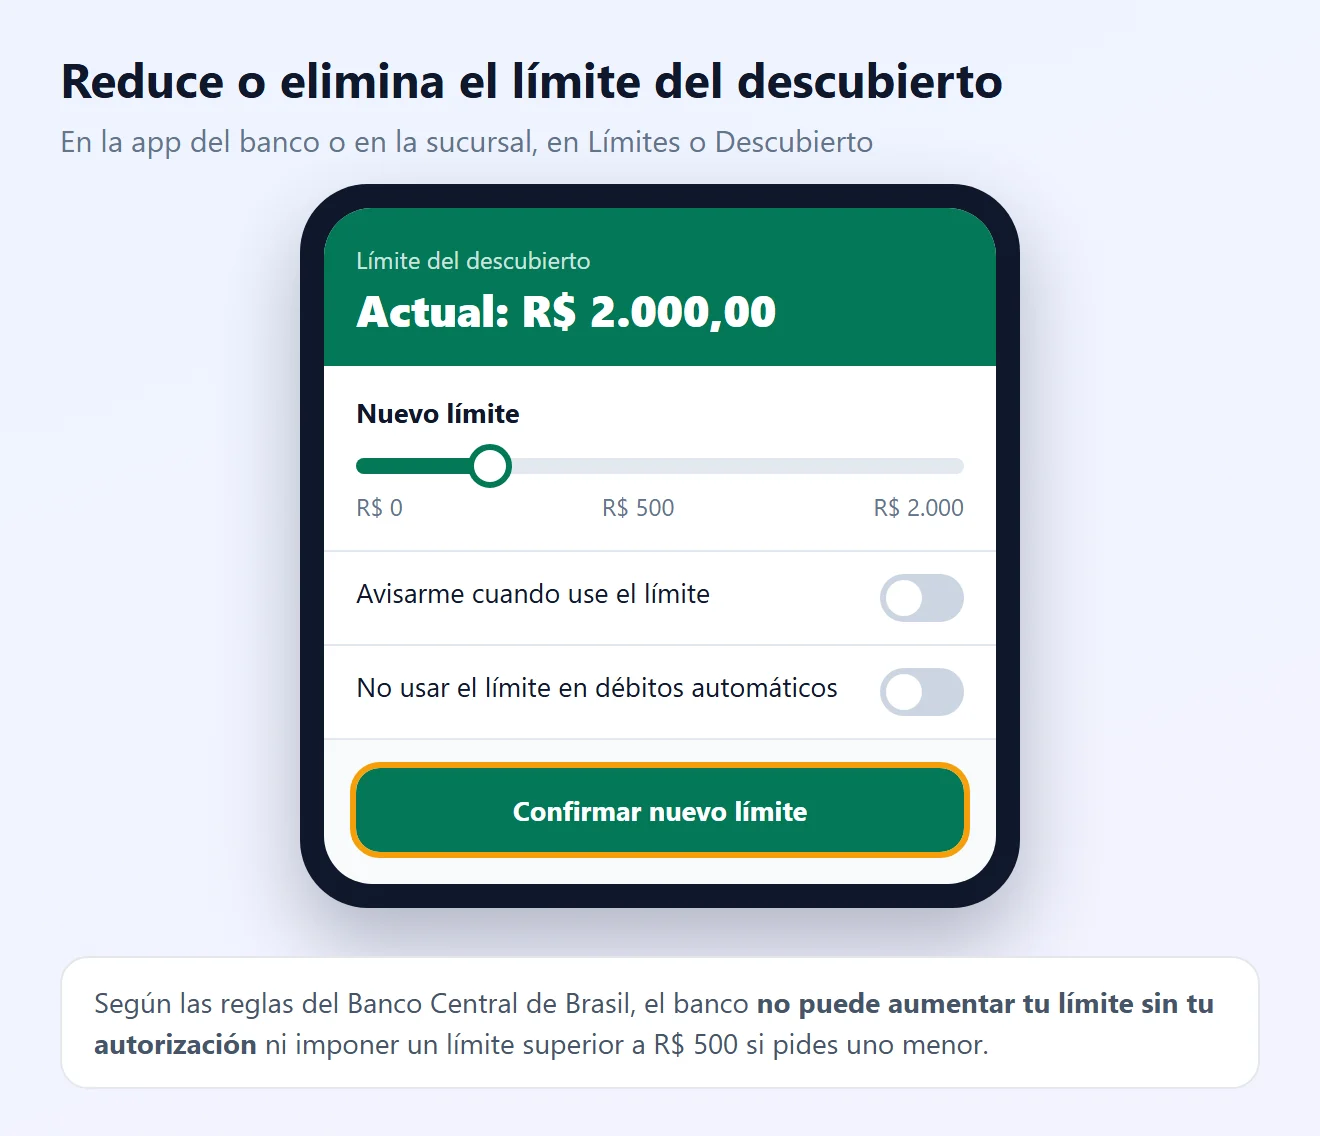
Un límite alto parece dinero disponible. La Resolución CMN 4.765 garantiza que:
- El banco no puede aumentar tu límite sin tu autorización, pedida en cada oferta de aumento.
- Si pides un límite más bajo, el banco no puede imponer un límite superior a R$ 500.
- Si el banco reduce el límite por su cuenta, debe avisar con 30 días de anticipación, salvo que tu riesgo de crédito haya empeorado. En ese caso, debe avisar hasta el momento de la reducción.
Busca en la app la opción Límites o Descubierto, o pídelo en atención al cliente.
8Arma un plan para salir y no volver
- Anota los ingresos y los gastos fijos del mes. Lo que sobra es lo que puedes destinar a la deuda.
- Separa ese monto apenas llegue el sueldo, antes de otros gastos.
- ¿Lo pagaste? Sigue ahorrando el mismo monto hasta tener un fondo de emergencia. Es lo que evita el descubierto en el próximo imprevisto.
9Mira todas tus deudas en el Registrato
El Registrato, del Banco Central de Brasil, muestra gratis los informes de tus deudas y préstamos en todos los bancos. Ayuda a ver si el descubierto es tu única deuda y cuál pagar primero.
- Entra por Meu BC con una cuenta gov.br nivel plata u oro y la verificación en dos pasos activada.
- Paga siempre primero la deuda con los intereses más altos.
10¿No puedes pagar? Negocia y conoce tus derechos
- Busca al banco antes de atrasarte con otras cuentas y pide una propuesta por escrito. Mira cómo negociar una deuda con el banco.
- Si el banco no lo resuelve, presenta un reclamo en consumidor.gov.br o ante el Banco Central.
- Si el total de tus deudas no cabe en tus ingresos ni recortando gastos, conoce las reglas del sobreendeudamiento.
Desconfía de quien promete “limpiar” tus deudas a cambio de un pago por adelantado. Negocia solo por los canales oficiales de tu banco.
Situación y qué hacer
| Situación | Riesgo | Qué hacer |
|---|---|---|
| Lo usé pocos días y ya tengo el dinero | Bajo | Cubrir el saldo hoy (paso 3) |
| Uso el límite todos los meses | Medio | Plan de presupuesto y reducir el límite (pasos 7 y 8) |
| Tengo ahorros o inversiones | Medio | Retirar y pagar (paso 4) |
| En negativo hace meses | Alto | Cambiar por crédito más barato o cuotas (pasos 5 y 6) |
| Varias deudas a la vez | Alto | Registrato y pagar primero la más cara (paso 9) |
| Los ingresos no cubren las deudas | Muy alto | Negociar y ver las reglas de sobreendeudamiento (paso 10) |
Preguntas frecuentes
¿Qué es el descubierto bancario (cheque especial)?
Es un límite de crédito ligado a la cuenta corriente. Cuando el saldo queda negativo, el banco cubre la diferencia y cobra intereses sobre el monto usado hasta que vuelves a poner dinero en la cuenta.
¿Cuál es el interés máximo del descubierto en Brasil?
Por la Resolución CMN 4.765, los intereses del descubierto de personas físicas y MEI están limitados al 8% mensual sobre el monto usado. Además se cobra IOF.
¿El banco puede cobrar una tarifa solo por tener descubierto?
No. La tarifa por poner el límite a disposición fue revocada por la Resolución CMN 4.962 y declarada inconstitucional por el Supremo Tribunal Federal en la ADI 6.407.
¿El banco puede aumentar mi límite sin preguntar?
No. Según la regla del Banco Central, cada aumento de límite necesita tu autorización previa.
¿El banco puede reducir mi límite sin avisar?
Debe avisar con al menos 30 días de anticipación. La excepción es cuando tu riesgo de crédito empeora: entonces la reducción puede ser inmediata, con aviso hasta el momento en que ocurre.
¿Cómo cancelo o reduzco el descubierto?
Pídelo en la app, por teléfono o en la sucursal. Si pides un límite más bajo, el banco no puede imponer un límite superior a R$ 500.
¿Conviene usar los ahorros para pagar el descubierto?
En general, sí. Los ahorros rinden mucho menos que los intereses del descubierto. Después de pagarlo, vuelve a ahorrar para rehacer tu reserva.
¿Un préstamo personal es mejor que el descubierto?
Suele tener intereses más bajos, sobre todo el consignado. Compara las tasas en la página Taxas de Juros del Banco Central y el CET de cada propuesta antes de contratar.
¿Usar el descubierto ensucia mi historial?
Usar el límite no. Pero si el saldo negativo supera el límite o queda sin pagar, la deuda puede pasar a cobranza y a los registros de morosos.
¿Cómo veo todas mis deudas con bancos?
En el Registrato, del Banco Central de Brasil, al que se entra por Meu BC con una cuenta gov.br nivel plata u oro. Los informes son gratuitos.
Contenido relacionado
Más soluciones prácticas en Deudas.
Cuotas atrasadas: cómo organizar los pagos y ponerse al día
Aprenda a organizar las cuotas atrasadas, negociar deudas y crear un plan de pago para recuperar el control de sus finanzas sin descuidar los gastos esenciales.
 20 min
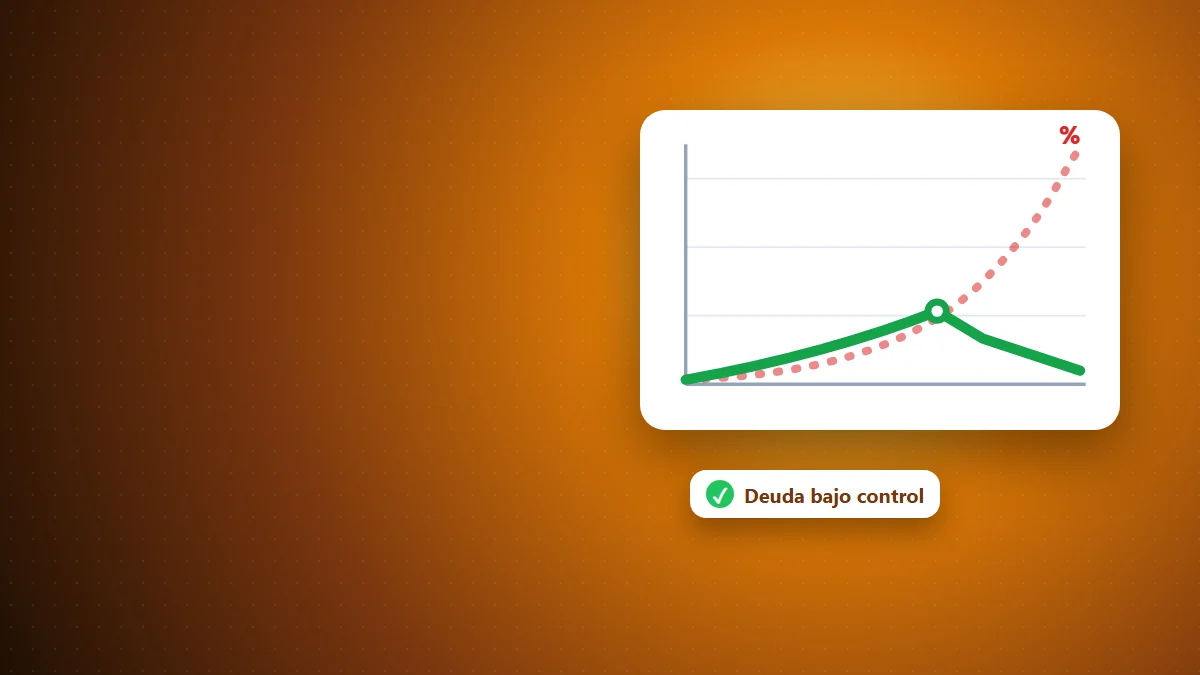
Intereses compuestos en una deuda: cómo entenderlos y evitar que el saldo aumente
Descubre cómo aumentan los intereses compuestos el valor de una deuda con el tiempo, cómo identificar los cargos aplicados y qué medidas ayudan a reducir el impacto financiero.
15 min
Cómo negociar una deuda con el banco
Aprenda a negociar una deuda con el banco de forma segura, comparar ofertas, reducir los intereses y organizar las cuotas sin comprometer el presupuesto.
15 min
Fuentes consultadas
- Banco Central de Brasil: Resolución CMN n.º 4.765/2019 sobre el cheque especial (en portugués)
- Banco Central de Brasil: tasas de interés por modalidad y banco (en portugués)
- Banco Central de Brasil: Registrato (en portugués)
- Consumidor.gov.br: reclamos contra empresas y bancos (en portugués)
Las pantallas y el gráfico de esta guía son ilustraciones creadas por Fixfy. La simulación usa 8% mensual sin pagos y sin IOF. Este contenido es informativo y no reemplaza la revisión de tu contrato.