

 Dívidas e endividamento
 10 passos
Resposta rápida: o que fazer agora
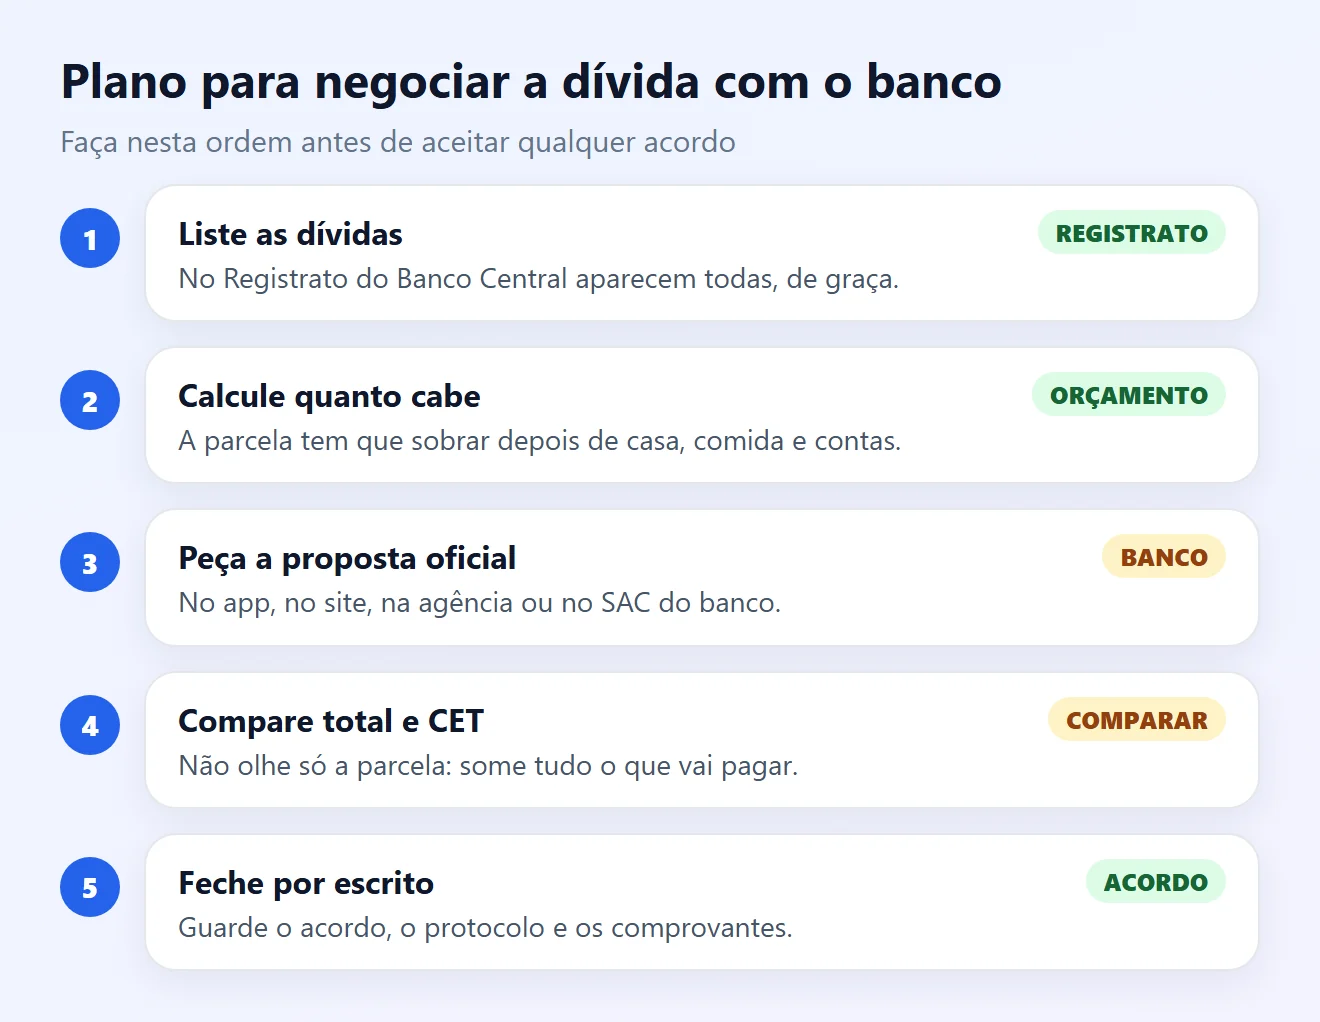
- Veja todas as suas dívidas com bancos no Registrato do Banco Central. É grátis.
- Calcule a parcela máxima que cabe no seu orçamento depois de casa, comida e contas básicas.
- Peça a proposta só pelos canais oficiais do banco: app, site, agência ou SAC. Anote o protocolo.
- Compare o total pago e o CET de cada proposta, não só o valor da parcela.
- Feche o acordo por escrito e pague apenas boleto ou Pix com o nome do banco como recebedor.
O programa federal de renegociação para famílias de 2026 terminou em 31/08/2026. Hoje a negociação é feita direto com cada banco, e o governo avisa que não usa sites, links ou SMS para renegociar dívidas.
Qual é o seu caso?
Como negociar dívida com banco: 10 passos
1Liste todas as dívidas no Registrato
Antes de ligar para o banco, saiba exatamente o que você deve. O Registrato, do Banco Central, mostra de graça as dívidas e os empréstimos em todos os bancos.
- Acesse pelo Meu BC com a conta gov.br nível prata ou ouro e a verificação em duas etapas ativada.
- Abra o relatório de empréstimos e financiamentos e anote, para cada dívida: banco, tipo (cartão, cheque especial, empréstimo), valor e se está em atraso.
- Separe as dívidas com juros mais altos, como rotativo do cartão e cheque especial. Elas costumam ser as primeiras a negociar.
2Calcule quanto você pode pagar por mês
- Some a renda líquida do mês.
- Tire os gastos essenciais: moradia, comida, luz, água, transporte, saúde.
- O que sobra é o teto da parcela para todas as dívidas juntas. Leve esse número anotado para a negociação.
Não aceite uma parcela que só cabe se você deixar de pagar outra conta. Acordo que atrasa costuma ser cancelado, e a dívida volta com juros.
3Negocie só pelos canais oficiais do banco
O Ministério da Fazenda reforça que a renegociação é feita diretamente com os bancos, e que o governo não usa sites, links ou SMS para isso.
- Use o app ou o site do banco (digitado por você), a agência ou o SAC que aparece no verso do cartão ou no contrato.
- Desconfie de mensagens com desconto alto e prazo curto para pagar, links encurtados ou pedido de senha, token ou código.
- Anote o número de protocolo de cada contato, com data e nome do atendente.
Se a oferta chegou por mensagem, não clique. Abra o app do banco por conta própria e veja se a mesma proposta aparece lá.
4Peça desconto e todas as opções
Diga ao banco quanto pode pagar e peça as opções disponíveis. Pergunte sempre:
- Qual é o desconto para pagar à vista? Dívidas antigas e em atraso costumam ter os maiores descontos.
- Qual é o desconto com entrada + parcelas, em prazos diferentes (12, 24, 36 meses)?
- Dá para juntar várias dívidas do mesmo banco num só acordo, com juros menores?
- Qual é a data do primeiro vencimento? Peça uma data logo depois do seu salário.
Se a primeira proposta não cabe, diga o valor que cabe e peça uma nova. Você não precisa aceitar na hora.
5Compare o total pago e o CET, não só a parcela
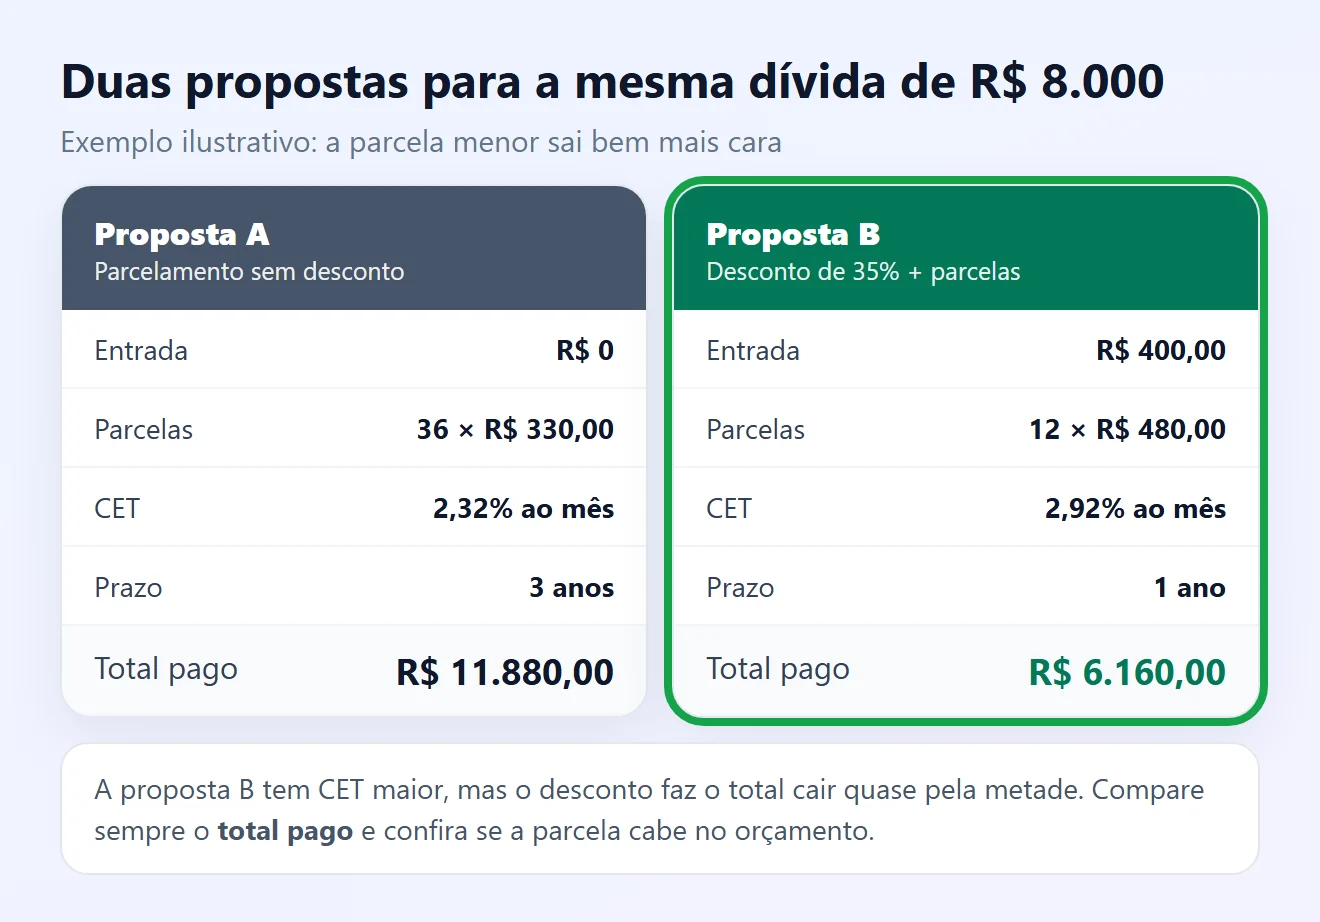
- Multiplique a parcela pelo número de parcelas e some a entrada: esse é o total pago.
- Peça o Custo Efetivo Total (CET), que inclui juros, tarifas, seguros e impostos. O banco deve informá-lo antes da contratação.
- Prazo longo deixa a parcela menor, mas quase sempre faz você pagar bem mais no total.
- Para ver se os juros estão altos, compare com a média da mesma modalidade na página Taxas de Juros do Banco Central.
Na dúvida entre parcelar e pagar à vista, veja quando vale a pena pagar a dívida à vista ou parcelar.
6Feche o acordo por escrito
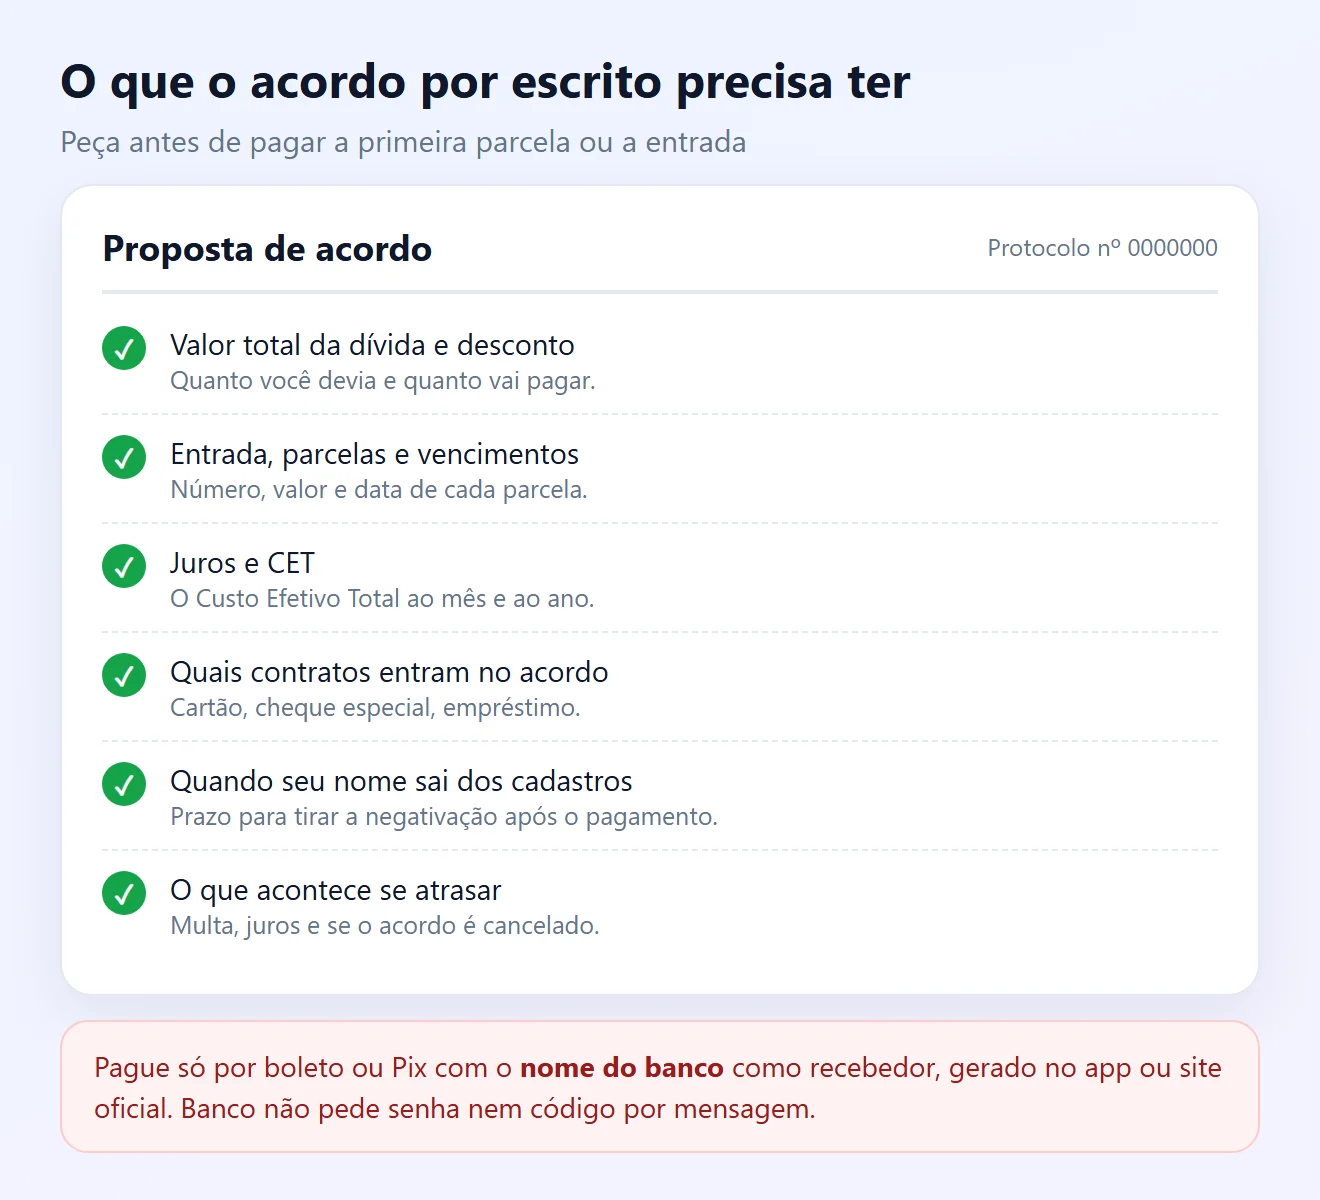
Antes de pagar a entrada ou a primeira parcela, peça a proposta por escrito (no app, por e-mail ou em documento da agência) e confira:
- Valor da dívida, desconto e valor final.
- Entrada, número e valor das parcelas e datas de vencimento.
- Juros e CET ao mês e ao ano.
- Quais contratos entram no acordo.
- Quando o banco vai pedir a retirada do seu nome dos cadastros de inadimplentes.
- O que acontece em caso de atraso: multa, juros e se o acordo é cancelado.
Salve o documento, os protocolos e todos os comprovantes de pagamento.
7Pague só por boleto ou Pix oficiais
- Gere o boleto ou o Pix dentro do app ou do site oficial do banco.
- Antes de confirmar, veja se o recebedor é o próprio banco ou a empresa de cobrança indicada no acordo, com o mesmo valor.
- Nunca pague para conta de pessoa física nem para quem cobra “taxa” antecipada para liberar desconto.
Caiu em golpe? Veja o que fazer em caso de golpe do Pix.
8Antecipe parcelas ou leve a dívida para outro banco
Se o contrato está em dia mas os juros pesam, você tem duas saídas garantidas por regra:
- Quitação antecipada: o Código de Defesa do Consumidor (art. 52, § 2º) garante a redução proporcional dos juros quando você paga parcelas antes do vencimento ou quita tudo. A Resolução CMN 3.516 proíbe cobrar tarifa por essa liquidação antecipada.
- Portabilidade de crédito: outro banco pode assumir a dívida com juros menores. O pedido é feito no banco novo, e o banco atual não pode impedir a transferência. A regra é a Resolução CMN 5.057/2022.
Use a proposta de outro banco como argumento: muitas vezes o banco atual reduz os juros para não perder o cliente. Veja também como refinanciar uma dívida.
9Acompanhe a retirada do nome dos cadastros
- Depois de pagar, consulte os birôs de crédito (Serasa, SPC, Boa Vista) e veja se a anotação saiu no prazo que está no acordo.
- Pelo entendimento do STJ (Súmula 548), o credor deve pedir a exclusão em até 5 dias úteis depois do pagamento integral da dívida.
- Pelo CDC (art. 43, § 1º), informação negativa não pode ficar nos cadastros por mais de 5 anos.
Mais detalhes em nome negativado: como limpar.
10O banco não negociou? Use seus direitos
- Registre a reclamação no SAC e depois na Ouvidoria do banco, com os protocolos anteriores.
- Sem solução, reclame no consumidor.gov.br ou no Banco Central.
- Se a soma das dívidas não cabe na renda nem cortando gastos, você pode estar em superendividamento. O CDC (arts. 104-A e 104-C) permite pedir ao Procon ou à Justiça uma conciliação com todos os credores ao mesmo tempo, com plano de pagamento de até 5 anos.
- Esse plano tem de preservar o mínimo existencial, hoje fixado em R$ 600,00 pelo Decreto 11.150/2022.
Saiba como funciona em lei do superendividamento. Defensoria Pública e Procon atendem de graça.
Situação e o que fazer
| Situação | Melhor caminho | Passo |
|---|---|---|
| Contrato em dia, juros altos | Antecipar parcelas ou portabilidade | 8 |
| Dívida atrasada e dinheiro para quitar | Pedir desconto à vista | 4 |
| Dívida atrasada sem dinheiro guardado | Entrada pequena + parcelas que cabem | 2 e 5 |
| Oferta recebida por SMS ou WhatsApp | Conferir no app oficial antes de pagar | 3 |
| Banco não responde | Ouvidoria, consumidor.gov.br, Banco Central | 10 |
| Renda não cobre as dívidas | Conciliação no Procon (superendividamento) | 10 |
Perguntas frequentes
Como negociar dívida com banco?
Liste as dívidas no Registrato, calcule quanto cabe por mês, peça a proposta pelos canais oficiais do banco, compare total pago e CET e feche o acordo por escrito antes de pagar.
O banco é obrigado a dar desconto?
Não existe lei que obrigue o banco a dar desconto numa negociação. Mas ele é obrigado a reduzir os juros proporcionalmente se você antecipar parcelas ou quitar o contrato (CDC, art. 52, § 2º).
Ainda existe o programa do governo para renegociar dívidas?
O programa de renegociação de dívidas para famílias de 2026 terminou em 31/08/2026, segundo o Ministério da Fazenda. Hoje a negociação é feita direto com cada banco.
Recebi um SMS oferecendo desconto na dívida. É golpe?
Pode ser. Não clique no link. Abra o app ou o site do banco digitando o endereço e veja se a oferta aparece lá. O governo informa que não usa sites, links ou SMS para renegociar dívidas.
Vale mais a pena pagar à vista ou parcelar o acordo?
À vista costuma ter o maior desconto. Se for parcelar, compare o total pago e o CET de cada opção e escolha uma parcela que caiba no orçamento sem atrasar outras contas.
Quando meu nome sai do Serasa depois do acordo?
O prazo deve constar no acordo. Pela Súmula 548 do STJ, após o pagamento integral o credor deve pedir a exclusão em até 5 dias úteis.
O banco pode cobrar tarifa se eu quitar antes?
Não. A Resolução CMN 3.516 proíbe tarifa por liquidação antecipada em contratos de crédito com pessoas físicas, e o CDC garante a redução proporcional dos juros.
Posso levar minha dívida para outro banco?
Sim, pela portabilidade de crédito. Peça no banco que vai assumir a dívida. O banco atual não pode impedir a transferência, mas pode fazer uma contraproposta.
Dívida some do cadastro depois de 5 anos?
A anotação negativa não pode ficar mais de 5 anos nos cadastros (CDC, art. 43, § 1º). A dívida em si pode continuar sendo cobrada pelo banco por outros meios, dentro dos prazos legais.
O que fazer se as dívidas são maiores que a renda?
Procure o Procon ou a Defensoria Pública e peça a repactuação por superendividamento. O plano reúne todos os credores, tem até 5 anos e preserva o mínimo existencial de R$ 600.
Conteúdos relacionados
Mais soluções práticas em Dívidas e endividamento.
Cheque especial: como sair do uso frequente
Entenda como funciona o cheque especial, conheça seus custos e aprenda estratégias para reduzir a dependência desse limite emergencial antes que a dívida cresça.
 15 min
Juros compostos na dívida: como entender e evitar o crescimento do saldo
Entenda como os juros compostos aumentam o valor de uma dívida ao longo do tempo, como identificar os encargos cobrados e quais atitudes ajudam a reduzir o impacto financeiro.
15 min
Nome negativado: como consultar e regularizar suas pendências
Saiba como consultar um nome negativado, identificar dívidas em aberto, negociar com credores e acompanhar a regularização do CPF de forma segura.
15 min
Fontes consultadas
- Ministério da Fazenda: Renegociação de Dívidas
- Planalto: Código de Defesa do Consumidor (Lei nº 8.078/1990)
- Planalto: Decreto nº 11.150/2022 (mínimo existencial)
- Banco Central do Brasil: Resolução CMN nº 3.516/2007 (liquidação antecipada)
- Banco Central do Brasil: Resolução CMN nº 5.057/2022 (portabilidade de crédito)
- Banco Central do Brasil: folheto O Uso do Crédito
- Banco Central do Brasil: Registrato
- Banco Central do Brasil: Taxas de Juros por modalidade e instituição
- Consumidor.gov.br: reclamações contra empresas e bancos
As telas e a comparação deste guia são ilustrações criadas pelo Fixfy, com valores de exemplo. Este conteúdo é informativo e não substitui a análise do seu contrato.