

 Deudas
 10 pasos
Respuesta rápida: qué hacer ahora
- Consulta tu CPF gratis en los burós de crédito de Brasil (Serasa, Boa Vista, SPC Brasil, Quod). Cada uno tiene su propia lista.
- Para deudas con bancos, revisa también el Registrato del Banco Central.
- Comprueba que cada deuda sea tuya y que el monto sea correcto. Si hay un error, pide la corrección.
- Negocia directamente con el acreedor, cierra el acuerdo por escrito y guarda los comprobantes.
- Después de pagar, el acreedor tiene 5 días hábiles para pedir que saquen tu nombre.
Esta guía sigue las reglas de Brasil. Estar en la lista de morosos (“nome negativado”) es distinto de tener el CPF irregular en la Receita Federal. Si ves “CPF pendente de regularização” o “suspenso”, es un problema de registro, no una deuda: consulta la situación del CPF en el sitio de la Receita.
¿Cuál es tu caso?
Cómo salir de la lista de morosos: 10 pasos
1Consulta tu CPF gratis en los burós de crédito
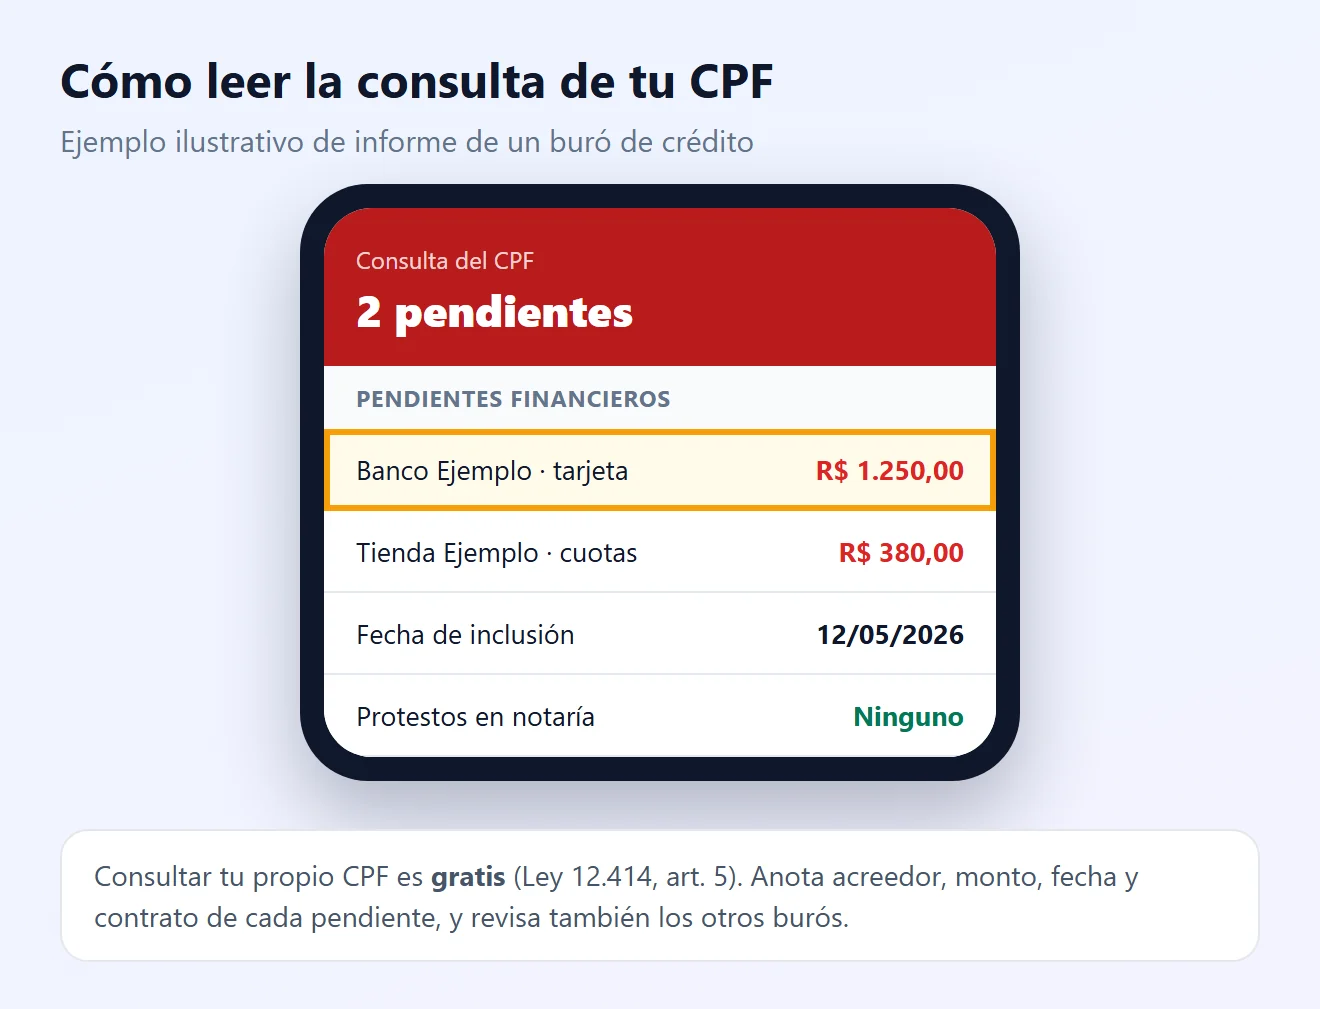
Estar en la lista de morosos significa que una deuda vencida figura en un registro de deudores. Los principales en Brasil son Serasa, Boa Vista, SPC Brasil y Quod.
- Consulta en el sitio o la app oficial de cada uno: una deuda puede aparecer en uno y no en otro.
- Consultar tu propio CPF es gratis. La Ley 12.414 (art. 5) garantiza el acceso gratuito a tus datos, incluida tu puntuación de crédito.
- Anota de cada pendiente: acreedor, monto, fecha y número de contrato.
Nadie tiene que pagar para saber si está en la lista. Desconfía de los sitios que cobran por la consulta.
2Mira tus deudas bancarias en el Registrato
El Registrato, del Banco Central de Brasil, muestra gratis préstamos, financiaciones, tarjetas y descubiertos en todos los bancos, incluido lo que está vencido o se dio como pérdida.
- Entra por Meu BC con una cuenta gov.br nivel plata u oro.
- El Registrato no es una lista de morosos, pero ayuda a encontrar deudas bancarias olvidadas y a revisar montos antes de negociar.
3Comprueba que la deuda sea tuya y correcta
- Según el Código de Defensa del Consumidor (CDC, art. 43, § 2), deben avisarte por escrito antes de incluirte. Según la Súmula 359 del STJ, ese aviso lo envía el propio registro (el buró).
- ¿Error en el monto, la fecha o tus datos? Pide la corrección al buró y al acreedor. El CDC (art. 43, § 3) da al registro 5 días hábiles para comunicar la corrección a quienes recibieron el dato equivocado.
- ¿No reconoces la deuda? Puede ser un fraude con tus datos. Impúgnala en el buró y ante el acreedor, haz una denuncia policial (boletim de ocorrência) y guarda los protocolos.
Si el acreedor no lo resuelve, reclama en consumidor.gov.br o en el Procon. Una inclusión indebida puede dar lugar a una indemnización en la Justicia.
4Organiza tus deudas y elige el orden
- Calcula cuánto te queda al mes después de vivienda, comida y cuentas básicas.
- Prioriza las deudas de servicios esenciales (luz, agua) y las de intereses más altos, como tarjeta y descubierto.
- Mira la fecha de cada deuda: la anotación negativa no puede superar 5 años (paso 10).
¿Varias deudas a la vez? Mira cómo salir de las deudas.
5Negocia directamente con el acreedor
- Usa la app, el sitio o el SAC oficial del acreedor, o la plataforma de negociación del buró donde aparece la deuda. Comprueba que la oferta también figure en el canal oficial del acreedor.
- Pregunta por el descuento al contado y las opciones con entrada y cuotas. Las deudas antiguas suelen tener mayores descuentos.
- Compara el total pagado, no solo la cuota.
Guía completa en cómo negociar una deuda con el banco.
6Cierra el acuerdo por escrito
- Antes de pagar, pide el acuerdo con el monto total, las cuotas, los vencimientos y qué deudas cancela.
- Confirma en el acuerdo cuándo pedirá el acreedor que saquen tu nombre.
- Paga solo boleto o Pix generado en el canal oficial, con el acreedor como destinatario, y guarda todos los comprobantes.
7No pagues por “limpiar el nombre”
- Una anotación correcta solo sale con el pago o un acuerdo con el acreedor, o después de 5 años.
- Desconfía de quien cobra por adelantado para “limpiar tu nombre” sin pagar la deuda, promete una “medida cautelar” o pide contraseñas y códigos.
- Si la anotación es incorrecta, impugnarla es gratis en el buró, ante el acreedor, en el Procon o en consumidor.gov.br.
8¿Pagaste? Comprueba que salga tu nombre
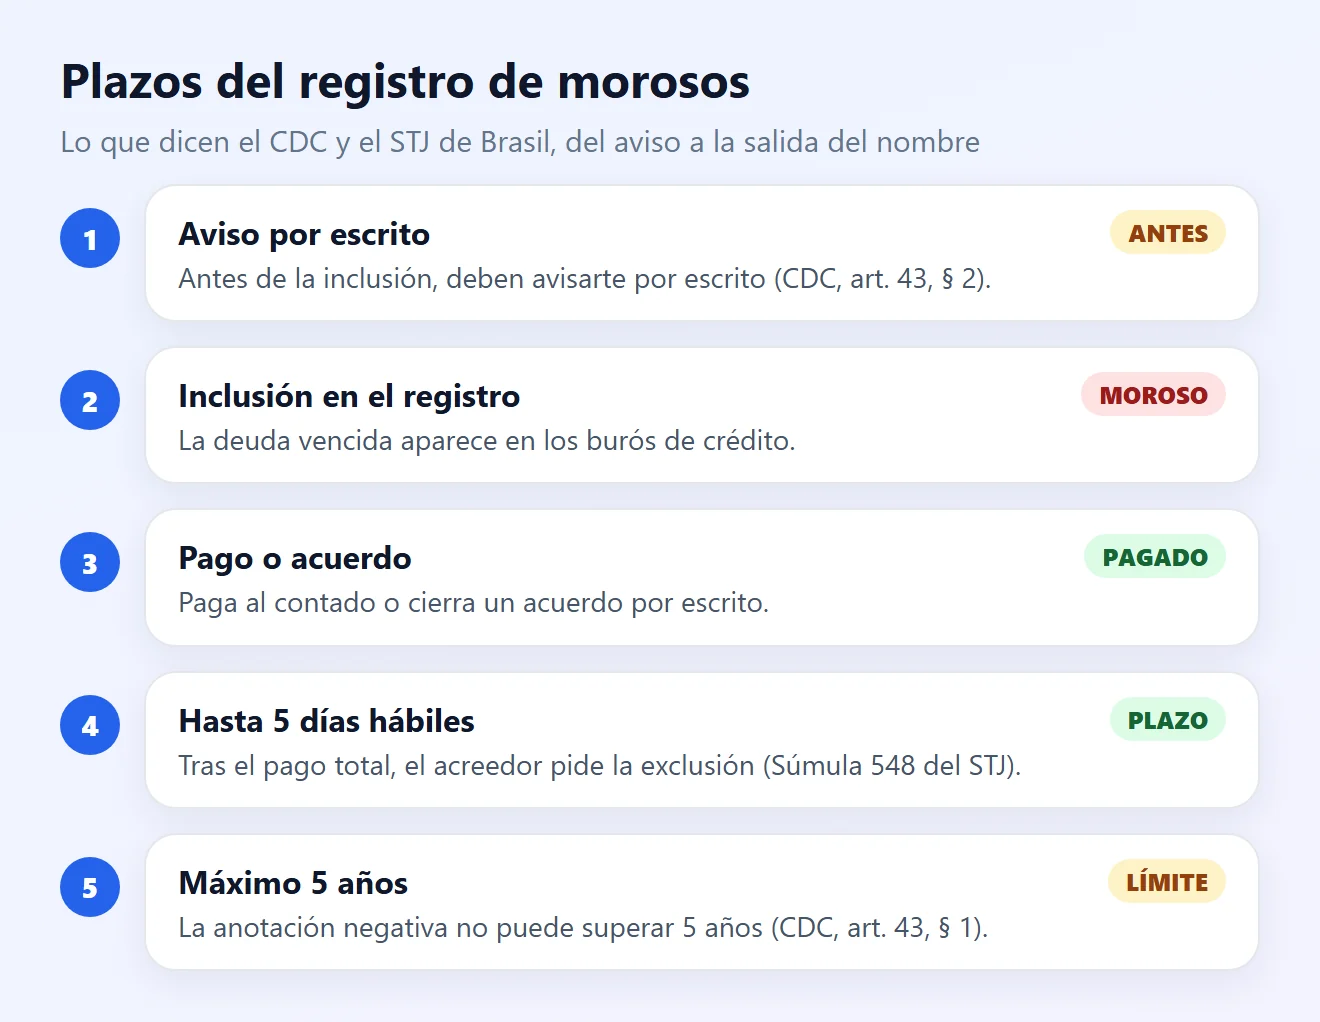
- Según la Súmula 548 del STJ, tras el pago total el acreedor debe pedir la exclusión en hasta 5 días hábiles.
- En un acuerdo en cuotas, sigue el plazo escrito en el acuerdo.
- Vuelve a consultar los burós después de ese plazo. Si tu nombre sigue ahí, envía el comprobante al acreedor, pide un protocolo y, si no se resuelve, reclama en el Procon o en consumidor.gov.br.
La puntuación de crédito (score) puede tardar un poco más en subir. Pagar las cuentas a tiempo ayuda.
9¿Tienes un protesto? Cancélalo en la notaría
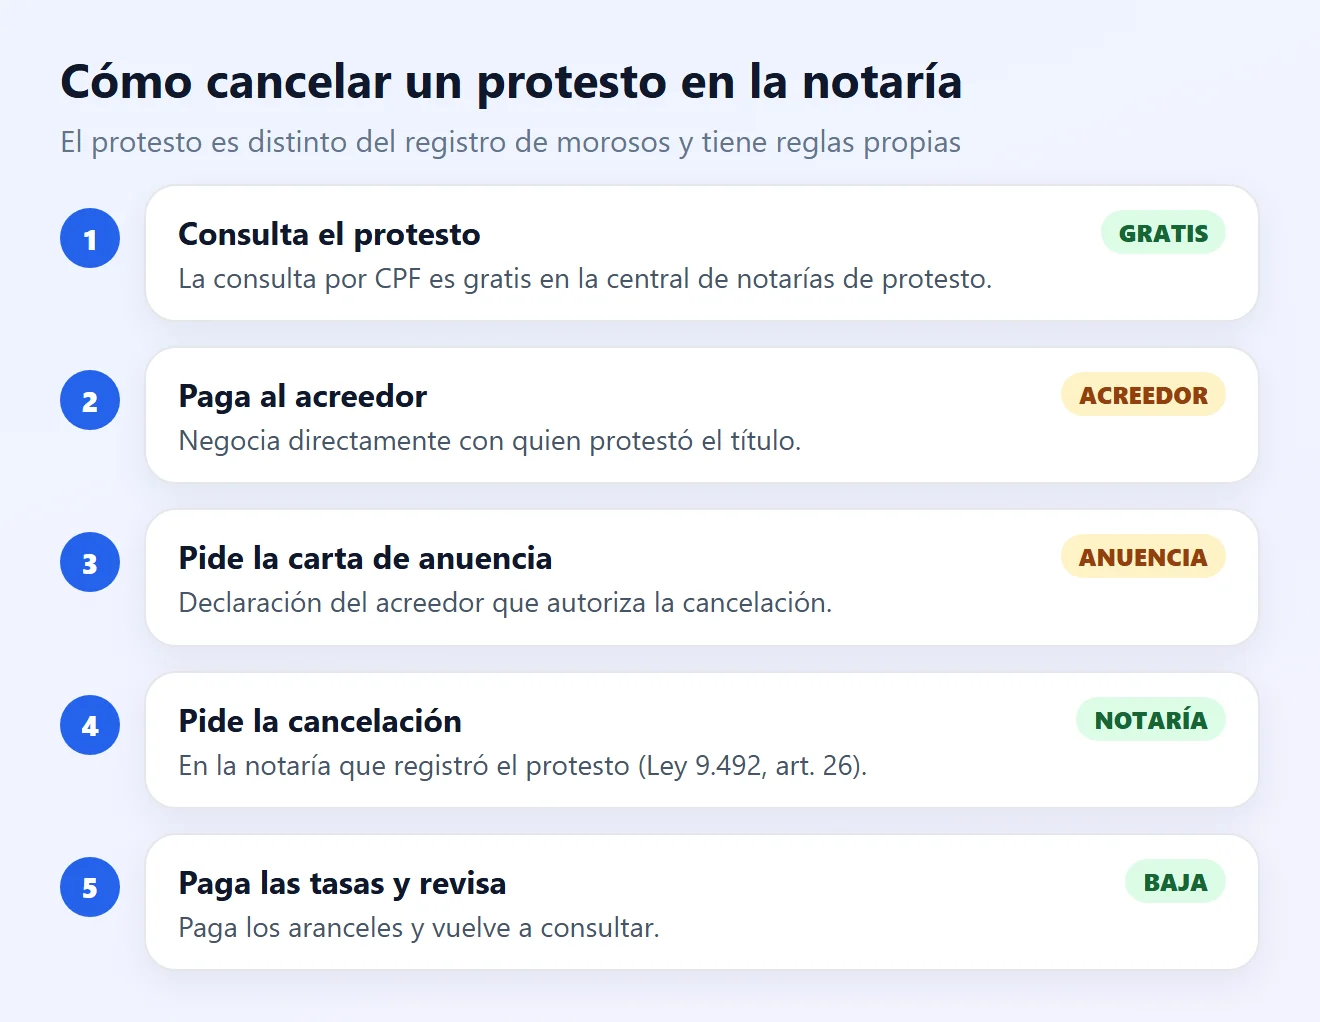
El protesto se registra en una notaría de protestos (tabelionato de protesto) y no desaparece solo con pagar al acreedor.
- Consulta gratis por CPF en la central de las notarías de protesto (pesquisaprotesto.com.br).
- Paga o negocia con el acreedor y pide la carta de anuencia, la declaración que autoriza la cancelación.
- Pide la cancelación en la notaría con el título original o la carta de anuencia (Ley 9.492, art. 26) y paga los aranceles de la notaría.
10Entiende el plazo de 5 años
- Según el CDC (art. 43, § 1), la información negativa no puede quedar en los registros más de 5 años.
- Cuando el cobro prescribe, los registros ya no pueden informar la deuda de forma que dificulte el crédito (CDC, art. 43, § 5). Para deudas de contrato, la prescripción suele ser de 5 años (Código Civil, art. 206, § 5, I).
- La deuda no desaparece: el acreedor puede seguir ofreciendo un acuerdo, y ese banco puede negarte crédito nuevo por tu historial con él.
Si tus deudas no caben en tus ingresos, conoce la ley de sobreendeudamiento.
Situación y qué hacer
| Situación | Qué hacer | Paso |
|---|---|---|
| Crédito negado sin saber por qué | Consultar todos los burós y el Registrato | 1 y 2 |
| Deuda que no es tuya | Impugnar, denuncia policial, Procon | 3 |
| Deuda correcta y dinero para pagar | Pedir descuento al contado y acuerdo por escrito | 5 y 6 |
| Pagaste y el nombre no salió | Exigir la baja tras 5 días hábiles | 8 |
| Título protestado | Carta de anuencia y cancelación en la notaría | 9 |
| Anotación de más de 5 años | Pedir la exclusión al buró | 10 |
Preguntas frecuentes
¿Cómo saber si mi nombre está en la lista de morosos en Brasil?
Consulta tu CPF gratis en el sitio o la app oficial de cada buró de crédito: Serasa, Boa Vista, SPC Brasil y Quod. Para deudas con bancos, revisa también el Registrato del Banco Central.
¿La consulta del CPF es de pago?
No. La Ley 12.414 garantiza el acceso gratuito a tus datos en los registros de crédito, incluida tu puntuación.
¿Cuánto tarda en salir mi nombre después de pagar?
Según la Súmula 548 del STJ, el acreedor debe pedir la exclusión en hasta 5 días hábiles tras el pago total. En acuerdos en cuotas, vale el plazo escrito en el acuerdo.
Me incluyeron sin aviso. ¿Está permitido?
No. El Código de Defensa del Consumidor exige un aviso por escrito antes de la inclusión, y la Súmula 359 del STJ dice que lo debe enviar el registro de crédito. Si no hubo aviso, reclama en el buró y en el Procon.
¿Cuánto tiempo queda una deuda en Serasa?
Como máximo 5 años. El Código de Defensa del Consumidor (art. 43, § 1) prohíbe información negativa por más tiempo.
¿La deuda deja de existir después de 5 años?
No. La anotación sale de los registros, pero la deuda sigue existiendo. El acreedor puede ofrecer un acuerdo, y el banco puede tener en cuenta su historial interno contigo.
¿Lista de morosos y protesto son lo mismo?
No. La anotación de morosidad está en los burós de crédito. El protesto se registra en una notaría y se cancela allí, con el título o la carta de anuencia del acreedor.
¿Cómo cancelo un protesto en la notaría?
Paga al acreedor, pide la carta de anuencia y solicita la cancelación en la notaría de protestos, pagando los aranceles. La regla está en el art. 26 de la Ley 9.492.
¿Funcionan las empresas que prometen “limpiar el nombre”?
Una anotación correcta solo sale con pago, acuerdo o tras 5 años. Desconfía de quien cobra por adelantado para limpiar tu nombre sin pagar la deuda. Impugnar una anotación incorrecta es gratis.
¿CPF pendiente en la Receita es lo mismo que estar en la lista de morosos?
No. Un CPF pendiente de regularización o suspendido es un problema de registro en la Receita Federal. Estar en la lista de morosos es tener una deuda registrada en los burós de crédito.
Contenido relacionado
Más soluciones prácticas en Deudas.
Cuotas atrasadas: cómo organizar los pagos y ponerse al día
Aprenda a organizar las cuotas atrasadas, negociar deudas y crear un plan de pago para recuperar el control de sus finanzas sin descuidar los gastos esenciales.
 20 min
Crédito de descubierto: cómo dejar de usarlo con frecuencia
Entienda cómo funciona el crédito de descubierto, conozca sus costos y aprenda estrategias para reducir la dependencia de este límite de emergencia antes de que crezca la deuda.
15 min
Intereses compuestos en una deuda: cómo entenderlos y evitar que el saldo aumente
Descubre cómo aumentan los intereses compuestos el valor de una deuda con el tiempo, cómo identificar los cargos aplicados y qué medidas ayudan a reducir el impacto financiero.
15 min
Fuentes consultadas
- Planalto: Código de Defensa del Consumidor, Ley 8.078/1990, art. 43 (en portugués)
- Planalto: Ley 12.414/2011 sobre registros de crédito, art. 5 (en portugués)
- Planalto: Ley 9.492/1997 sobre protestos, art. 26 (en portugués)
- Planalto: Código Civil, Ley 10.406/2002, art. 206 (en portugués)
- STJ: el acreedor tiene cinco días hábiles tras el pago para pedir la exclusión, origen de la Súmula 548 (en portugués)
- STJ: aviso previo al deudor, Súmulas 359 y 404 (en portugués)
- Banco Central de Brasil: Registrato (en portugués)
- Consumidor.gov.br: reclamos contra empresas y bancos (en portugués)
Las pantallas de esta guía son ilustraciones creadas por Fixfy, con nombres y montos de ejemplo. Este contenido es informativo y no reemplaza la orientación jurídica.