

 Tarjeta de crédito
 10 pasos
Respuesta rápida: cómo salir de la deuda de la tarjeta en Brasil
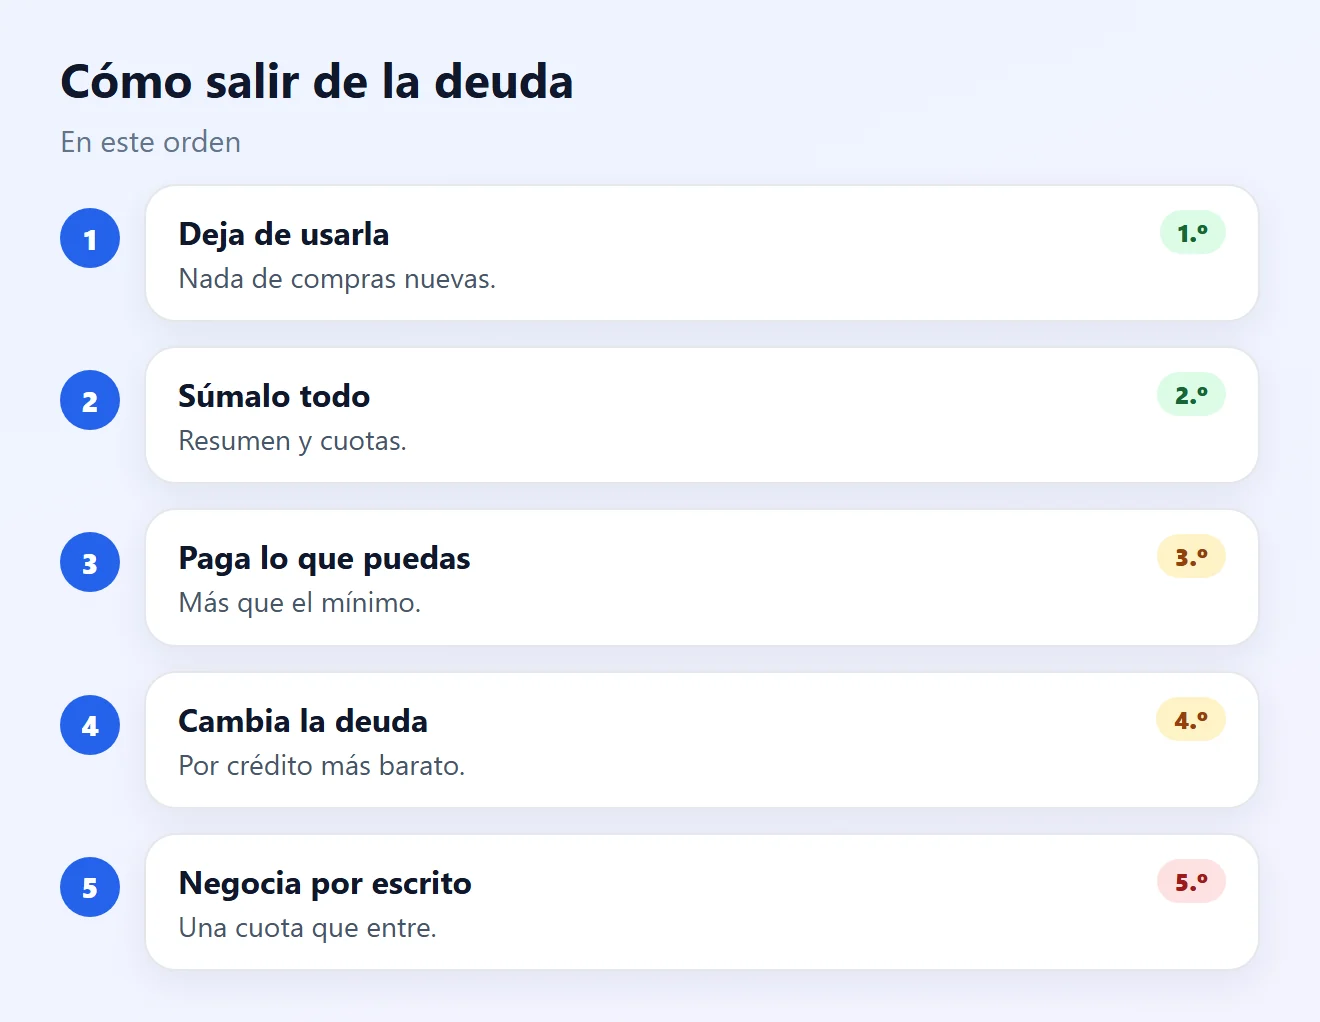
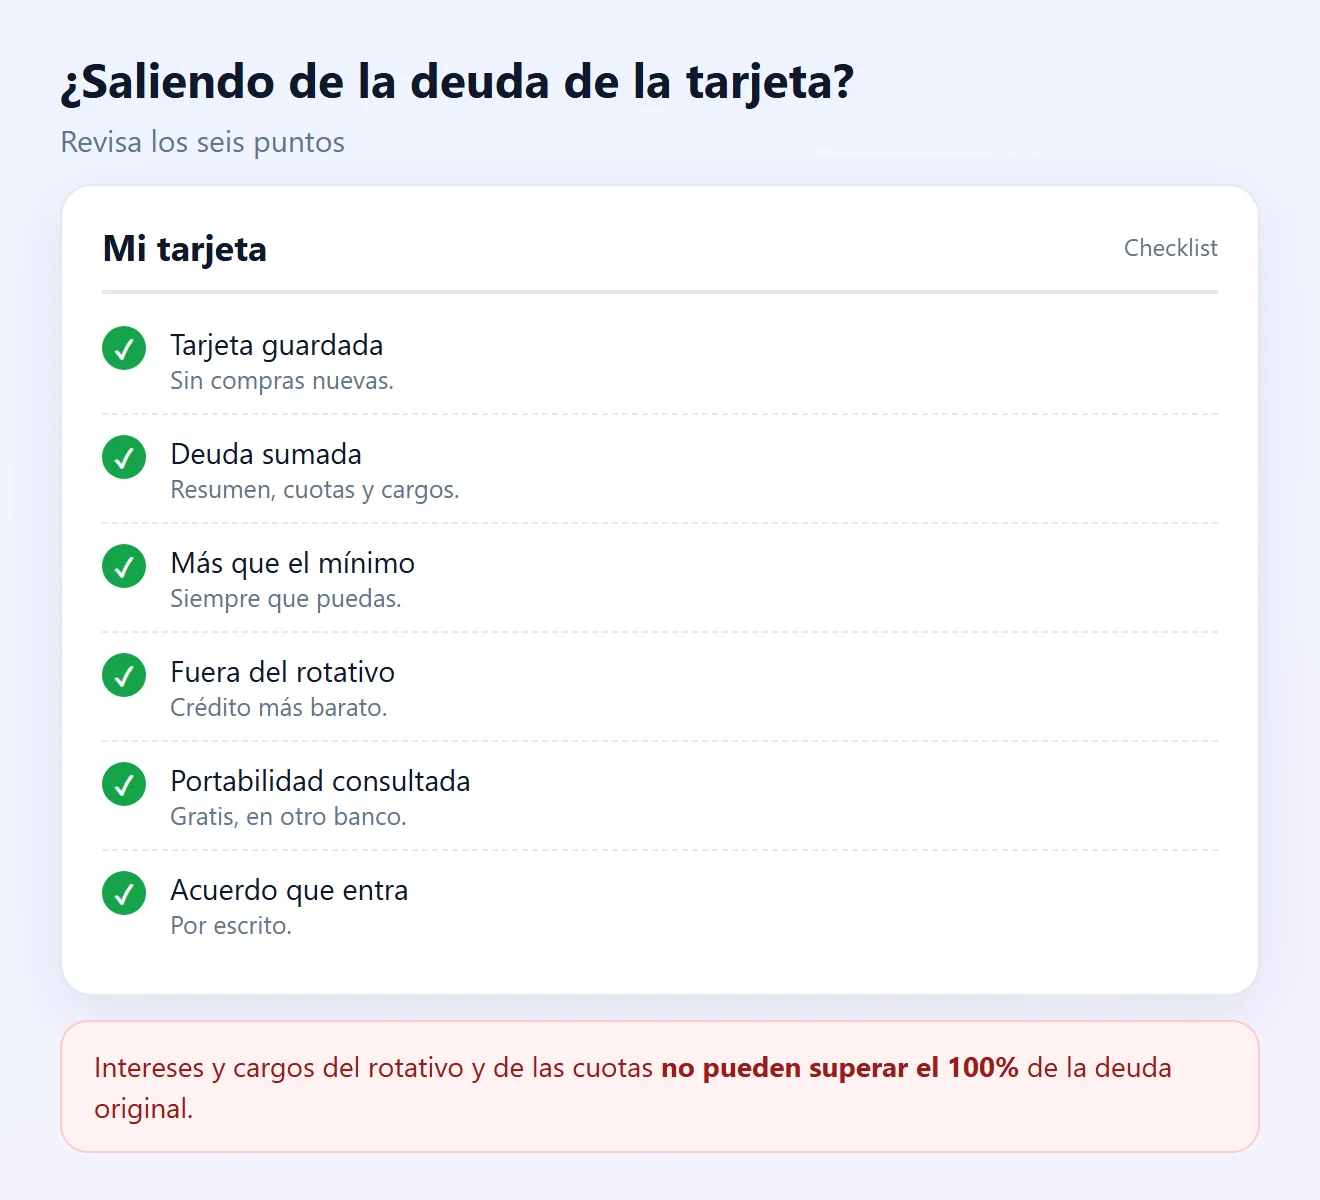
- Deja de usar la tarjeta y suma todo lo que debes: resumen actual, cuotas futuras y cargos.
- Paga más que el mínimo siempre que puedas. El saldo que queda va al rotativo, que solo puede durar hasta el resumen siguiente.
- Conoce el tope: intereses y cargos del rotativo y de las cuotas del resumen no pueden superar el 100% de la deuda original.
- Cambia la deuda por crédito más barato o usa la portabilidad gratuita para llevar el saldo a otro banco.
- ¿Te atrasaste? Negocia por los canales oficiales y acepta solo una cuota que entre, con todo por escrito.
¿Cuál es tu caso?
Cómo salir de la deuda de la tarjeta de crédito: 10 pasos
1Deja de usar la tarjeta
- Guarda la tarjeta física y quítala de las billeteras digitales y de los sitios donde está guardada.
- Cada compra nueva aumenta una deuda que ya crece con intereses.
- Pasa los gastos diarios al débito o al Pix, dentro de lo que entra en el mes.
2Lee el resumen y suma todo lo que debes
- Desde julio de 2024, el resumen de la tarjeta en Brasil tiene un área destacada con el total, el vencimiento y el límite.
- En el área de opciones de pago aparecen el pago mínimo, los cargos del mes siguiente si pagas solo el mínimo, las opciones de cuotas del menor al mayor total, las tasas mensuales y anuales y el CET (costo efectivo total).
- Anota también las cuotas futuras de compras en cuotas. Ese es el tamaño real de la deuda.
3Entiende el mínimo y el rotativo
- Si pagas menos que el total, el resto va al crédito rotativo, una de las líneas más caras.
- Según la regla del Consejo Monetario Nacional, el saldo solo puede quedar en el rotativo hasta el vencimiento del resumen siguiente. Después puede pasar a cuotas en condiciones más ventajosas que las del rotativo.
- Paga lo máximo que puedas por encima del mínimo y compara las opciones de cuotas del propio resumen por el total a pagar.
4Conoce el tope del 100% de los intereses
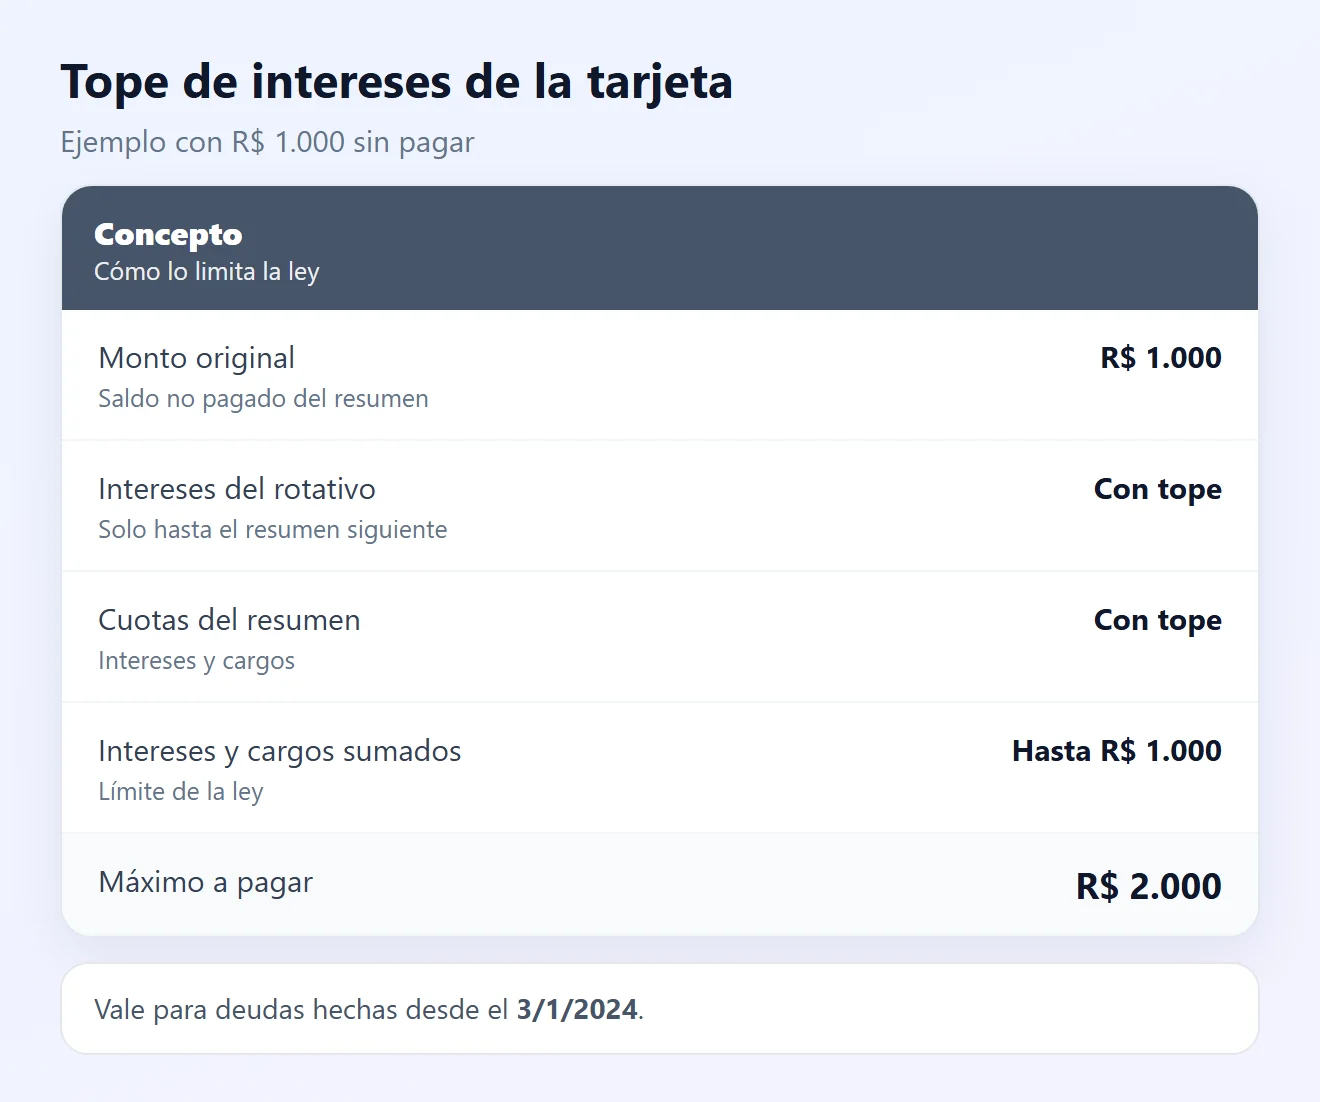
- La Ley Desenrola de Brasil limitó los intereses y cargos del rotativo y de las cuotas del resumen al 100% del monto original de la deuda.
- Ejemplo: R$ 1.000 sin pagar pueden llegar, como máximo, a R$ 2.000.
- El tope vale para deudas hechas desde el 3 de enero de 2024, incluso cuando el rotativo se convierte en cuotas.
- ¿Te cobran más? Reclama al banco, en consumidor.gov.br o en el Procon, con los resúmenes a mano.
5Cámbiala por un crédito más barato
- Un préstamo personal o consignado con un CET más bajo puede cancelar la tarjeta y bajar el costo total.
- Compara el total a pagar en las dos opciones antes de cambiar.
- Después de cancelar, no vuelvas a usar el límite: si no, te quedas con el préstamo y el resumen.
Mira cómo comparar préstamos personales y qué revisar en un consignado.
6Usa la portabilidad de la deuda
- Desde julio de 2024 puedes llevar el saldo del rotativo y de las cuotas del resumen a otra institución con mejores condiciones.
- La portabilidad es gratuita. Pide la oferta a la institución que va a recibir la deuda.
- Si tu banco hace una contraoferta, debe tener el mismo plazo que la oferta competidora, para que compares el costo.
7Negocia si ya te atrasaste
- Busca al emisor por la app, el sitio o el teléfono que figuran al dorso de la tarjeta, no por enlaces recibidos.
- Antes de aceptar, pide por escrito el valor de cada cuota, el número de cuotas, el CET y el total.
- Acepta solo una cuota que entre en tu presupuesto: un acuerdo incumplido vuelve a generar cargos y registro en morosos.
- ¿Sin respuesta? Presenta un reclamo en consumidor.gov.br.
8Ajusta el límite a lo que puedes pagar
- La mayoría de las apps permite bajar el límite de la tarjeta. Deja un monto que puedas pagar entero cada mes.
- Evita comprar en cuotas mientras tengas deuda: las cuotas ocupan el límite y el ingreso de los próximos meses.
9¿Debes en varios lugares? Usa la ley de sobreendeudamiento
- Si, de buena fe, no puedes pagar todas tus deudas sin comprometer lo básico, la ley brasileña lo considera sobreendeudamiento.
- Puedes pedir al juez la reestructuración de las deudas, con una audiencia con todos los acreedores y un plan de pago de hasta 5 años que preserve el mínimo para vivir.
- La etapa de conciliación también puede hacerse en organismos de defensa del consumidor, como el Procon.
10Evita volver a la deuda
- Vuelve a usar la tarjeta solo cuando puedas pagar el resumen completo cada mes.
- Arma un presupuesto y un fondo de emergencia, aunque sea pequeño, para no recurrir al rotativo.
- Revisa en el Registrato del Banco Central que no haya deudas o tarjetas que no reconozcas.
Problema y solución
| Problema | Causa probable | Solución |
|---|---|---|
| El resumen crece cada mes | Pago solo del mínimo | Salir del rotativo y dejar de usarla (pasos 1 y 3) |
| La deuda más que se duplicó | Cargos por encima del tope o deuda anterior a 2024 | Revisar el tope y reclamar (paso 4) |
| Intereses altos en las cuotas | Oferta sin comparar | Portabilidad o crédito más barato (pasos 5 y 6) |
| El acuerdo no entró | Cuota por encima del presupuesto | Renegociar una cuota menor (paso 7) |
| Deudas en varios bancos | Sobreendeudamiento | Reestructuración en el Procon o en la Justicia (paso 9) |
| Una tarjeta que no reconozco | Uso indebido del CPF | Revisar el Registrato e impugnar (paso 10) |
Preguntas frecuentes
¿Hay un límite para los intereses de la tarjeta en Brasil?
Sí. Los intereses y cargos del rotativo y de las cuotas del resumen no pueden superar el 100% de la deuda original, para deudas hechas desde el 3 de enero de 2024.
¿Cuánto tiempo puede quedar la deuda en el rotativo?
Solo hasta el vencimiento del resumen siguiente. Después, el saldo puede pasar a cuotas en condiciones más ventajosas que las del rotativo.
¿Conviene pagar solo el mínimo?
No, si puedes pagar más. El resto entra en el rotativo, una de las líneas más caras. El resumen muestra cuánto pagarás de cargos el mes siguiente si pagas solo el mínimo.
¿Qué es la portabilidad de la deuda de la tarjeta?
Es llevar el saldo del rotativo y de las cuotas del resumen a otra institución con mejores condiciones. Es gratuita y vale desde julio de 2024.
¿Cómo comparo las opciones de cuotas del resumen?
El resumen lista las opciones del menor al mayor total a pagar, con tasas mensuales y anuales y el CET. Compara por el total.
¿Conviene un préstamo para pagar la tarjeta?
Puede convenir si el CET del préstamo es menor y dejas de usar el límite. Compara el total a pagar en las dos opciones.
Me atrasé con el resumen. ¿Qué hago primero?
Deja de usar la tarjeta, busca al emisor por los canales oficiales y pide una oferta por escrito con cuotas, CET y total. Acepta solo lo que entre en tu presupuesto.
¿Qué es el sobreendeudamiento?
Es cuando una persona, de buena fe, no puede pagar todas sus deudas de consumo sin comprometer el mínimo para vivir. La ley permite una reestructuración con un plan de hasta 5 años.
¿Debo cancelar la tarjeta?
Cancelarla no borra la deuda. Lo más importante es dejar de usarla y bajar el límite. Decide después de pagar.
¿Cómo evito volver al rotativo?
Paga el resumen completo, mantén un límite que entre en tu presupuesto y arma un fondo de emergencia.
Contenido relacionado
Más soluciones prácticas en Tarjeta de crédito.
Factura de tarjeta alta: cómo reducirla y recuperar el control financiero
Descubre cómo reducir una factura alta de tarjeta de crédito, identificar gastos excesivos, cancelar cargos innecesarios y evitar nuevas deudas.
 15 min
Cómo usar el límite de la tarjeta de crédito sin endeudarte
Aprende a usar el límite de la tarjeta de crédito con responsabilidad, controlar los gastos, evitar deudas y mantener el presupuesto equilibrado.
Fuentes consultadas
- Ley 14.690/2023 (Desenrola), art. 28: tope de intereses de la tarjeta (en portugués)
- gov.br: nuevo tope de intereses, portabilidad y resumen más claro (en portugués)
- Resolución CMN 4.549/2017: rotativo solo hasta el resumen siguiente (en portugués)
- Código de Defensa del Consumidor, arts. 54-A, 104-A y 104-C, sobreendeudamiento (en portugués)
- Banco Central de Brasil: tasas de la tarjeta por institución (en portugués)
- consumidor.gov.br: reclamos contra empresas (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los montos son ejemplos.