

 Préstamos
 15 minutos
 10 pasos
Respuesta rápida: cómo comparar préstamos personales en Brasil
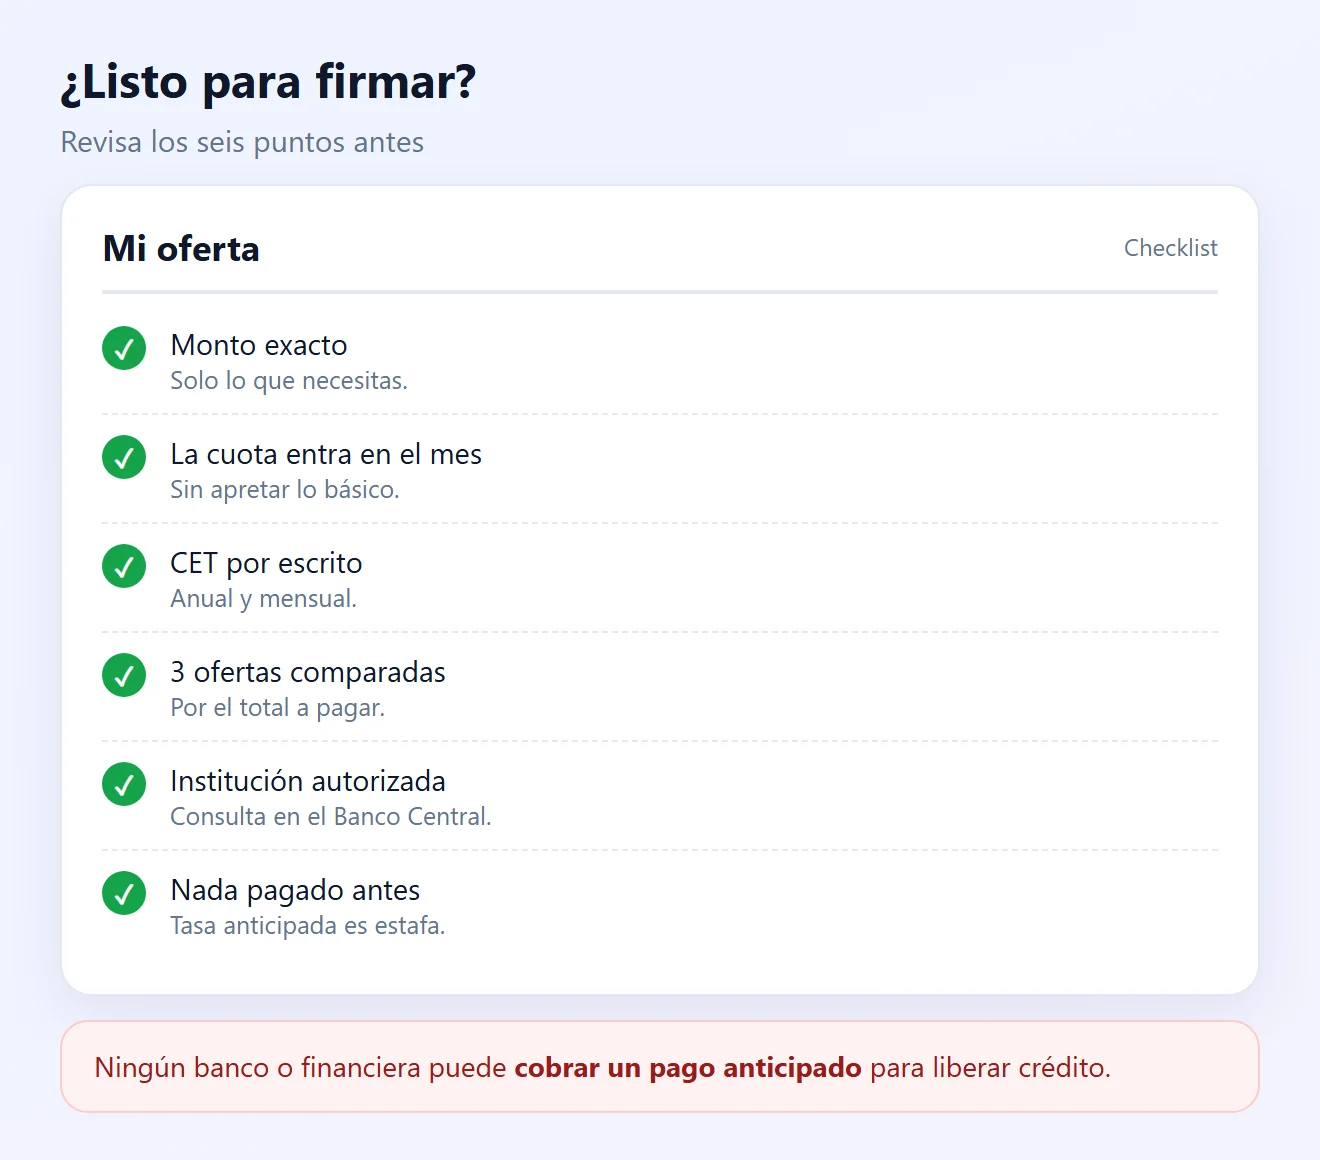
- Pide solo el monto que necesitas y revisa que la cuota entre en el mes sin apretar lo básico.
- Exige el CET (costo efectivo total) por escrito: la ley obliga al banco a informarlo antes de que contrates.
- Compara al menos 3 ofertas por el total a pagar, no por la cuota. La diferencia puede superar R$ 3.000 en un préstamo de R$ 5.000.
- Verifica que la institución esté autorizada por el Banco Central y contáctala por los canales oficiales.
- Nunca pagues nada antes para liberar el crédito: ningún banco o financiera puede cobrarlo.
¿Cuál es tu caso?
Cómo comparar ofertas de préstamo personal: 10 pasos
1Define cuánto necesitas y para qué
- Anota el monto exacto y el motivo. Pedir de más significa pagar intereses sobre dinero que no usas.
- El préstamo personal no tiene garantía, por eso los intereses suelen ser más altos que los del consignado o los créditos con garantía.
- Usarlo para pagar las cuentas del mes solo posterga el problema. Primero revisa el presupuesto.
Si tienes empleo formal o un beneficio del INSS, compáralo también con el préstamo consignado.
2Úsalo para cambiar una deuda más cara
- Un buen uso es cancelar el descubierto o el rotativo de la tarjeta, que suelen tener intereses mucho más altos.
- Compara el CET del préstamo con los intereses de la deuda actual. Solo conviene si sale más barato en total.
- Después de cambiar, no vuelvas a usar el límite: si no, te quedas con las dos deudas.
3Revisa que la cuota entre en el mes
- Suma tus gastos fijos y mira cuánto sobra. La cuota tiene que entrar con margen, incluso en meses con gastos extra.
- Una cuota más baja suele significar plazo más largo y total más alto. Elige el plazo más corto que entre.
- Simula en la Calculadora del Ciudadano del Banco Central para revisar cuota, tasa y plazo.
4Exige la información que manda la ley
- Antes de contratar, el banco o su corresponsal debe informar: el CET y lo que lo compone, la tasa de interés mensual, los intereses y cargos por atraso, el valor de las cuotas y el total a pagar.
- La oferta debe valer al menos 2 días, para que tengas tiempo de comparar.
- El CET es una tasa anual que incluye intereses, tarifas, IOF y seguros. Un banco con intereses más bajos puede tener un CET más alto por esos costos.
5Compara al menos 3 ofertas por el total
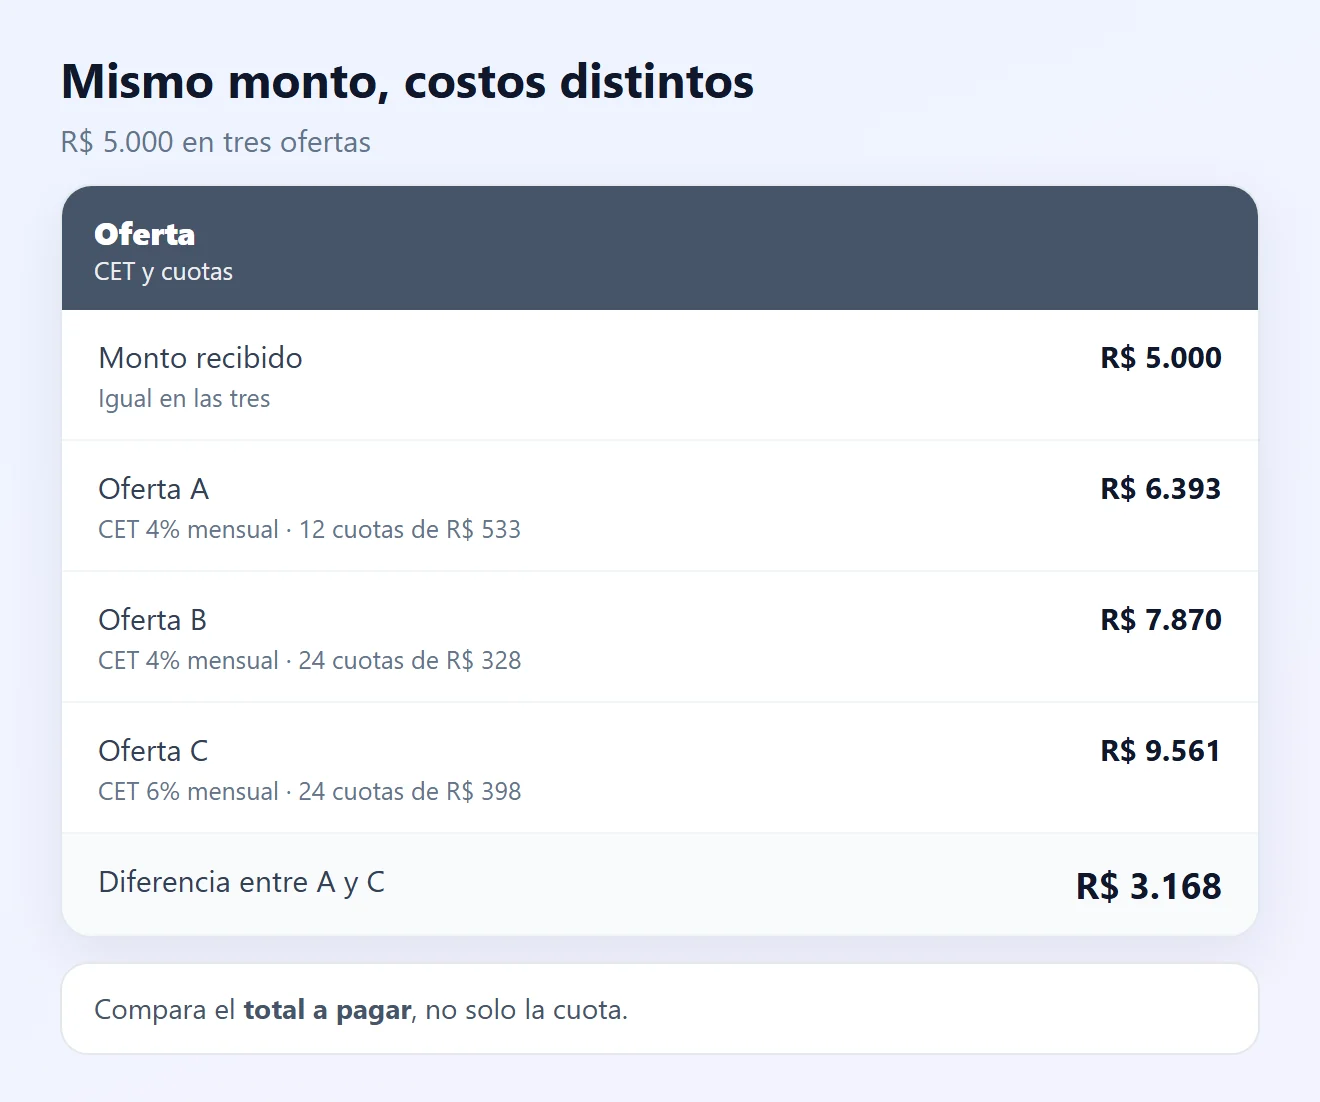
- Pide ofertas en tu banco, en otro banco y en una financiera o banco digital, todas por el mismo monto.
- Compara el CET y el total a pagar, no solo la cuota.
- El Banco Central de Brasil publica las tasas promedio de cada institución en la modalidad “crédito personal no consignado”. Úsalas como referencia.
6Verifica que la institución esté autorizada
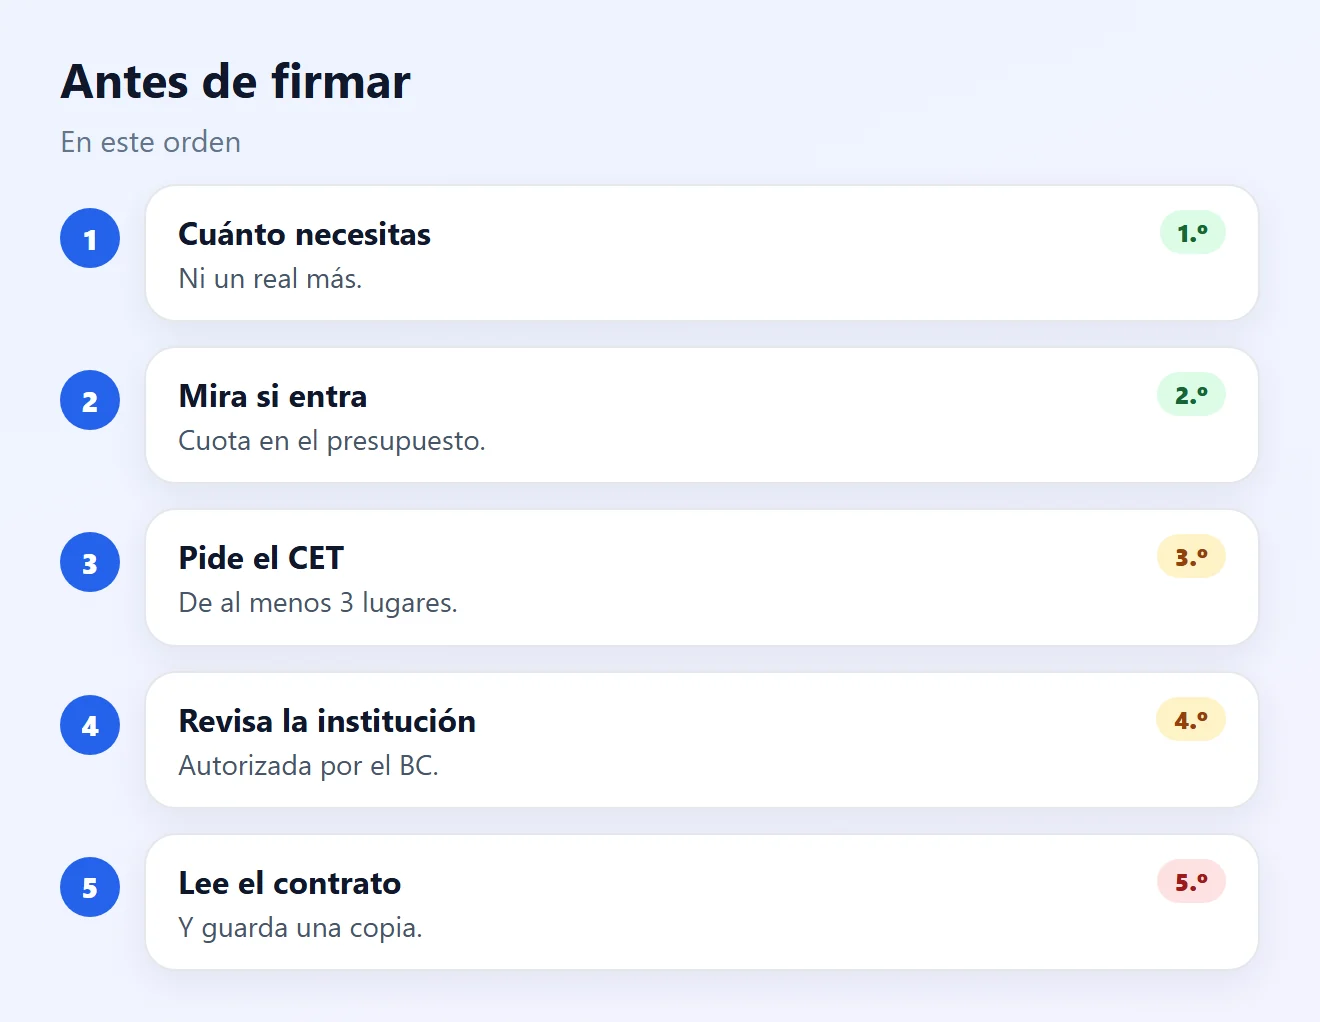
- Escribe el nombre o CNPJ en la consulta de instituciones autorizadas del Banco Central. Si aparece “Nenhuma instituição encontrada” (ninguna institución encontrada), no contrates.
- Los estafadores también usan nombres de bancos conocidos. Usa el sitio y el teléfono que muestra la consulta, no los del mensaje que recibiste.
- Mira también el ranking de reclamos del Banco Central y consumidor.gov.br.
7Reconoce la estafa del préstamo
- El Banco Central advierte: ningún banco o financiera puede pedir un pago anticipado para liberar crédito. Una “tasa de liberación”, un “seguro” o un “depósito de garantía” antes de recibir el dinero es estafa.
- Desconfía del crédito prometido “sin consultar el historial crediticio”: la ley prohíbe ese tipo de oferta.
- La ley también prohíbe el acoso o la presión para contratar, sobre todo con personas mayores o vulnerables.
8Lee el contrato y guarda una copia
- Revisa que el monto liberado, el CET, las cuotas y el total sean los de la oferta.
- Rechaza seguros o productos extra que no pediste si aumentan el costo.
- La multa por atraso no puede superar el 2% de la cuota. El banco debe entregarte una copia del contrato.
9Paga antes cuando puedas
- Tienes derecho a pagar el préstamo antes, total o parcialmente, con reducción proporcional de los intereses y cargos.
- Adelantar las últimas cuotas suele dar el mayor descuento. Pide al banco el monto actualizado antes de pagar.
10Haz seguimiento y renegocia a tiempo
- En el Registrato del Banco Central ves todos los préstamos a tu nombre y descubres si alguien pidió crédito con tus datos.
- Si la cuota empieza a apretar, busca al banco antes de atrasarte. Los intereses por atraso y el registro en morosos encarecen la deuda.
Mira cómo negociar una deuda con el banco y qué hacer ante el sobreendeudamiento.
Problema y solución
| Problema | Causa probable | Solución |
|---|---|---|
| Cuota baja, total alto | Plazo largo | Elegir el plazo más corto que entre (paso 3) |
| Interés bajo, pero caro al final | Tarifas, IOF y seguros | Comparar por el CET (paso 4) |
| Me pidieron una tasa para liberarlo | Estafa | No pagar y verificar la institución (pasos 6 y 7) |
| Seguro que no pedí | Producto incluido en la oferta | Pedir que lo quiten antes de firmar (paso 8) |
| Préstamo que no pedí | Uso indebido del CPF | Revisar el Registrato y buscar a la institución (paso 10) |
| La cuota se volvió pesada | Cambió el presupuesto | Renegociar antes de atrasarse (paso 10) |
Preguntas frecuentes
¿Qué es el CET?
Es el Custo Efetivo Total (costo efectivo total): una tasa anual que suma intereses, tarifas, impuestos y seguros. Es el número correcto para comparar ofertas.
¿El banco está obligado a informar el CET?
Sí. El Código de Defensa del Consumidor de Brasil obliga a informar, antes de contratar, el CET, la tasa mensual, los cargos por atraso, las cuotas y el total a pagar.
¿Cuánto tiempo vale una oferta de préstamo?
Por ley, la oferta debe valer al menos 2 días.
¿Es normal pagar una tasa antes de recibir el préstamo?
No. El Banco Central advierte que ningún banco o financiera puede pedir un pago anticipado para liberar crédito. Es una estafa.
¿Cómo sé si la financiera es confiable?
Consulta el nombre o CNPJ en la lista de instituciones autorizadas del Banco Central y revisa los reclamos en el ranking del BC y en consumidor.gov.br. Usa solo los contactos oficiales.
¿Existe el préstamo “sin consultar el historial”?
La ley prohíbe ofertas que digan que el crédito sale sin consultar registros o sin evaluar tu situación financiera. Desconfía.
¿Puedo pagar el préstamo antes?
Sí, total o parcialmente, con reducción proporcional de los intereses y demás cargos.
¿Cuál es la multa por atraso?
La multa no puede superar el 2% de la cuota. Además hay intereses de mora, que deben figurar en el contrato.
¿Conviene un préstamo personal para pagar la tarjeta?
Puede convenir si el CET es menor que los intereses del rotativo y dejas de usar el límite. Compara los totales antes.
¿Préstamo personal o consignado?
El consignado suele tener intereses más bajos, pero se descuenta directo del ingreso. Si tienes acceso a ambos, compara el CET y el total a pagar.
Contenido relacionado
Más soluciones prácticas en Préstamos.
Fuentes consultadas
- Código de Defensa del Consumidor (Ley 8.078/1990), arts. 52, 54-B, 54-C y 54-D (en portugués)
- gov.br: el Banco Central alerta sobre estafas de préstamos falsos (en portugués)
- gov.br: consultar instituciones autorizadas por el Banco Central (en portugués)
- Banco Central de Brasil: tasas de interés por institución (en portugués)
- Banco Central de Brasil: Calculadora del Ciudadano, financiación con cuotas fijas (en portugués)
- Banco Central de Brasil: glosario de ciudadanía financiera, CET (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Las ofertas A, B y C son ejemplos con tasas hipotéticas.