

 Empréstimos
 15 minutos
 10 passos
Resposta rápida: como comparar empréstimo pessoal
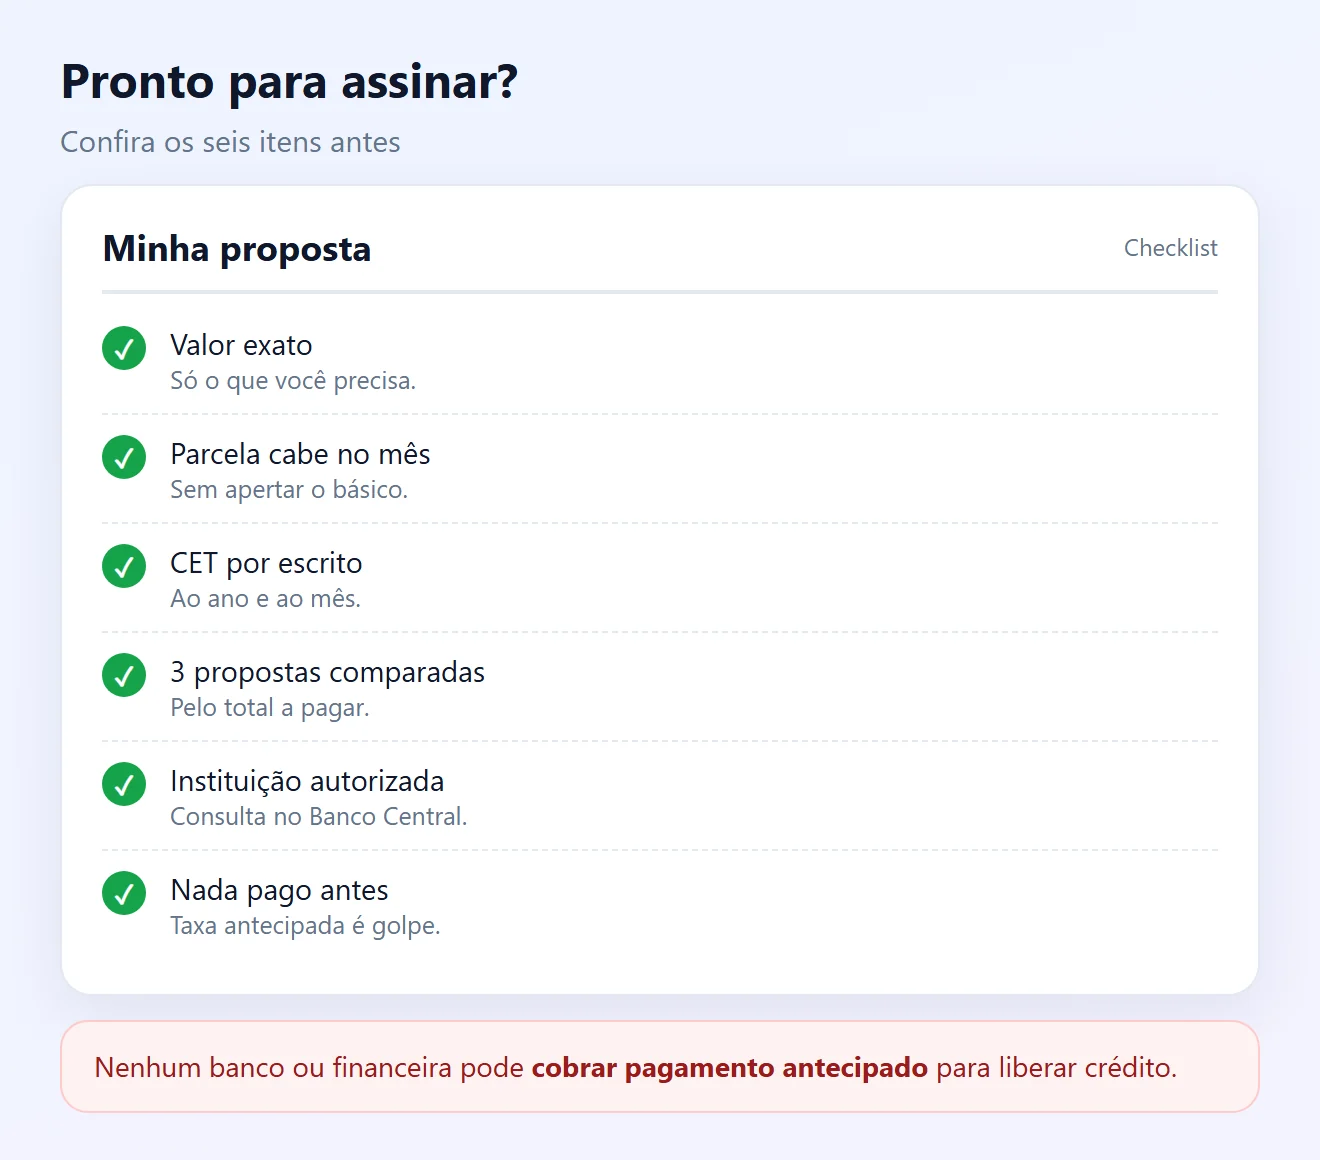
- Peça só o valor que você precisa e confira se a parcela cabe no mês sem apertar o básico.
- Exija o CET (Custo Efetivo Total) por escrito: a lei obriga o banco a informá-lo antes de você contratar.
- Compare pelo menos 3 propostas pelo total a pagar, não pela parcela. A diferença pode passar de R$ 3.000 em R$ 5.000 emprestados.
- Confira se a instituição é autorizada pelo Banco Central e fale com ela pelos canais oficiais.
- Nunca pague nada antes para liberar o crédito: nenhum banco ou financeira pode cobrar isso.
Qual é o seu caso?
Como comparar propostas de empréstimo pessoal: 10 passos
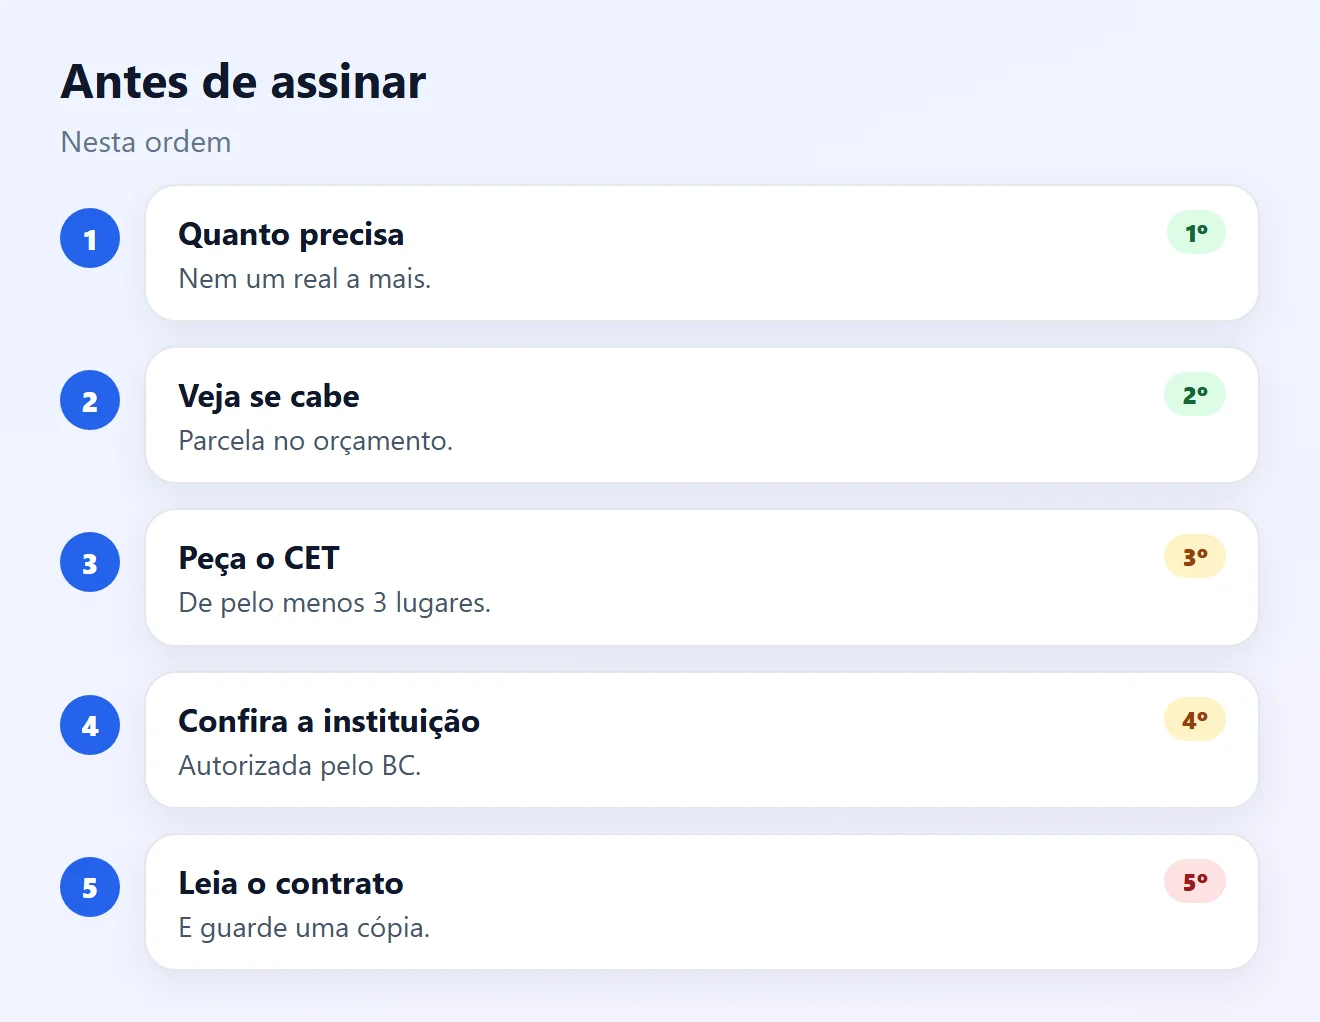
1Defina quanto e para que você precisa
- Escreva o valor exato e o motivo. Pedir a mais significa pagar juros sobre dinheiro que você não usa.
- O empréstimo pessoal não tem garantia, por isso os juros costumam ser maiores que os do consignado ou de linhas com garantia.
- Para pagar contas do mês, ele só adia o problema. Primeiro reveja o orçamento.
Se você recebe salário com carteira ou benefício do INSS, compare também com o empréstimo consignado.
2Use para trocar dívida mais cara
- Um bom uso é quitar cheque especial ou rotativo do cartão, que costumam ter juros muito maiores.
- Compare o CET do empréstimo com os juros da dívida atual. Só vale se ficar mais barato no total.
- Depois de trocar, não volte a usar o limite: senão você fica com as duas dívidas.
3Confira se a parcela cabe no mês
- Some suas contas fixas e veja quanto sobra. A parcela tem que caber com folga, inclusive em meses com gastos extras.
- Parcela menor costuma significar prazo maior e total maior. Escolha o prazo mais curto que caiba.
- Simule na Calculadora do Cidadão do Banco Central para conferir parcela, taxa e prazo.
4Exija as informações que a lei manda
- Antes de contratar, o banco ou o correspondente tem que informar: o CET e o que o compõe, a taxa de juros mensal, os juros e encargos de atraso, o valor das parcelas e o total a pagar.
- A oferta tem que valer por no mínimo 2 dias, para você ter tempo de comparar.
- O CET é uma taxa anual que inclui juros, tarifas, IOF e seguros. Um banco com juros menores pode ter CET maior por causa desses custos.
5Compare pelo menos 3 propostas pelo total
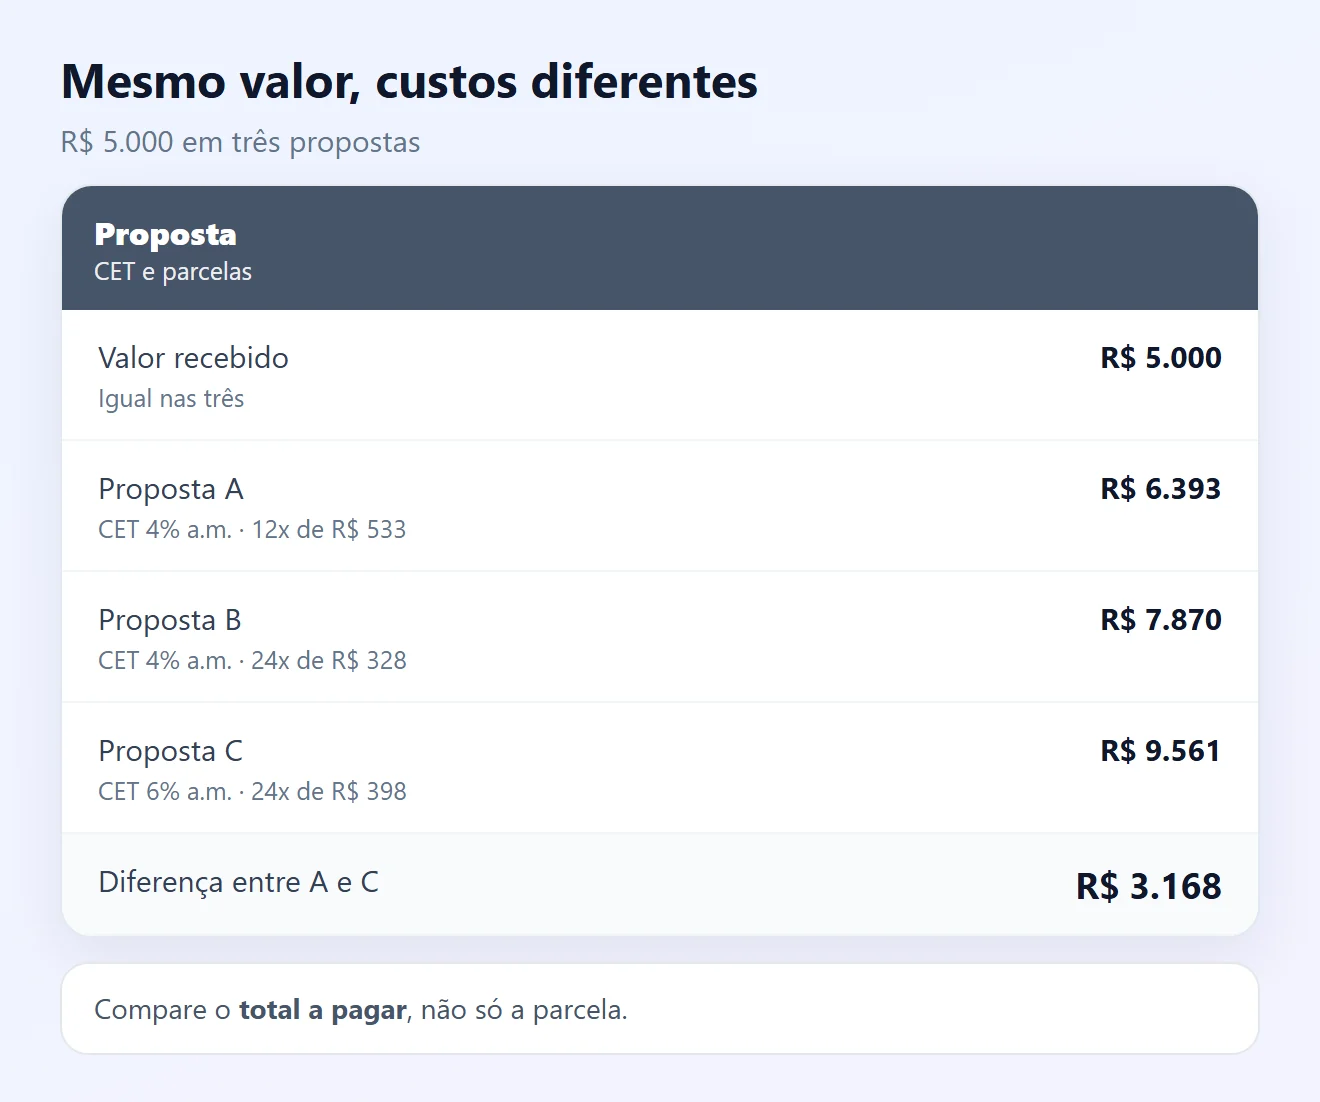
- Peça propostas no seu banco, em outro banco e em uma financeira ou banco digital, todas para o mesmo valor.
- Compare o CET e o total a pagar, não só a parcela.
- O Banco Central publica as taxas médias de cada instituição na modalidade “crédito pessoal não consignado”. Use como referência.
6Confira se a instituição é autorizada
- Digite o nome ou CNPJ na consulta de instituições autorizadas do Banco Central. Se aparecer “Nenhuma instituição encontrada”, não contrate.
- Golpistas também usam o nome de bancos conhecidos. Use o site e o telefone que aparecem na consulta, não os da mensagem que você recebeu.
- Veja também o ranking de reclamações do Banco Central e o consumidor.gov.br.
7Reconheça o golpe do empréstimo
- O Banco Central alerta: nenhum banco ou financeira pode pedir pagamento antecipado para liberar crédito. “Taxa de liberação”, “seguro” ou “depósito de garantia” antes do dinheiro cair é golpe.
- Desconfie de promessa de crédito “sem consulta ao SPC/Serasa”: a lei proíbe esse tipo de oferta.
- A lei também proíbe assédio ou pressão para contratar, principalmente com idosos e pessoas em situação vulnerável.
8Leia o contrato e guarde uma cópia
- Confira se o valor liberado, o CET, as parcelas e o total são os mesmos da proposta.
- Recuse seguro ou produto extra que você não pediu, se ele estiver aumentando o custo.
- A multa por atraso não pode passar de 2% da parcela. O banco tem que entregar cópia do contrato.
9Quite antes quando puder
- Você tem direito de quitar o empréstimo antes, total ou parcialmente, com redução proporcional dos juros e encargos.
- Amortizar as últimas parcelas costuma dar o maior desconto. Peça ao banco o valor atualizado antes de pagar.
10Acompanhe e renegocie cedo
- No Registrato, do Banco Central, você vê todos os empréstimos no seu nome e descobre se alguém contratou crédito usando seus dados.
- Se a parcela começar a apertar, procure o banco antes de atrasar. Juros de atraso e negativação deixam a dívida mais cara.
Veja como negociar dívida com o banco e o que fazer no superendividamento.
Problema e solução
| Problema | Causa provável | Solução |
|---|---|---|
| Parcela baixa, total alto | Prazo longo | Escolher o prazo mais curto que caiba (passo 3) |
| Juros baixos, mas caro no fim | Tarifas, IOF e seguros | Comparar pelo CET (passo 4) |
| Pediram taxa para liberar | Golpe | Não pagar e conferir a instituição (passos 6 e 7) |
| Seguro que não pedi | Produto incluído na proposta | Pedir para retirar antes de assinar (passo 8) |
| Empréstimo que não fiz | Uso indevido do CPF | Conferir no Registrato e procurar a instituição (passo 10) |
| Parcela ficou pesada | Orçamento mudou | Renegociar antes de atrasar (passo 10) |
Perguntas frequentes
O que é CET?
É o Custo Efetivo Total: uma taxa anual que soma juros, tarifas, impostos e seguros. É o número certo para comparar propostas.
O banco é obrigado a informar o CET?
Sim. O Código de Defesa do Consumidor obriga a informar, antes da contratação, o CET, a taxa mensal de juros, os encargos de atraso, as parcelas e o total a pagar.
Quanto tempo vale uma proposta de empréstimo?
Pela lei, a oferta tem que valer por no mínimo 2 dias.
É normal pagar uma taxa antes de receber o empréstimo?
Não. O Banco Central alerta que nenhum banco ou financeira pode pedir pagamento antecipado para liberar crédito. Isso é golpe.
Como saber se a financeira é confiável?
Consulte o nome ou CNPJ na lista de instituições autorizadas do Banco Central e veja as reclamações no ranking do BC e no consumidor.gov.br. Use só os contatos oficiais.
Empréstimo “sem consulta ao SPC/Serasa” existe?
A lei proíbe ofertas que digam que o crédito sai sem consulta a cadastros ou sem análise da sua situação financeira. Desconfie.
Posso quitar o empréstimo antes?
Sim, total ou parcialmente, com redução proporcional dos juros e demais encargos.
Qual é a multa por atraso?
A multa não pode passar de 2% do valor da parcela. Além dela, há juros de mora, que devem estar informados no contrato.
Vale pegar empréstimo pessoal para pagar o cartão?
Pode valer se o CET for menor que os juros do rotativo e você parar de usar o limite. Compare o total antes.
Empréstimo pessoal ou consignado?
O consignado costuma ter juros menores, mas desconta direto da renda. Se você tem acesso aos dois, compare o CET e o total a pagar.
Conteúdos relacionados
Mais soluções práticas em Empréstimos.
Fontes consultadas
- Código de Defesa do Consumidor (Lei 8.078/1990), arts. 52, 54-B, 54-C e 54-D
- gov.br: Banco Central alerta sobre golpes de falsos empréstimos
- gov.br: consultar instituições autorizadas pelo Banco Central
- Banco Central: taxas de juros por instituição
- Banco Central: Calculadora do Cidadão (financiamento com prestações fixas)
- Banco Central: glossário de cidadania financeira (CET)
As imagens desta página são ilustrações criadas pela Fixfy. As propostas A, B e C são exemplos com taxas hipotéticas.