

 Empréstimos
 15 minutos
 10 passos
Resposta rápida: o que conferir antes do consignado
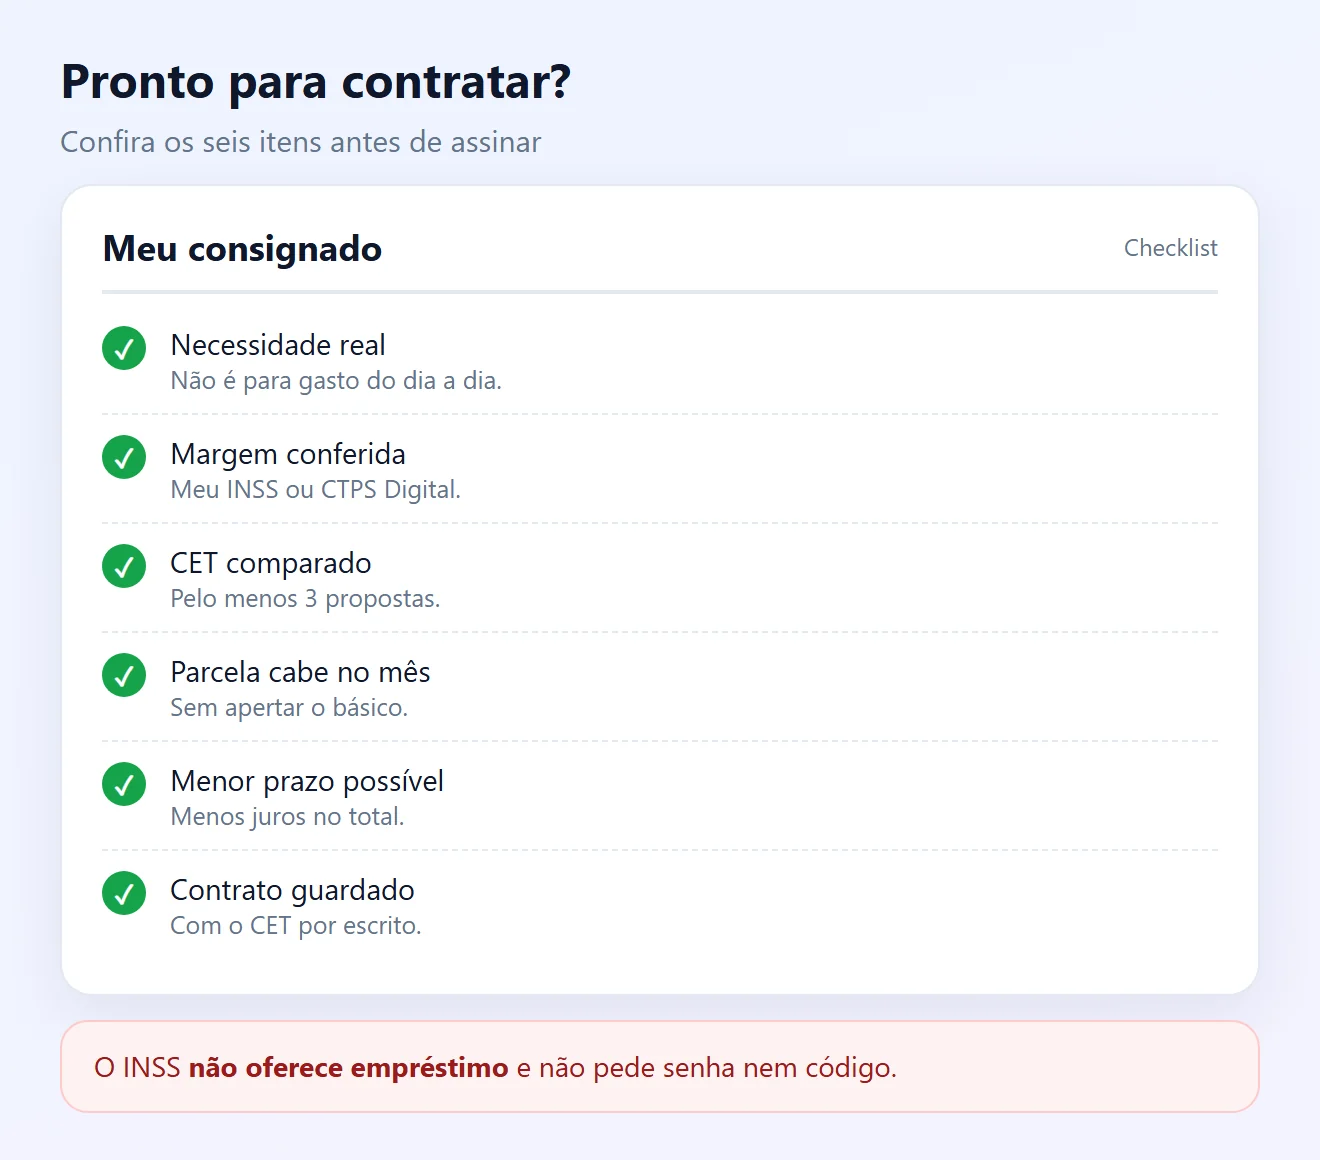
- Use o consignado para trocar dívida cara (cheque especial, rotativo) ou para uma emergência, não para gastos do dia a dia.
- Veja sua margem: no INSS, até 40% do benefício (30% para empréstimo); no Crédito do Trabalhador (CLT), até 35% do salário.
- Compare o CET de pelo menos 3 propostas no Meu INSS, na Carteira de Trabalho Digital ou no ranking do Banco Central.
- Escolha o menor prazo com parcela que caiba no mês: prazo longo pode quase dobrar o total pago.
- O INSS não oferece empréstimo e não pede senha nem código. Oferta por telefone ou WhatsApp é sinal de golpe.
Qual é o seu caso?
Empréstimo consignado: 10 passos antes de contratar
1Veja se você precisa mesmo
- No consignado, a parcela é descontada direto do salário ou do benefício, antes de o dinheiro chegar a você. Por isso os juros costumam ser menores.
- Bom uso: trocar dívidas mais caras, como cheque especial, rotativo do cartão ou empréstimo pessoal, ou cobrir uma emergência.
- Mau uso: pagar contas do mês. A parcela vai reduzir sua renda por anos e o buraco volta.
Compare com o empréstimo pessoal.
2Confira em qual modalidade você se encaixa
- INSS: aposentados, pensionistas e titulares do BPC. O desconto é feito no benefício.
- Crédito do Trabalhador: empregados com carteira assinada, domésticos, rurais e empregados de MEI. O pedido é feito pela Carteira de Trabalho Digital ou pelo app de um banco habilitado, e o desconto vai na folha via eSocial.
- Servidores públicos: seguem as regras do próprio órgão. Confira com o RH.
3Calcule sua margem consignável
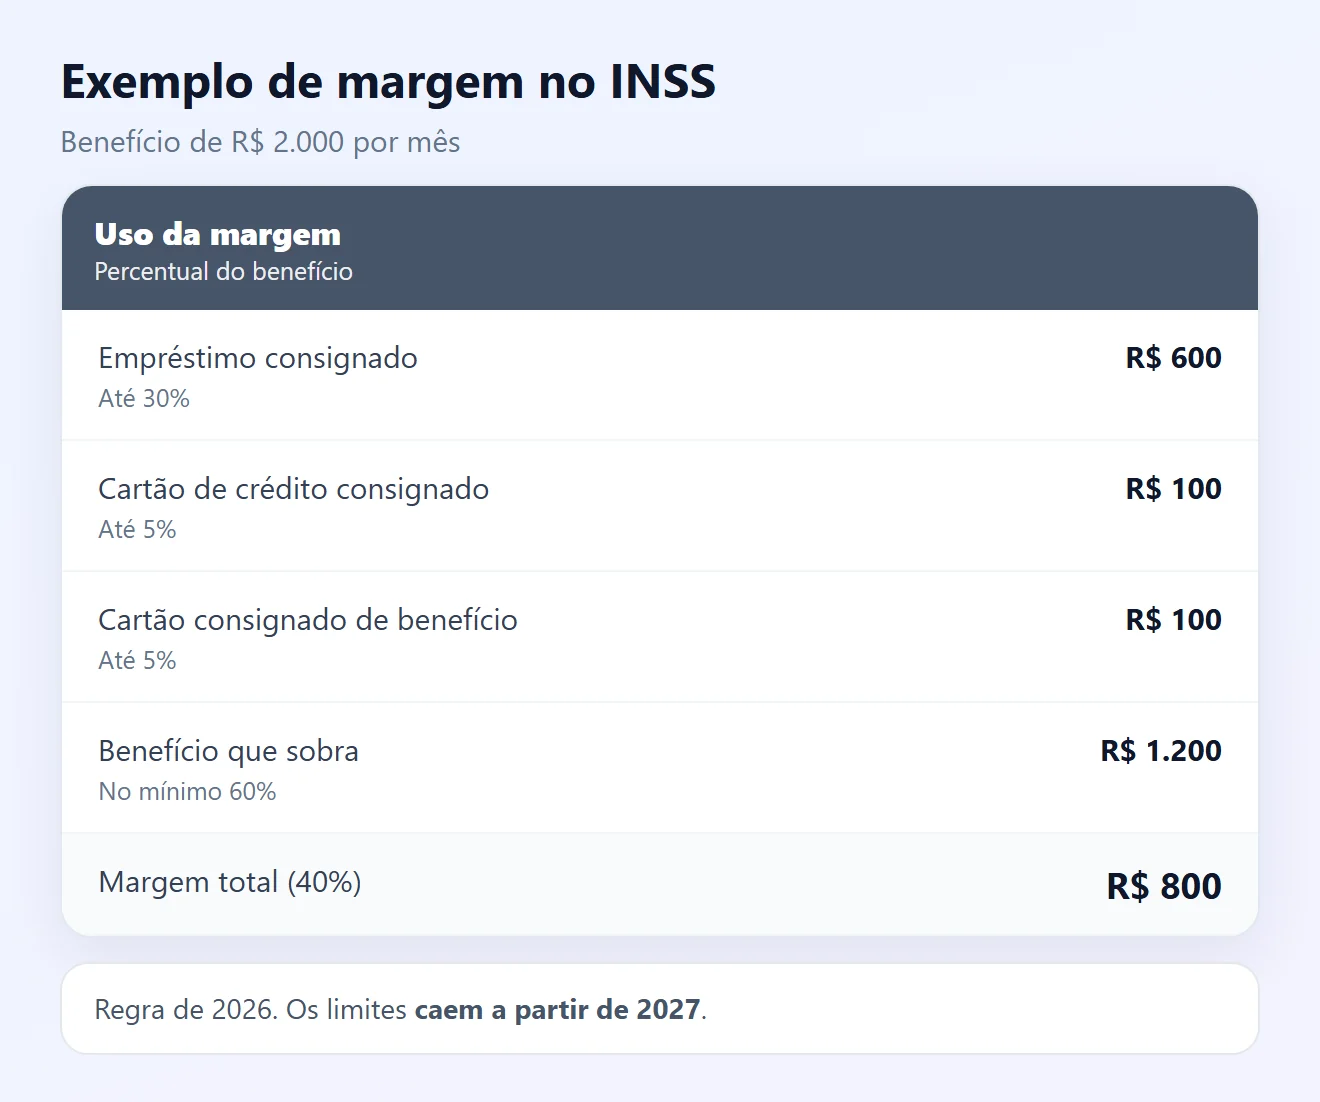
- Aposentados e pensionistas do INSS: até 40% do benefício. Desse total, até 5% são do cartão de crédito consignado e 5% do cartão consignado de benefício, sobrando 30% para o empréstimo.
- BPC: até 35% do benefício, com até 5% para cartões.
- A partir de 2027, a lei reduz esses limites aos poucos até 30%. Contratos já assinados não mudam.
- Crédito do Trabalhador: até 35% do salário, sem contar rendas variáveis como hora extra.
- Margem é o máximo, não a meta. O ideal é a parcela não apertar as contas básicas.
4Compare o CET de pelo menos 3 propostas
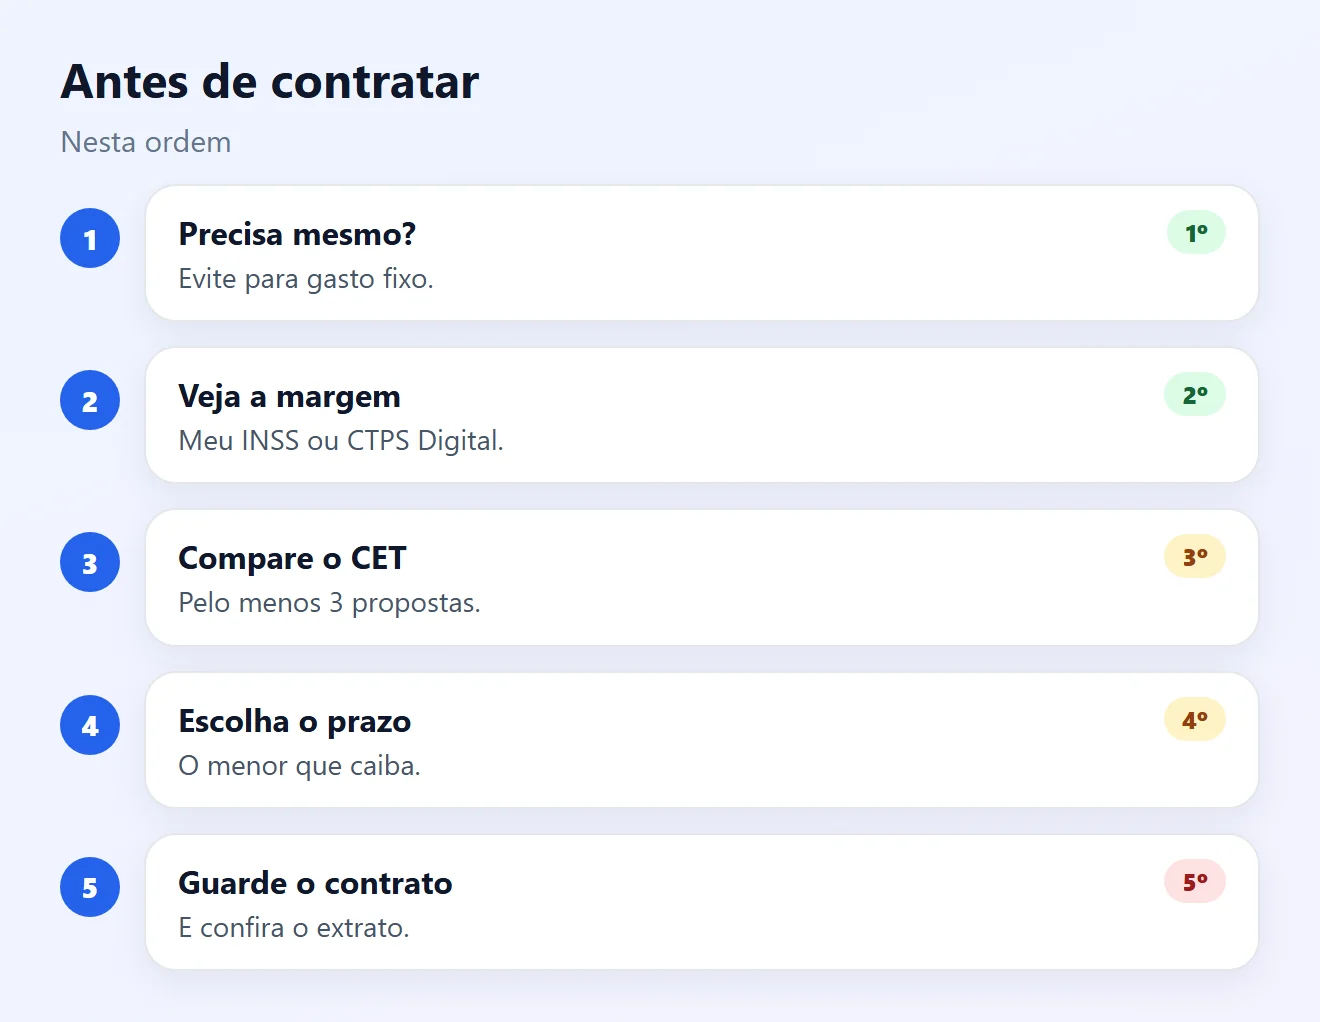
- O CET (Custo Efetivo Total) soma juros, tarifas, seguros e impostos. É ele que mostra qual proposta é mais barata, não só a taxa de juros.
- No INSS, as taxas aparecem no Meu INSS, e existe um teto de juros definido pelo Conselho Nacional de Previdência Social.
- No Crédito do Trabalhador, a Carteira de Trabalho Digital mostra propostas de vários bancos.
- O Banco Central publica as taxas médias de cada instituição nas modalidades consignado INSS, privado e público.
- Recuse seguro ou produto extra que você não pediu.
5Escolha o menor prazo que caiba no mês
- Exemplo com R$ 5.000 a 1,8% ao mês: em 24 parcelas, cerca de R$ 258 por mês e R$ 6.202 no total. Em 84 parcelas, cerca de R$ 116 por mês, mas R$ 9.735 no total.
- No INSS, o contrato pode ter no máximo 108 parcelas. Prazo máximo quase nunca é a melhor escolha.
- Simule pelo menos dois prazos e escolha o mais curto em que a parcela ainda cabe.
6Contrate só pelos canais oficiais
- INSS: benefícios novos ficam bloqueados para consignado nos primeiros 90 dias. Depois, o desbloqueio é feito no Meu INSS, em “Bloqueio/Desbloqueio de Benefício para Empréstimo”.
- A autorização é feita por biometria facial no app Meu INSS ou, sem biometria cadastrada, pelo login gov.br com validação de dados bancários.
- Crédito do Trabalhador: peça pela Carteira de Trabalho Digital ou pelo app oficial de um banco habilitado pelo Ministério do Trabalho.
- Leia o contrato e guarde uma cópia com o CET, o número de parcelas e o valor total.
7Saiba como desistir
- No Crédito do Trabalhador, você pode desistir em até 7 dias corridos depois de receber o dinheiro, devolvendo o valor integral ao banco.
- Nas outras modalidades, pergunte ao banco antes de assinar qual é o prazo e como desistir.
- Desistiu? Faça o pedido por escrito e guarde o protocolo.
8Entenda o que acontece se você sair do emprego
- No Crédito do Trabalhador, você pode dar como garantia até 10% do saldo do FGTS e até 100% da multa rescisória, ou não dar garantia.
- Se for demitido, as garantias abatem a dívida. Se sobrar saldo, você paga por conta própria, renegocia com o banco ou o desconto passa para o próximo emprego.
- Se pedir demissão, a dívida continua e o FGTS não pode ser usado para pagá-la.
9Use a portabilidade e a quitação antecipada
- Portabilidade: você pode levar o consignado para um banco com juros menores. Peça ao banco de destino.
- No INSS, a portabilidade é autorizada no Meu INSS, e o banco de origem tem até 20 dias para confirmar. Portabilidade não é empréstimo novo: desconfie se oferecerem “troco”.
- Quitar antes: pelo Código de Defesa do Consumidor, pagar antecipado dá direito à redução proporcional dos juros.
10Confira o extrato e conteste o que não reconhecer
- No INSS, veja o Extrato de Empréstimo Consignado no Meu INSS. Se não vai contratar, mantenha o benefício bloqueado.
- Empréstimo que você não fez? Procure o banco responsável e peça o cancelamento e a devolução. Registre reclamação no consumidor.gov.br ou no Procon e guarde protocolos.
- O INSS não oferece, não intermedeia e não indica empréstimos. Ninguém precisa de intermediário para bloquear ou desbloquear o benefício.
Parcelas tomando a maior parte da renda? Veja o que fazer no superendividamento.
Problema e solução
| Problema | Causa provável | Solução |
|---|---|---|
| Não consigo contratar no INSS | Benefício bloqueado ou com menos de 90 dias | Desbloquear no Meu INSS (passo 6) |
| Margem insuficiente | Outros descontos já usam a margem | Rever o valor ou quitar contratos (passo 3) |
| Juros mais altos que de outro banco | Proposta sem comparação | Portabilidade (passo 9) |
| Total a pagar muito alto | Prazo longo | Escolher prazo menor ou quitar antes (passos 5 e 9) |
| Desconto que não reconheço | Fraude ou contratação sem autorização | Banco, consumidor.gov.br e Procon (passo 10) |
| Fui demitido com consignado | Saldo não coberto pelas garantias | Pagar, renegociar ou levar ao próximo emprego (passo 8) |
Perguntas frequentes
O que é empréstimo consignado?
É o empréstimo em que as parcelas são descontadas direto do salário, do benefício do INSS ou da remuneração do servidor, com autorização de quem contrata.
Qual é a margem consignável do INSS?
Até 40% do benefício para aposentados e pensionistas, sendo até 5% para o cartão de crédito consignado e 5% para o cartão consignado de benefício. No BPC, até 35%. Os limites caem aos poucos a partir de 2027.
Qual é a margem no Crédito do Trabalhador?
Até 35% do salário, sem contar rendas variáveis como horas extras.
Em quantas parcelas posso pagar o consignado do INSS?
Em no máximo 108 parcelas mensais. Quanto maior o prazo, mais juros você paga no total.
O INSS oferece empréstimo?
Não. O INSS não oferece, não intermedeia e não indica empréstimos, e não pede senha, código ou pagamento para liberar crédito.
Posso desistir do consignado?
No Crédito do Trabalhador, sim, em até 7 dias corridos depois de receber o dinheiro, devolvendo o valor integral. Em outras modalidades, confirme o prazo com o banco antes de assinar.
O que acontece com o consignado se eu for demitido?
As garantias do FGTS, se você as ofereceu, abatem a dívida. O que sobrar você paga por conta própria, renegocia ou passa a ser descontado no próximo emprego.
Posso trocar meu consignado de banco?
Sim, pela portabilidade. Peça ao banco de destino. No INSS, a operação é autorizada no Meu INSS.
Quitar o consignado antes reduz os juros?
Sim. O Código de Defesa do Consumidor garante a redução proporcional dos juros e encargos na quitação antecipada.
Apareceu um empréstimo que eu não fiz. O que faço?
Procure o banco e peça o cancelamento e a devolução, registre reclamação no consumidor.gov.br ou no Procon e guarde todos os protocolos. No INSS, mantenha o benefício bloqueado.
Conteúdos relacionados
Mais soluções práticas em Empréstimos.
Fontes consultadas
- INSS: consignação em benefícios, direitos e medidas de segurança
- Ministério do Trabalho e Emprego: Crédito do Trabalhador
- Ministério do Trabalho e Emprego: perguntas frequentes do Crédito do Trabalhador
- Banco Central: taxas de juros por instituição
- Código de Defesa do Consumidor (Lei 8.078/1990), art. 52
- consumidor.gov.br: reclamações contra empresas
As imagens desta página são ilustrações criadas pela Fixfy. Os valores são exemplos; a taxa de 1,8% ao mês foi usada só para a simulação.