

 Préstamos
 15 minutos
 10 pasos
Respuesta rápida: qué revisar antes de un préstamo consignado en Brasil
- Usa el consignado para cambiar deudas caras (sobregiro, rotativo de la tarjeta) o para una emergencia, no para gastos del día a día.
- Mira tu margen: en el INSS, hasta el 40% del beneficio (30% para el préstamo); en el Crédito del Trabajador (empleo formal), hasta el 35% del sueldo.
- Compara el CET (costo efectivo total) de al menos 3 ofertas en Meu INSS, en la Cartera de Trabajo Digital o en el ranking del Banco Central.
- Elige el plazo más corto con una cuota que entre en el mes: un plazo largo puede casi duplicar el total pagado.
- El INSS no ofrece préstamos ni pide contraseñas o códigos. Una oferta por teléfono o WhatsApp es señal de estafa.
¿Cuál es tu caso?
Préstamo consignado: 10 pasos antes de contratar
1Mira si de verdad lo necesitas
- En el consignado, la cuota se descuenta directo del sueldo o del beneficio, antes de que el dinero llegue a ti. Por eso los intereses suelen ser más bajos.
- Buen uso: cambiar deudas más caras, como sobregiro, rotativo de la tarjeta o préstamo personal, o cubrir una emergencia.
- Mal uso: pagar las cuentas del mes. La cuota va a reducir tu ingreso por años y el agujero vuelve.
Compáralo con el préstamo personal.
2Revisa qué modalidad te corresponde
- INSS: jubilados, pensionistas y titulares del BPC. El descuento se hace en el beneficio.
- Crédito del Trabajador (Crédito do Trabalhador): empleados con contrato formal, domésticos, rurales y empleados de MEI. Se pide por la Cartera de Trabajo Digital (Carteira de Trabalho Digital) o por la app de un banco habilitado, y el descuento va en la nómina vía eSocial.
- Servidores públicos: siguen las reglas de su propio organismo. Consulta con recursos humanos.
3Calcula tu margen consignable
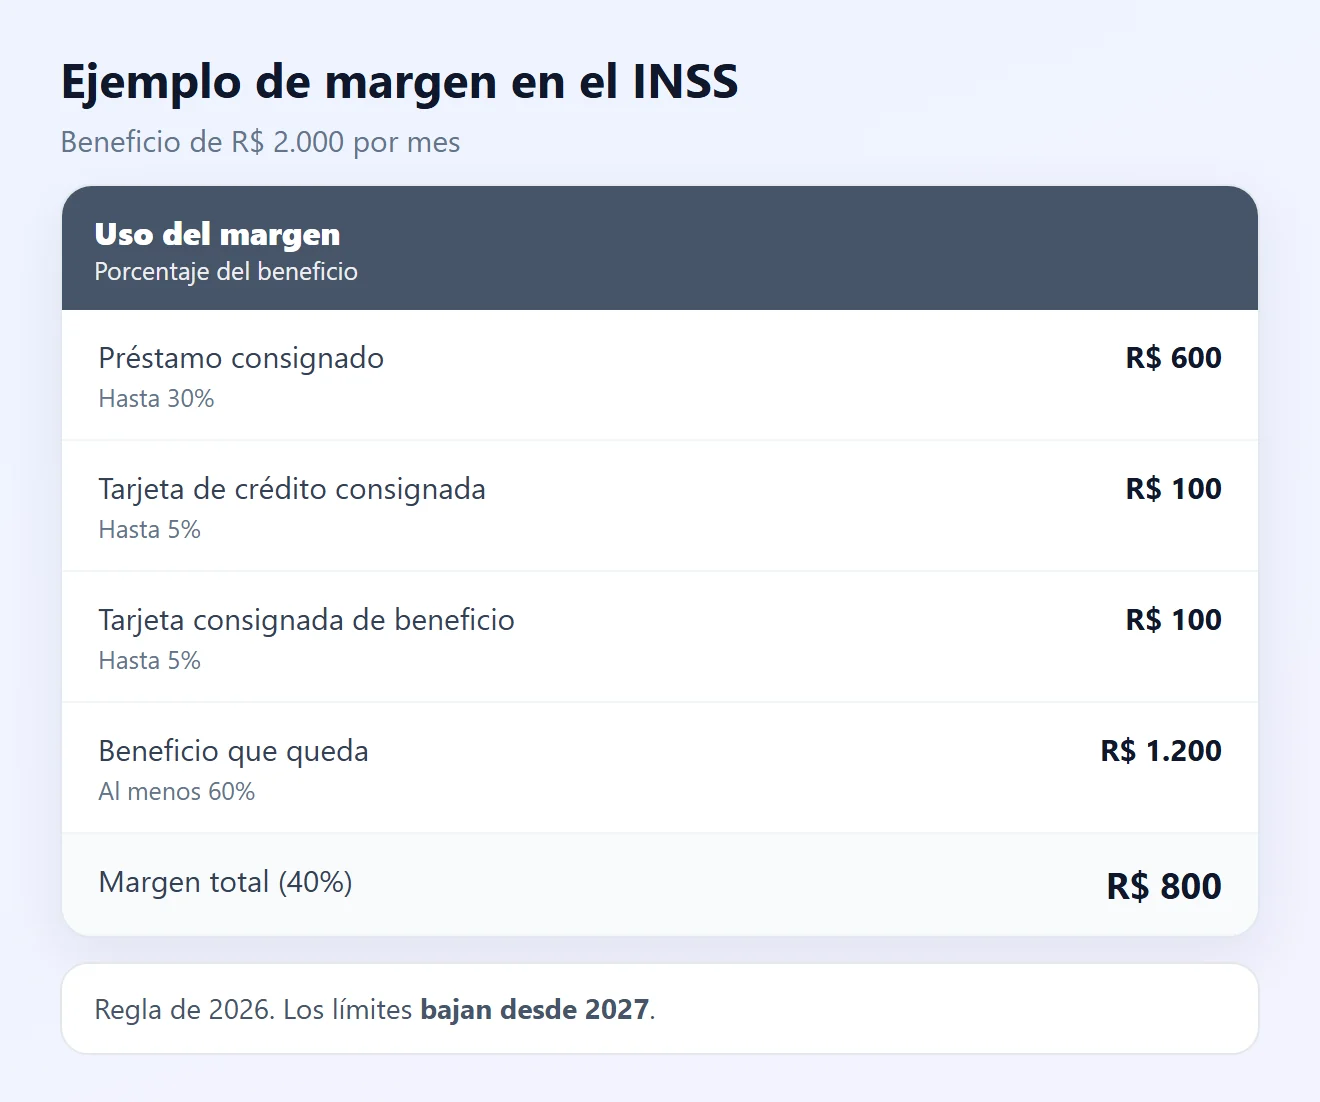
- Jubilados y pensionistas del INSS: hasta el 40% del beneficio. De ese total, hasta el 5% es para la tarjeta de crédito consignada y el 5% para la tarjeta consignada de beneficio, y queda el 30% para el préstamo.
- BPC: hasta el 35% del beneficio, con hasta el 5% para tarjetas.
- Desde 2027, la ley reduce de a poco esos límites hasta el 30%. Los contratos ya firmados no cambian.
- Crédito del Trabajador: hasta el 35% del sueldo, sin contar ingresos variables como horas extra.
- El margen es el máximo, no la meta. Lo ideal es que la cuota no apriete las cuentas básicas.
4Compara el CET de al menos 3 ofertas
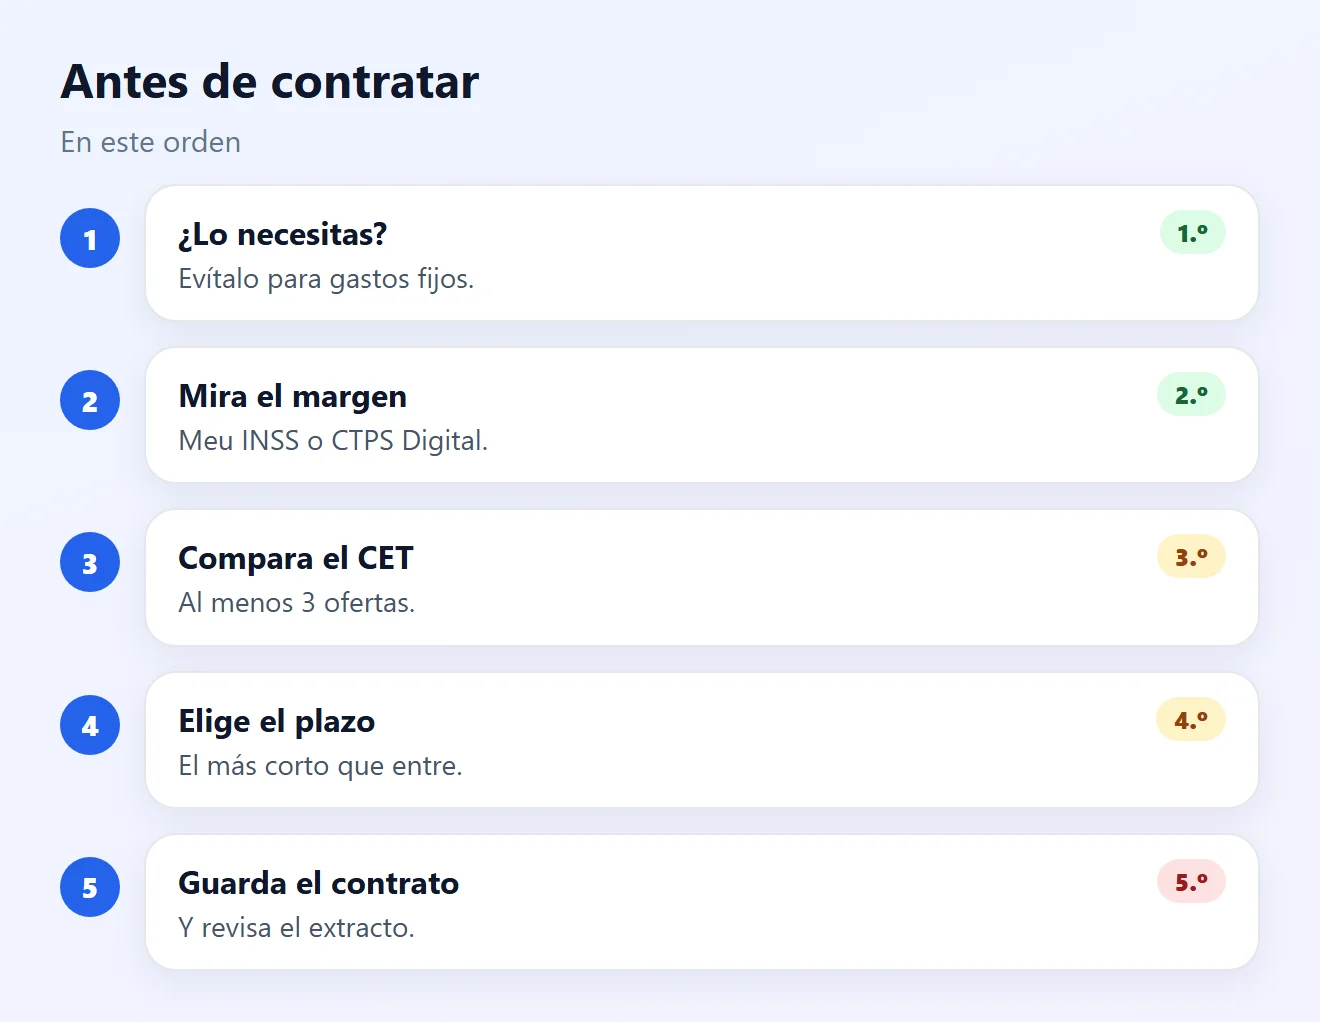
- El CET (Custo Efetivo Total, costo efectivo total) suma intereses, tarifas, seguros e impuestos. Es lo que muestra qué oferta es más barata, no solo la tasa de interés.
- En el INSS, las tasas aparecen en Meu INSS, y hay un tope de intereses definido por el Consejo Nacional de Previsión Social.
- En el Crédito del Trabajador, la Cartera de Trabajo Digital muestra ofertas de varios bancos.
- El Banco Central de Brasil publica las tasas promedio de cada institución para consignado INSS, privado y público.
- Rechaza seguros o productos extra que no pediste.
5Elige el plazo más corto que entre en el mes
- Ejemplo con R$ 5.000 al 1,8% mensual: en 24 cuotas, unos R$ 258 por mes y R$ 6.202 en total. En 84 cuotas, unos R$ 116 por mes, pero R$ 9.735 en total.
- En el INSS, el contrato puede tener como máximo 108 cuotas. El plazo máximo casi nunca es la mejor opción.
- Simula al menos dos plazos y elige el más corto en el que la cuota todavía entre.
6Contrata solo por canales oficiales
- INSS: los beneficios nuevos quedan bloqueados para consignado durante los primeros 90 días. Después, el desbloqueo se hace en Meu INSS, en “Bloqueio/Desbloqueio de Benefício para Empréstimo”.
- La autorización se hace con biometría facial en la app Meu INSS o, sin biometría registrada, con el acceso gov.br y validación de datos bancarios.
- Crédito del Trabajador: pídelo por la Cartera de Trabajo Digital o por la app oficial de un banco habilitado por el Ministerio de Trabajo.
- Lee el contrato y guarda una copia con el CET, el número de cuotas y el valor total.
7Sabe cómo desistir
- En el Crédito del Trabajador, puedes desistir en hasta 7 días corridos después de recibir el dinero, devolviendo el valor íntegro al banco.
- En las otras modalidades, pregunta al banco antes de firmar cuál es el plazo y cómo desistir.
- ¿Desististe? Haz el pedido por escrito y guarda el número de protocolo.
8Entiende qué pasa si dejas el empleo
- En el Crédito del Trabajador, puedes dar como garantía hasta el 10% del saldo del FGTS y hasta el 100% de la multa rescisoria, o no dar garantía.
- Si te despiden, las garantías reducen la deuda. Si queda saldo, lo pagas por tu cuenta, lo renegocias con el banco o el descuento pasa al próximo empleo.
- Si renuncias, la deuda sigue y el FGTS no puede usarse para pagarla.
9Usa la portabilidad y el pago anticipado
- Portabilidad: puedes llevar el consignado a un banco con intereses más bajos. Pídelo al banco de destino.
- En el INSS, la portabilidad se autoriza en Meu INSS, y el banco de origen tiene hasta 20 días para confirmarla. La portabilidad no es un préstamo nuevo: desconfía si te ofrecen dinero extra.
- Pagar antes: según el Código de Defensa del Consumidor de Brasil, el pago anticipado da derecho a la reducción proporcional de los intereses.
10Revisa el extracto e impugna lo que no reconozcas
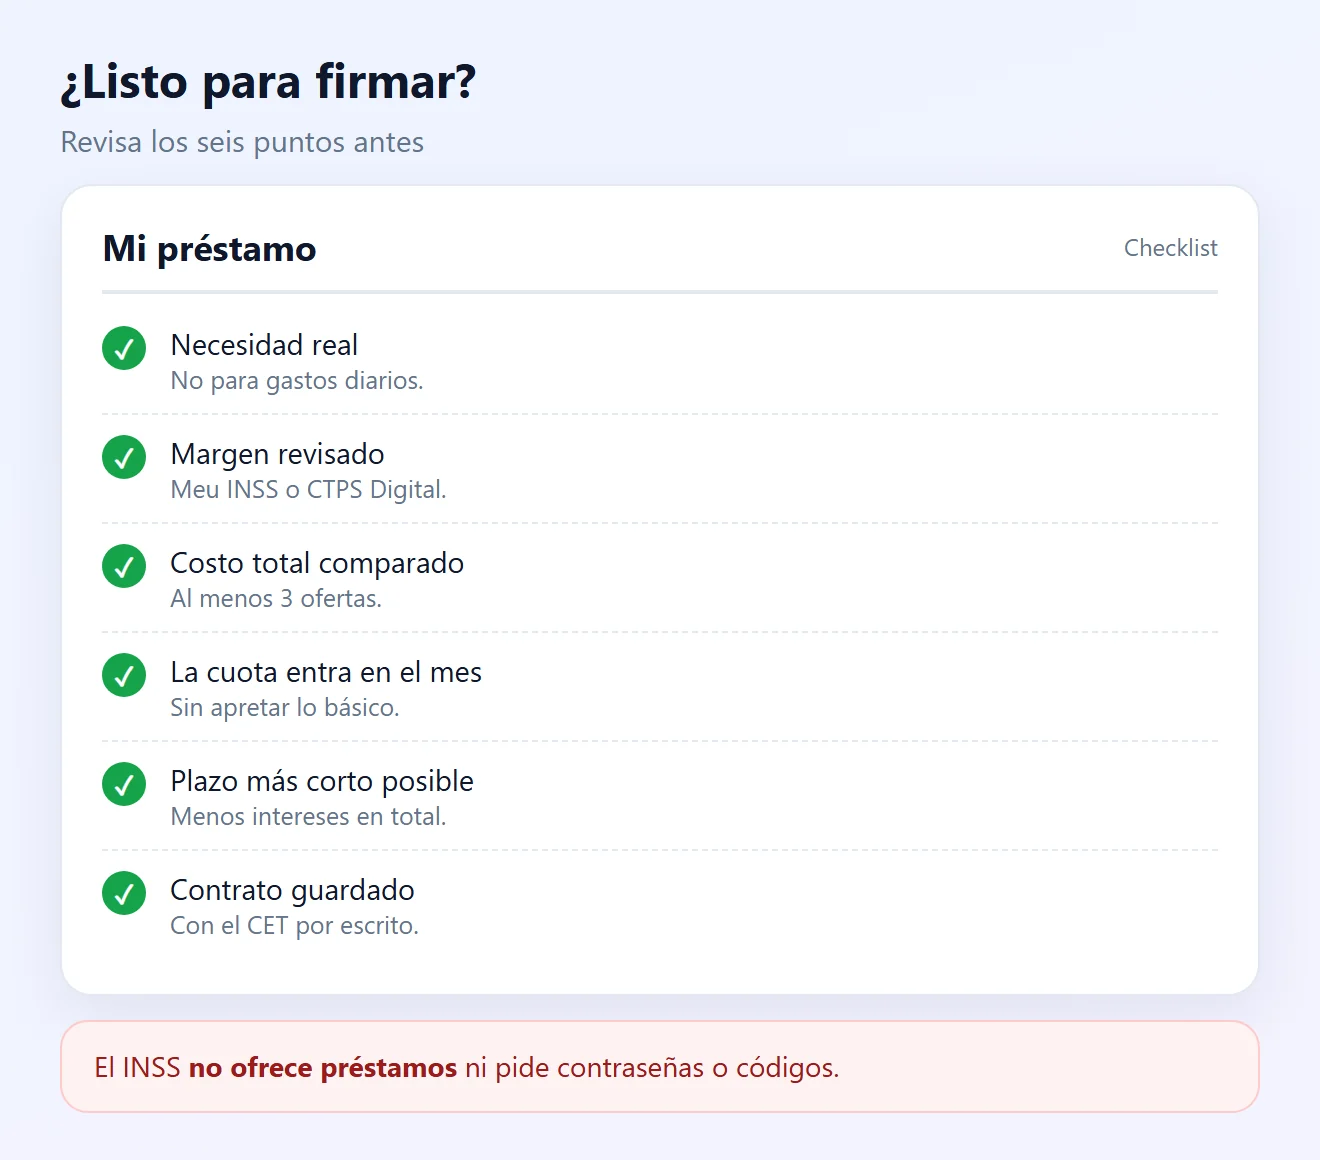
- En el INSS, revisa el Extracto de Préstamo Consignado en Meu INSS. Si no vas a contratar, mantén el beneficio bloqueado.
- ¿Un préstamo que no pediste? Busca al banco responsable y pide la cancelación y la devolución. Presenta un reclamo en consumidor.gov.br o en el Procon y guarda los protocolos.
- El INSS no ofrece, no intermedia y no recomienda préstamos. Nadie necesita intermediarios para bloquear o desbloquear el beneficio.
¿Las cuotas se llevan la mayor parte del ingreso? Mira qué hacer ante el sobreendeudamiento.
Problema y solución
| Problema | Causa probable | Solución |
|---|---|---|
| No puedo contratar en el INSS | Beneficio bloqueado o con menos de 90 días | Desbloquear en Meu INSS (paso 6) |
| Margen insuficiente | Otros descuentos ya lo usan | Bajar el monto o cancelar contratos (paso 3) |
| Intereses más altos que en otro banco | Oferta sin comparar | Portabilidad (paso 9) |
| Total a pagar muy alto | Plazo largo | Plazo más corto o pago anticipado (pasos 5 y 9) |
| Descuento que no reconozco | Fraude o contrato sin autorización | Banco, consumidor.gov.br y Procon (paso 10) |
| Me despidieron con consignado | Saldo no cubierto por las garantías | Pagar, renegociar o pasarlo al próximo empleo (paso 8) |
Preguntas frecuentes
¿Qué es un préstamo consignado?
Es un préstamo cuyas cuotas se descuentan directo del sueldo, del beneficio del INSS o de la remuneración del servidor, con autorización de quien lo contrata.
¿Cuál es el margen consignable del INSS?
Hasta el 40% del beneficio para jubilados y pensionistas, con hasta el 5% para la tarjeta de crédito consignada y el 5% para la tarjeta consignada de beneficio. En el BPC, hasta el 35%. Los límites bajan de a poco desde 2027.
¿Cuál es el margen en el Crédito del Trabajador?
Hasta el 35% del sueldo, sin contar ingresos variables como horas extra.
¿En cuántas cuotas se puede pagar el consignado del INSS?
En un máximo de 108 cuotas mensuales. Cuanto más largo el plazo, más intereses pagas en total.
¿El INSS ofrece préstamos?
No. El INSS no ofrece, no intermedia y no recomienda préstamos, y no pide contraseña, código ni pago para liberar crédito.
¿Puedo desistir del consignado?
En el Crédito del Trabajador, sí, en hasta 7 días corridos después de recibir el dinero, devolviendo el valor íntegro. En otras modalidades, confirma el plazo con el banco antes de firmar.
¿Qué pasa con el consignado si me despiden?
Las garantías del FGTS, si las ofreciste, reducen la deuda. Lo que quede lo pagas por tu cuenta, lo renegocias o se descuenta en el próximo empleo.
¿Puedo cambiar mi consignado de banco?
Sí, con la portabilidad. Pídela al banco de destino. En el INSS, la operación se autoriza en Meu INSS.
¿Pagar antes reduce los intereses?
Sí. El Código de Defensa del Consumidor de Brasil garantiza la reducción proporcional de intereses y cargos en el pago anticipado.
Apareció un préstamo que no pedí. ¿Qué hago?
Busca al banco y pide la cancelación y la devolución, presenta un reclamo en consumidor.gov.br o en el Procon y guarda todos los protocolos. En el INSS, mantén el beneficio bloqueado.
Contenido relacionado
Más soluciones prácticas en Préstamos.
Fuentes consultadas
- INSS: consignación en beneficios, derechos y medidas de seguridad (en portugués)
- Ministerio de Trabajo y Empleo: Crédito del Trabajador (en portugués)
- Ministerio de Trabajo y Empleo: preguntas frecuentes del Crédito del Trabajador (en portugués)
- Banco Central de Brasil: tasas de interés por institución (en portugués)
- Código de Defensa del Consumidor (Ley 8.078/1990), art. 52 (en portugués)
- consumidor.gov.br: reclamos contra empresas (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los montos son ejemplos; la tasa del 1,8% mensual se usó solo para la simulación.