

 Tarjeta de crédito
 10 pasos
Respuesta rápida: qué hacer cuando el resumen de la tarjeta llega alto
- Antes de pagar, revisa cada movimiento. Una compra que no reconoces: bloquea la tarjeta en la app e impúgnala.
- Busca cobros dobles, suscripciones, seguros y tarifas que no contrataste y pide la devolución.
- Suma las cuotas que todavía vienen: suelen ser la mayor parte del resumen.
- Las compras en el exterior pagan IOF del 3,5% y se convierten con la cotización del día de cada compra.
- ¿No puedes pagar todo? Paga lo máximo posible y compara las opciones de cuotas del propio resumen.
¿Cuál es tu caso?
Resumen de tarjeta alto: 10 pasos para entenderlo y bajarlo
1Compáralo con el resumen del mes anterior
- Abre el resumen completo en la app o el sitio de la tarjeta, no solo el total.
- Desde julio de 2024, el resumen de la tarjeta en Brasil tiene un área destacada con el total, el vencimiento y el límite, y un área con las opciones de pago.
- Ponlo al lado del mes anterior y anota lo que es nuevo: compras, cuotas, tarifas, intereses o cargos.
2Busca compras que no reconoces
- Busca el nombre de la tienda: muchas aparecen en el resumen con la razón social, no con la marca.
- Pregunta a quien usa una tarjeta adicional y revisa las apps y tiendas donde la tarjeta está guardada.
- ¿Sigues sin reconocerla? Bloquea la tarjeta en la app, impugna la compra y pide una tarjeta nueva.
- Para compras en línea, usa la tarjeta virtual, que puedes borrar después.
3Impugna cobros dobles o indebidos
- ¿Misma tienda, mismo monto y misma fecha? Puede ser un cobro duplicado. Impúgnalo por la app o el SAC y anota el número de protocolo.
- Según el Código de Defensa del Consumidor de Brasil, quien pagó un cobro indebido tiene derecho a la devolución en doble de lo pagado de más, con actualización e intereses, salvo error justificable.
- ¿Sin solución? Presenta un reclamo en consumidor.gov.br o en el Procon.
4Suma las cuotas que todavía vienen
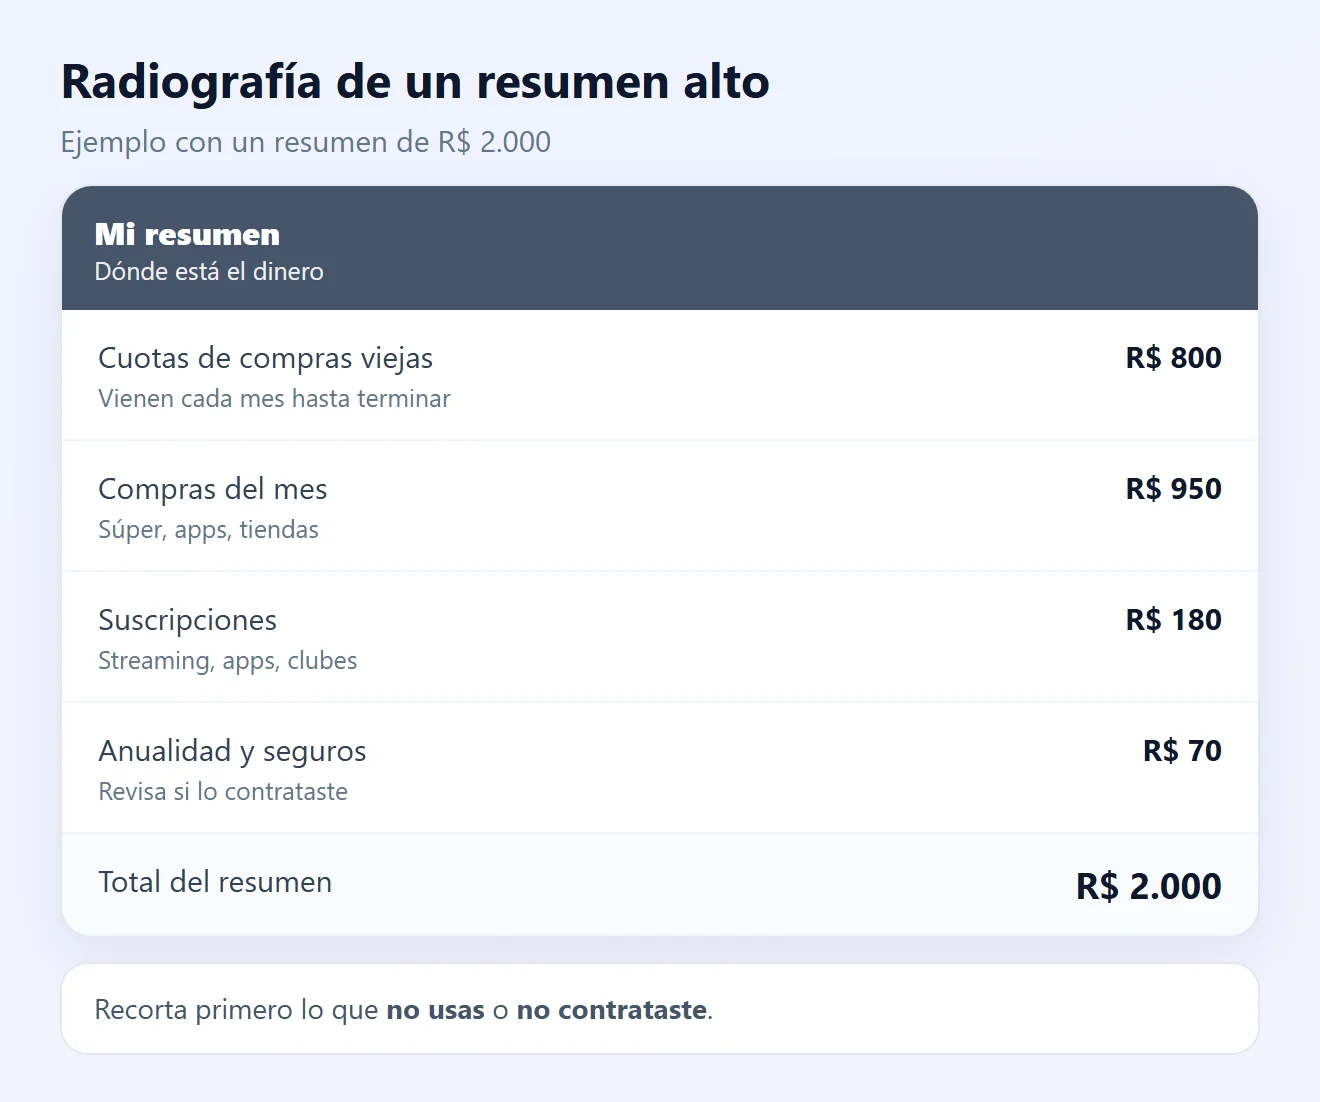
- Las cuotas de compras viejas entran cada mes hasta terminar y se suman a las compras nuevas.
- Haz una lista de cada compra en cuotas con el monto y cuántas cuotas faltan. El resumen también muestra los movimientos futuros.
- Mientras el resumen esté alto, evita comprar en cuotas.
5Recorta las suscripciones que no usas
- Busca cobros pequeños y repetidos: streaming, apps, almacenamiento, clubes y pruebas gratis que se volvieron cobro.
- Cancela en el propio servicio o en la tienda de apps (Google Play o App Store), no solo en la tarjeta.
6Revisa la anualidad y las tarifas
- Las reglas del Consejo Monetario Nacional permiten cobrar en la tarjeta de crédito una anualidad y tarifas por servicios específicos: reposición de la tarjeta, retiro de efectivo, pago de cuentas con la tarjeta y evaluación de crédito de emergencia.
- La anualidad solo puede cobrarse una vez cada 12 meses (puede dividirse en cuotas). La evaluación de crédito de emergencia, para gastar por encima del límite, solo a tu pedido y como máximo una vez cada 30 días.
- Un aumento de tarifa de la tarjeta debe anunciarse con 45 días de anticipación.
- ¿Anualidad muy alta? Pide un descuento o la exención, o cambia a una tarjeta sin anualidad.
7Cancela seguros y servicios que no pediste
- Busca en el resumen palabras como "seguro", "proteção", "assistência" o "clube".
- Según el Código de Defensa del Consumidor, un servicio prestado sin tu pedido equivale a una muestra gratis: no tienes obligación de pagarlo.
- Pide la cancelación y la devolución por el SAC y guarda el protocolo.
8Entiende las compras en el exterior
- Las compras en sitios y tiendas del exterior pagan IOF del 3,5% (impuesto sobre operaciones financieras).
- Para cada compra, el resumen debe mostrar el monto en la moneda extranjera, el monto en dólares y la cotización en la fecha de la compra, y el monto en reales.
- Revisa que el monto en reales cierre. ¿Diferencia sin explicación? Impúgnala.
9¿No puedes pagar todo? Paga lo máximo
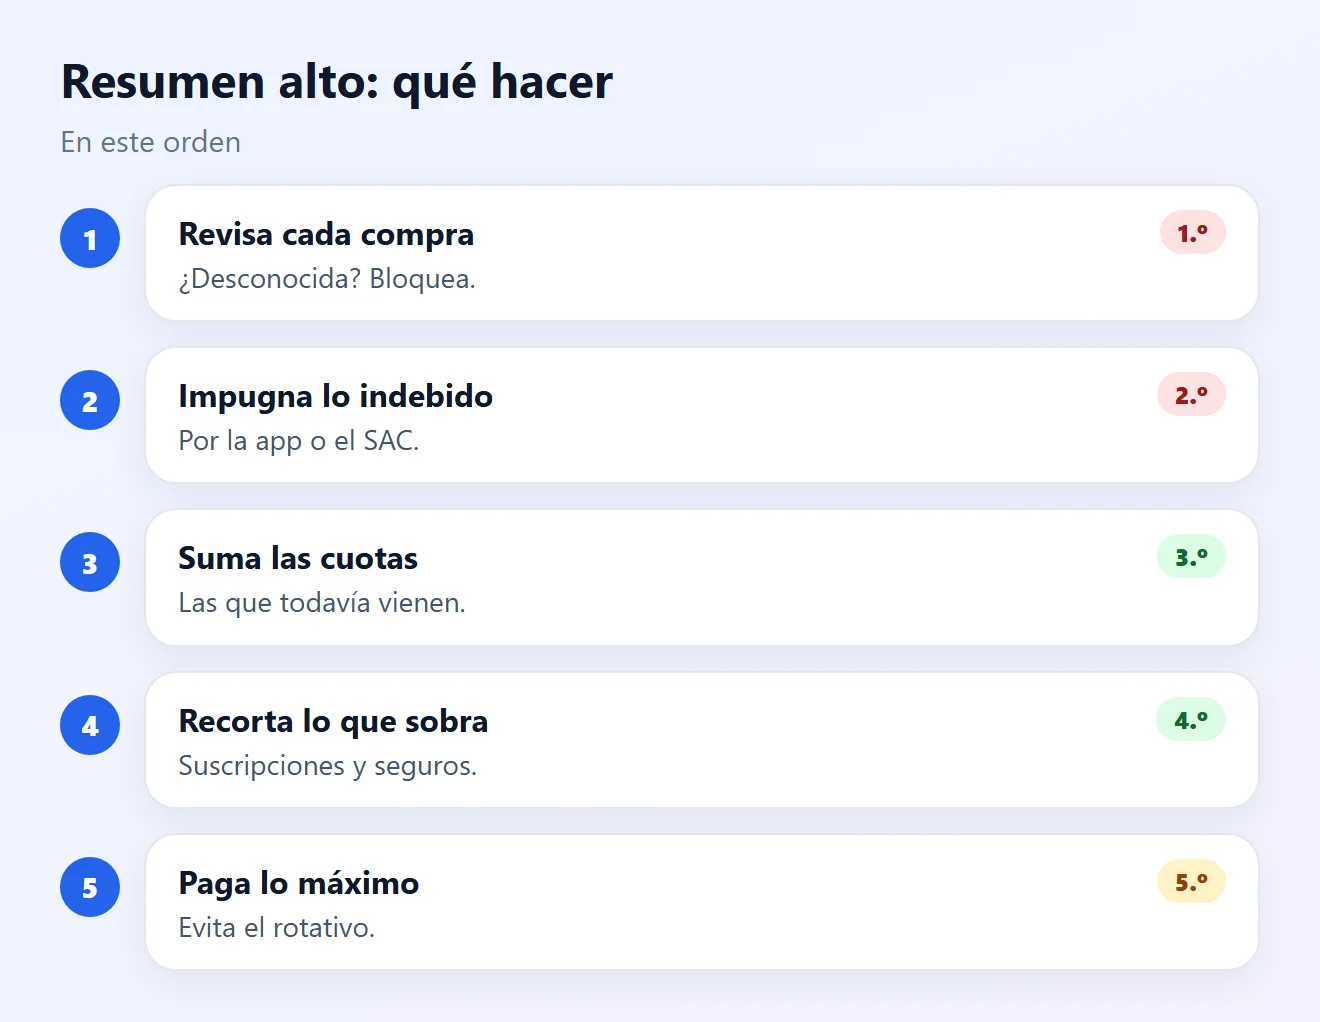
- Lo que no pagas va al rotativo, que solo puede durar hasta el resumen siguiente y tiene intereses altos.
- Paga más que el mínimo y compara las opciones de cuotas del resumen por el total a pagar.
- Los intereses y cargos del rotativo y de las cuotas del resumen tienen un tope del 100% de la deuda original.
10Evita el próximo resumen alto
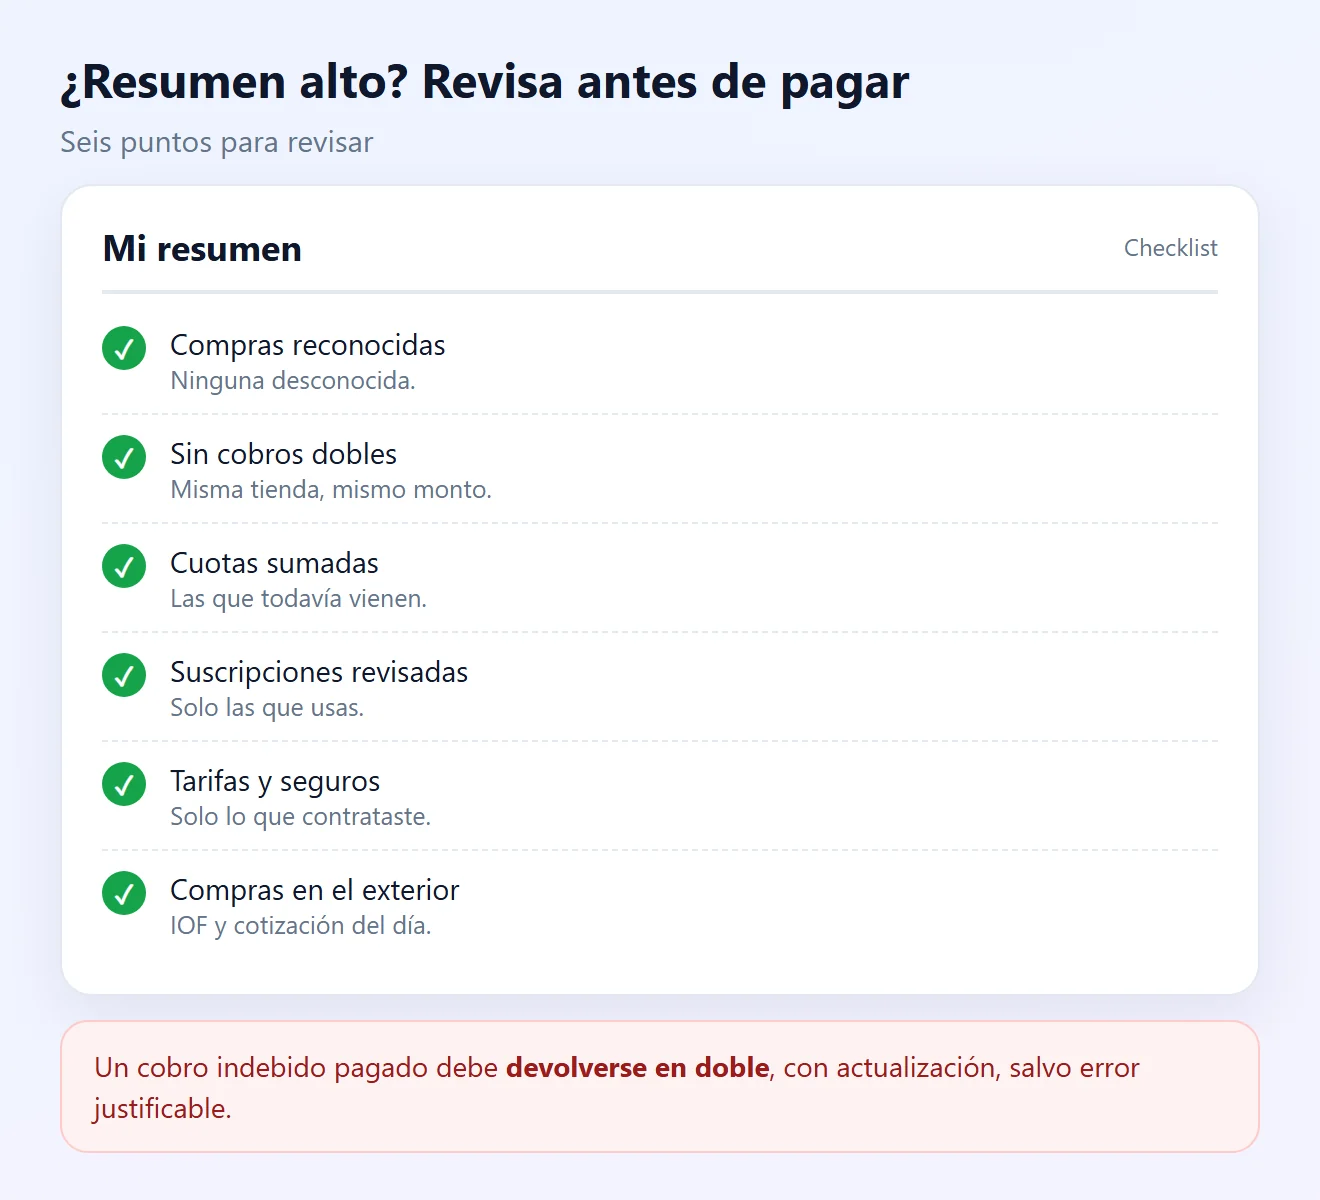
- Activa las alertas de compra en la app para ver cada gasto al instante.
- Ajusta el límite a un monto que puedas pagar entero.
- Anota los gastos de la tarjeta en el presupuesto del mes, no solo cuando llega el resumen.
Mira cómo ajustar el límite de la tarjeta y cómo controlar los gastos diarios.
Problema y solución
| Problema | Causa probable | Solución |
|---|---|---|
| Compra que no reconozco | Otro nombre de la tienda o fraude | Buscar, bloquear e impugnar (paso 2) |
| La misma compra dos veces | Cobro duplicado | Impugnar y pedir devolución (paso 3) |
| Resumen alto todos los meses | Cuotas acumuladas | Sumar cuotas y no comprar más en cuotas (paso 4) |
| Cobros pequeños repetidos | Suscripciones olvidadas | Cancelar en el servicio (paso 5) |
| Seguro o tarifa que no pedí | Servicio no contratado | Cancelar y pedir devolución (pasos 6 y 7) |
| Compra en el exterior más cara | IOF y cotización | Revisar la conversión en el resumen (paso 8) |
Preguntas frecuentes
¿Por qué el resumen de mi tarjeta llegó tan alto?
Los motivos más comunes son cuotas de compras viejas sumadas a las nuevas, suscripciones olvidadas, compras en el exterior, intereses de resúmenes no pagados y cobros que no reconoces.
¿Qué hago con una compra que no reconozco?
Busca el nombre de la tienda y pregunta a quien usa una tarjeta adicional. Si sigues sin reconocerla, bloquea la tarjeta en la app, impugna la compra y pide una tarjeta nueva.
Me cobraron dos veces. ¿A qué tengo derecho?
Quien pagó un cobro indebido tiene derecho a la devolución en doble de lo pagado de más, con actualización e intereses, salvo error justificable, según el Código de Defensa del Consumidor de Brasil.
¿Qué tarifas puede cobrar la tarjeta de crédito en Brasil?
Una anualidad y tarifas por reposición de la tarjeta, retiro de efectivo, pago de cuentas con la tarjeta y evaluación de crédito de emergencia, que solo puede cobrarse a tu pedido.
¿La anualidad puede cobrarse más de una vez al año?
No. La anualidad se cobra como máximo una vez cada 12 meses, pero puede dividirse en cuotas mensuales.
Apareció un seguro que no contraté. ¿Debo pagarlo?
No. Según el Código de Defensa del Consumidor, un servicio prestado sin pedido equivale a una muestra gratis. Pide la cancelación y la devolución por el SAC.
¿Cuánto IOF pago en compras en el exterior?
El 3,5% sobre las compras con tarjeta en tiendas y sitios del exterior.
¿Qué cotización del dólar vale en las compras internacionales?
La de la fecha de cada compra. El resumen debe mostrar el monto en dólares, la cotización y el monto en reales de cada una.
No puedo pagar el resumen completo. ¿Qué hago?
Paga lo máximo posible, por encima del mínimo, y compara las opciones de cuotas del resumen por el total a pagar. Evita dejar el saldo en el rotativo.
¿Cómo evito otro resumen alto?
Activa las alertas de compra, ajusta el límite a lo que puedes pagar, evita las cuotas y anota los gastos de la tarjeta en el presupuesto.
Contenido relacionado
Más soluciones prácticas en Tarjeta de crédito.
Cómo usar el límite de la tarjeta de crédito sin endeudarte
Aprende a usar el límite de la tarjeta de crédito con responsabilidad, controlar los gastos, evitar deudas y mantener el presupuesto equilibrado.
Deuda de tarjeta de crédito: primeros pasos
Aprende a gestionar una deuda de tarjeta de crédito, reducir los intereses, negociar con la entidad emisora y recuperar el control de tus finanzas sin afectar el presupuesto.
 15 min
Fuentes consultadas
- Código de Defensa del Consumidor, art. 39, III y párrafo único, y art. 42, párrafo único (en portugués)
- Resolución CMN 3.919/2010: tarifas de la tarjeta de crédito, texto compilado (en portugués)
- Resolución BCB 277/2022, art. 52: lo que debe mostrar el resumen en compras en el exterior (en portugués)
- Decreto 12.499/2025: IOF del 3,5% en compras con tarjeta en el exterior (en portugués)
- gov.br: tope de intereses, portabilidad y nuevo resumen de la tarjeta (en portugués)
- consumidor.gov.br: reclamos contra empresas (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los montos son ejemplos.