

 Presupuesto financiero
 10 pasos
Respuesta rápida: ¿comprar al contado o a plazos?
- Suma todas las cuotas y compara con el precio al contado. En la venta a crédito, la tienda está obligada a informar ambos.
- Pide descuento por pagar con Pix o en efectivo: la ley de Brasil permite precios distintos según la forma de pago.
- Si hay descuento al contado, el “sin intereses” tiene interés oculto. Calcúlalo con la calculadora del Banco Central de Brasil.
- ¿El interés oculto supera lo que rinde tu dinero? Paga al contado, siempre que no salga del fondo de emergencia.
- ¿Vas a pagar a plazos? Solo si la cuota entra con holgura junto con las que ya tienes, y mejor sin intereses.
¿Cuál es tu caso?
Cómo decidir entre comprar al contado o a plazos: 10 pasos
1Compara el precio al contado con la suma de las cuotas
- Multiplica el valor de la cuota por el número de cuotas y compara con el precio al contado. Incluye entrada, envío y seguros.
- En compras con crédito o financiación, el Código de Defensa del Consumidor de Brasil (art. 52) obliga a la tienda a informar la suma total a pagar, con y sin financiación.
- Si el total a plazos es igual al precio al contado y no hay descuento, pagar en cuotas sin intereses no cuesta más.
2Pide descuento por pagar al contado
- La Ley 13.455/2017 autoriza precios distintos según el plazo o la forma de pago. Es decir, la tienda puede dar descuento con Pix, efectivo o débito.
- Cuando hay descuento por forma de pago, la tienda debe informarlo en un lugar y formato visibles.
- ¿No viste descuento? Pregunta: “¿Cuánto sale con Pix?”. Muchas tiendas negocian, sobre todo en compras grandes.
3Descubre el interés oculto en el “sin intereses”
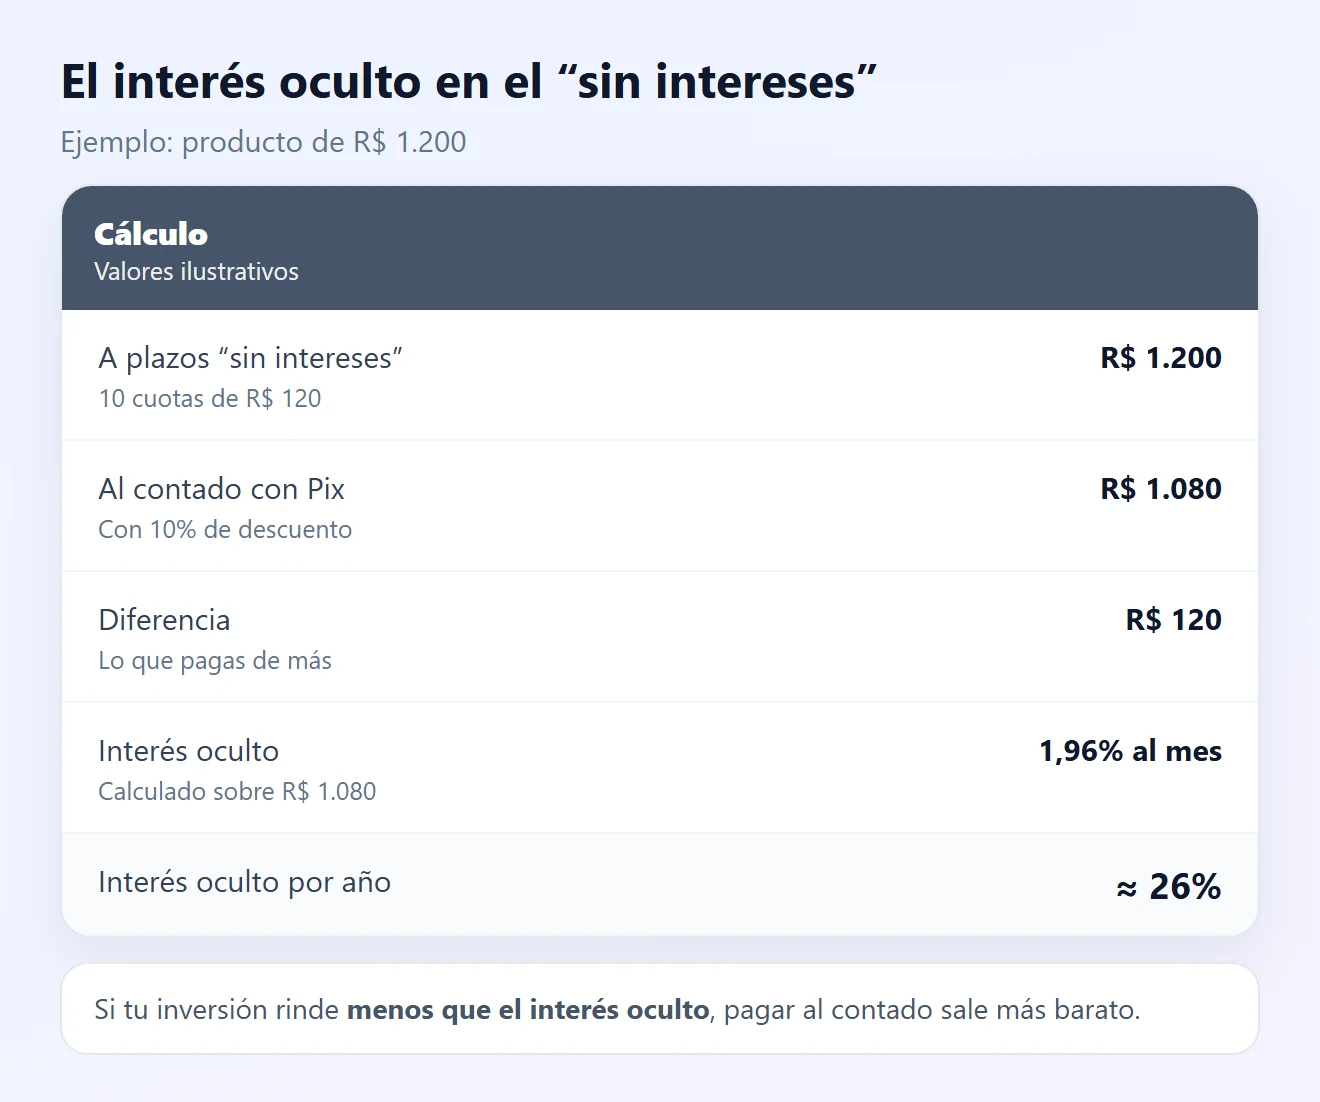
- Si el precio al contado es menor, las cuotas “sin intereses” tienen interés oculto: pagas de más por el plazo.
- Usa la Calculadora do Cidadão del Banco Central (en portugués), “Financiamento com prestações fixas”: completa el número de meses (Nº de meses), la cuota (Valor da prestação) y, como valor financiado (Valor financiado), el precio al contado. Deja la tasa en blanco y haz clic en Calcular.
- En el ejemplo, R$ 1.080 al contado o 10 × R$ 120 da 1,96% al mes, cerca de 26% al año. La calculadora considera que la primera cuota no se paga en el momento de la compra.
4Compara el interés oculto con lo que rinde tu dinero
- Mira en la app del banco cuánto rinde tu inversión por mes, ya descontado el impuesto.
- Si el interés oculto es mayor que ese rendimiento, pagar al contado sale más barato.
- Si no hay descuento al contado, pagar en cuotas sin intereses y dejar el dinero rindiendo puede convenir, siempre que pagues todas las cuotas a tiempo.
5No vacíes el fondo de emergencia
- El fondo es para imprevistos, como perder ingresos o una reparación urgente. Usarlo para un descuento pequeño te deja sin protección.
- Si pagar al contado deja el fondo en cero, mejor esperar y ahorrar o pagar en cuotas pequeñas sin intereses.
- Pagar al contado tiene sentido con dinero ahorrado para esa compra, separado del fondo.
6Revisa si la cuota entra junto con las que ya tienes
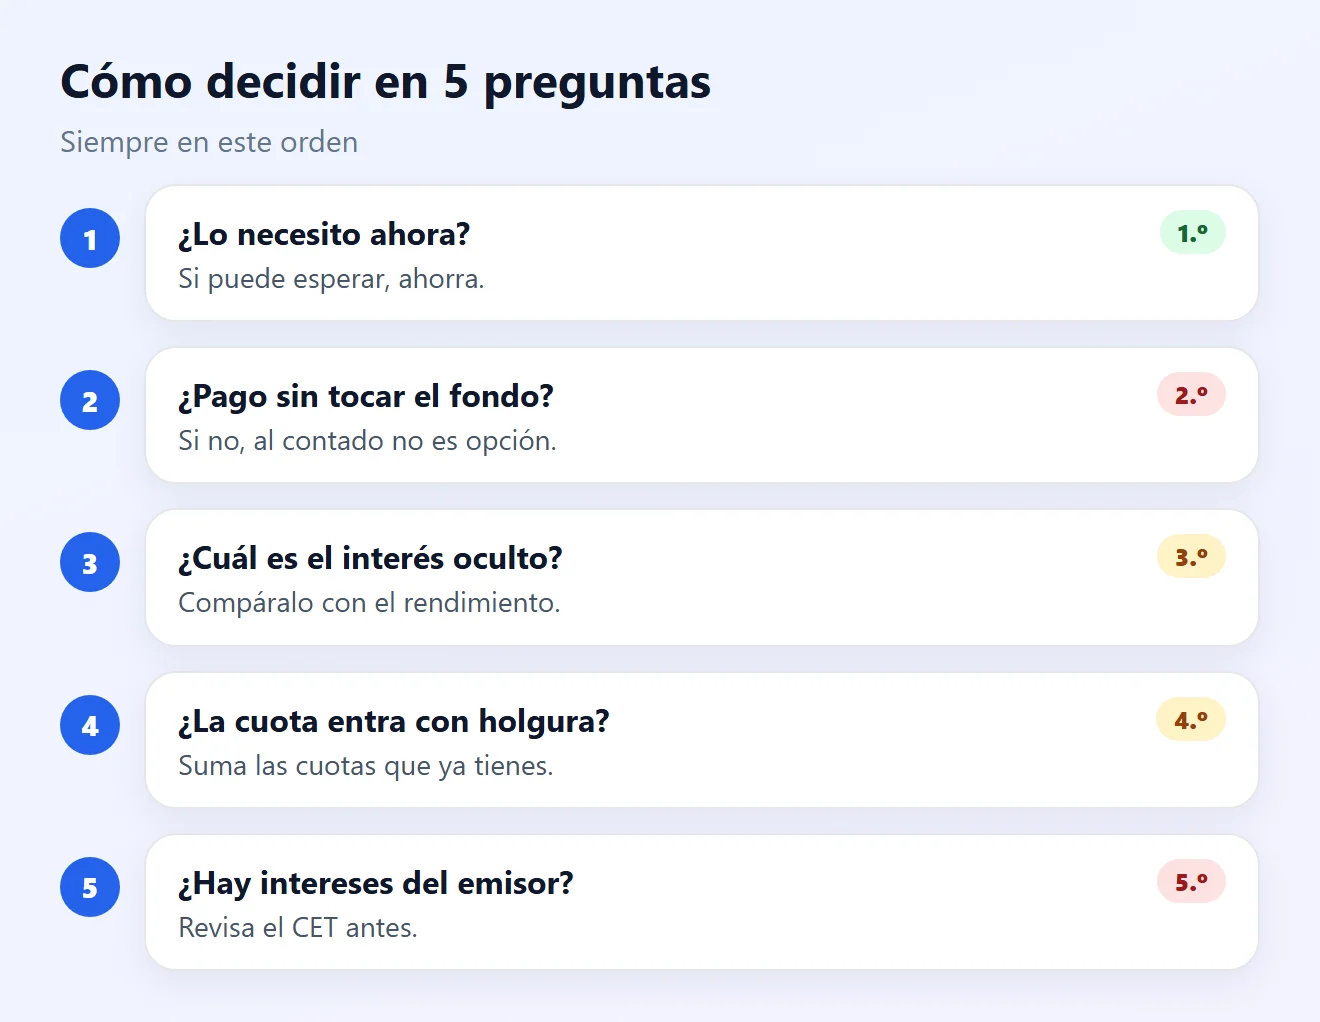
- Suma todas las cuotas abiertas en la factura y en los carnés y agrega la nueva. Muchas cuotas pequeñas se vuelven una cuenta grande.
- Comprueba que quede dinero para los gastos esenciales (vivienda, comida, transporte) en todos los meses del plan.
- Elige el menor número de cuotas que entre en el presupuesto: te libras de la deuda antes.
7Con tarjeta: “sin intereses” frente a “con intereses del emisor”
- Cuotas sin intereses (de la tienda): el total se divide en partes iguales en las facturas.
- Cuotas con intereses (del emisor): es un préstamo del banco de la tarjeta. Antes de aceptar, revisa la tasa de interés y el Costo Efectivo Total (CET), que reúne intereses, tarifas e impuestos.
- Las cuotas suelen ocupar el límite por el valor total de la compra, que se libera a medida que pagas.
- Comprar justo después del cierre de la factura da más tiempo hasta el primer pago.
8Crédito de la tienda o financiación: exige la información antes
- Según el Código de Defensa del Consumidor (art. 52), la tienda debe informar antes: precio en reales, intereses de mora, tasa efectiva anual de interés, recargos, número y periodicidad de las cuotas y suma total, con y sin financiación.
- La multa por atraso no puede superar el 2% de la cuota.
- Lee el contrato y pide una copia. Desconfía de seguros o garantías extendidas incluidos sin que los pidas.
9¿Te sobró dinero? Adelanta cuotas con descuento
- El Código de Defensa del Consumidor (art. 52, §2) garantiza el pago anticipado, total o parcial, con reducción proporcional de los intereses y demás recargos.
- Vale en compras con intereses, como crédito de la tienda, financiación y cuotas del emisor de la tarjeta. Pide el valor actualizado para cancelar.
- Adelantar las últimas cuotas suele dar el mayor descuento de intereses.
10Nunca conviertas la compra en rotativo
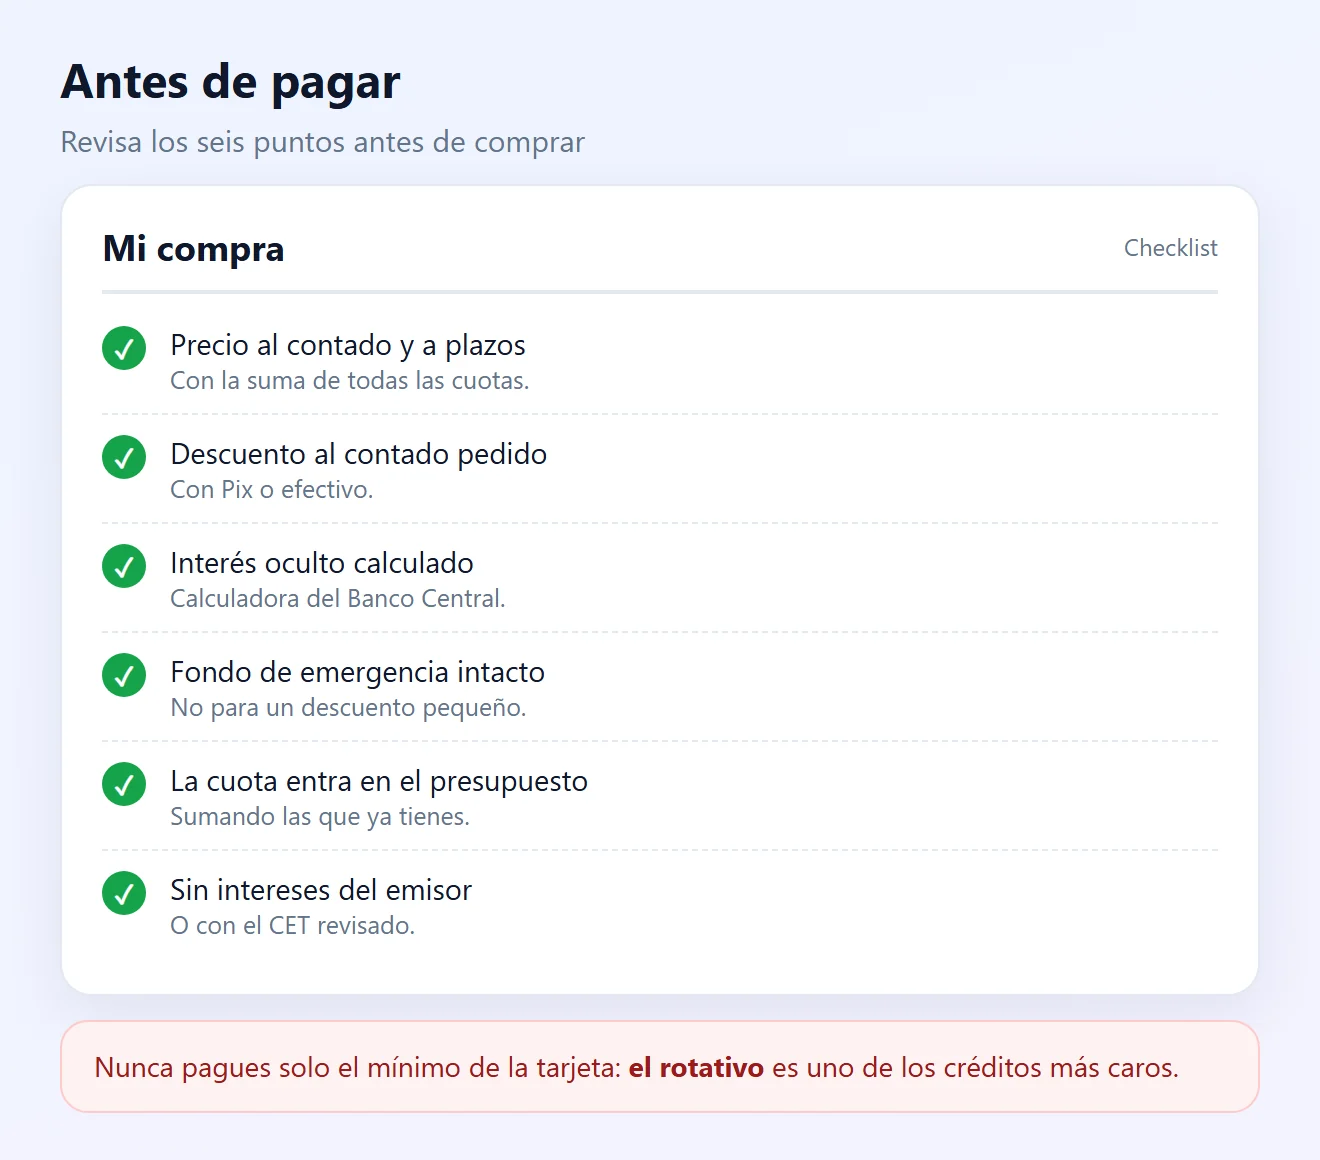
- Pagar solo el mínimo de la factura manda el resto al rotativo, uno de los créditos más caros de Brasil.
- Según la Ley 14.690/2023, los intereses y cargos del rotativo y de la financiación de la factura no pueden superar el valor original de la deuda. Aun así, la deuda puede duplicarse.
- Si la factura no entra, habla con el banco para negociar antes del vencimiento.
Situación y qué hacer
| Situación | Mejor opción | Por qué |
|---|---|---|
| Buen descuento al contado y dinero ahorrado | Al contado | El interés oculto supera el rendimiento (pasos 3 y 4) |
| Mismo precio al contado y a plazos | Cuotas sin intereses | El dinero rinde mientras pagas (paso 4) |
| Al contado solo usando el fondo | Esperar o cuotas sin intereses | El fondo es para imprevistos (paso 5) |
| La cuota no entra en el presupuesto | Postergar la compra | Riesgo de atraso y rotativo (pasos 6 y 10) |
| Cuotas con intereses del emisor | Comparar el CET | Es un préstamo (paso 7) |
| Crédito de la tienda | Exigir tasa y total | Derecho del Código del Consumidor (paso 8) |
Preguntas frecuentes
¿Es mejor comprar al contado o a plazos?
Depende. Con descuento al contado y dinero ahorrado fuera del fondo de emergencia, al contado suele salir más barato. Sin descuento, las cuotas sin intereses pueden convenir si entran en el presupuesto.
¿La tienda puede cobrar precios distintos con Pix y con tarjeta?
Sí. La Ley 13.455/2017 autoriza precios distintos según el plazo o la forma de pago, y el descuento debe informarse en un lugar visible.
¿Las cuotas sin intereses tienen intereses?
Si hay descuento por pagar al contado, sí: la diferencia es un interés oculto. Puedes calcularlo en la Calculadora do Cidadão del Banco Central.
¿Cómo calculo el interés oculto?
En la Calculadora do Cidadão (Financiamento com prestações fixas), informa el número de meses, la cuota y el precio al contado como valor financiado, y deja la tasa en blanco.
¿Cuánto descuento conviene?
Conviene cuando el interés oculto calculado es mayor que el rendimiento mensual neto de tu dinero. En 10 cuotas, un descuento del 10% equivale a casi el 2% al mes.
¿Debo usar el fondo de emergencia para pagar al contado?
No para un descuento pequeño. El fondo es para imprevistos. Si quedaría en cero, mejor esperar o pagar en cuotas sin intereses.
¿Qué debe informar la tienda en el crédito?
Según el art. 52 del Código de Defensa del Consumidor: precio en reales, intereses de mora, tasa efectiva anual de interés, recargos, número y periodicidad de las cuotas y suma total, con y sin financiación.
¿Puedo adelantar cuotas con descuento?
Sí. El Código de Defensa del Consumidor garantiza el pago anticipado, total o parcial, con reducción proporcional de los intereses y demás recargos.
¿Cuál es la multa por atrasar una cuota?
En el crédito al consumidor, la multa por mora no puede superar el 2% de la cuota, además de los intereses de atraso.
¿Las cuotas con tarjeta ocupan todo el límite?
En general, sí: el valor total de la compra queda reservado en el límite y se libera a medida que pagas las cuotas.
Contenido relacionado
Más soluciones prácticas en Presupuesto financiero.
Cómo cancelar suscripciones olvidadas y ahorrar dinero
Descubre qué suscripciones recurrentes están consumiendo tu presupuesto sin necesidad, aprende a identificar los cargos automáticos y descubre cómo cancelar los servicios que ya no utilizas.
 10 min
Cómo controlar los gastos diarios y ahorrar dinero
Aprende a controlar los gastos diarios, identificar desperdicios y organizar mejor tu presupuesto para ahorrar dinero todos los meses.
30 min
Hoja de cálculo financiera sencilla: cómo crearla y organizar tu presupuesto
Aprende a crear una hoja de cálculo financiera sencilla para controlar ingresos, gastos, facturas por pagar y objetivos de ahorro. Organiza tu presupuesto y toma decisiones financieras más conscientes.
15 min
Fuentes consultadas
- Planalto: Código de Defensa del Consumidor, art. 52 (en portugués)
- Planalto: Ley 13.455/2017, precios distintos según la forma de pago (en portugués)
- Planalto: Ley 14.690/2023, límite de intereses del rotativo, art. 28 (en portugués)
- Banco Central de Brasil: Calculadora do Cidadão, financiación con cuotas fijas (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los valores son ejemplos.