

 Fondo de emergencia
 10 pasos
Respuesta rápida: cómo crear un fondo de emergencia
- Suma tus gastos esenciales del mes: vivienda, comida, cuentas, transporte, salud y cuotas mínimas de deudas.
- Multiplica por el número de meses de la meta. El Portal del Inversor del gobierno de Brasil estima de 6 a 12 meses de gastos; empieza con una primera etapa de 1 mes.
- Págate primero: transfiere un monto fijo el día en que entra el dinero, aunque sea pequeño.
- Guárdalo en una inversión de bajo riesgo y liquidez diaria, sin plazo de carencia: Tesouro Selic, Tesouro Reserva, CDB con rescate diario o poupança.
- Úsalo solo en emergencias de verdad y repón lo que saques.
¿Cuál es tu caso?
Cómo crear un fondo de emergencia: 10 pasos
1Calcula tus gastos esenciales del mes
- Anota lo que no puedes dejar de pagar: alquiler o hipoteca, expensas, comida, luz, agua, gas, internet, transporte, medicamentos y seguro de salud.
- Incluye las cuotas mínimas de deudas y los gastos de quienes dependen de ti.
- Deja fuera lo que se puede recortar en una crisis: delivery, suscripciones, ocio y compras.
- Usa los extractos y facturas de los últimos 3 meses para no adivinar.
2Define la meta en meses de gastos
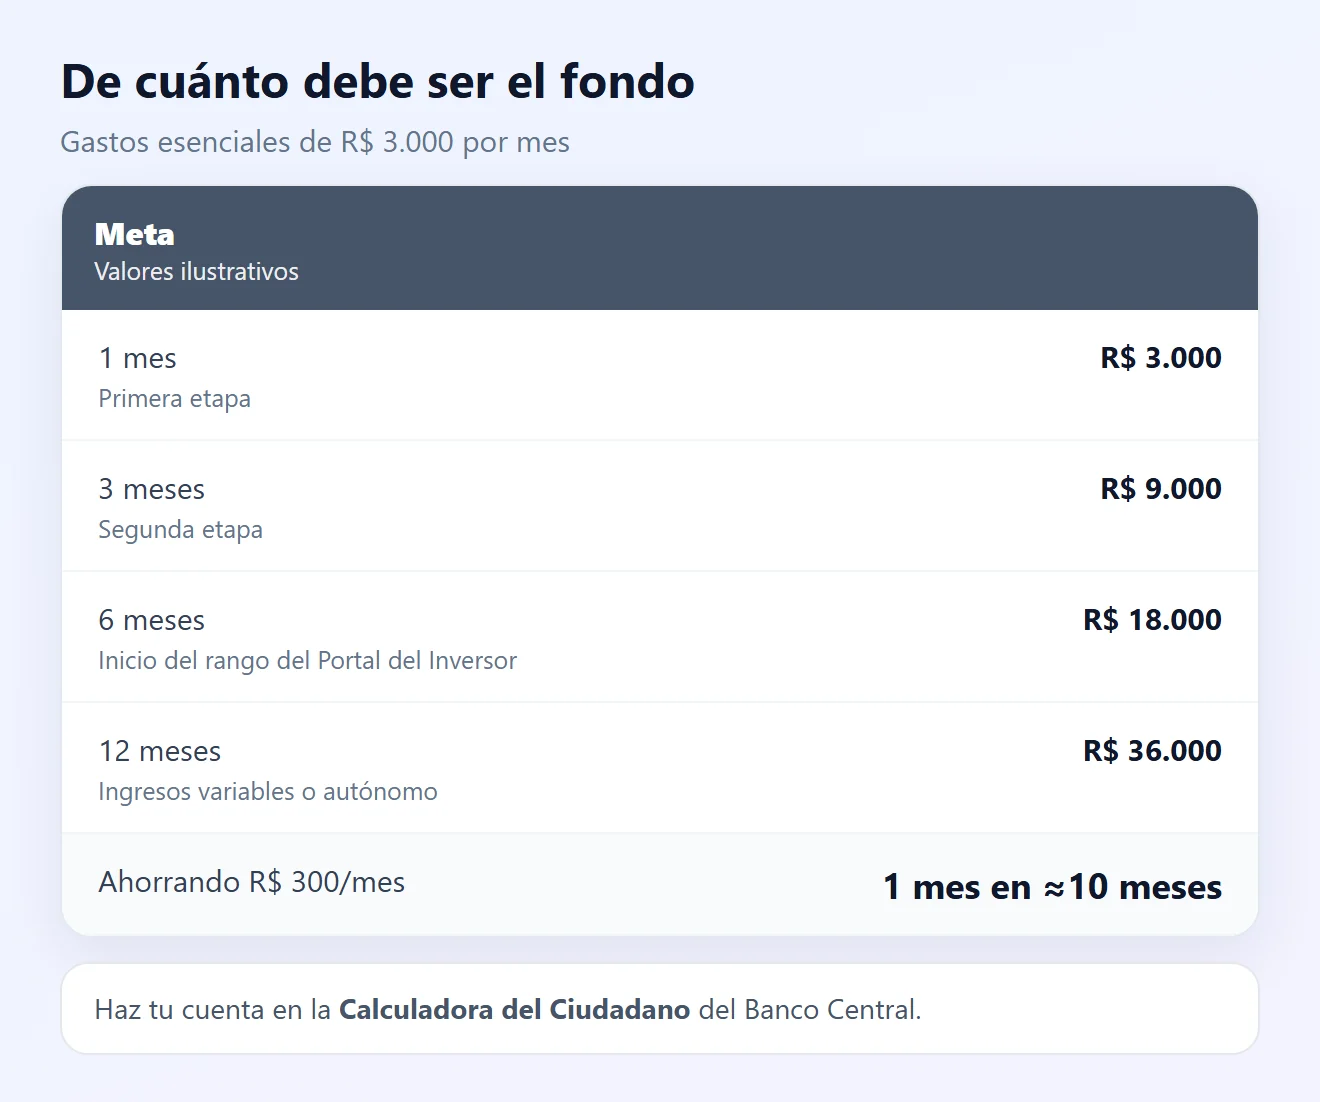
- La cuenta: gastos esenciales × número de meses. Con R$ 3.000 por mes, 6 meses son R$ 18.000.
- El Portal del Inversor de la CVM, el regulador del mercado de valores de Brasil, estima que el fondo debe tener entre 6 y 12 meses de gastos. El número depende de si tu ingreso es fijo o variable, de la estabilidad del empleo y de cuántas personas ayudan a pagar las cuentas.
- Ingresos variables, autónomo, MEI o único ingreso de la casa: apunta al extremo más alto.
- Una meta grande asusta. Divídela en etapas: 1 mes, luego 3, luego 6. Cada etapa ya protege.
¿Trabajas por cuenta propia? Mira fondo de emergencia para autónomos.
3¿Deudas caras? Empieza con un fondo pequeño
- El crédito rotativo de la tarjeta y el descubierto suelen cobrar intereses mucho más altos que cualquier rendimiento del fondo.
- Un camino común: juntar un fondo pequeño (por ejemplo, 1 mes de gastos) para no volver a la tarjeta en el próximo imprevisto, y luego concentrarte en pagar o renegociar la deuda cara.
- Pagada la deuda, el monto de las cuotas pasa al fondo.
Mira cómo salir de las deudas y cómo salir del descubierto bancario.
4Págate primero, aunque sea poco
- El Banco Central de Brasil recomienda separar el ahorro apenas entra el ingreso, sin esperar a que sobre a fin de mes.
- Programa una transferencia automática el día de pago a una cuenta o “cajita” solo para el fondo.
- Empieza con lo que puedas: R$ 50 o R$ 100 por mes ya crean el hábito. Aumenta cuando termines una cuota o tengas un aumento.
- Para ver cuánto falta y cuánto rinde el dinero, usa la Calculadora del Ciudadano del Banco Central, en “Depósitos regulares”.
5Guárdalo con bajo riesgo y liquidez diaria
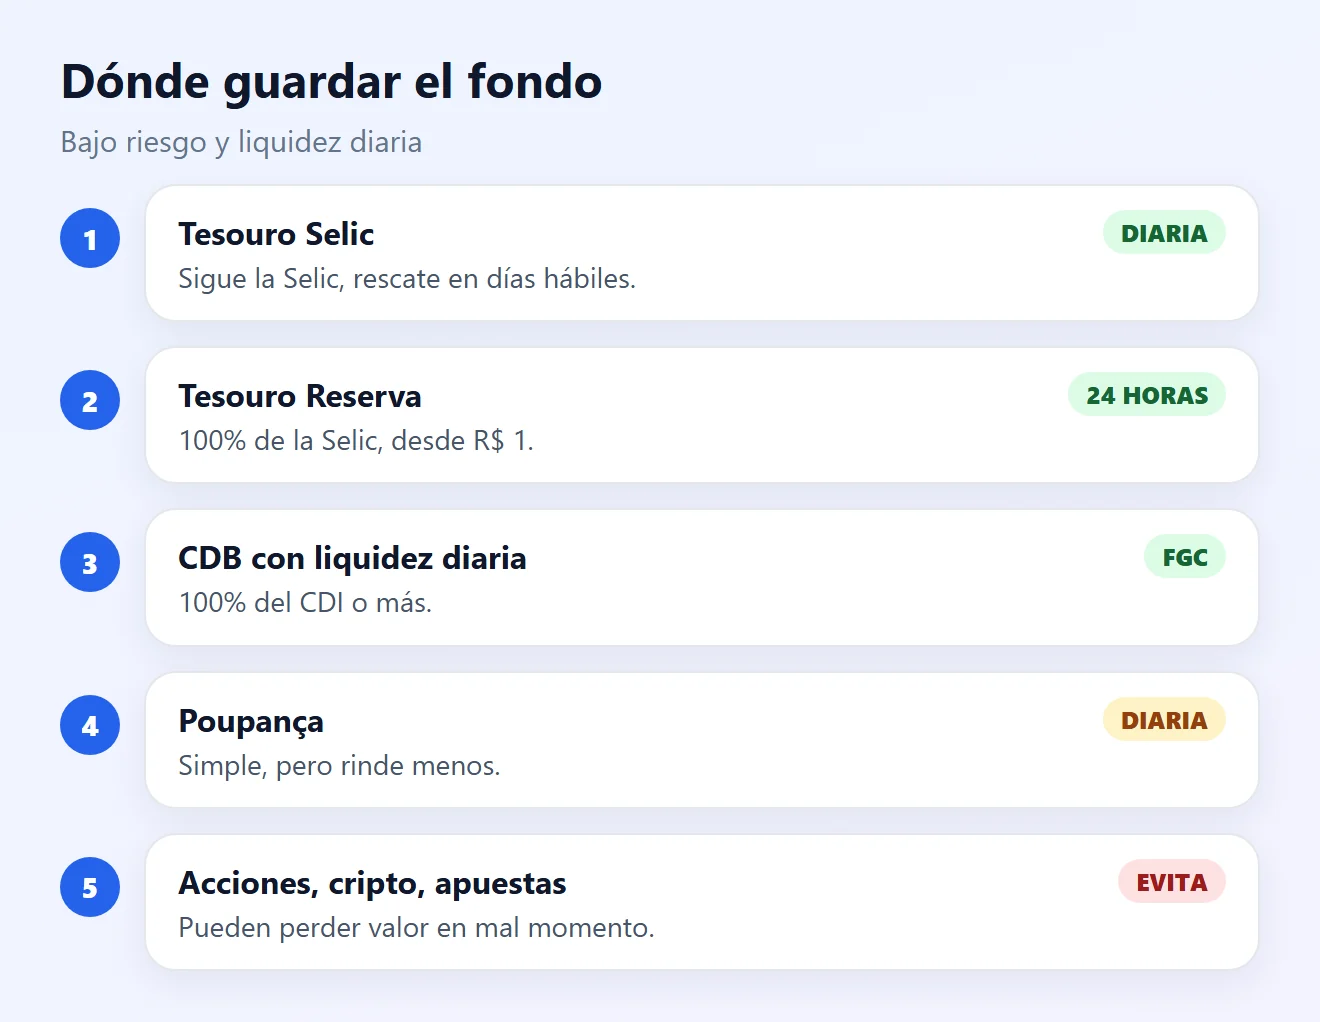
- Según el Portal del Inversor, el fondo no tiene plazo definido y necesita alta liquidez: lo ideal es una inversión de bajo riesgo y liquidez diaria, sin carencia.
- Tesouro Selic: título público que sigue la tasa Selic, con poca oscilación diaria; rescate en días hábiles.
- Tesouro Reserva: lanzado en mayo de 2026, rinde el 100% de la Selic, sin marcación a mercado, y permite invertir y rescatar casi las 24 horas, los 7 días de la semana, desde R$ 1. En el lanzamiento, solo estaba disponible en el Banco do Brasil.
- CDB con liquidez diaria: prefiere los que pagan el 100% del CDI o más. Tiene garantía del FGC hasta R$ 250.000 por CPF por institución.
- Poupança: simple y con garantía del FGC, pero suele rendir menos y paga solo en su fecha de aniversario mensual.
- El objetivo del fondo es estar disponible, no rendir al máximo. Evita acciones, criptomonedas, fondos con carencia y, claro, apuestas.
6Compara el rendimiento neto: impuestos, IOF y tasas
- Tesouro y CDB pagan impuesto a la renta regresivo sobre la ganancia: cuanto más tiempo queda el dinero, menor la alícuota.
- Los rescates en hasta 30 días pueden pagar IOF sobre la ganancia.
- La poupança de personas físicas está exenta del impuesto a la renta.
- Revisa las tasas: en el Tesouro Reserva, la custodia de la B3 es del 0,20% al año, exenta hasta R$ 10.000 invertidos.
- Compara siempre lo que queda después de impuestos y tasas, no solo el porcentaje anunciado.
7Acelera con dinero extra y recortes
- Destina parte del aguinaldo (13.º salario), la devolución del impuesto a la renta, bonos o ventas de cosas que no usas.
- Elige dos o tres recortes que te cuesten poco y manda la diferencia directo al fondo.
- Sigue el saldo cada mes y celebra cada etapa.
8Saber cuándo usarlo y cuándo no
- Úsalo para imprevistos: pérdida de empleo o de ingresos, problemas de salud, reparación urgente de la casa o del vehículo de trabajo.
- Los gastos que ya sabes que vienen, como IPVA, IPTU, útiles escolares y matrícula, no son emergencias: sepáralos aparte durante el año.
- Viajes, cambiar de celular y ofertas tampoco. Para eso, crea metas separadas.
- Antes de usar el fondo, compara: casi siempre sale más barato que un préstamo, la tarjeta o el descubierto.
Mira cómo ahorrar dinero para viajar sin tocar el fondo.
9Repón lo que usaste y revisa la meta
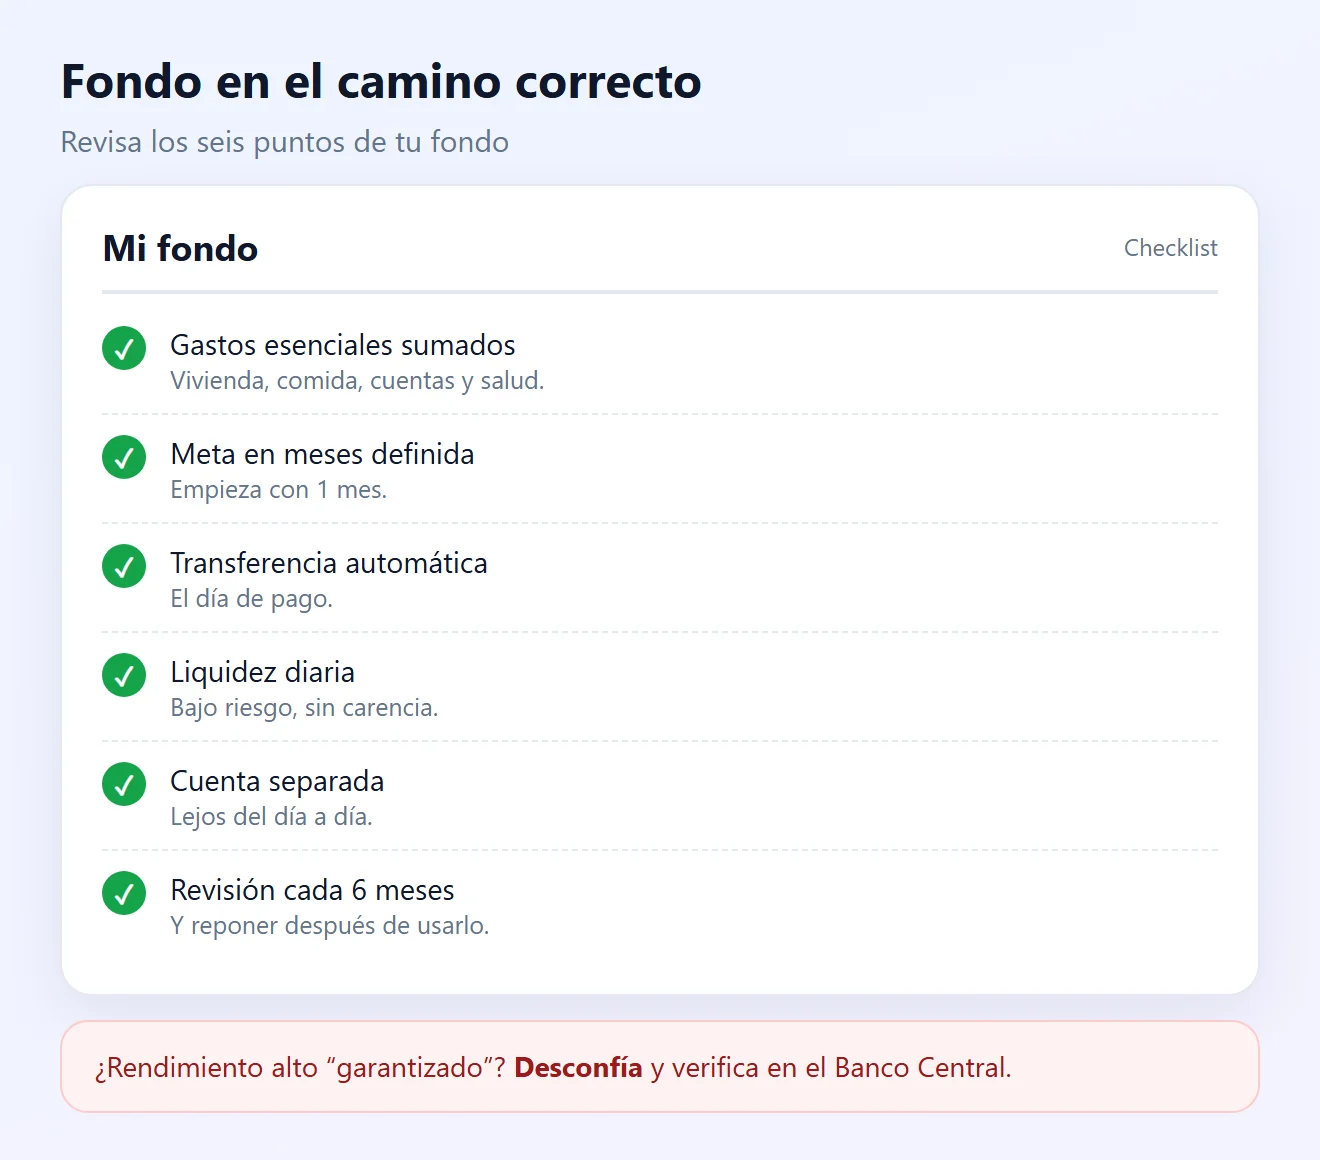
- ¿Usaste el fondo? Vuelve a ahorrar el mes siguiente hasta recomponer el monto.
- Revisa la meta al menos cada 6 meses y siempre que algo cambie: alquiler, un hijo, empleo, ingresos.
- Alcanzada la meta, lo que ahorras cada mes puede ir a objetivos de más largo plazo.
10Evita estafas de “inversión segura”
- Desconfía de rendimientos altos y garantizados, presión para depositar, pagos por Pix a personas y invitaciones por WhatsApp o redes sociales.
- Antes de invertir, confirma que la institución está autorizada por el Banco Central en la página “Encontre uma instituição”.
- Un CDB fuera de un banco autorizado no tiene garantía del FGC, y la garantía nunca cubre pirámides ni “clubes de inversión” sin registro.
- Nunca le des a nadie tu contraseña, token o código de confirmación.
Situación y qué hacer
| Situación | Causa probable | Qué hacer |
|---|---|---|
| No sé cuánto ahorrar | Gastos sin sumar | Sumar los esenciales y multiplicar (pasos 1 y 2) |
| Nunca sobra dinero | Ahorrar solo lo que sobra | Transferencia el día de pago (paso 4) |
| Pago intereses de tarjeta | Deuda cara | Fondo pequeño y pagar la deuda (paso 3) |
| Dinero en la cuenta corriente | Sin invertir | Tesouro Selic, Tesouro Reserva o CDB diario (paso 5) |
| Usé el fondo en el IPVA | Gasto previsible | Reponer y separar los gastos anuales (pasos 8 y 9) |
| Oferta de 3% al mes garantizado | Posible estafa | Verificar en el Banco Central y no depositar (paso 10) |
Preguntas frecuentes
¿Cuántos meses de gastos debe tener el fondo de emergencia?
El Portal del Inversor de la CVM estima de 6 a 12 meses de gastos. Quien tiene ingresos variables o es el único ingreso de la casa debe apuntar cerca de 12. Empezar con 1 mes como primera etapa ya ayuda.
¿Cómo calcular el monto del fondo?
Suma los gastos esenciales del mes y multiplícalos por los meses de la meta. Ejemplo: R$ 3.000 × 6 meses = R$ 18.000.
¿Dónde guardar el fondo de emergencia?
En una inversión de bajo riesgo y liquidez diaria, sin carencia, como Tesouro Selic, Tesouro Reserva, CDB con rescate diario de un banco autorizado o poupança.
¿La poupança sirve para el fondo?
Es segura, simple y exenta de impuesto a la renta, pero suele rendir menos que el Tesouro Selic y los CDB del 100% del CDI. Sirve para empezar.
¿Qué es el Tesouro Reserva?
Un título público lanzado en mayo de 2026 que rinde el 100% de la Selic, sin marcación a mercado, y se puede invertir y rescatar casi las 24 horas, desde R$ 1. En el lanzamiento, solo lo ofrecía el Banco do Brasil.
¿Pago deudas o creo el fondo primero?
Con deudas caras, como el rotativo de la tarjeta o el descubierto, junta un fondo pequeño y concéntrate en pagar la deuda. Después, destina el monto de las cuotas al fondo.
¿Cuánto tiempo lleva crear el fondo?
Depende de cuánto ahorres por mes. Con R$ 300 por mes, la primera etapa de R$ 3.000 lleva unos 10 meses. El dinero extra, como el aguinaldo, acorta el plazo.
¿Puedo usar el fondo para pagar el IPVA o la matrícula?
Lo ideal es que no. Son gastos previsibles que conviene separar durante el año. El fondo es para imprevistos.
¿El FGC protege el fondo?
La poupança y los CDB de instituciones asociadas tienen garantía del FGC de hasta R$ 250.000 por CPF por institución, con tope de R$ 1 millón cada 4 años. Los títulos del Tesouro son del gobierno federal y no dependen del FGC.
Usé el fondo. ¿Y ahora?
Vuelve a ahorrar el mes siguiente hasta recomponerlo y revisa la meta si tus gastos cambiaron.
Contenido relacionado
Más soluciones prácticas en Fondo de emergencia.
Cómo ahorrar para viajar sin afectar el presupuesto
Aprende a planificar económicamente tu próximo viaje, calcular los costes reales, crear una meta de ahorro y evitar deudas durante el viaje.
 15 min
Cómo crear metas financieras realistas y alcanzar tus objetivos
Aprende a definir metas financieras alcanzables, organizar los plazos, controlar los resultados y aumentar tus posibilidades de lograr objetivos como viajar, crear un fondo de emergencia, comprar bienes o pagar deudas.
30 min
Educación financiera para hijos: cómo enseñarla desde pequeños
Aprende a enseñar educación financiera a niños y adolescentes con ejemplos prácticos, objetivos, una paga responsable y hábitos de consumo saludables.
30 min
Fuentes consultadas
- Portal del Inversor (CVM): Emergencias y jubilación (en portugués)
- Portal del Inversor (CVM): Planificación y gestión de reservas financieras (en portugués)
- Banco Central de Brasil: Cuaderno de Educación Financiera, Módulo 5 – Ahorro Activo e Inversión (PDF, en portugués)
- Banco Central de Brasil: Calculadora del Ciudadano – Depósitos regulares (en portugués)
- Tesoro Nacional: lanzamiento del Tesouro Reserva, mayo de 2026 (en portugués)
- Tesouro Direto: Tesouro Reserva (en portugués)
- Tesouro Direto: Tipos de títulos (en portugués)
- FGC: Sobre la garantía (en portugués)
- Banco Central de Brasil: Encuentre una institución (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los valores son ejemplos. Las reglas de productos, impuestos y tasas pueden cambiar: consulta con la institución antes de invertir.