

 Fondo de emergencia
 10 pasos
Respuesta rápida: cómo crear una meta financiera que funcione
- Ponle nombre al dinero: elige un objetivo concreto (viaje, auto, curso, pagar una deuda) y escríbelo.
- Define cuánto cuesta (con los gastos extra) y en cuántos meses quieres lograrlo.
- Divide el valor por los meses para saber cuánto ahorrar por mes; la Calculadora del Ciudadano del Banco Central de Brasil hace la cuenta con rendimiento.
- Págate primero: separa el valor de la meta el día que cobras el sueldo, no a fin de mes.
- Guarda el dinero donde combine con el plazo: si lo necesitas pronto, busca alta liquidez y bajo riesgo. Revisa la meta cada mes.
¿Cuál es tu caso?
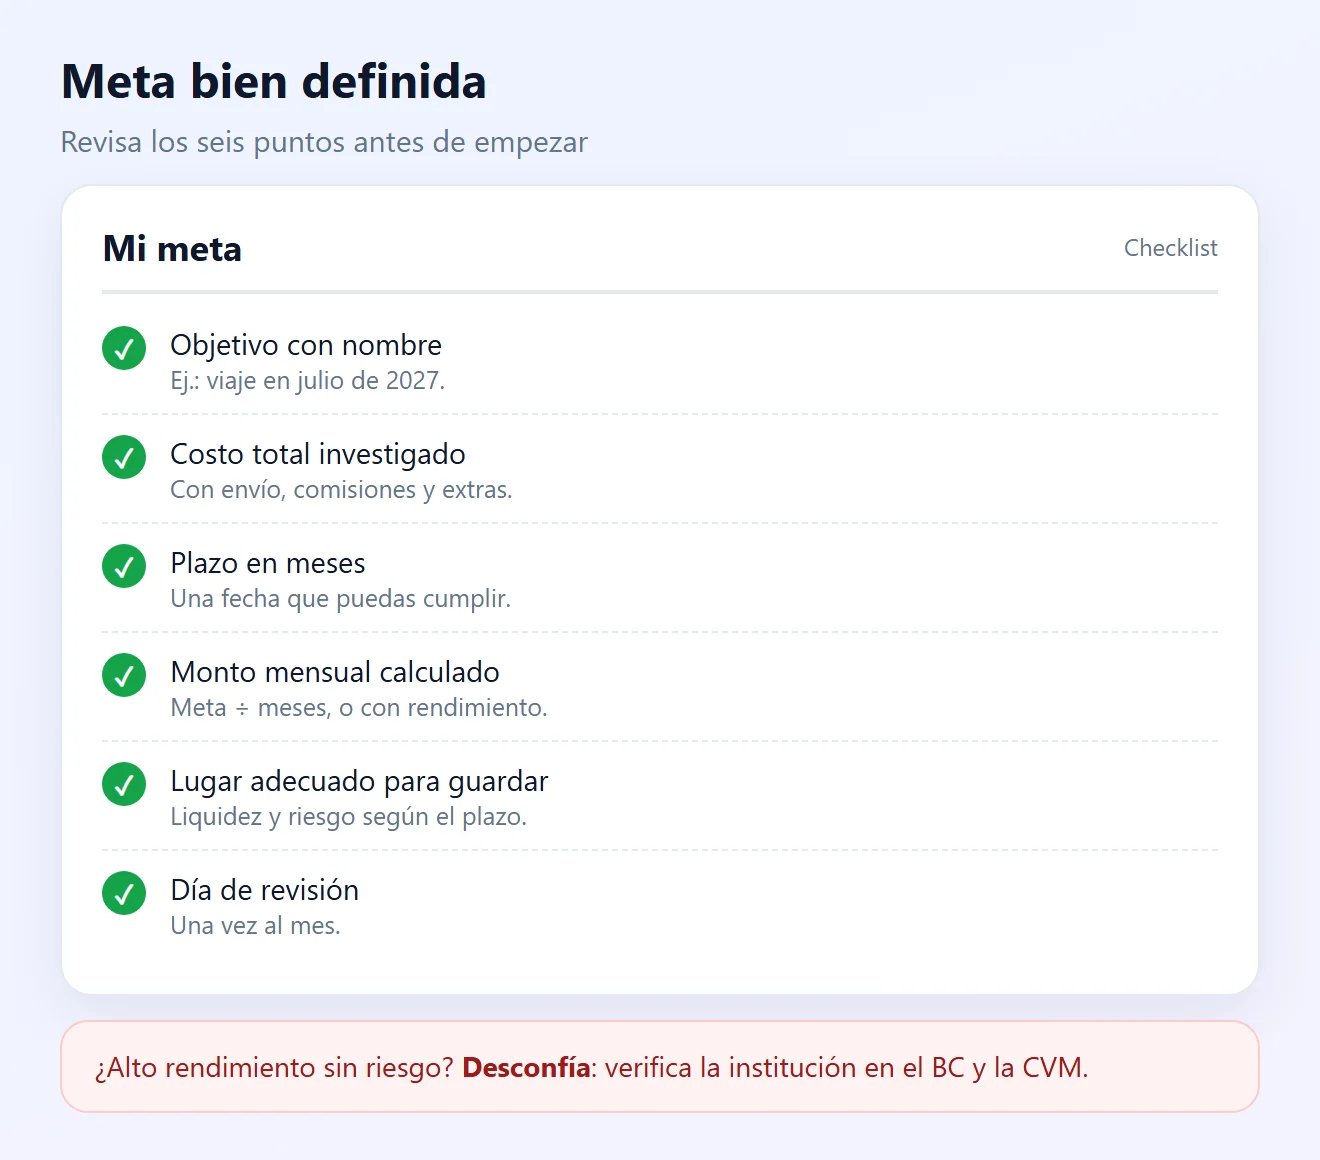
Cómo crear una meta financiera: 10 pasos
1Elige el objetivo y ponle nombre al dinero
- El Banco Central de Brasil recomienda “ponerle nombre a tu dinero”: saber en qué y cuándo lo vas a usar ayuda a elegir dónde guardarlo.
- Cambia “quiero ahorrar” por algo concreto: “viaje a la playa en julio”, “notebook nuevo”, “pie del auto”.
- Escribe la meta y déjala a la vista: en el celular, en el refrigerador o como nombre de la cuenta o “cajita” del banco.
- Las metas personales funcionan mejor cuando la familia participa de la decisión.
2Descubre cuánto cuesta de verdad la meta
- Investiga el precio real en más de un lugar, no un valor “a ojo”.
- Suma los costos que suelen quedar fuera: envío, trámites, seguro, comisiones, alojamiento y comida en el viaje.
- En metas largas, recuerda que los precios suben con la inflación: revisa el valor cada año.
- ¿Meta demasiado grande? Divídela en etapas (por ejemplo, primero el pie y luego el resto).
3Define el plazo en meses
- Pon una fecha: “hasta diciembre de 2027” son 13 meses, y un número de meses permite hacer la cuenta.
- El plazo define dónde ahorrar: un viaje dentro de seis meses pide una inversión de alta liquidez; una casa toma años, explica el Banco Central.
- Un plazo demasiado corto genera cuotas que no caben y abandono. Prefiere un plazo que puedas cumplir.
4Ordena las metas: primero el fondo de emergencia
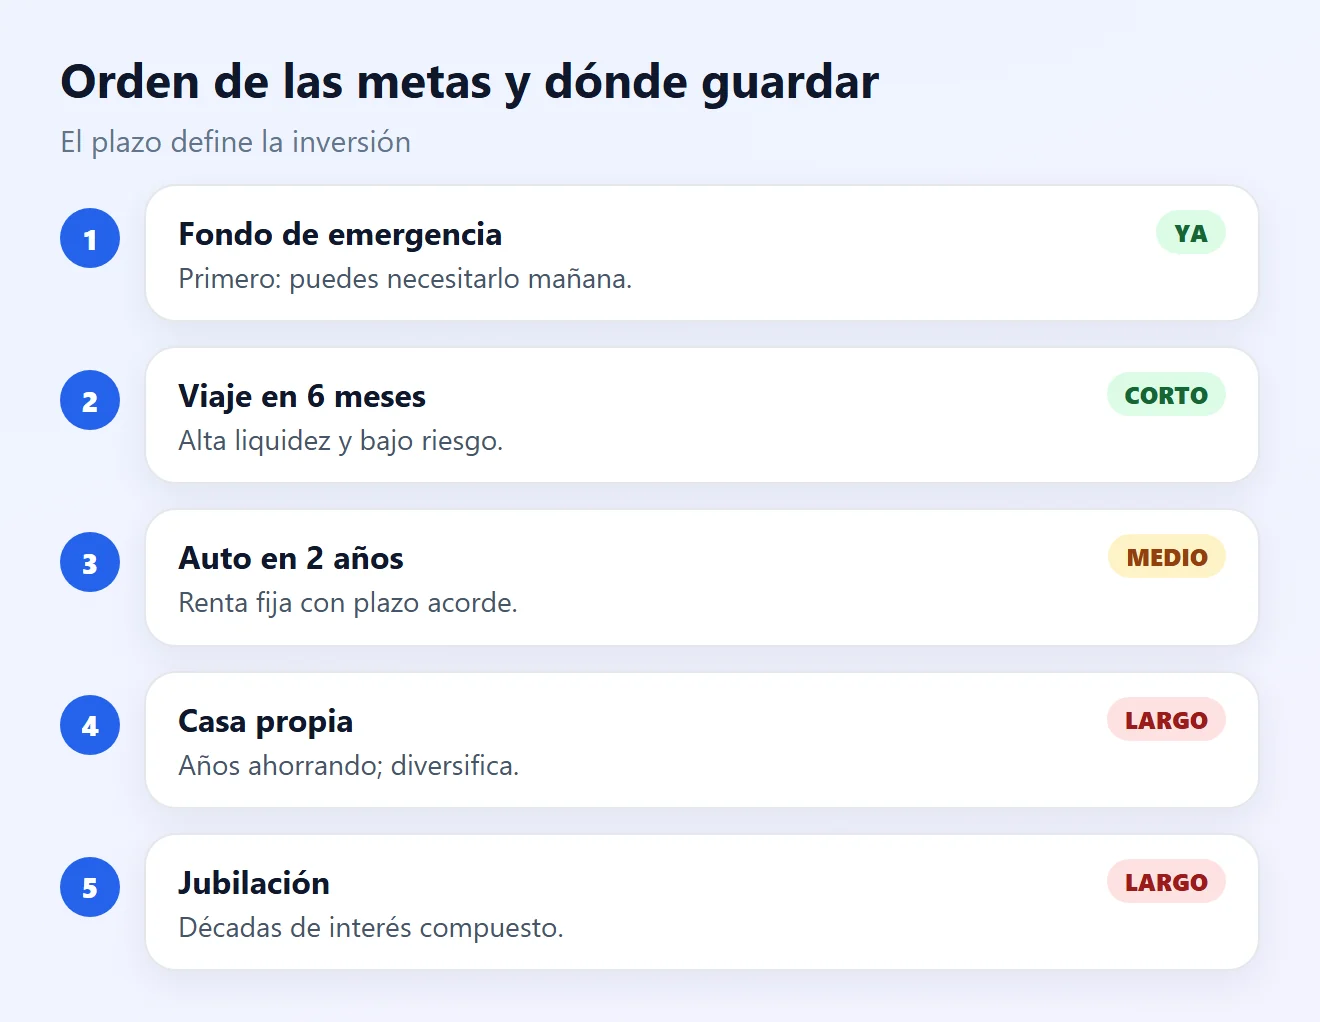
- Antes de otras metas, arma un fondo de emergencia. Sin él, cualquier imprevisto te obliga a sacar el dinero de la meta o a usar el sobregiro.
- ¿Tienes deudas con intereses altos (tarjeta, sobregiro)? Pagarlas suele ser la meta más conveniente.
- Con varias metas, guarda cada una en un lugar distinto y define cuánto va a cada una.
5Calcula cuánto ahorrar por mes
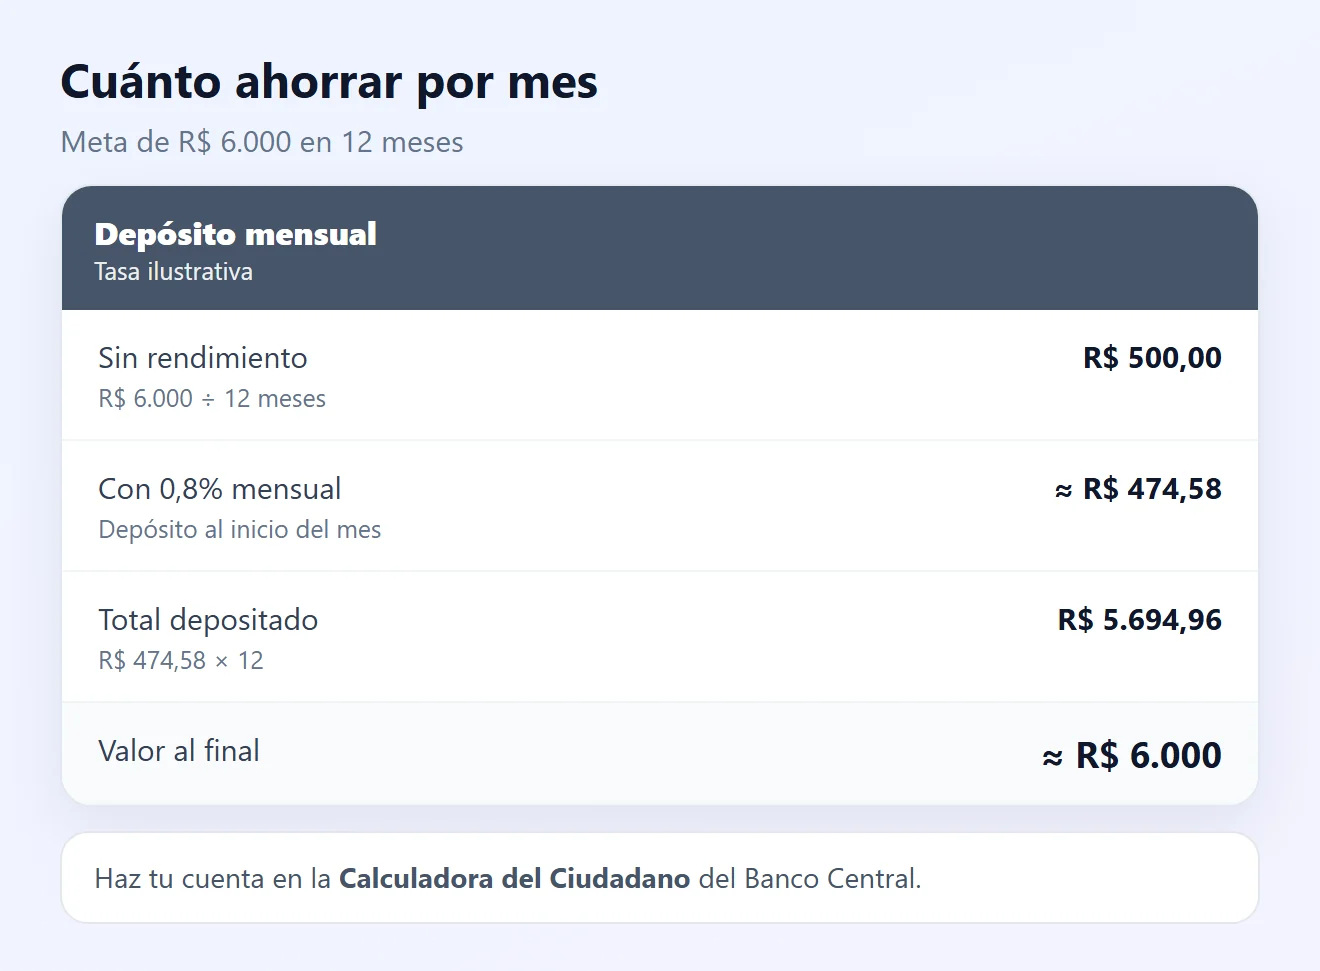
- Cuenta simple: valor de la meta ÷ número de meses. R$ 6.000 en 12 meses = R$ 500 por mes.
- Con el rendimiento de la inversión, el depósito mensual baja un poco. La Calculadora del Ciudadano del Banco Central hace esa cuenta en “Aplicación con depósitos regulares”: ingresa los meses, la tasa mensual y el valor final.
- Usa una tasa conservadora y recuerda que el rendimiento neto depende de comisiones e impuestos.
6Haz que la meta quepa en el presupuesto
- Anota ingresos y gastos del mes para ver cuánto sobra en realidad.
- Si la cuota de la meta no cabe, recorta gastos que te importan poco o alarga el plazo.
- El dinero extra (aguinaldo, devolución de impuestos, trabajos extra) puede adelantar la meta.
7Págate primero
- El Banco Central recomienda separar el ahorro apenas entra el sueldo, en lugar de esperar lo que sobre a fin de mes.
- Programa una transferencia automática para el día de pago: no tienes que acordarte ni volver a decidir.
- Trata el valor de la meta como una cuenta fija, igual que el alquiler o la luz.
8Elige dónde guardar según el plazo
- Toda inversión tiene liquidez (rapidez para volverse dinero), riesgo y rentabilidad. Las tres nunca son óptimas a la vez, advierte el Banco Central.
- Meta corta o fondo de emergencia: prefiere alta liquidez y bajo riesgo, como la libreta de ahorro (caderneta de poupança), el Tesouro Selic o un CDB con rescate diario.
- En Brasil, la libreta de ahorro, el CDB, la LCI y la LCA tienen garantía del FGC o del FGCoop hasta R$ 250 mil por CPF por institución.
- Los títulos del Tesouro Direto son de bajo riesgo si se mantienen hasta el vencimiento; venderlos antes puede dar pérdida.
- Compara el rendimiento neto: las comisiones de administración, custodia e impuestos cambian el resultado.
9Protege la meta de promesas y apuestas
- Desconfía del alto rendimiento sin riesgo: alta liquidez, bajo riesgo y alta rentabilidad nunca van juntos en una inversión seria.
- Antes de invertir, verifica que la institución esté autorizada por el Banco Central y, para fondos y acciones, registrada en la CVM.
- Las apuestas y loterías no son inversión: dependen de la suerte y pueden llevarse todo el dinero.
- Las criptomonedas no son emitidas ni garantizadas por el Banco Central y oscilan mucho: no sirven para dinero con fecha.
10Revisa cada mes y ajusta
- Marca un día del mes para ver cuánto llevas y cuánto falta.
- ¿Te atrasaste? Ajusta el monto mensual, el plazo o el tamaño de la meta, pero no dejes de ahorrar.
- ¿Tuviste que usar el dinero? Empieza de nuevo con un monto menor y retoma el ritmo.
- Celebra cada etapa (25%, 50%, 75%): ver el avance mantiene la motivación.
Para metas de viaje, mira también cómo ahorrar dinero para viajar.
Situación y qué hacer
| Situación | Causa probable | Qué hacer |
|---|---|---|
| Ahorro, pero el dinero desaparece | Meta sin nombre ni lugar separado | Ponerle nombre y separarla (pasos 1 y 8) |
| Nunca sobra a fin de mes | Ahorrar solo lo que sobra | Pagarte primero (paso 7) |
| La cuota de la meta no cabe | Plazo corto o presupuesto ajustado | Alargar el plazo o recortar gastos (paso 6) |
| Un imprevisto acabó con la meta | Sin fondo de emergencia | Armar el fondo primero (paso 4) |
| El dinero rinde poco | Inversión inadecuada para el plazo | Comparar el rendimiento neto (paso 8) |
| Oferta de alto rendimiento garantizado | Posible estafa | Verificar Banco Central y CVM (paso 9) |
Preguntas frecuentes
¿Qué es una meta financiera?
Es un objetivo con dinero, valor y plazo definidos, como juntar R$ 6.000 en 12 meses para un viaje. Con esos tres datos sabes cuánto ahorrar por mes.
¿Cómo calculo cuánto ahorrar por mes?
Divide el valor de la meta por el número de meses. Para incluir el rendimiento, usa la Calculadora del Ciudadano del Banco Central de Brasil, en “Aplicación con depósitos regulares”.
¿Debo armar el fondo de emergencia antes que otras metas?
Es lo más seguro. Sin fondo, cualquier imprevisto te obliga a sacar el dinero de la meta o a usar crédito caro.
¿Dónde guardar dinero para una meta de corto plazo?
En opciones de alta liquidez y bajo riesgo, como la libreta de ahorro, el Tesouro Selic o un CDB con rescate diario. El Banco Central recomienda ese tipo de inversión para dinero que vas a necesitar pronto.
¿Qué es “pagarse primero”?
Es separar el valor de la meta apenas entra el sueldo, antes de los demás gastos, en lugar de ahorrar solo lo que sobre a fin de mes.
¿Mi dinero en la libreta de ahorro o en un CDB está garantizado?
En Brasil, la libreta de ahorro, el CDB, la LCI y la LCA, entre otros, tienen garantía del FGC o del FGCoop hasta R$ 250 mil por CPF por institución, según el Banco Central.
¿Puedo tener más de una meta a la vez?
Sí. Guarda cada una en un lugar distinto, elige la inversión según el plazo de cada meta y define cuánto va a cada una por mes.
¿Y si un mes no puedo ahorrar el monto completo?
Ahorra lo que puedas y ajusta el plazo o el monto mensual. Lo importante es mantener el hábito y revisar la meta.
¿Las apuestas o las criptomonedas me ayudan a llegar más rápido?
No son recomendables. El Banco Central recuerda que las apuestas y loterías no son inversión y que las criptomonedas no tienen garantía y oscilan mucho.
¿Cómo saber si una institución es confiable?
Verifica que esté autorizada por el Banco Central de Brasil y, para fondos y acciones, registrada en la CVM. Desconfía del alto rendimiento sin riesgo.
Contenido relacionado
Más soluciones prácticas en Fondo de emergencia.
Cómo ahorrar para viajar sin afectar el presupuesto
Aprende a planificar económicamente tu próximo viaje, calcular los costes reales, crear una meta de ahorro y evitar deudas durante el viaje.
 15 min
Cómo crear un fondo de emergencia desde cero
Aprende a crear un fondo de emergencia aunque tengas ingresos bajos, proteger tus finanzas frente a imprevistos y reducir la necesidad de pedir préstamos en situaciones inesperadas.
15 min
Educación financiera para hijos: cómo enseñarla desde pequeños
Aprende a enseñar educación financiera a niños y adolescentes con ejemplos prácticos, objetivos, una paga responsable y hábitos de consumo saludables.
30 min
Fuentes consultadas
- Banco Central de Brasil: Cuaderno de Educación Financiera, Módulo 5 – Ahorro Activo e Inversión (PDF, en portugués)
- Banco Central de Brasil: Calculadora del Ciudadano – Aplicación con depósitos regulares (en portugués)
- Banco Central de Brasil: Ciudadanía Financiera (en portugués)
- Tesoro Nacional de Brasil: Tesouro Direto (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. La tasa de 0,8% mensual del ejemplo es ilustrativa y no es una recomendación de inversión.