

 Fondo de emergencia
 10 pasos
Respuesta rápida: cómo ahorrar dinero para viajar
- Elige destino y fecha y arma el presupuesto completo: pasajes, alojamiento, comida, paseos, documentos y un margen para imprevistos.
- Divide el total por los meses hasta el viaje: R$ 4.800 en 8 meses = R$ 600 por mes.
- Págate primero: transfiere el monto el día de pago a una cuenta separada, sin tocar el fondo de emergencia.
- Guárdalo en una inversión de alta liquidez y bajo riesgo y busca pasajes y alojamiento con anticipación.
- Viaje al exterior: compara el VET del cambio, compra moneda solo en instituciones autorizadas y verifica agencias en el Cadastur.
¿Cuál es tu caso?
Cómo ahorrar dinero para viajar: 10 pasos
1Define destino, fechas y cuántas personas viajan
- El Banco Central de Brasil recomienda “ponerle nombre al dinero”: “viaje a Salvador en julio de 2027 para 2 personas” es una meta; “viajar algún día” no lo es.
- Las fechas fuera de feriados, vacaciones escolares y temporada alta suelen tener pasajes y alojamiento más baratos.
- Ser flexible por algunos días ayuda a encontrar precios menores.
2Arma el presupuesto completo del viaje
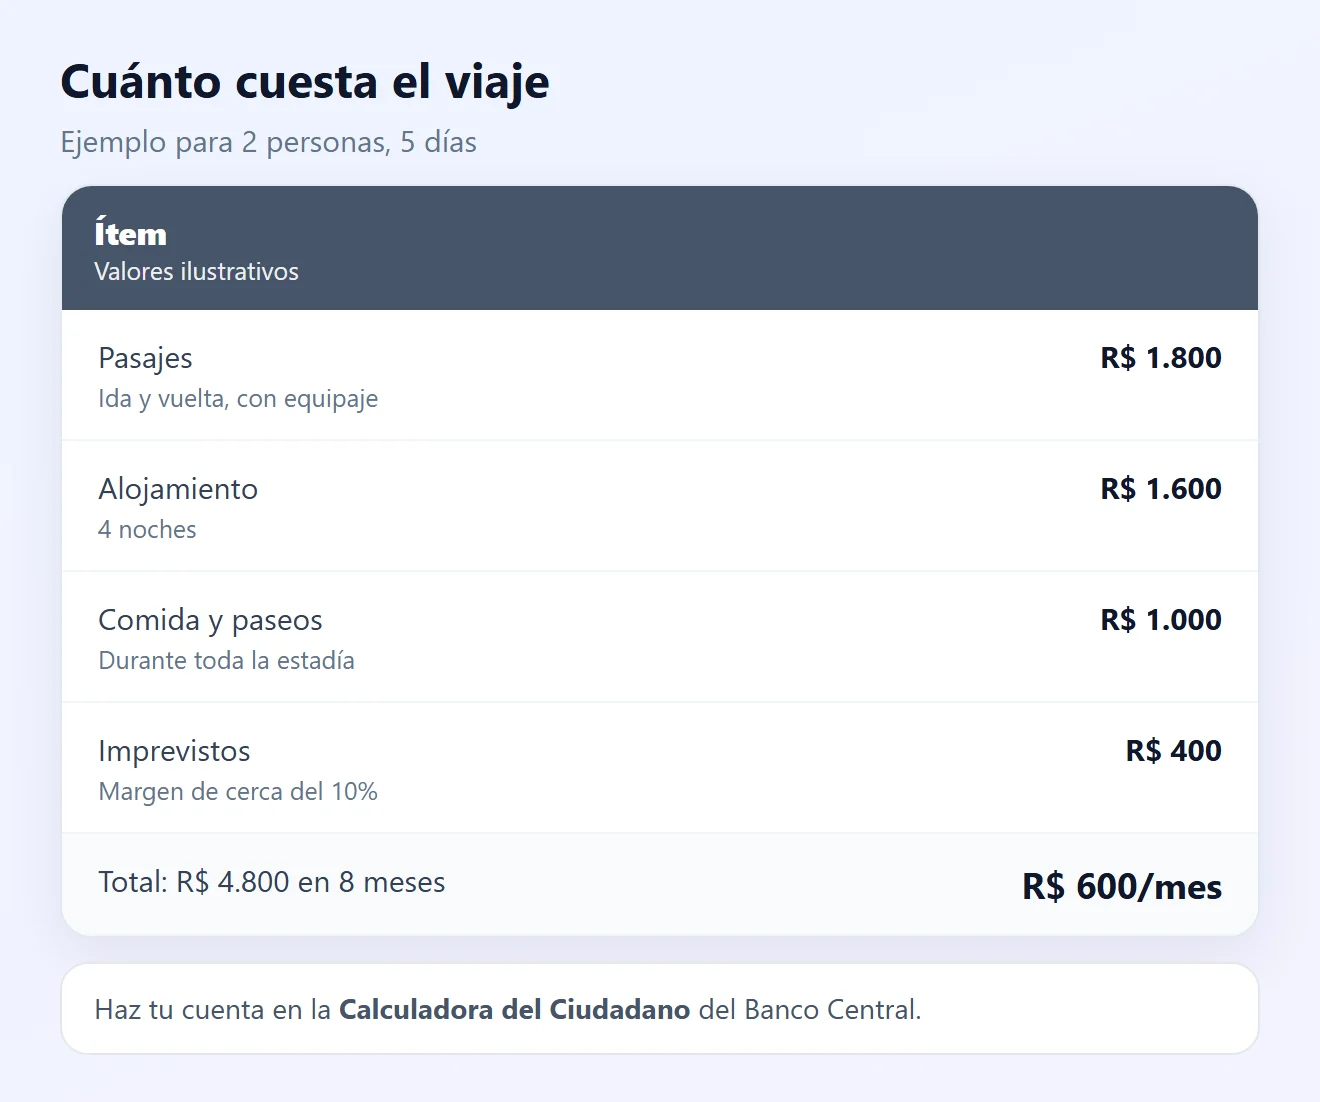
- Suma pasajes, alojamiento, comida, transporte local y paseos, con precios investigados de verdad.
- Incluye lo que suele quedar afuera: equipaje despachado, traslado del aeropuerto, tasas turísticas, seguro de viaje, pasaporte y visa.
- Reserva un margen para imprevistos (en el ejemplo, cerca del 10%).
- ¿Presupuesto muy grande? Reduce días, cambia el alojamiento o elige otra fecha antes de desistir.
3Calcula cuánto ahorrar por mes
- Cuenta simple: total del viaje ÷ meses hasta la fecha. R$ 4.800 en 8 meses = R$ 600 por mes.
- Para incluir el rendimiento, usa la Calculadora del Ciudadano del Banco Central, en “Aplicación con depósitos regulares”.
- Si el monto mensual no cabe, alarga el plazo o reduce el presupuesto: mejor postergar que viajar endeudado.
4Págate primero y separa el dinero
- El Banco Central recomienda separar el ahorro apenas entra el sueldo, no esperar lo que sobre a fin de mes.
- Programa una transferencia automática a una cuenta o “cajita” con el nombre del viaje.
- No uses el fondo de emergencia para viajar: existe para imprevistos. Si aún no lo tienes, ármalo antes o al mismo tiempo.
5Guárdalo en una inversión de alta liquidez y bajo riesgo
- Para un viaje dentro de unos meses, el Banco Central indica inversiones de alta liquidez, que se convierten rápido en dinero, y bajo riesgo.
- Ejemplos: cuenta de ahorro (poupança), Tesouro Selic y CDB con rescate diario. Compara el rendimiento neto, después de comisiones e impuestos.
- Poupança, CDB, LCI y LCA tienen garantía del FGC hasta R$ 250.000 por CPF por institución.
- Evita inversiones que puedan perder valor al rescatar y nunca uses apuestas para “acelerar” la meta.
6Encuentra el dinero: recortes e ingresos extra
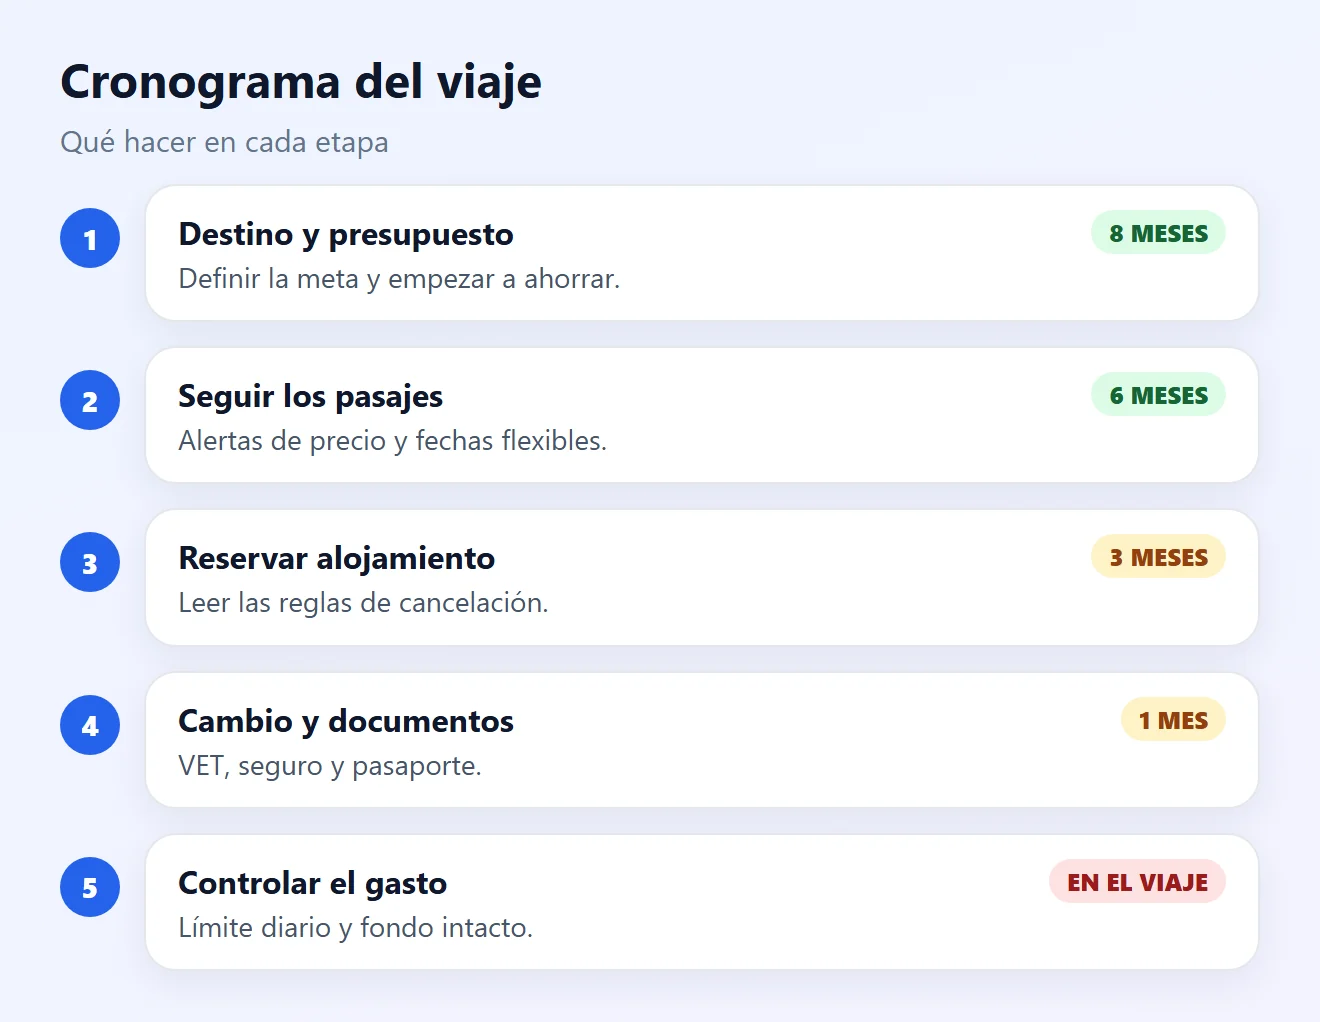
- Anota los gastos del mes y elige dos o tres recortes que te importen poco (delivery, suscripciones sin uso, compras impulsivas).
- Dirige el dinero extra al viaje: parte del aguinaldo, devolución de impuestos, venta de cosas que no usas.
- Revisa el saldo cada mes y celebra cada etapa (25%, 50%, 75%).
7Busca pasajes y alojamiento con anticipación
- Compara en varios sitios y en el sitio de la propia aerolínea; activa alertas de precio.
- Revisa el precio final con equipaje, selección de asiento y tasas antes de decidir.
- Según la regla de la ANAC (agencia de aviación civil de Brasil), si compraste el pasaje 7 días o más antes del vuelo, puedes desistir dentro de las 24 horas de recibir el comprobante, sin costo.
- Lee la política de cancelación del alojamiento: la tarifa “no reembolsable” es más barata, pero arriesgada.
8Al contado, en cuotas o “viaja ahora, paga después”
- Ahorrar antes y pagar al contado suele permitir pedir descuento y evita intereses.
- Las cuotas sin interés solo convienen si caben en el presupuesto junto con las que ya están en la tarjeta.
- Evita cuotas con interés, el crédito rotativo y los préstamos para viajar: el viaje termina y la deuda sigue.
- Vuelve con dinero para las cuentas del mes siguiente.
9Viaje al exterior: cambio, tarjeta y límites
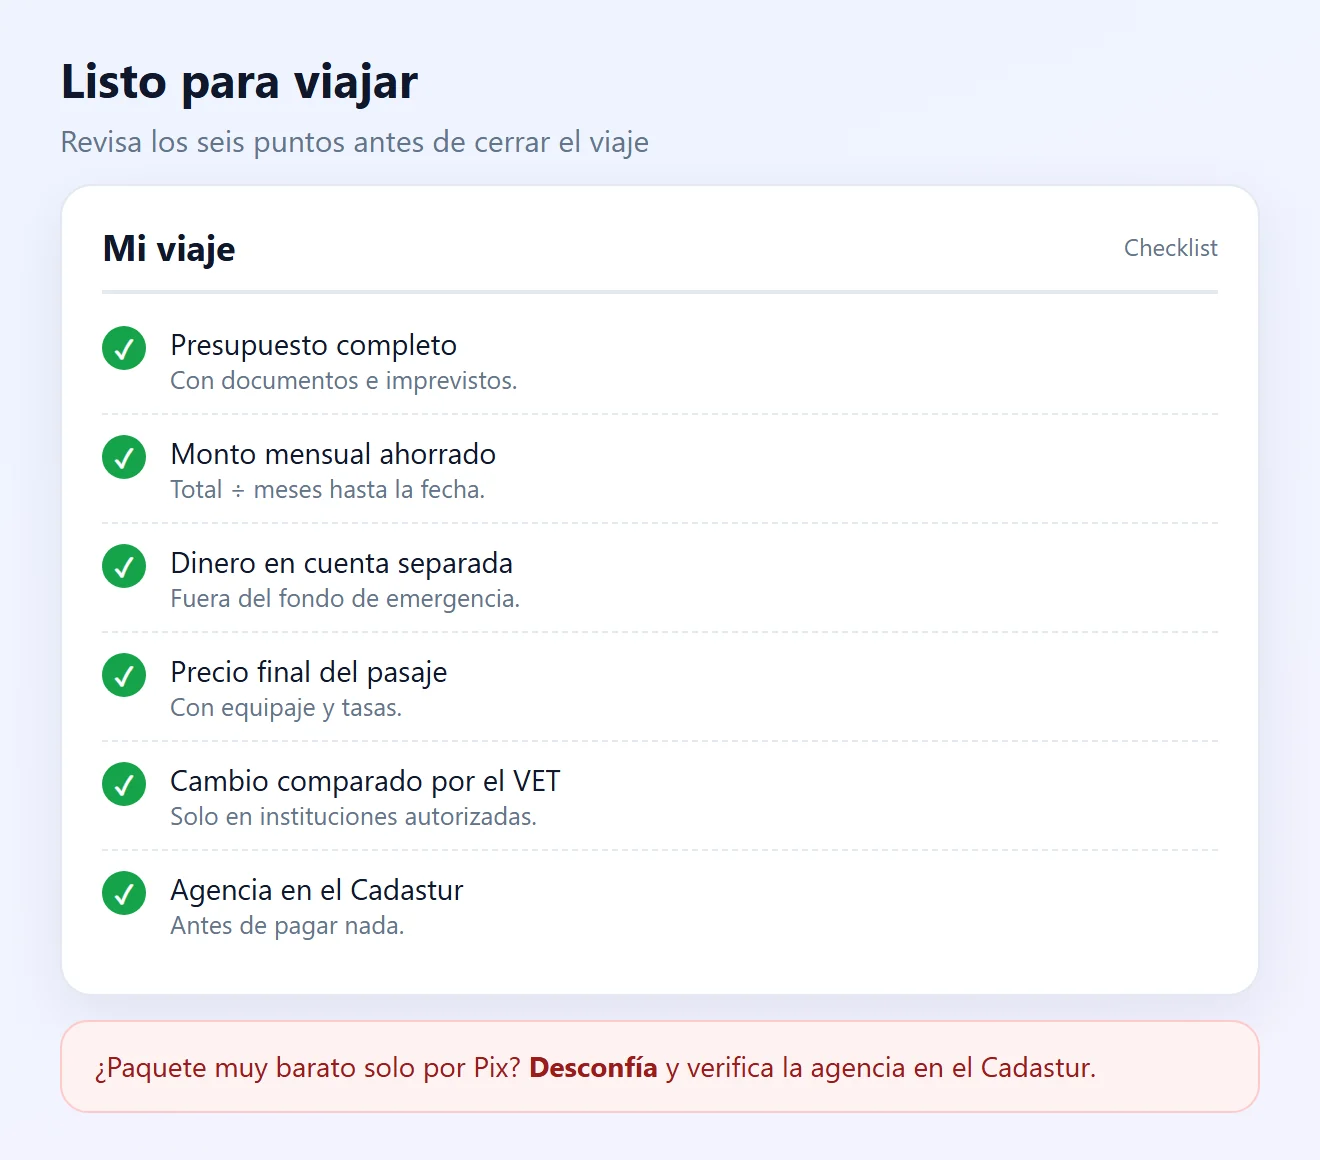
- Compra moneda extranjera solo en una institución autorizada por el Banco Central o en su corresponsal. En el mercado paralelo hay riesgo de billetes falsos y de que la moneda sea incautada por falta de recibo.
- Pide el VET (Valor Efectivo Total): reúne tipo de cambio, IOF y tarifas. La institución está obligada a informarlo, y el Banco Central publica un ranking del VET.
- No tienes que comprar todo de una vez: comprar de a poco, durante los meses de preparación, suaviza la variación del cambio.
- La tarjeta internacional, la tarjeta prepaga (recargable) y la cuenta internacional también pagan IOF; desde 2025 la alícuota es del 3,5% en estas operaciones, según el Ministerio de Hacienda. El retiro con tarjeta de crédito en el exterior es un préstamo y puede cobrar intereses.
- Si sales de Brasil con más de US$ 10.000 (o su equivalente) en efectivo, es obligatorio completar la e-DBV de la Receita Federal.
10Evita estafas con paquetes, agencias y pasajes
- En Brasil, las agencias de turismo deben estar registradas en el Cadastur, del Ministerio de Turismo. Consulta antes de pagar; el registro muestra que la empresa es legal, pero no garantiza la calidad.
- Desconfía de precios muy por debajo del mercado, pago solo por Pix a una persona y apuro para cerrar.
- Compra en sitios oficiales y revisa la dirección de la página; los anuncios en redes sociales pueden llevar a sitios falsos.
- Guarda contrato, comprobantes y capturas. Si tienes un problema con una empresa, reclama en el Procon o en consumidor.gov.br.
Situación y qué hacer
| Situación | Causa probable | Qué hacer |
|---|---|---|
| No sé cuánto necesito | Presupuesto solo “de memoria” | Sumar todos los costos y el margen (paso 2) |
| El dinero desaparece en el mes | Ahorrar solo lo que sobra | Transferencia el día de pago (paso 4) |
| El monto mensual no cabe | Plazo corto o viaje caro | Alargar el plazo o ajustar el viaje (paso 3) |
| El pasaje subió mucho | Compra cerca de la fecha | Alertas de precio y fechas flexibles (paso 7) |
| Cambio caro | Miraste la tasa, no el VET | Comparar el VET y comprar de a poco (paso 9) |
| Paquete barato solo por Pix | Posible estafa | Verificar en el Cadastur y no pagar (paso 10) |
Preguntas frecuentes
¿Cuánto ahorrar por mes para viajar?
Divide el costo total del viaje por los meses que faltan. Ejemplo: R$ 4.800 en 8 meses son R$ 600 por mes. La Calculadora del Ciudadano del Banco Central incluye el rendimiento.
¿Dónde guardar el dinero del viaje?
En una inversión de alta liquidez y bajo riesgo, como poupança, Tesouro Selic o CDB con rescate diario, separada de la cuenta del día a día.
¿Puedo usar el fondo de emergencia para viajar?
No se recomienda. El fondo es para imprevistos como pérdida de ingresos o problemas de salud. Ahorra para el viaje por separado.
¿Conviene pagar el viaje en cuotas?
Solo sin interés y si las cuotas caben en el presupuesto. Ahorrar antes y pagar al contado permite negociar descuento y evita deudas después del viaje.
¿Puedo cancelar un pasaje aéreo después de comprarlo?
Según la Resolución 400 de la ANAC, si compraste con 7 días o más de anticipación, puedes desistir dentro de las 24 horas de recibir el comprobante, sin costo.
¿Qué es el VET en el cambio?
Es el Valor Efectivo Total: cuántos reales pagas por unidad de moneda extranjera, sumando tipo de cambio, IOF y tarifas. La institución debe informarlo.
¿Dónde comprar dólares o euros con seguridad?
En bancos, casas de cambio y otras instituciones autorizadas por el Banco Central de Brasil o en sus corresponsales. El Banco Central publica la lista.
¿Debo declarar dinero al salir de Brasil?
Sí, si llevas en efectivo más de US$ 10.000 o su equivalente en otra moneda. La declaración es la e-DBV, en el sitio de la Receita Federal.
¿Cómo saber si una agencia de viajes es confiable?
Consulta su registro en el Cadastur del Ministerio de Turismo, busca reclamos y desconfía de precios muy bajos con pago solo por Pix.
¿Con cuánta anticipación empezar a ahorrar?
Cuanto antes, menor el monto mensual. Para un viaje de algunos miles de reales, empezar de 6 a 12 meses antes suele aliviar la cuota.
Contenido relacionado
Más soluciones prácticas en Fondo de emergencia.
Cómo crear un fondo de emergencia desde cero
Aprende a crear un fondo de emergencia aunque tengas ingresos bajos, proteger tus finanzas frente a imprevistos y reducir la necesidad de pedir préstamos en situaciones inesperadas.
 15 min
Cómo crear metas financieras realistas y alcanzar tus objetivos
Aprende a definir metas financieras alcanzables, organizar los plazos, controlar los resultados y aumentar tus posibilidades de lograr objetivos como viajar, crear un fondo de emergencia, comprar bienes o pagar deudas.
30 min
Educación financiera para hijos: cómo enseñarla desde pequeños
Aprende a enseñar educación financiera a niños y adolescentes con ejemplos prácticos, objetivos, una paga responsable y hábitos de consumo saludables.
30 min
Fuentes consultadas
- Banco Central de Brasil: Cartilla de Cambio 2026 (PDF, en portugués)
- Banco Central de Brasil: Ranking del VET (en portugués)
- Banco Central de Brasil: Cuaderno de Educación Financiera, Módulo 5 – Ahorro Activo e Inversión (PDF, en portugués)
- Banco Central de Brasil: Calculadora del Ciudadano – Depósitos regulares (en portugués)
- Receita Federal: Dinero en efectivo al salir de Brasil (en portugués)
- Ministerio de Hacienda: cambio en el IOF de operaciones de cambio, 2025 (en portugués)
- ANAC: Oferta y compra del pasaje (en portugués)
- Gov.br: Buscar prestadores de servicios turísticos – Cadastur (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los valores del presupuesto son ejemplos. Las alícuotas del IOF pueden cambiar: revisa el VET al momento de la compra.