

 Fondo de emergencia
 10 pasos
Respuesta rápida: cómo enseñar educación financiera a los hijos
- Habla de dinero en casa y deja que tus hijos participen en decisiones sencillas del presupuesto familiar.
- Empieza temprano con monedas y alcancía; desde la escuela, da una mesada con reglas acordadas.
- Enséñales a separar el dinero en gastar, ahorrar y donar y a distinguir necesidad de deseo.
- Ayuda al niño a convertir un sueño en meta, con valor, plazo y celebración de cada etapa.
- Protege y enseña en el mundo digital: aprobación de compras en las apps, cuidado con la publicidad y las estafas, y apuestas prohibidas para menores de 18 años.
¿Cuál es tu caso?
Educación financiera para hijos: 10 pasos
1Habla de dinero en casa y da el ejemplo
- El Banco Central de Brasil observa que las familias no suelen reunirse para armar el presupuesto. Cámbialo: explica, con el lenguaje de su edad, de dónde viene el dinero y a dónde va.
- Incluye a los niños en decisiones sencillas: el paseo del fin de semana, la lista del súper, qué recortar para hacer un viaje.
- Tu ejemplo enseña más que la charla: comparar precios, esperar para comprar y ahorrar son hábitos que los hijos copian.
- No hace falta revelar tu sueldo ni preocuparlos con deudas; el objetivo es mostrar que el dinero es limitado y exige elegir.
2Niños pequeños: monedas, alcancía y espera
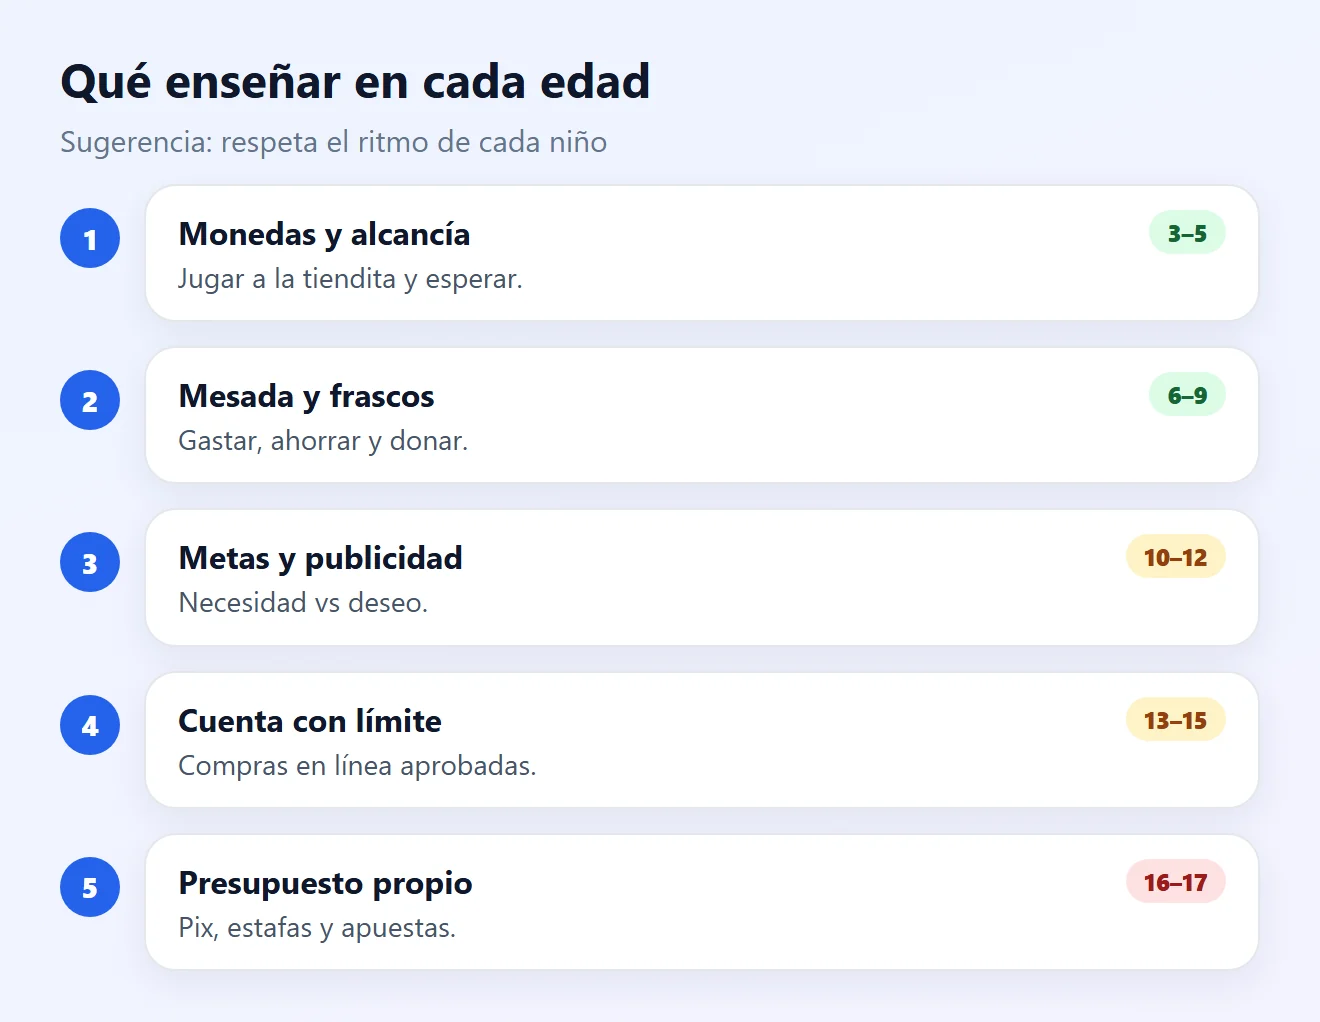
- Muestra monedas y billetes y jueguen a la tiendita: el niño aprende que cada cosa tiene un precio.
- Una alcancía transparente deja ver cómo crece el dinero y ayuda a entender el valor de ahorrar.
- Practica la espera: “vamos a juntar y lo compramos en dos semanas” enseña que no todo es inmediato.
- Las edades de la imagen son una sugerencia; respeta el ritmo de cada niño.
3Da una mesada con reglas acordadas
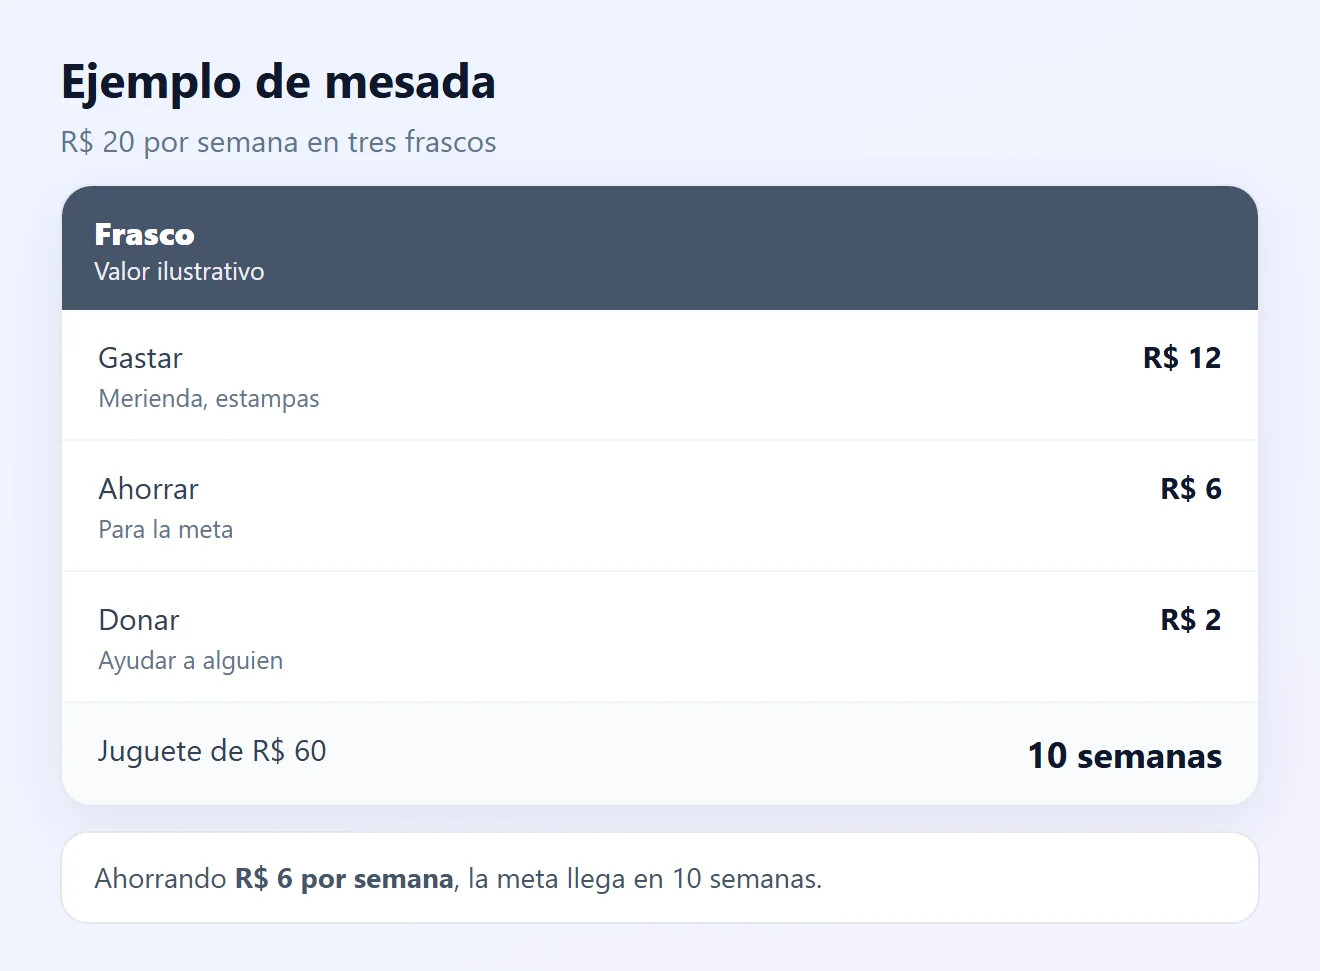
- Elige un valor que quepa en el presupuesto familiar y acuerda qué cubre la mesada (merienda, estampas, un paseo).
- Págala siempre el mismo día, semanal para los más chicos y mensual para los mayores, como un sueldo.
- ¿Se acabó antes de tiempo? No adelantes el próximo pago: sentir la falta enseña a planificar.
- Evita usar la mesada como castigo o premio por calificaciones: es una herramienta para aprender a administrar.
4Separa el dinero en gastar, ahorrar y donar
- Usa tres frascos o sobres: gastar (ahora), ahorrar (para una meta) y donar (para ayudar a alguien).
- Es la versión infantil del consejo del Banco Central de “ponerle nombre al dinero” y de pagarse primero: separar la parte de ahorro apenas llega el dinero.
- Deja que el niño decida qué hacer con el frasco de gastar, aunque se equivoque: equivocarse con poco dinero hoy evita errores caros después.
5Enseña la diferencia entre necesidad y deseo
- Necesidad es lo que precisamos (comida, útiles escolares); deseo es lo que queremos (el juguete de moda). El Banco Central trata esta distinción como base del consumo consciente.
- Ante un pedido, pregunta: “¿lo necesitas o lo quieres?”, “¿cuánto tiempo lo vas a usar?”, “¿qué dejarías de comprar a cambio?”.
- Habla del costo de oportunidad: gastar en una cosa significa no tener ese dinero para otra.
- El deseo no está prohibido: puede convertirse en meta (paso 6).
6Convierte el sueño en meta
- El Banco Central enseña a convertir un sueño en proyecto: saber exactamente qué quieres, definir valor y plazo, tener la meta a la vista (una foto en la pared), crear etapas y celebrar cada una.
- Ejemplo: un juguete de R$ 60 ahorrando R$ 6 por semana se alcanza en 10 semanas. Hagan un cuadro para pintar cada semana.
- Muestra el intercambio en el tiempo: esperar y juntar sale más barato que comprar ya en cuotas, que cobran intereses.
- Si la familia tiene una meta (un viaje, por ejemplo), muestra el avance a todos.
Mira también cómo crear una meta financiera.
7Lleva el aprendizaje al supermercado
- El Banco Central recomienda acordar antes con los niños qué se va a comprar y dice que es una oportunidad para educarlos financieramente.
- Hagan la lista juntos y dale una tarea: comparar el precio de dos marcas o encontrar el producto más barato por kilo.
- Avísale que los productos infantiles están a la altura de los ojos de los niños a propósito, para llamar su atención.
8Publicidad, juegos y compras dentro de apps
- Habla de publicidad: anuncios, influencers y videos de “unboxing” quieren vender. El Código de Defensa del Consumidor de Brasil considera abusiva la publicidad que se aprovecha de la falta de juicio y experiencia del niño.
- Los juegos “gratis” venden monedas, skins y objetos: acuerden un límite y explica que es dinero de verdad.
- iPhone/iPad: activa “Solicitar la compra” en Ajustes > Familia > nombre del hijo. Cada compra o descarga necesitará tu aprobación.
- Android: en la app Google Play, toca tu foto de perfil > Pagos y suscripciones > Verificación de compras, y exige autenticación en todas las compras. Las cuentas supervisadas con Family Link también tienen controles de contenido y compras.
- No dejes una tarjeta guardada en un celular o consola que use el niño sin contraseña de compra.
9Adolescentes: cuenta, tarjeta, Pix y estafas
- Muchos bancos ofrecen cuenta o tarjeta para menores vinculada a la cuenta de un responsable. Revisa las tarifas y los controles en la app del banco antes de abrirla.
- Deposita la mesada en la cuenta y deja que el adolescente arme su propio presupuesto del mes.
- Ajusta el límite del Pix y las notificaciones en la app del banco para seguir los gastos.
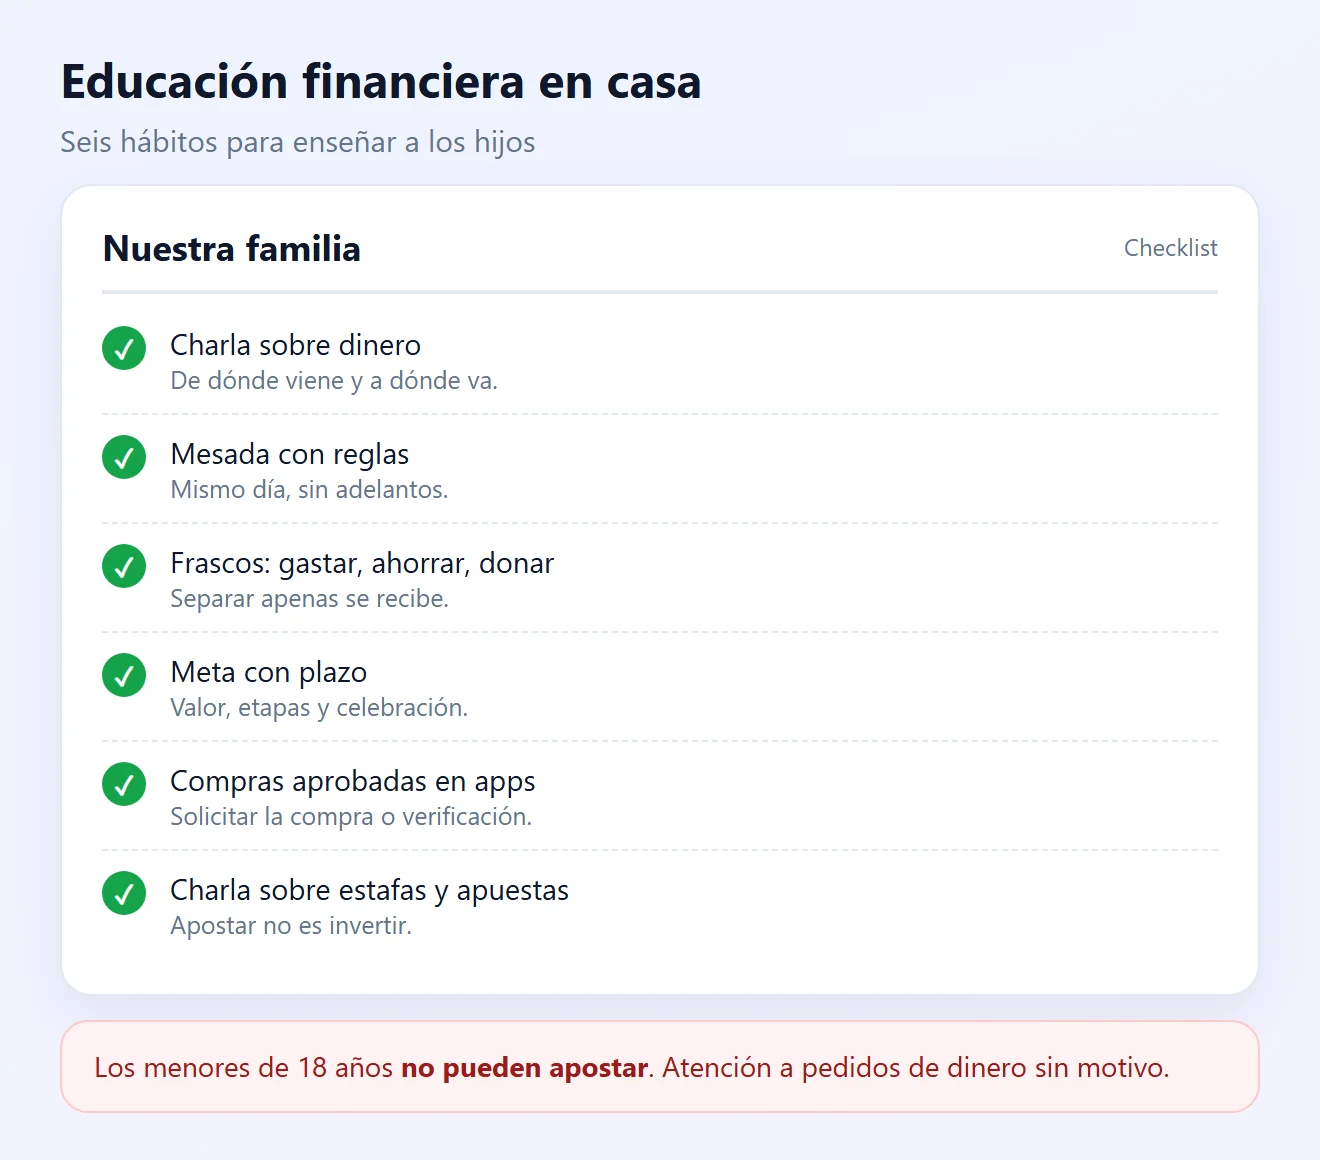
- Enseña las reglas de oro contra las estafas: nunca compartir contraseñas ni códigos recibidos por SMS, desconfiar de premios, “trabajos fáciles” y pedidos de dinero de amigos por mensaje.
- Explica qué son el crédito y los intereses antes de que llegue la tarjeta: pagar en cuotas no abarata nada.
10Habla de apuestas: no son inversión
- En Brasil, la Ley 14.790/2023 prohíbe apostar a los menores de 18 años, y los anuncios deben llevar el aviso de restricción de edad.
- El 25/09/2026, la Medida Provisoria 1.394 prohibió ofrecer y anunciar apuestas de cuota fija en el país; todavía debe ser analizada por el Congreso. Aun así, siguen apareciendo sitios ilegales.
- El Banco Central recuerda que las apuestas y loterías no son inversión: dependen de la suerte y pueden llevarse todo el dinero.
- Presta atención a las señales: pedidos de dinero sin motivo, uso de tu tarjeta, secretos con el celular, “consejos” de influencers sobre juegos que pagan.
- Pregunta si la escuela participa en Aprender Valor, un programa gratuito del Banco Central que lleva educación financiera a las escuelas públicas.
Situación y qué hacer
| Situación | Causa probable | Qué hacer |
|---|---|---|
| Pide todo lo que ve | No distingue necesidad y deseo | Preguntar “¿lo necesitas o lo quieres?” (paso 5) |
| Gasta la mesada el primer día | Sin división ni meta | Frascos y no adelantar la mesada (pasos 3 y 4) |
| Berrinche en el supermercado | Compras sin acuerdo | Hacer la lista juntos antes de salir (paso 7) |
| Compras en el juego sin permiso | Tarjeta guardada sin aprobación | Solicitar la compra o verificación de compras (paso 8) |
| Quiere algo caro ya | Deseo sin plan | Convertirlo en meta con etapas (paso 6) |
| Interés en apuestas o “juegos que pagan” | Publicidad e influencers | Conversar y seguir los gastos (paso 10) |
Preguntas frecuentes
¿A qué edad empezar la educación financiera de los hijos?
Temprano. Entre los 3 y 5 años el niño ya puede jugar con monedas, usar una alcancía y aprender a esperar. El contenido crece con la edad.
¿Cuánto dar de mesada?
No hay un valor oficial. Elige uno que quepa en el presupuesto familiar y alcance para lo que debe cubrir la mesada, y revísalo a medida que el niño crece.
¿Mesada semanal o mensual?
La semanal funciona mejor para los más pequeños, que aún no planifican períodos largos. Para los adolescentes, la mensual enseña a armar un presupuesto.
¿Debo quitar la mesada como castigo?
Lo ideal es no mezclarlos. La mesada sirve para aprender a administrar dinero; usarla como premio o castigo cambia el foco.
¿Cómo enseñar a ahorrar?
Ayuda al niño a elegir una meta concreta, separar la parte de ahorro apenas recibe el dinero y seguir el avance en un cuadro, celebrando cada etapa.
¿Cómo impedir compras dentro de juegos y apps?
En iPhone y iPad, activa “Solicitar la compra” en En Familia. En Android, exige verificación en todas las compras de Google Play o usa Family Link.
¿Un adolescente puede tener cuenta en el banco?
Muchos bancos ofrecen cuenta o tarjeta para menores vinculada a un responsable. Las reglas y tarifas varían: consulta directamente con el banco.
¿Un menor puede apostar en sitios de apuestas en Brasil?
No. La Ley 14.790/2023 prohíbe apostar a los menores de 18 años, y en septiembre de 2026 una medida provisoria prohibió las apuestas de cuota fija en el país.
¿La escuela enseña educación financiera?
Muchas escuelas públicas de Brasil usan Aprender Valor, un programa del Banco Central con proyectos de educación financiera vinculados a las materias. Pregunta en la escuela de tu hijo.
¿Tengo que contarles mi sueldo a mis hijos?
No es necesario. Lo importante es mostrar que el dinero es limitado, que la familia elige y que ahorrar es parte del plan.
Contenido relacionado
Más soluciones prácticas en Fondo de emergencia.
Cómo ahorrar para viajar sin afectar el presupuesto
Aprende a planificar económicamente tu próximo viaje, calcular los costes reales, crear una meta de ahorro y evitar deudas durante el viaje.
 15 min
Cómo crear un fondo de emergencia desde cero
Aprende a crear un fondo de emergencia aunque tengas ingresos bajos, proteger tus finanzas frente a imprevistos y reducir la necesidad de pedir préstamos en situaciones inesperadas.
15 min
Cómo crear metas financieras realistas y alcanzar tus objetivos
Aprende a definir metas financieras alcanzables, organizar los plazos, controlar los resultados y aumentar tus posibilidades de lograr objetivos como viajar, crear un fondo de emergencia, comprar bienes o pagar deudas.
30 min
Fuentes consultadas
- Banco Central de Brasil: Cuaderno de Educación Financiera, Módulo 1 – Nuestra Relación con el Dinero (PDF, en portugués)
- Banco Central de Brasil: Cuaderno de Educación Financiera, Módulo 4 – Consumo Planificado y Consciente (PDF, en portugués)
- Banco Central de Brasil: Cuaderno de Educación Financiera, Módulo 5 – Ahorro Activo e Inversión (PDF, en portugués)
- Banco Central de Brasil: programa Aprender Valor (en portugués)
- Planalto: Código de Defensa del Consumidor (Ley 8.078/1990), art. 37 (en portugués)
- Planalto: Ley 14.790/2023 sobre apuestas de cuota fija (en portugués)
- Senado Federal: Medida Provisoria 1.394/2026 (en portugués)
- Soporte de Apple: Solicitar la compra
- Ayuda de Google Play: Verificación de compras
- Ayuda de Google Play: Restricciones de contenido y Family Link
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los valores de mesada y las edades son ejemplos, no recomendaciones oficiales. La situación legal de las apuestas puede cambiar con la votación de la medida provisoria en el Congreso.