

 Presupuesto financiero
 10 pasos
Respuesta rápida: cómo organizar el presupuesto mensual
- Anota el ingreso neto del mes, sumando todas las fuentes.
- Haz una lista de los gastos fijos y cuotas, los gastos variables (promedio de 3 meses) y los gastos anuales divididos por 12.
- Haz la cuenta: ingreso menos gastos. ¿Falta? Recorta desperdicios y superfluos. ¿Sobra? Ahorra primero, el día del sueldo.
- Usa una tabla con previsto y real para cada línea.
- Revisa cada mes, siempre el mismo día, y ajusta lo que se pasó.
¿Cuál es tu caso?
Cómo organizar el presupuesto mensual: 10 pasos
1Anota el ingreso neto del mes
- Suma todo lo que entra: sueldo neto, trabajos extra, alquiler cobrado, pensión, beneficios.
- Usa el monto que llega a la cuenta, ya sin descuentos.
- ¿Ingreso variable? Usa el promedio de los últimos meses o el del mes más flojo.
2Haz una lista de los gastos fijos y las cuotas
- Los fijos llegan cada mes con un monto parecido: alquiler o hipoteca, expensas, luz, agua, gas, internet, celular, escuela, plan de salud.
- Incluye todas las cuotas y préstamos. El Banco Central de Brasil advierte: no confíes en las cuentas mentales, suelen fallar.
- Anota la fecha de vencimiento de cada uno para evitar multas.
3Estima los gastos variables
- Los variables cambian cada mes: súper, transporte, farmacia, ocio, delivery.
- Para estimarlos, usa el promedio de los últimos 3 meses del extracto y la factura.
- Define un tope para cada uno. Aquí está la mayor parte de los recortes posibles.
4Divide los gastos anuales por 12
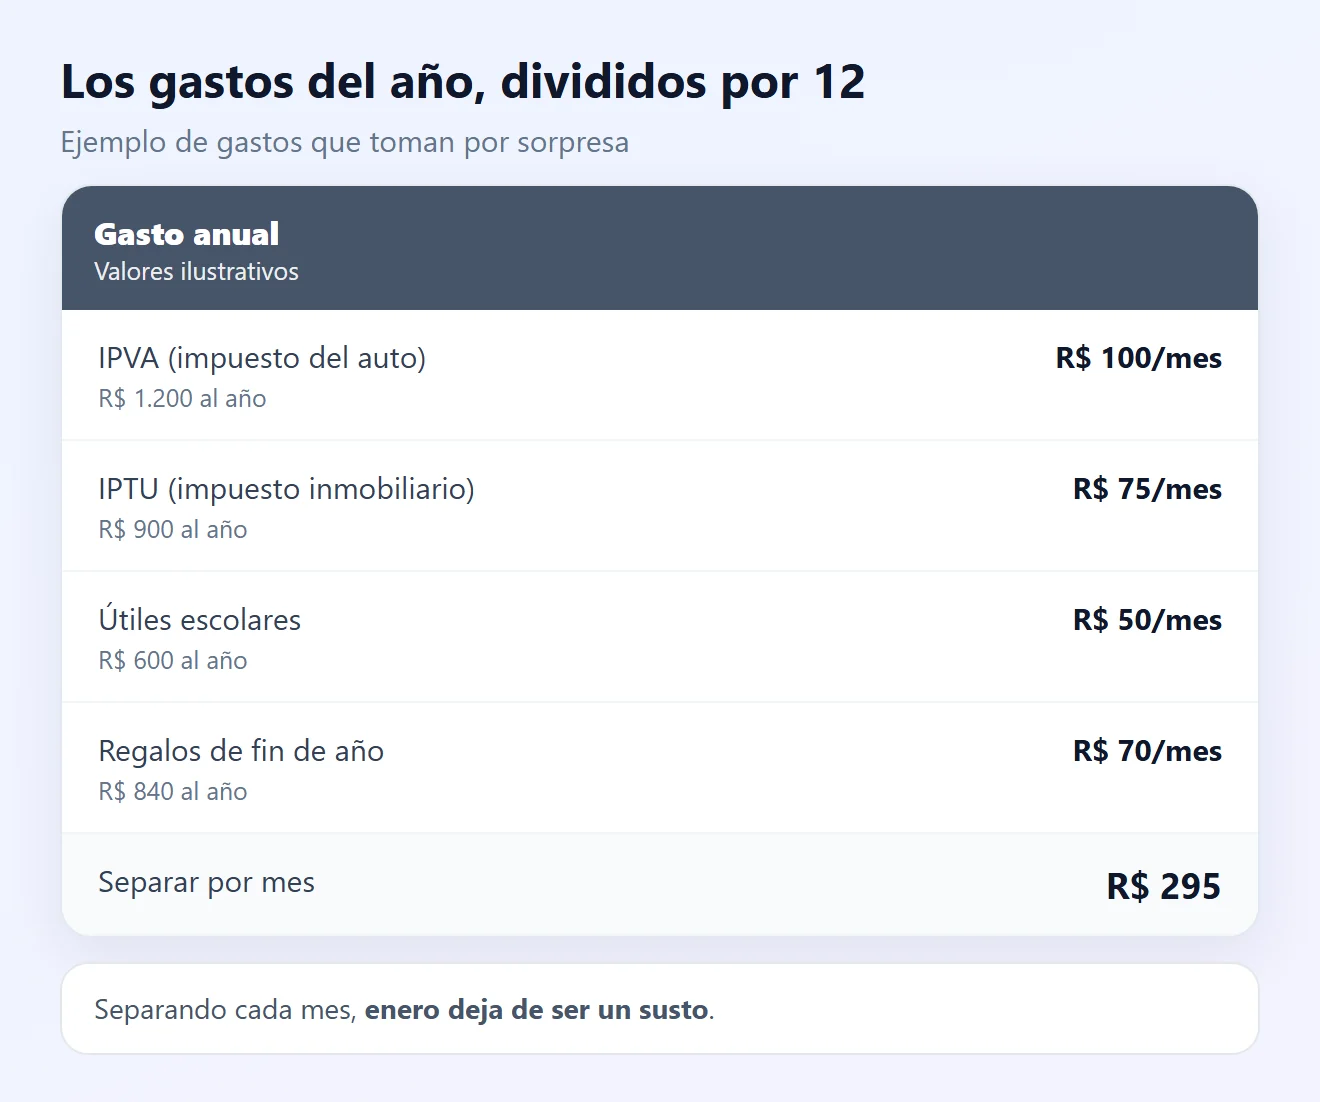
- Haz una lista de lo que vence una vez al año: IPVA (impuesto del auto), IPTU (impuesto inmobiliario), licencia del vehículo, matrícula y útiles escolares, seguros, anualidades, regalos de fin de año.
- Divide el total por 12 y separa ese monto cada mes en una cuenta aparte.
- Así, el inicio del año deja de ser un susto y puedes aprovechar descuentos por pagar al contado.
5Haz la cuenta: ingreso menos gastos
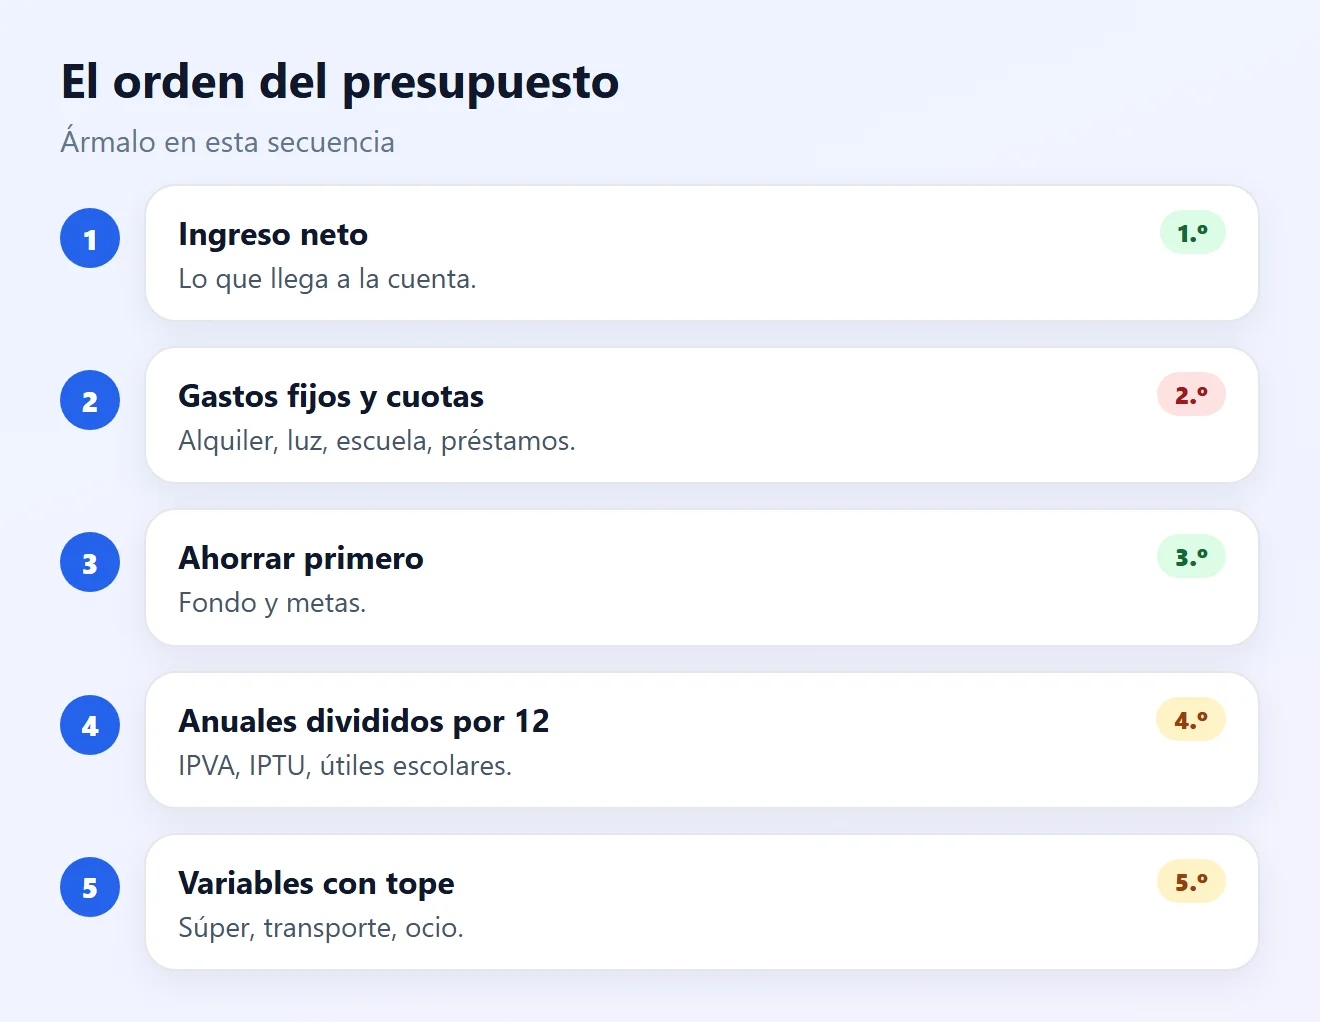
- Resta del ingreso los gastos fijos, los anuales divididos por 12 y los variables.
- Responde las preguntas que sugiere el Banco Central de Brasil: ¿gastamos más de lo que ganamos? ¿Adónde va el dinero? ¿Qué se puede ajustar sin perder calidad de vida?
- Ejemplo: ingreso de R$ 4.000, fijos y cuotas de R$ 2.300, anuales de R$ 295, R$ 400 para ahorrar y R$ 1.005 de tope para los variables.
6¿Falta dinero? Ajusta antes de recurrir al crédito
- Recorta primero los desperdicios (multas, intereses, servicios sin uso) y después reduce los superfluos.
- ¿Tienes deudas caras? Haz una lista con monto, cuotas y tasa de interés e intenta renegociar.
- Evita cubrir la diferencia con el sobregiro o el rotativo de la tarjeta: el problema crece el mes siguiente.
- Piensa también en formas de aumentar los ingresos.
Mira cómo recortar gastos superfluos y cómo salir de las deudas.
7¿Sobra? Ahorra primero, no a fin de mes
- Trata el ahorro como un gasto fijo del presupuesto y transfiérelo el día del sueldo.
- El Banco Central de Brasil sugiere programar una transferencia automática mensual a la cuenta de ahorro o a un fondo.
- Prioridad: fondo de emergencia primero, después tus metas.
8Arma una tabla con previsto y real
- Haz una fila por gasto y dos columnas: previsto (lo planificado) y real (lo que gastaste de verdad).
- A fin de mes, la diferencia muestra dónde el presupuesto se pasó y dónde sobró.
- Puede ser en un cuaderno, una hoja de cálculo o la app del banco. Lo importante es usarla cada mes.
9¿Vives con alguien? Hagan el presupuesto juntos
- El Banco Central de Brasil recuerda que, en familia, el presupuesto es un proyecto colectivo: definan juntos metas y prioridades.
- Una forma justa de dividir es en proporción al ingreso: quien gana más paga una parte mayor de los gastos de la casa.
- Acuerden cuánto puede gastar cada uno libremente, sin dar explicaciones.
10Revisa cada mes, siempre el mismo día
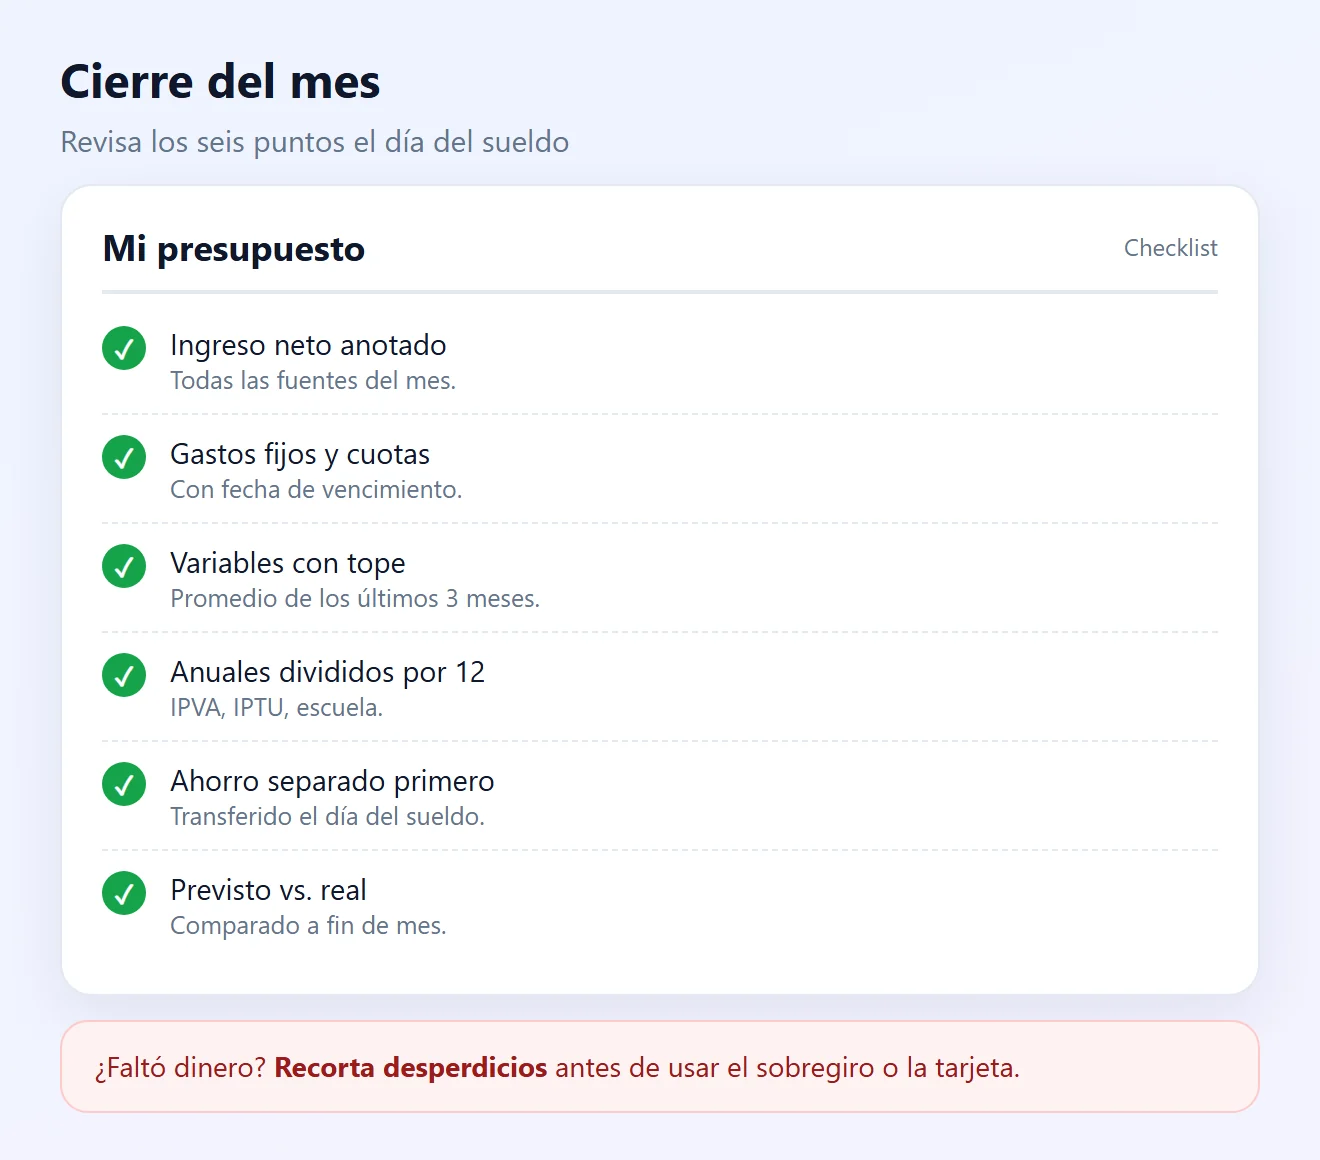
- Elige un día fijo, mejor justo después de cobrar, para cerrar el mes anterior y planificar el siguiente.
- Ajusta los topes según lo real: un buen presupuesto refleja la vida real.
- ¿Cambió el ingreso o apareció un gasto nuevo? Rehaz la cuenta ese mismo día.
Situación y qué hacer
| Situación | Causa probable | Qué hacer |
|---|---|---|
| El mes no cierra | Gastos mayores que el ingreso | Recortar desperdicios y superfluos (paso 6) |
| Enero siempre aprieta | Gastos anuales sin ahorro | Dividir por 12 y separar (paso 4) |
| Sobra, pero el dinero desaparece | Ahorrar solo a fin de mes | Transferir el día del sueldo (paso 7) |
| El presupuesto no coincide con la realidad | Variables estimados a ojo | Usar el promedio de 3 meses (paso 3) |
| Peleas por dinero en casa | Sin acuerdo | Presupuesto conjunto y proporcional (paso 9) |
| Lo hago y lo abandono | Sin revisión | Día fijo para revisar (paso 10) |
Preguntas frecuentes
¿Cómo empezar un presupuesto mensual?
Anota el ingreso neto, haz una lista de los gastos fijos y cuotas, estima los variables con el promedio de 3 meses y suma los gastos anuales divididos por 12.
¿Cuál es la diferencia entre gasto fijo y variable?
El fijo llega cada mes con un monto parecido, como el alquiler y el internet. El variable cambia de un mes a otro, como el súper, el transporte y el ocio.
¿Cómo incluir los impuestos anuales en el presupuesto?
Divide el monto anual por 12 y separa esa parte cada mes en una cuenta aparte. Cuando llegue la factura, el dinero ya estará ahí.
¿Qué hacer si el presupuesto no cierra?
Recorta desperdicios, reduce superfluos, renegocia deudas caras y busca aumentar los ingresos. Evita cubrir la diferencia con el sobregiro o el rotativo.
¿Cuánto debo ahorrar por mes?
No hay un monto correcto. Empieza con lo que entre y ahórralo el día del sueldo, mejor con transferencia automática.
¿Existe una regla de porcentajes para el presupuesto?
Hay reglas populares que dividen el ingreso en porcentajes, pero no hay una regla oficial. Lo más importante es que los gastos entren en el ingreso y quede algo para ahorrar.
¿Qué es previsto y real?
Previsto es lo que planificaste gastar; real es lo que gastaste de verdad. Compararlos muestra dónde se pasó el presupuesto.
¿Cómo compartir el presupuesto con la pareja?
Hagan el presupuesto juntos y consideren dividir los gastos de la casa en proporción al ingreso de cada uno.
¿Cada cuánto revisar el presupuesto?
Cada mes, en un día fijo, mejor justo después de cobrar. Revísalo también cuando cambie el ingreso.
¿Necesito una app para hacer el presupuesto?
No. Un cuaderno o una hoja de cálculo funcionan bien. La app del banco ayuda a separar los gastos por categoría.
Contenido relacionado
Más soluciones prácticas en Presupuesto financiero.
Cómo cancelar suscripciones olvidadas y ahorrar dinero
Descubre qué suscripciones recurrentes están consumiendo tu presupuesto sin necesidad, aprende a identificar los cargos automáticos y descubre cómo cancelar los servicios que ya no utilizas.
 10 min

Comprar al contado o a plazos: cómo decidir de forma más económica
Aprende a comparar compras al contado y a plazos teniendo en cuenta el descuento, los intereses, el impacto en el presupuesto y la conservación del fondo de emergencia.
Cómo controlar los gastos diarios y ahorrar dinero
Aprende a controlar los gastos diarios, identificar desperdicios y organizar mejor tu presupuesto para ahorrar dinero todos los meses.
30 min
Fuentes consultadas
- Banco Central de Brasil: Organizando la vida en familia, presupuesto familiar (en portugués)
- Banco Central de Brasil: Cumpliendo sueños, presupuesto y págate primero (en portugués)
- Banco Central de Brasil: Empezando la vida adulta, conocer tus gastos (en portugués)
- Banco Central de Brasil: Saliendo del apuro, mapear deudas y recortar gastos (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los valores son ejemplos.