

 Orçamento financeiro
 10 passos
Resposta rápida: como organizar o orçamento mensal
- Anote a renda líquida do mês, somando todas as fontes.
- Liste as contas fixas e parcelas, os gastos variáveis (média de 3 meses) e as despesas anuais divididas por 12.
- Faça a conta: renda menos gastos. Faltou? Corte desperdícios e supérfluos. Sobrou? Guarde primeiro, no dia do salário.
- Use uma tabela com previsto e realizado para cada linha.
- Revise todo mês, sempre no mesmo dia, e ajuste o que estourou.
Qual é o seu caso?
Como organizar o orçamento mensal: 10 passos
1Anote a renda líquida do mês
- Some tudo o que entra: salário líquido, trabalhos extras, aluguel recebido, pensão, benefícios.
- Use o valor que cai na conta, já sem descontos.
- Renda variável? Use a média dos últimos meses ou o valor do mês mais fraco.
2Liste as contas fixas e as parcelas
- Fixas são as que vêm todo mês com valor parecido: aluguel ou financiamento, condomínio, luz, água, gás, internet, celular, escola, plano de saúde.
- Inclua todas as parcelas e empréstimos. O Banco Central alerta: não confie em contas mentais, elas costumam falhar.
- Anote a data de vencimento de cada uma para evitar multas.
3Estime os gastos variáveis
- Variáveis mudam todo mês: mercado, transporte, farmácia, lazer, delivery.
- Para estimar, use a média dos últimos 3 meses no extrato e na fatura.
- Defina um teto para cada um. É aqui que fica a maior parte dos cortes possíveis.
4Divida as despesas anuais por 12
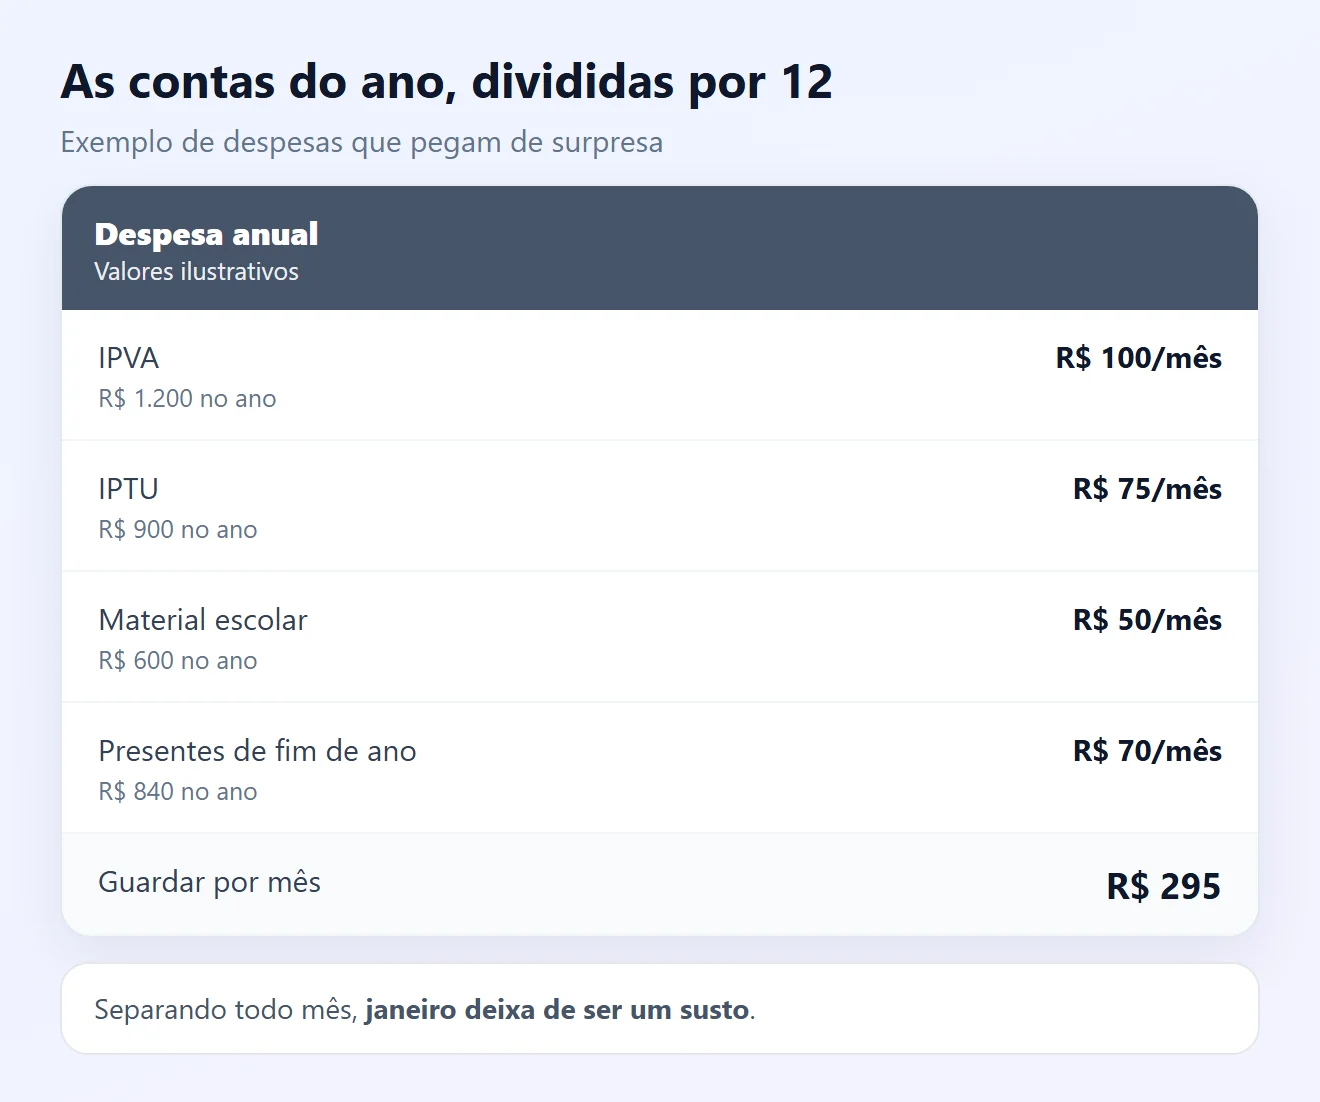
- Liste o que vence uma vez por ano: IPVA, IPTU, licenciamento, matrícula e material escolar, seguro, anuidades, presentes de fim de ano.
- Divida o total por 12 e guarde esse valor todo mês numa conta separada.
- Assim, o início do ano deixa de ser um susto e você pode aproveitar descontos para pagar à vista.
5Faça a conta: renda menos gastos
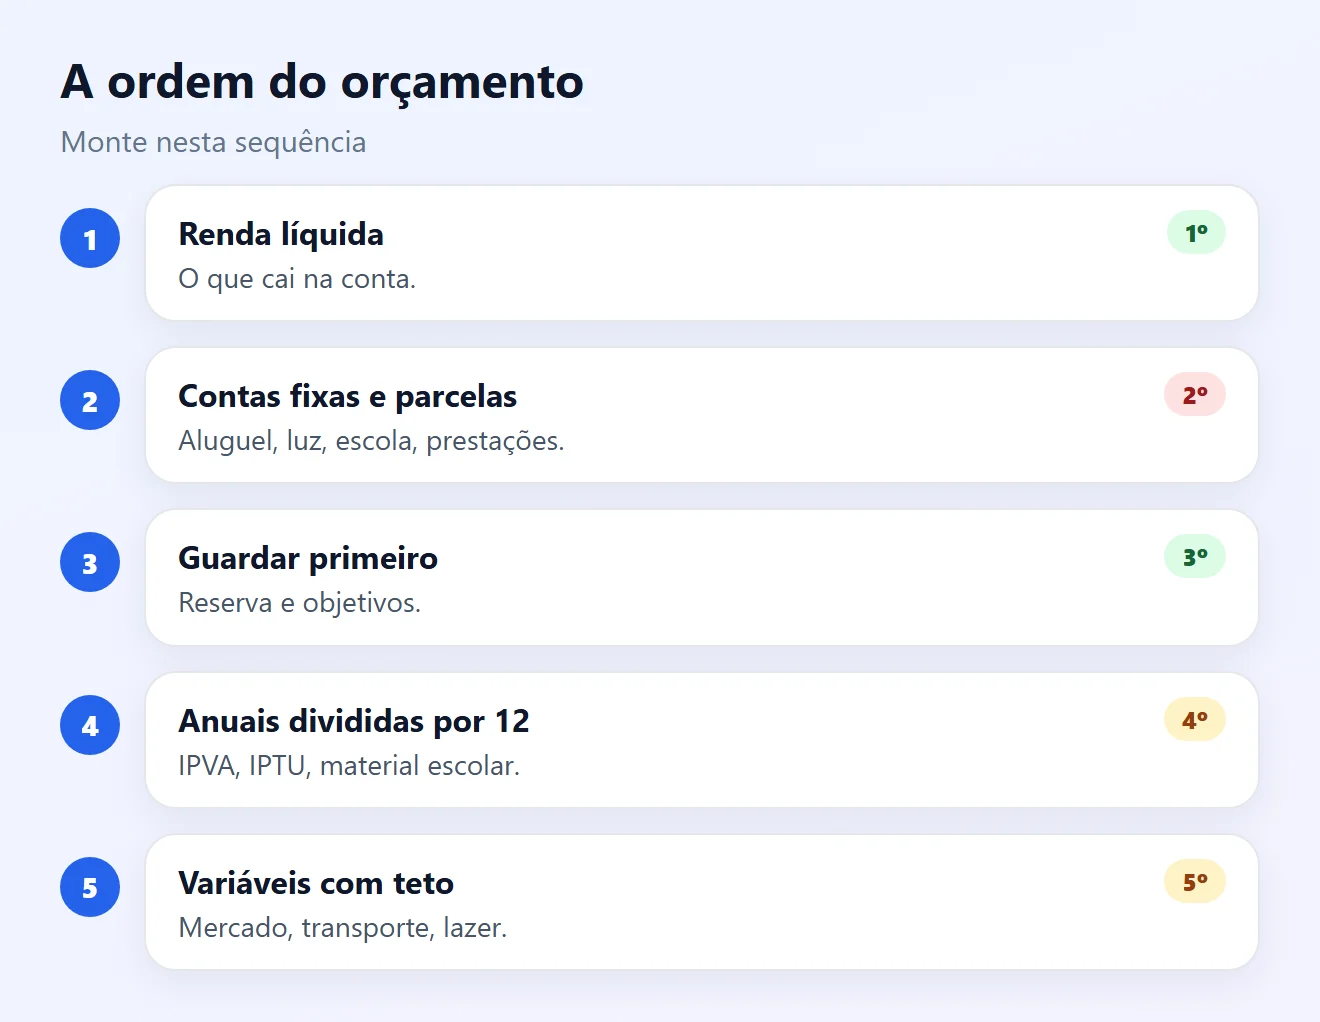
- Subtraia da renda as contas fixas, as anuais divididas por 12 e os variáveis.
- Responda às perguntas que o Banco Central sugere: estamos gastando mais do que ganhamos? Para onde está indo o dinheiro? O que pode ser ajustado sem perder qualidade de vida?
- Exemplo: renda de R$ 4.000, fixas e parcelas de R$ 2.300, anuais de R$ 295, R$ 400 para guardar e R$ 1.005 de teto para os variáveis.
6Faltou dinheiro? Ajuste antes de recorrer ao crédito
- Corte primeiro os desperdícios (multas, juros, serviços sem uso) e depois reduza os supérfluos.
- Tem dívidas caras? Liste todas com valor, prestações e taxa de juros e procure renegociar.
- Evite cobrir a diferença com cheque especial ou rotativo do cartão: o problema cresce no mês seguinte.
- Pense também em formas de aumentar a renda.
7Sobrou? Guarde primeiro, não no fim do mês
- Coloque o valor de guardar como uma conta fixa do orçamento e transfira no dia do salário.
- O Banco Central sugere programar uma transferência automática mensal para a poupança ou uma reserva.
- Prioridade: reserva de emergência primeiro, depois os seus objetivos.
8Monte uma tabela com previsto e realizado
- Faça uma linha para cada gasto e duas colunas: previsto (o que planejou) e realizado (o que gastou de fato).
- No fim do mês, a diferença mostra onde o orçamento estourou e onde sobrou.
- Pode ser no caderno, numa planilha ou no app do banco. O importante é usar todo mês.
9Mora com alguém? Faça o orçamento junto
- O Banco Central lembra que, em família, o orçamento é um projeto coletivo: definam juntos os objetivos e as prioridades.
- Uma forma justa de dividir é proporcional à renda de cada um: quem ganha mais paga uma parte maior das despesas da casa.
- Combinem quanto cada um pode gastar livremente, sem precisar dar satisfação.
10Revise todo mês, sempre no mesmo dia
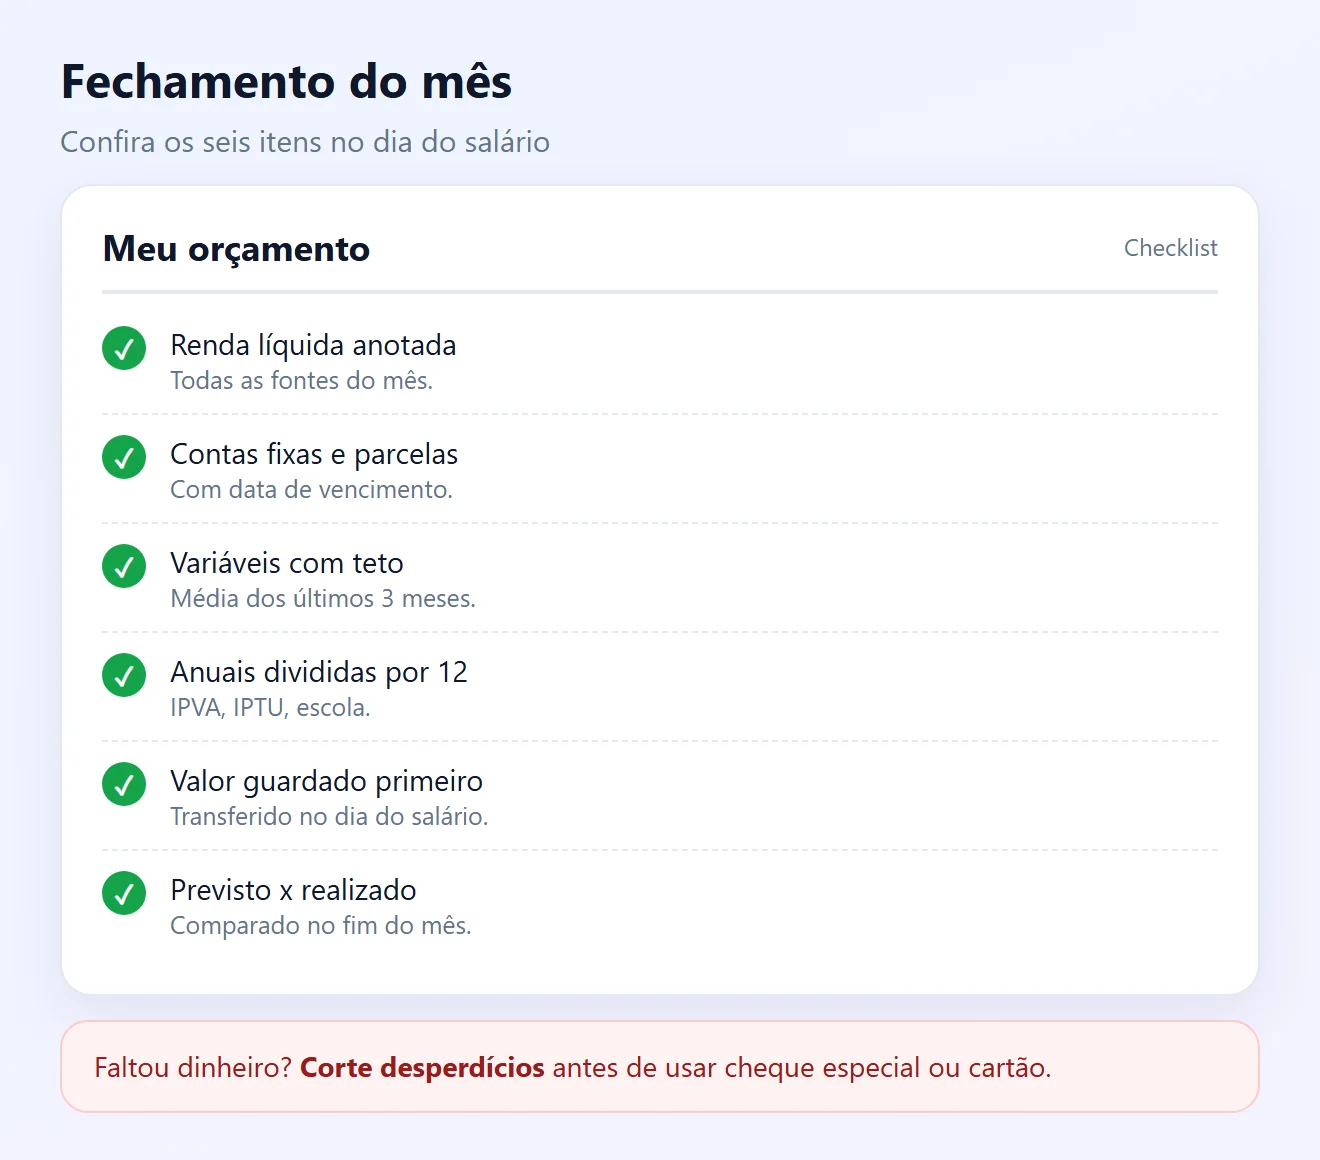
- Escolha um dia fixo, de preferência logo depois de receber, para fechar o mês anterior e planejar o próximo.
- Ajuste os tetos com base no realizado: orçamento bom é o que reflete a vida real.
- Mudou a renda ou apareceu uma conta nova? Refaça a conta no mesmo dia.
Situação e o que fazer
| Situação | Causa provável | O que fazer |
|---|---|---|
| O mês não fecha | Gastos maiores que a renda | Cortar desperdícios e supérfluos (passo 6) |
| Janeiro sempre aperta | Despesas anuais sem reserva | Dividir por 12 e guardar (passo 4) |
| Sobra, mas o dinheiro some | Guardar só no fim do mês | Transferir no dia do salário (passo 7) |
| O orçamento não bate com a realidade | Variáveis estimados no chute | Usar média de 3 meses (passo 3) |
| Brigas por dinheiro em casa | Sem combinado | Orçamento conjunto e proporcional (passo 9) |
| Faço e abandono | Sem revisão | Dia fixo para revisar (passo 10) |
Perguntas frequentes
Como começar um orçamento mensal?
Anote a renda líquida, liste as contas fixas e parcelas, estime os gastos variáveis pela média de 3 meses e some as despesas anuais divididas por 12.
Qual a diferença entre gasto fixo e variável?
Fixo vem todo mês com valor parecido, como aluguel e internet. Variável muda de um mês para outro, como mercado, transporte e lazer.
Como incluir IPVA e IPTU no orçamento?
Divida o valor anual por 12 e guarde essa parte todo mês numa conta separada. Quando a conta chegar, o dinheiro já estará lá.
O que fazer quando o orçamento não fecha?
Corte desperdícios, reduza supérfluos, renegocie dívidas caras e busque aumentar a renda. Evite cobrir a diferença com cheque especial ou rotativo.
Quanto devo guardar por mês?
Não há valor certo. Comece com o que couber e guarde no dia do salário, de preferência com transferência automática.
Existe uma regra de porcentagem para o orçamento?
Há regras populares que dividem a renda em porcentagens, mas não há uma regra oficial. O mais importante é que os gastos caibam na renda e sobre algo para guardar.
O que é previsto e realizado?
Previsto é o que você planejou gastar; realizado é o que gastou de fato. Comparar os dois mostra onde o orçamento estourou.
Como dividir o orçamento com o parceiro ou a parceira?
Façam o orçamento juntos e considerem dividir as despesas da casa de forma proporcional à renda de cada um.
Com que frequência revisar o orçamento?
Todo mês, num dia fixo, de preferência logo depois de receber. Revise também quando a renda mudar.
Preciso de app para fazer orçamento?
Não. Caderno ou planilha funcionam bem. O app do banco ajuda a separar os gastos por categoria.
Conteúdos relacionados
Mais soluções práticas em Orçamento financeiro.
Como cancelar assinaturas esquecidas e economizar dinheiro
Descubra assinaturas recorrentes que estão consumindo seu orçamento sem necessidade, aprenda a identificar cobranças automáticas e veja como cancelar serviços que você não utiliza mais.
 10 min

Comprar à vista ou parcelado: como decidir da forma mais econômica
Aprenda a comparar compras à vista e parceladas considerando desconto, juros, impacto no orçamento e preservação da reserva de emergência.
Como controlar gastos diários e economizar dinheiro
Aprenda como controlar gastos diários, identificar desperdícios e organizar melhor seu orçamento para economizar dinheiro todos os meses.
30 min
Fontes consultadas
- Banco Central: Organizando a vida em família (orçamento familiar)
- Banco Central: Realizando sonhos (orçamento e pague-se primeiro)
- Banco Central: Começando a vida adulta (conhecer seus gastos)
- Banco Central: Saindo do sufoco (mapear dívidas e cortar despesas)
As imagens desta página são ilustrações criadas pela Fixfy. Os valores são exemplos.