

 Orçamento financeiro
 10 passos
Resposta rápida: comprar à vista ou parcelado?
- Some todas as parcelas e compare com o preço à vista. Na venda a crédito, a loja é obrigada a informar os dois.
- Peça desconto para pagar no Pix ou no dinheiro: a lei permite preço diferente conforme a forma de pagamento.
- Se há desconto à vista, o “sem juros” tem juro embutido. Calcule na Calculadora do Cidadão do Banco Central.
- Juro embutido maior que o rendimento do seu dinheiro? Pague à vista, desde que não tire da reserva de emergência.
- Vai parcelar? Só se a parcela couber com folga junto com as que você já tem, e de preferência sem juros.
Qual é o seu caso?
Como decidir entre comprar à vista ou parcelado: 10 passos
1Compare o preço à vista com a soma das parcelas
- Multiplique o valor da parcela pelo número de parcelas e compare com o preço à vista. Inclua entrada, frete e seguros.
- Em compras com crédito ou financiamento, o Código de Defesa do Consumidor (art. 52) obriga a loja a informar a soma total a pagar, com e sem financiamento.
- Se o total parcelado for igual ao preço à vista e não houver desconto, parcelar sem juros não custa mais.
2Peça desconto para pagar à vista
- A Lei 13.455/2017 autoriza preço diferente conforme o prazo ou a forma de pagamento. Ou seja, a loja pode dar desconto no Pix, no dinheiro ou no débito.
- Quando há desconto por forma de pagamento, a loja deve informá-lo em local e formato visíveis.
- Não viu desconto? Pergunte: “Quanto fica no Pix?”. Muitas lojas negociam, principalmente em compras maiores.
3Descubra o juro embutido no “sem juros”
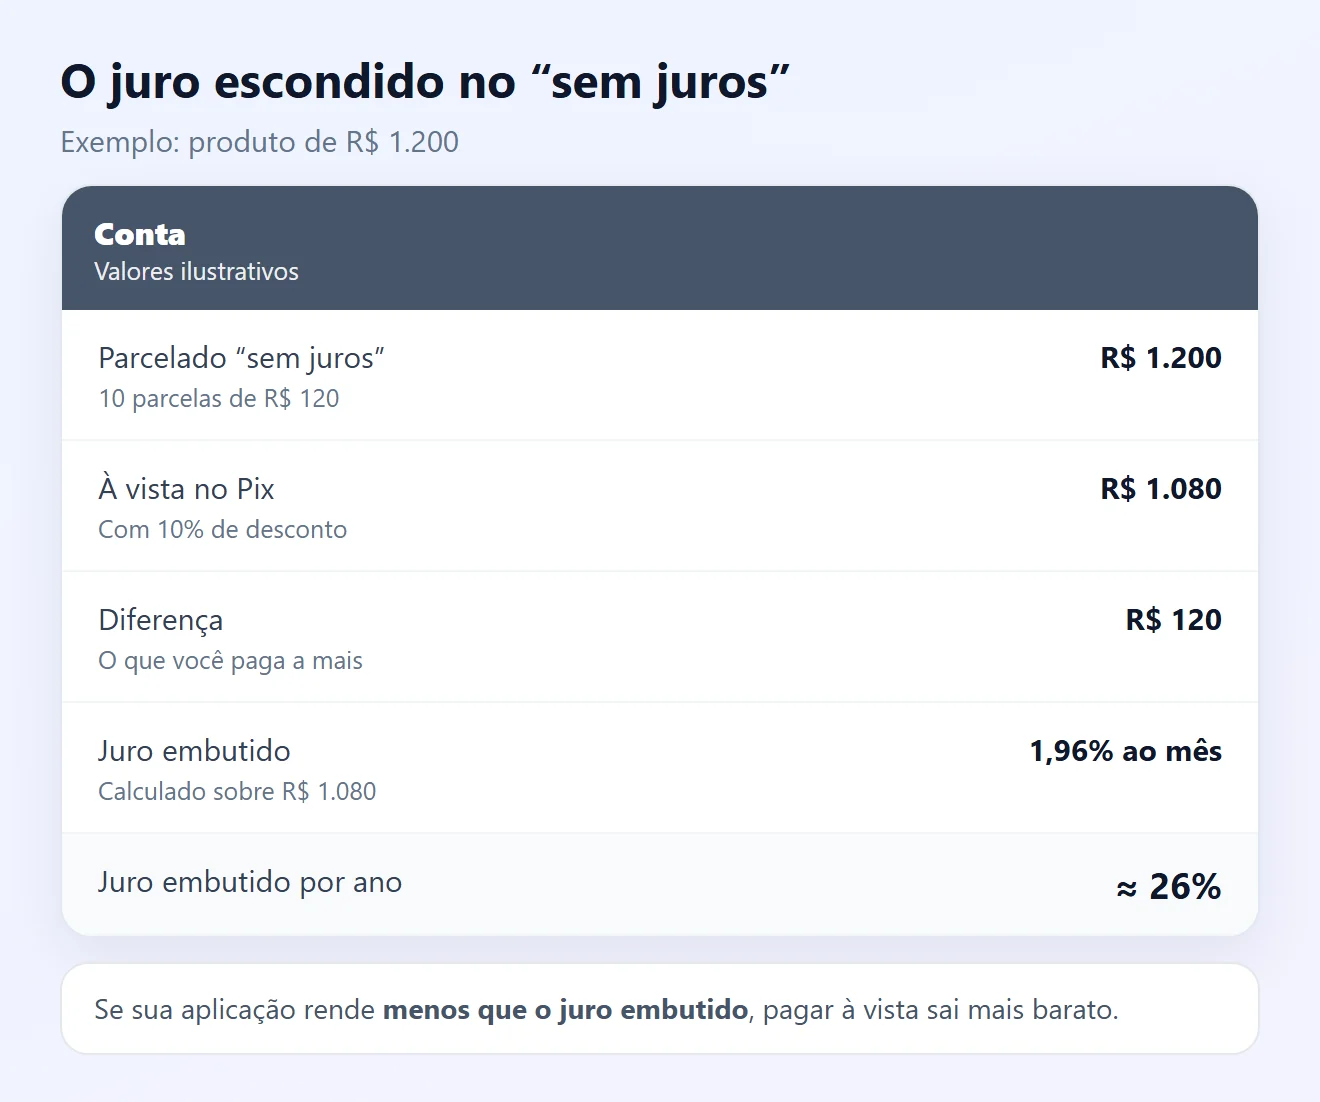
- Se o preço à vista é menor, o parcelado “sem juros” tem juro embutido: você paga a mais pelo prazo.
- Use a Calculadora do Cidadão do Banco Central (Financiamento com prestações fixas): preencha o número de meses, o valor da prestação e, em “valor financiado”, o preço à vista. Deixe a taxa em branco e clique em Calcular.
- No exemplo, R$ 1.080 à vista ou 10 x R$ 120 dá 1,96% ao mês, cerca de 26% ao ano. A calculadora considera que a primeira parcela não é paga no ato.
4Compare o juro embutido com o que seu dinheiro rende
- Veja no app do banco quanto sua aplicação rende por mês, já descontado o imposto.
- Se o juro embutido for maior que esse rendimento, pagar à vista sai mais barato.
- Se não há desconto à vista, parcelar sem juros e deixar o dinheiro rendendo pode ser vantajoso, desde que você pague todas as parcelas em dia.
5Não esvazie a reserva de emergência
- A reserva existe para imprevistos, como perda de renda ou conserto urgente. Usá-la para ganhar um desconto pequeno deixa você sem proteção.
- Se pagar à vista zera a reserva, prefira esperar e juntar o dinheiro ou parcelar sem juros com parcelas pequenas.
- Pagar à vista faz sentido com dinheiro guardado para essa compra, separado da reserva.
6Veja se a parcela cabe junto com as que você já tem
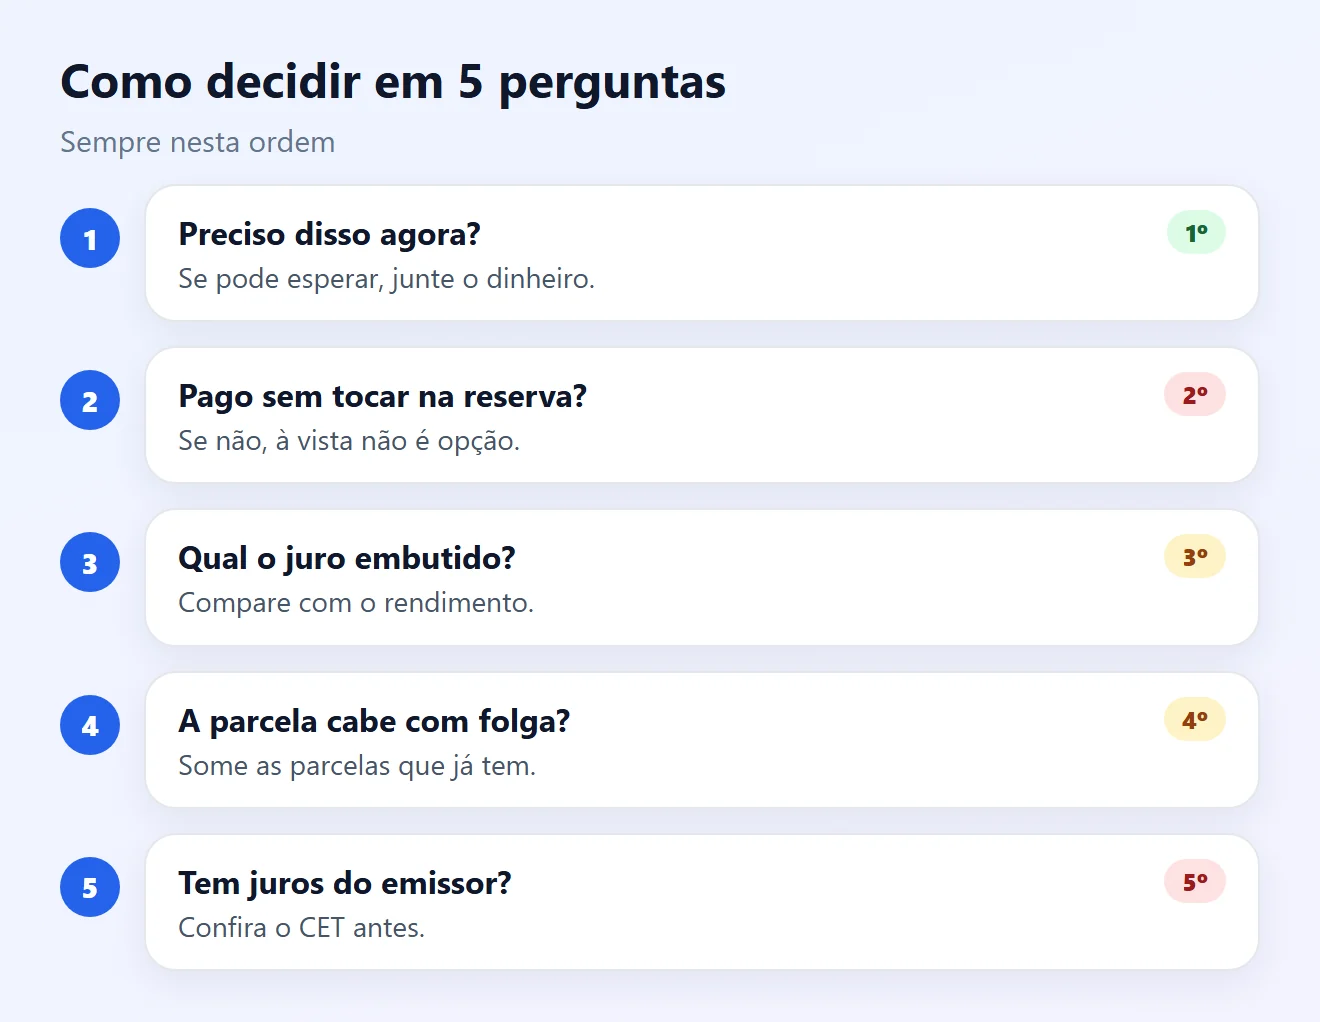
- Some todas as parcelas abertas na fatura e nos carnês e acrescente a nova. Muitas parcelas pequenas viram uma conta grande.
- Confira se sobra dinheiro para as contas essenciais (moradia, comida, transporte) em todos os meses do parcelamento.
- Prefira o menor número de parcelas que caiba no orçamento: você se livra da dívida mais cedo.
7No cartão: diferencie “sem juros” de “com juros do emissor”
- Parcelado sem juros (da loja): o valor total é dividido igualmente nas faturas.
- Parcelado com juros (do emissor): é um empréstimo do banco do cartão. Antes de aceitar, confira a taxa de juros e o Custo Efetivo Total (CET), que reúne juros, tarifas e impostos.
- O parcelamento costuma ocupar o limite pelo valor total da compra, liberando aos poucos conforme você paga.
- Comprar logo depois do fechamento da fatura dá mais tempo até o primeiro pagamento.
8Crediário ou financiamento: exija as informações antes
- Pelo CDC (art. 52), a loja deve informar antes: preço em reais, juros de mora, taxa efetiva anual de juros, acréscimos, número e periodicidade das prestações e soma total, com e sem financiamento.
- A multa por atraso não pode passar de 2% da prestação.
- Leia o contrato e peça uma cópia. Desconfie de seguro ou garantia estendida incluídos sem você pedir.
9Sobrou dinheiro? Antecipe parcelas com desconto
- O CDC (art. 52, §2º) garante a quitação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos.
- Vale em compras com juros, como crediário, financiamento e parcelamento do emissor do cartão. Peça o valor atualizado para quitação.
- Antecipar as últimas parcelas costuma dar o maior desconto de juros.
10Nunca transforme a compra em rotativo
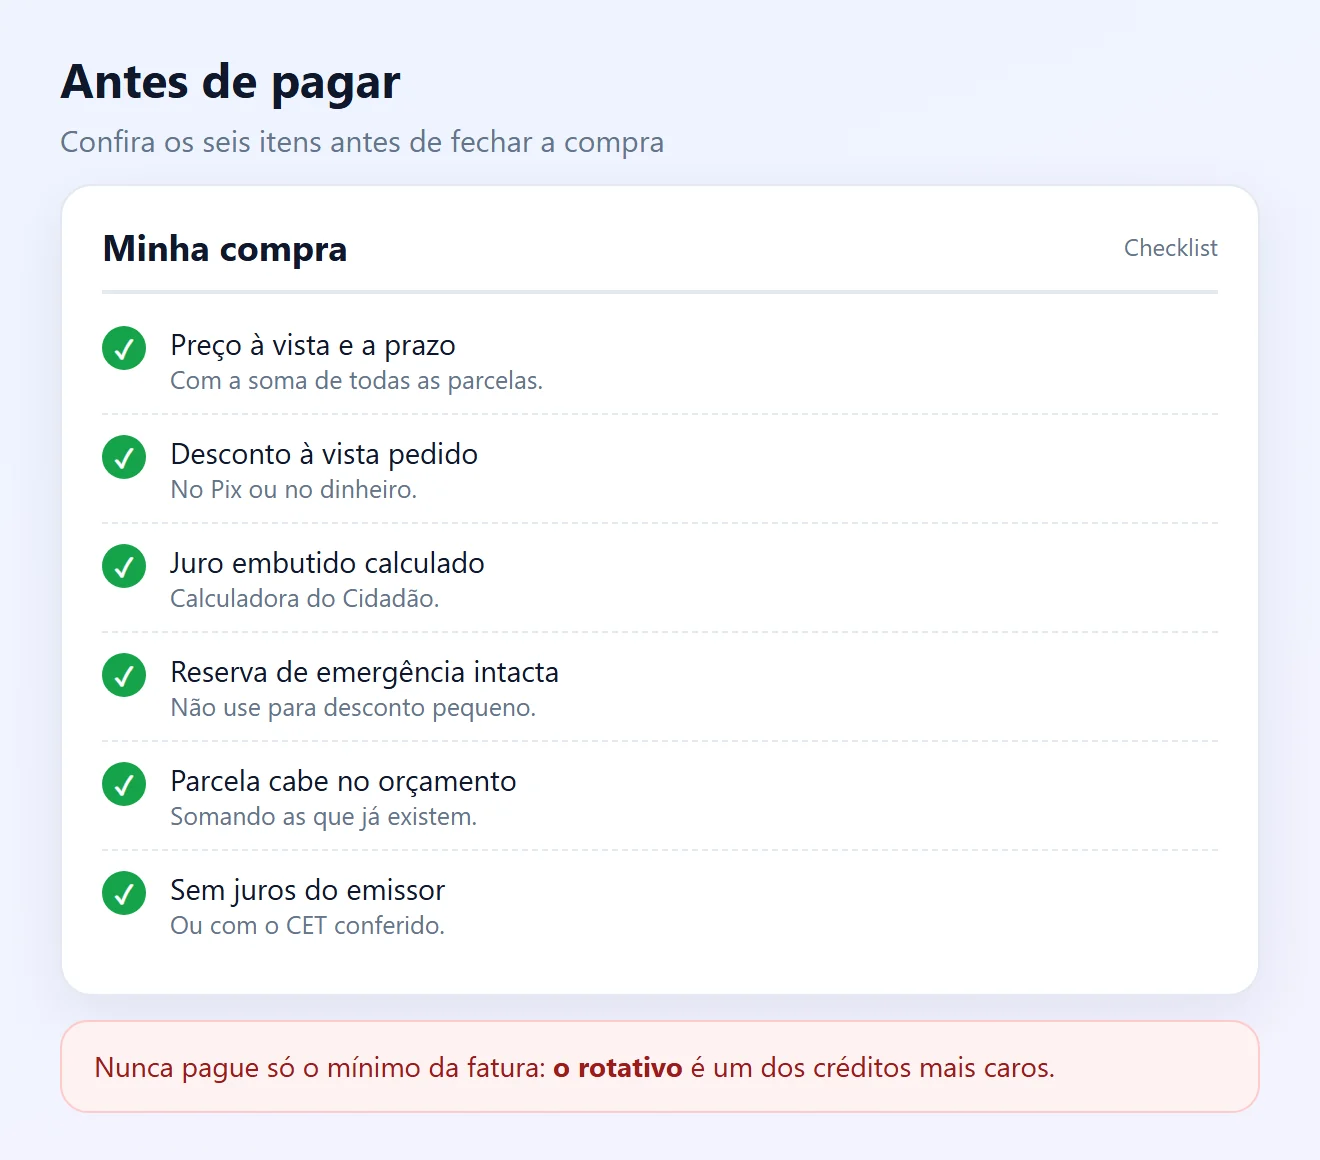
- Pagar só o mínimo da fatura joga o resto no rotativo, um dos créditos mais caros do país.
- Pela Lei 14.690/2023, juros e encargos do rotativo e do parcelamento da fatura não podem passar do valor original da dívida. Ainda assim, a dívida pode dobrar.
- Se a fatura não cabe, procure o banco para negociar antes do vencimento.
Situação e o que fazer
| Situação | Melhor escolha | Por quê |
|---|---|---|
| Bom desconto à vista e dinheiro guardado | À vista | O juro embutido supera o rendimento (passos 3 e 4) |
| Mesmo preço à vista e parcelado | Parcelado sem juros | O dinheiro rende enquanto você paga (passo 4) |
| À vista só usando a reserva | Esperar ou parcelar sem juros | A reserva é para imprevistos (passo 5) |
| Parcela não cabe no orçamento | Adiar a compra | Risco de atraso e rotativo (passos 6 e 10) |
| Parcelado com juros do emissor | Comparar o CET | É um empréstimo (passo 7) |
| Crediário da loja | Exigir taxa e total | Direito do CDC (passo 8) |
Perguntas frequentes
É melhor comprar à vista ou parcelado?
Depende. Com desconto à vista e dinheiro guardado fora da reserva, à vista costuma sair mais barato. Sem desconto, parcelar sem juros pode valer, se as parcelas couberem no orçamento.
A loja pode cobrar preço diferente no Pix e no cartão?
Sim. A Lei 13.455/2017 autoriza preço diferente conforme o prazo ou a forma de pagamento, e o desconto deve ser informado em local visível.
Parcelado sem juros tem juros?
Se existe desconto para pagar à vista, sim: a diferença é um juro embutido. Você pode calculá-lo na Calculadora do Cidadão do Banco Central.
Como calcular o juro embutido?
Na Calculadora do Cidadão (Financiamento com prestações fixas), informe o número de meses, o valor da prestação e o preço à vista como valor financiado, e deixe a taxa em branco.
Quanto de desconto vale a pena?
Vale quando o juro embutido calculado é maior que o rendimento mensal líquido do seu dinheiro. Em 10 parcelas, um desconto de 10% equivale a quase 2% ao mês.
Devo usar a reserva de emergência para pagar à vista?
Não para ganhar um desconto pequeno. A reserva é para imprevistos. Se ela for zerada, é melhor esperar ou parcelar sem juros.
O que a loja precisa informar no crediário?
Pelo art. 52 do CDC: preço em reais, juros de mora, taxa efetiva anual de juros, acréscimos, número e periodicidade das prestações e soma total a pagar, com e sem financiamento.
Posso quitar as parcelas antes com desconto?
Sim. O CDC garante a quitação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos.
Qual a multa por atrasar uma parcela?
No crédito ao consumidor, a multa de mora não pode passar de 2% do valor da prestação, além dos juros de atraso.
Parcelar no cartão ocupa todo o limite?
Em geral, sim: o valor total da compra fica reservado no limite e vai sendo liberado conforme as parcelas são pagas.
Conteúdos relacionados
Mais soluções práticas em Orçamento financeiro.
Como cancelar assinaturas esquecidas e economizar dinheiro
Descubra assinaturas recorrentes que estão consumindo seu orçamento sem necessidade, aprenda a identificar cobranças automáticas e veja como cancelar serviços que você não utiliza mais.
 10 min
Como controlar gastos diários e economizar dinheiro
Aprenda como controlar gastos diários, identificar desperdícios e organizar melhor seu orçamento para economizar dinheiro todos os meses.
30 min
Como cortar gastos supérfluos sem sofrimento
Aprenda a identificar gastos supérfluos, eliminar desperdícios e economizar dinheiro sem comprometer sua qualidade de vida ou necessidades essenciais.
30 min
Fontes consultadas
- Planalto: Código de Defesa do Consumidor, art. 52
- Planalto: Lei 13.455/2017, preço diferente por forma de pagamento
- Planalto: Lei 14.690/2023, limite de juros do rotativo (art. 28)
- Banco Central: Calculadora do Cidadão, financiamento com prestações fixas
As imagens desta página são ilustrações criadas pela Fixfy. Os valores são exemplos.