

 Cartão de crédito
 10 passos
Resposta rápida: como controlar o limite do cartão de crédito
- Limite é crédito do banco, não renda. Defina um teto pessoal pelo que você consegue pagar inteiro na fatura.
- Você pode pedir redução do limite a qualquer momento, e o banco tem até 2 dias úteis para atender.
- O banco não pode aumentar o limite sem o seu sim, dado a cada aumento.
- Se o banco reduzir por conta própria, precisa avisar com 30 dias de antecedência, salvo piora do seu risco de crédito.
- Compras parceladas costumam ocupar o limite pelo valor total e liberar aos poucos, conforme as parcelas são pagas.
Qual é o seu caso?
Limite do cartão de crédito: 10 passos para controlar e ajustar
1Entenda o que é o limite
- O limite é o valor máximo de crédito que o banco libera no cartão. É dinheiro emprestado, que volta na fatura.
- O app mostra o limite total e o limite disponível. A diferença é o que já foi usado: compras, parcelas futuras e saques.
- Pela regra do Banco Central, o limite deve ser compatível com o seu perfil de risco e a sua capacidade de pagamento.
2Defina seu teto pessoal pela renda
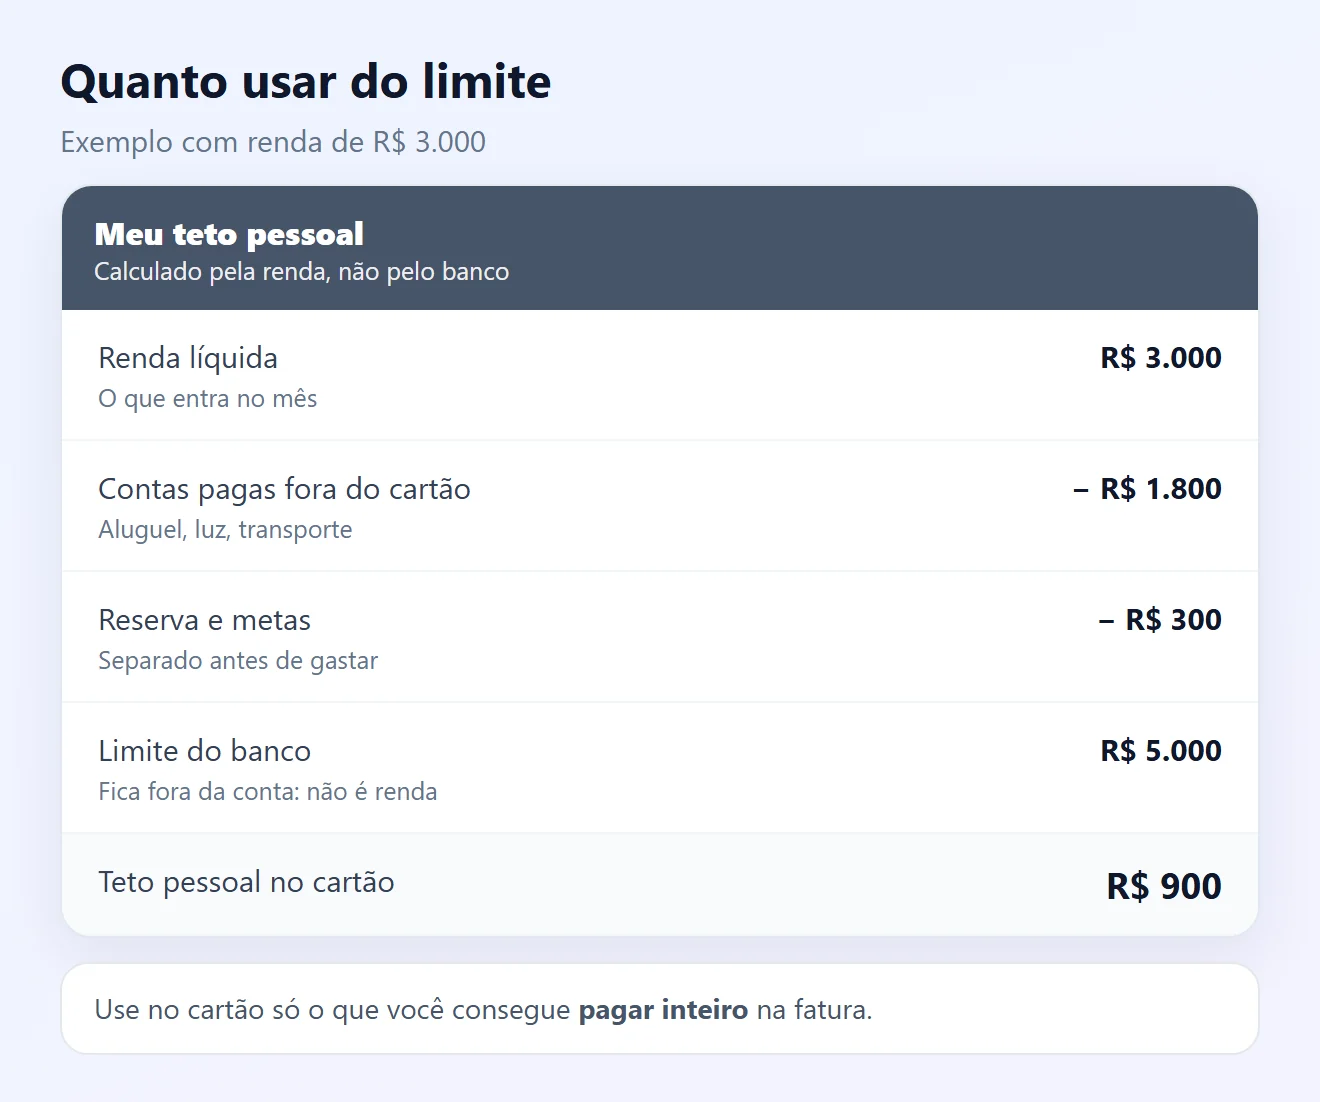
- Parta da renda líquida, desconte as contas pagas fora do cartão e o que vai para reserva e metas.
- O que sobra é o máximo que você deve gastar no cartão no mês, incluindo as parcelas que já vêm.
- O limite do banco não entra nessa conta: ele pode ser bem maior que o que você consegue pagar.
3Reduza o limite no app
- A maioria dos apps tem a opção "ajustar limite". Deixe o limite perto do seu teto pessoal.
- Você pode pedir a redução a qualquer momento, e o banco deve atender em até 2 dias úteis.
- Não achou a opção? Peça pelo chat ou SAC e anote o protocolo.
4Aumento só com o seu sim
- Quando a iniciativa é do banco, o aumento de limite depende da sua concordância prévia.
- Desde julho de 2024, essa concordância precisa ser dada a cada aumento, e o banco deve avisar até o momento do reajuste.
- O limite subiu sem você aceitar? Peça a volta ao valor anterior pelo app ou SAC. Sem solução, reclame no consumidor.gov.br.
5O banco reduziu seu limite? Veja a regra
- Redução que não foi pedida por você precisa de aviso com pelo menos 30 dias de antecedência.
- A exceção é a piora do seu risco de crédito pelos critérios do banco, como atrasos. Nesse caso, o aviso pode vir até o momento da redução.
- Sem aviso e sem motivo? Peça explicação por escrito e reclame no consumidor.gov.br.
6Entenda como as parcelas ocupam o limite
- Na maioria dos cartões, uma compra parcelada ocupa o valor total no limite logo na compra.
- O limite volta aos poucos, conforme você paga cada fatura. Por isso ele parece "não voltar" depois de pagar.
- A fatura deve mostrar o limite usado e o disponível e o saldo total das obrigações futuras, incluindo parcelas.
7Saiba o que acontece acima do limite
- Em regra, a compra acima do limite disponível é recusada.
- O banco pode cobrar tarifa de avaliação emergencial de crédito para aprovar um gasto acima do limite, mas só se você pedir, e no máximo uma vez a cada 30 dias.
- Se não pediu, não aceite essa cobrança: conteste na fatura.
8Controle cartões adicionais e virtuais
- Cartões adicionais normalmente usam o mesmo limite do titular. Veja no app se dá para definir um limite próprio para cada um.
- Cartões virtuais de compras online também gastam o limite. Apague os que não usa mais.
9Precisa de mais limite? Peça do jeito certo
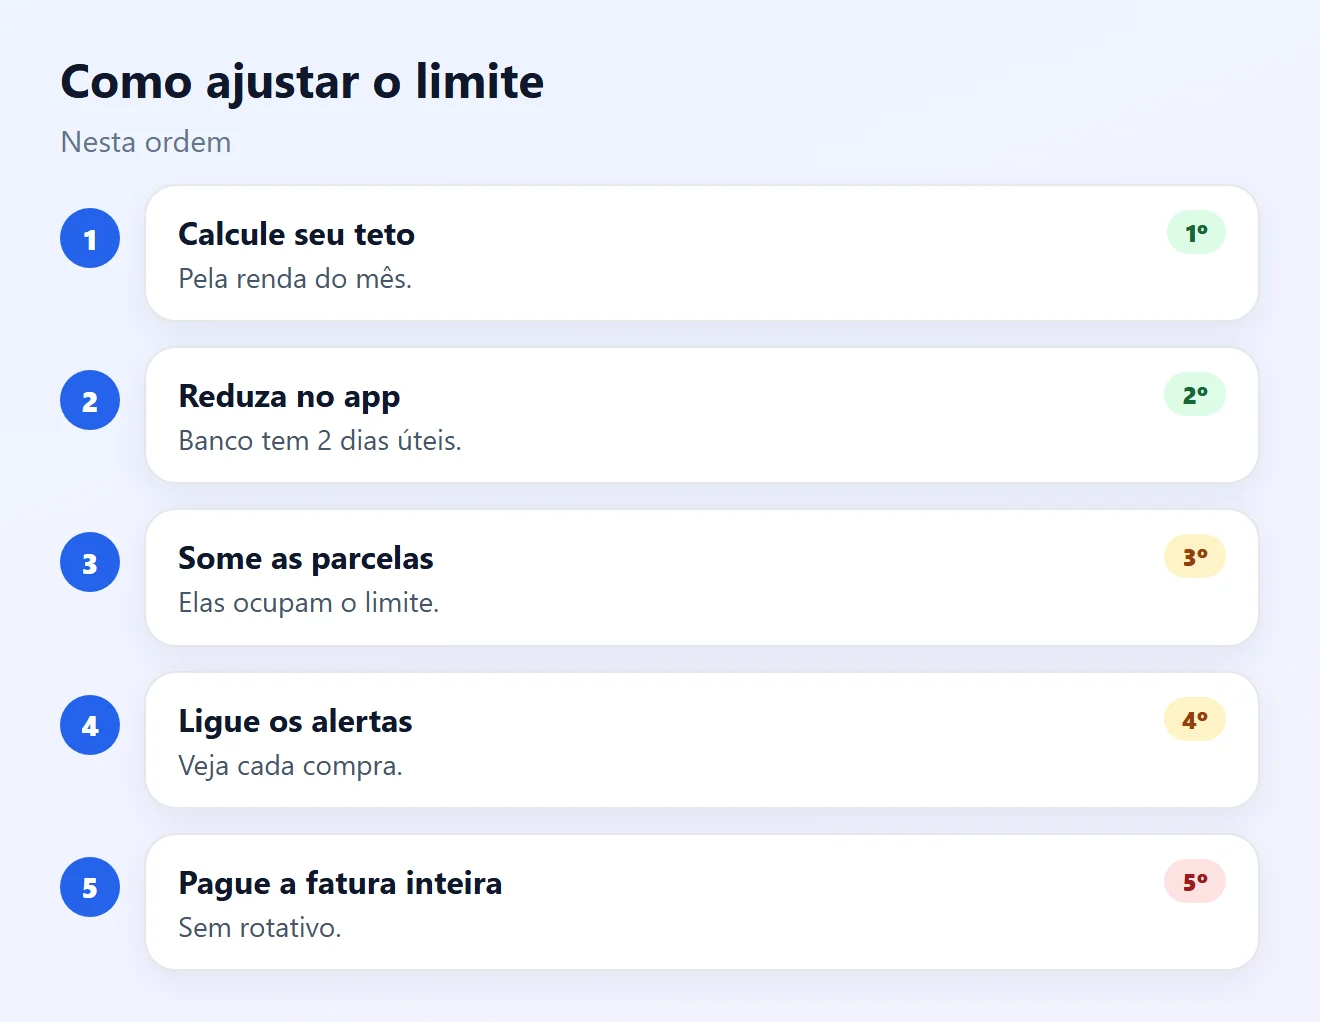
- Antes de pedir, confira se o gasto cabe no seu teto pessoal. Limite maior não aumenta a renda.
- Peça pelo app. O banco analisa renda, histórico de pagamento e outras dívidas, inclusive em outros bancos.
- Manter a renda atualizada no app e pagar as faturas em dia ajuda na análise.
10Acompanhe o limite todo mês
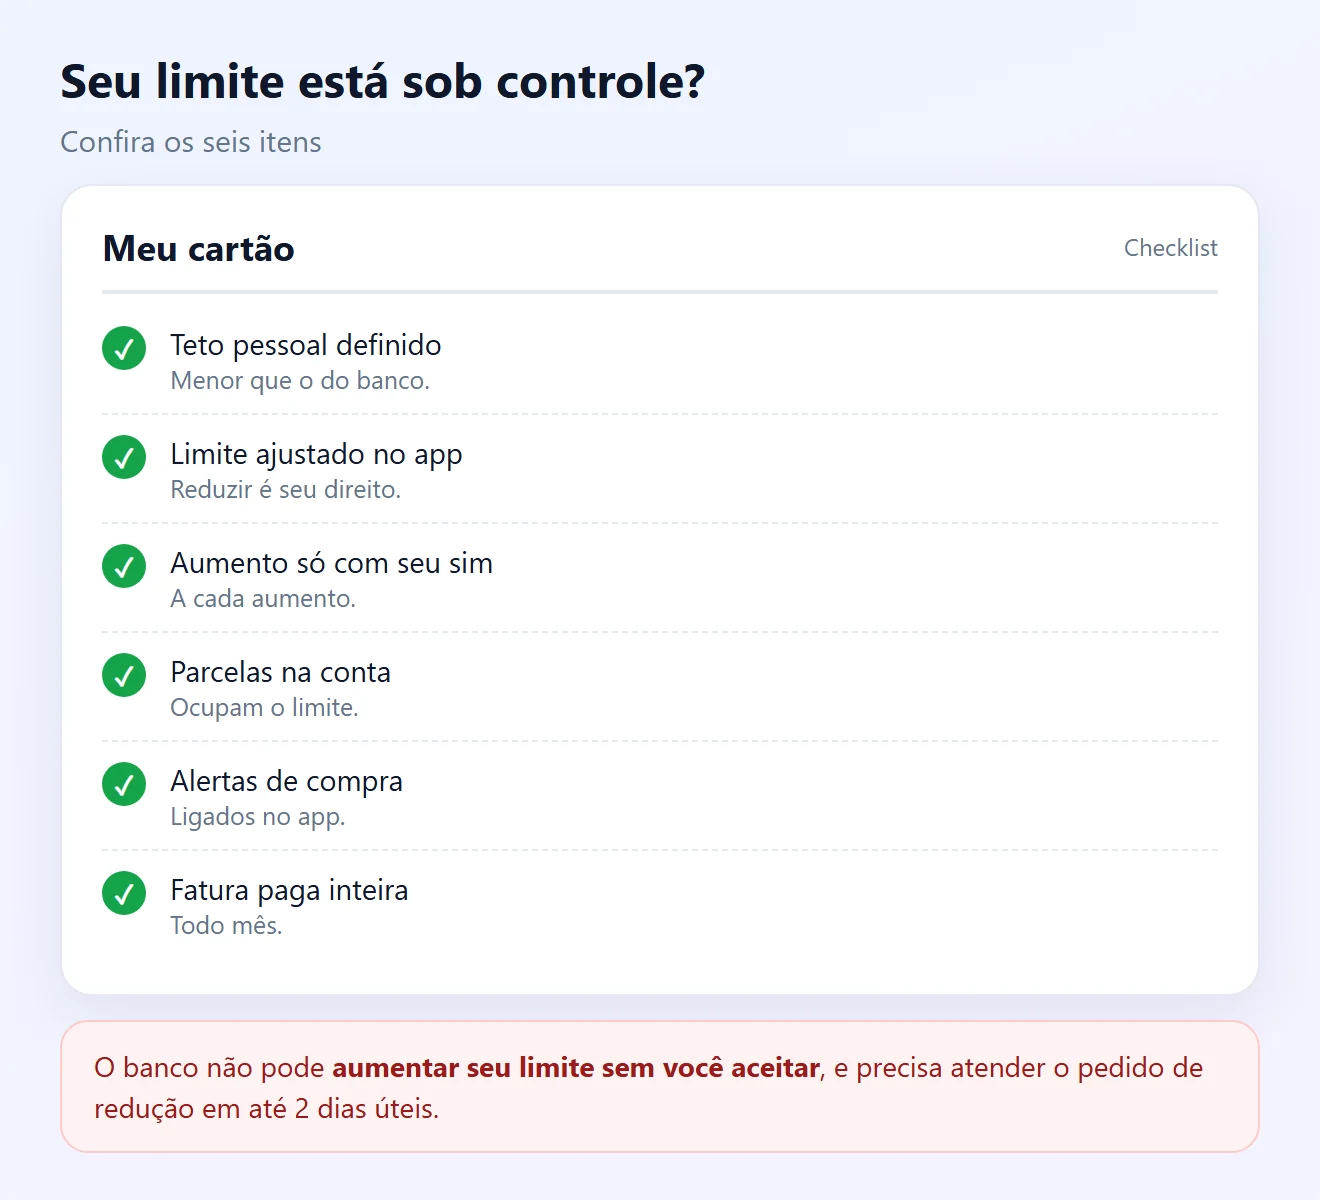
- Ligue os alertas de compra no app para ver cada gasto na hora.
- Pague a fatura inteira. O que fica para trás vai para o rotativo e continua ocupando o limite.
- Consulte o Registrato do Banco Central para ver suas dívidas e compromissos em todos os bancos e os bancos com que você tem relacionamento.
Veja o que fazer com a fatura alta e como sair da dívida do cartão.
Problema e solução
| Problema | Causa provável | Solução |
|---|---|---|
| Gasto mais do que consigo pagar | Limite acima da renda | Teto pessoal e redução no app (passos 2 e 3) |
| Limite subiu sozinho | Aumento sem concordância | Pedir a volta e reclamar (passo 4) |
| Limite cortado sem aviso | Redução pelo banco | Cobrar o aviso de 30 dias (passo 5) |
| Paguei e o limite não voltou | Parcelas futuras | Somar as parcelas (passo 6) |
| Tarifa por passar do limite | Avaliação emergencial | Contestar se não pediu (passo 7) |
| Pedido de aumento negado | Renda ou histórico | Atualizar renda e pagar em dia (passo 9) |
Perguntas frequentes
O banco pode aumentar meu limite sem eu pedir?
Não. O aumento por iniciativa do banco depende da sua concordância prévia, que desde julho de 2024 deve ser dada a cada aumento.
O banco pode reduzir meu limite?
Pode, mas precisa avisar com pelo menos 30 dias de antecedência. Se o seu risco de crédito piorar, o aviso pode vir até o momento da redução.
Em quanto tempo o banco reduz o limite que eu pedi?
Em até 2 dias úteis. Você pode pedir a redução a qualquer momento.
Por que o limite não voltou depois que paguei a fatura?
Na maioria dos cartões, a compra parcelada ocupa o valor total no limite, que volta aos poucos conforme as parcelas são pagas. A liberação também pode levar um tempo depois do pagamento.
Posso passar do limite do cartão?
Em regra, a compra é recusada. Se você pedir uma avaliação emergencial de crédito, o banco pode aprovar e cobrar tarifa, no máximo uma vez a cada 30 dias.
Quanto do limite devo usar?
Só o que você consegue pagar inteiro na fatura. Calcule pela renda líquida menos as contas fixas e a reserva, não pelo limite do banco.
Cartão adicional tem limite próprio?
Normalmente usa o limite do titular. Alguns apps permitem definir um limite para cada adicional.
Como conseguir aumento de limite?
Peça pelo app, mantenha a renda atualizada e pague as faturas em dia. O banco analisa renda, histórico e outras dívidas.
Reduzir o limite prejudica meu score?
Não há regra oficial que diga isso. O que mais pesa é pagar as contas em dia. Confira com o birô de crédito que você usa.
Onde vejo todas as minhas dívidas de cartão?
No Registrato do Banco Central, que mostra suas dívidas e compromissos com todos os bancos e instituições. O limite de cada cartão aparece no app e na fatura.
Conteúdos relacionados
Mais soluções práticas em Cartão de crédito.
Dívida no cartão de crédito: primeiros passos
Aprenda como lidar com dívida no cartão de crédito, reduzir juros, negociar com a administradora e recuperar o controle das finanças sem comprometer o orçamento.
 15 min
Fatura do cartão alta: como reduzir e recuperar o controle financeiro
Descubra como reduzir uma fatura de cartão de crédito alta, identificar gastos excessivos, cancelar cobranças desnecessárias e evitar novas dívidas.
15 min
Fontes consultadas
- Resolução BCB 96/2021, arts. 9º e 10: fatura e regras de aumento e redução do limite
- Resolução CMN 3.919/2010: tarifa de avaliação emergencial de crédito (texto compilado)
- Banco Central: Registrato
- gov.br: novas regras do cartão de crédito em 2024
- consumidor.gov.br: reclamações contra empresas
As imagens desta página são ilustrações criadas pela Fixfy. Os valores são exemplos.