

 Tarjeta de crédito
 10 pasos
Respuesta rápida: cómo controlar el límite de la tarjeta de crédito en Brasil
- El límite es crédito del banco, no ingreso. Define un tope personal según lo que puedes pagar entero en el resumen.
- Puedes pedir que bajen el límite en cualquier momento, y el banco tiene hasta 2 días hábiles para hacerlo.
- El banco no puede subir el límite sin tu sí, dado para cada aumento.
- Si el banco lo baja por su cuenta, debe avisar con 30 días de anticipación, salvo que tu riesgo de crédito empeore.
- Las compras en cuotas suelen ocupar el límite por el valor total y liberarlo de a poco, a medida que se pagan las cuotas.
¿Cuál es tu caso?
Límite de la tarjeta de crédito: 10 pasos para controlarlo y ajustarlo
1Entiende qué es el límite
- El límite es el monto máximo de crédito que el banco habilita en la tarjeta. Es dinero prestado, que vuelve en el resumen.
- La app muestra el límite total y el límite disponible. La diferencia es lo ya usado: compras, cuotas futuras y retiros.
- Según la regla del Banco Central, el límite debe ser compatible con tu perfil de riesgo y tu capacidad de pago.
2Define tu tope personal según el ingreso
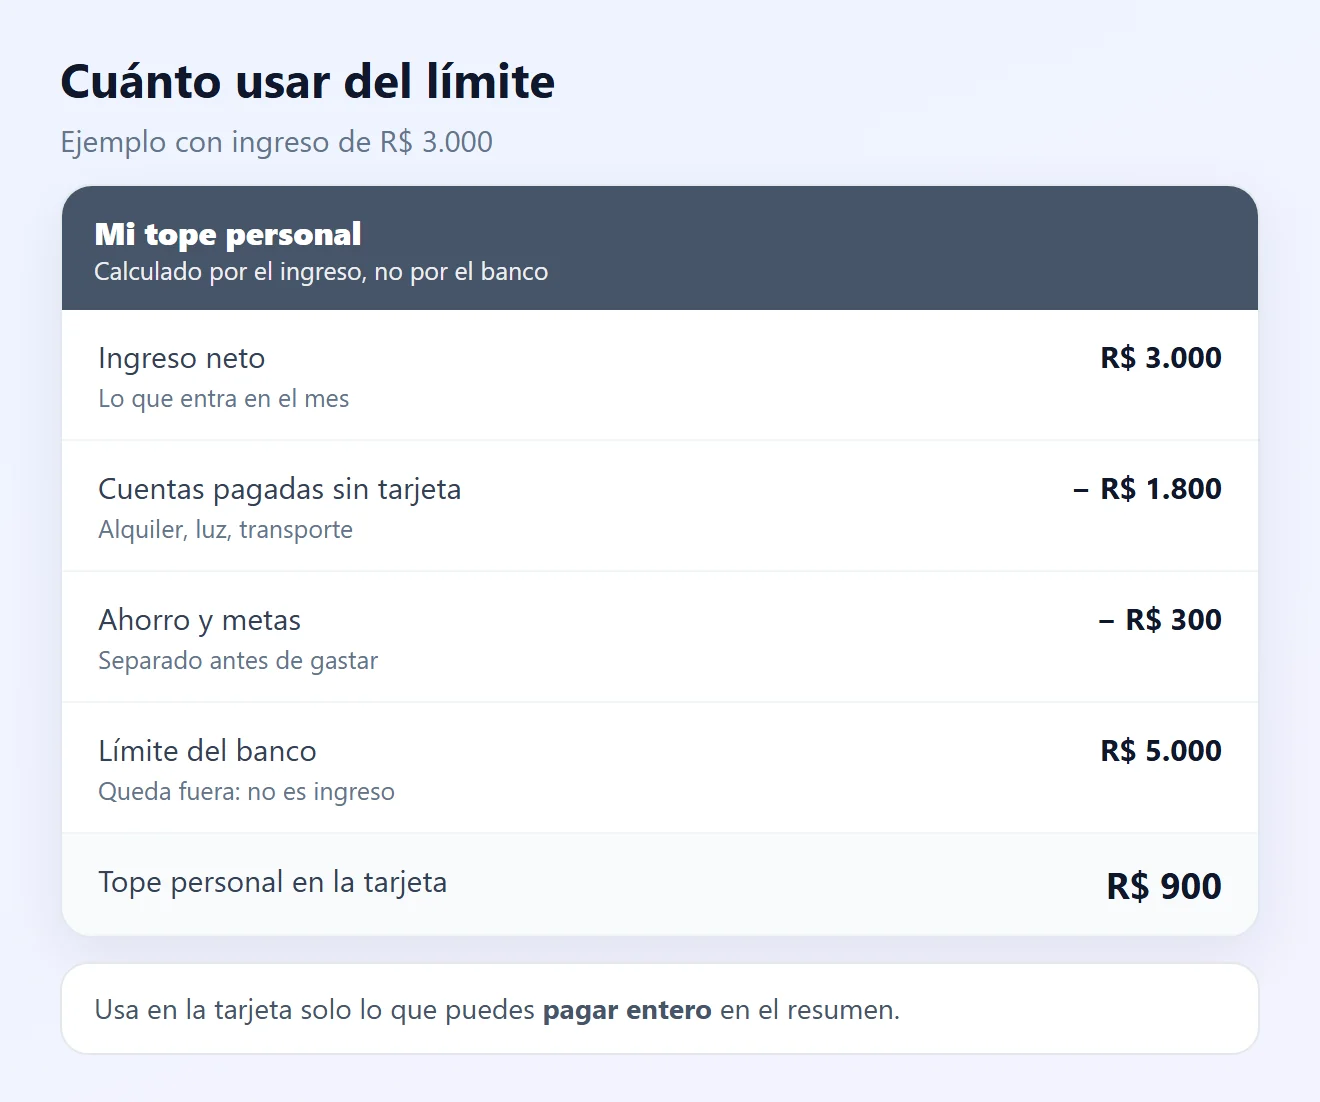
- Parte del ingreso neto y descuenta las cuentas pagadas sin tarjeta y lo que va al ahorro y a las metas.
- Lo que queda es lo máximo que deberías gastar con la tarjeta en el mes, incluidas las cuotas que ya vienen.
- El límite del banco no entra en esa cuenta: puede ser mucho mayor que lo que puedes pagar.
3Baja el límite en la app
- La mayoría de las apps tiene la opción "ajustar límite". Deja el límite cerca de tu tope personal.
- Puedes pedir la reducción en cualquier momento, y el banco debe hacerla en hasta 2 días hábiles.
- ¿No encuentras la opción? Pídelo por el chat o el SAC y anota el protocolo.
4Aumento solo con tu sí
- Cuando la iniciativa es del banco, el aumento del límite depende de tu consentimiento previo.
- Desde julio de 2024, ese consentimiento debe darse para cada aumento, y el banco debe avisarte hasta el momento del cambio.
- ¿El límite subió sin que aceptaras? Pide volver al monto anterior por la app o el SAC. ¿Sin solución? Reclama en consumidor.gov.br.
5¿El banco bajó tu límite? Conoce la regla
- Una reducción que no pediste requiere aviso con al menos 30 días de anticipación.
- La excepción es que empeore tu riesgo de crédito según los criterios del banco, por ejemplo por atrasos. En ese caso, el aviso puede llegar hasta el momento de la reducción.
- ¿Sin aviso y sin motivo? Pide una explicación por escrito y reclama en consumidor.gov.br.
6Entiende cómo las cuotas ocupan el límite
- En la mayoría de las tarjetas, una compra en cuotas ocupa el valor total del límite apenas la haces.
- El límite vuelve de a poco, a medida que pagas cada resumen. Por eso parece que "no vuelve" después de pagar.
- El resumen debe mostrar el límite usado y el disponible y el saldo total de las obligaciones futuras, incluidas las cuotas.
7Qué pasa por encima del límite
- Como regla, una compra por encima del límite disponible es rechazada.
- El banco puede cobrar una tarifa de evaluación de crédito de emergencia para aprobar un gasto por encima del límite, pero solo si tú la pides, y como máximo una vez cada 30 días.
- Si no la pediste, no aceptes ese cobro: impúgnalo en el resumen.
8Controla las tarjetas adicionales y virtuales
- Las tarjetas adicionales suelen usar el mismo límite del titular. Revisa en la app si puedes definir un límite propio para cada una.
- Las tarjetas virtuales de compras en línea también usan el límite. Borra las que ya no uses.
9¿Necesitas más límite? Pídelo bien
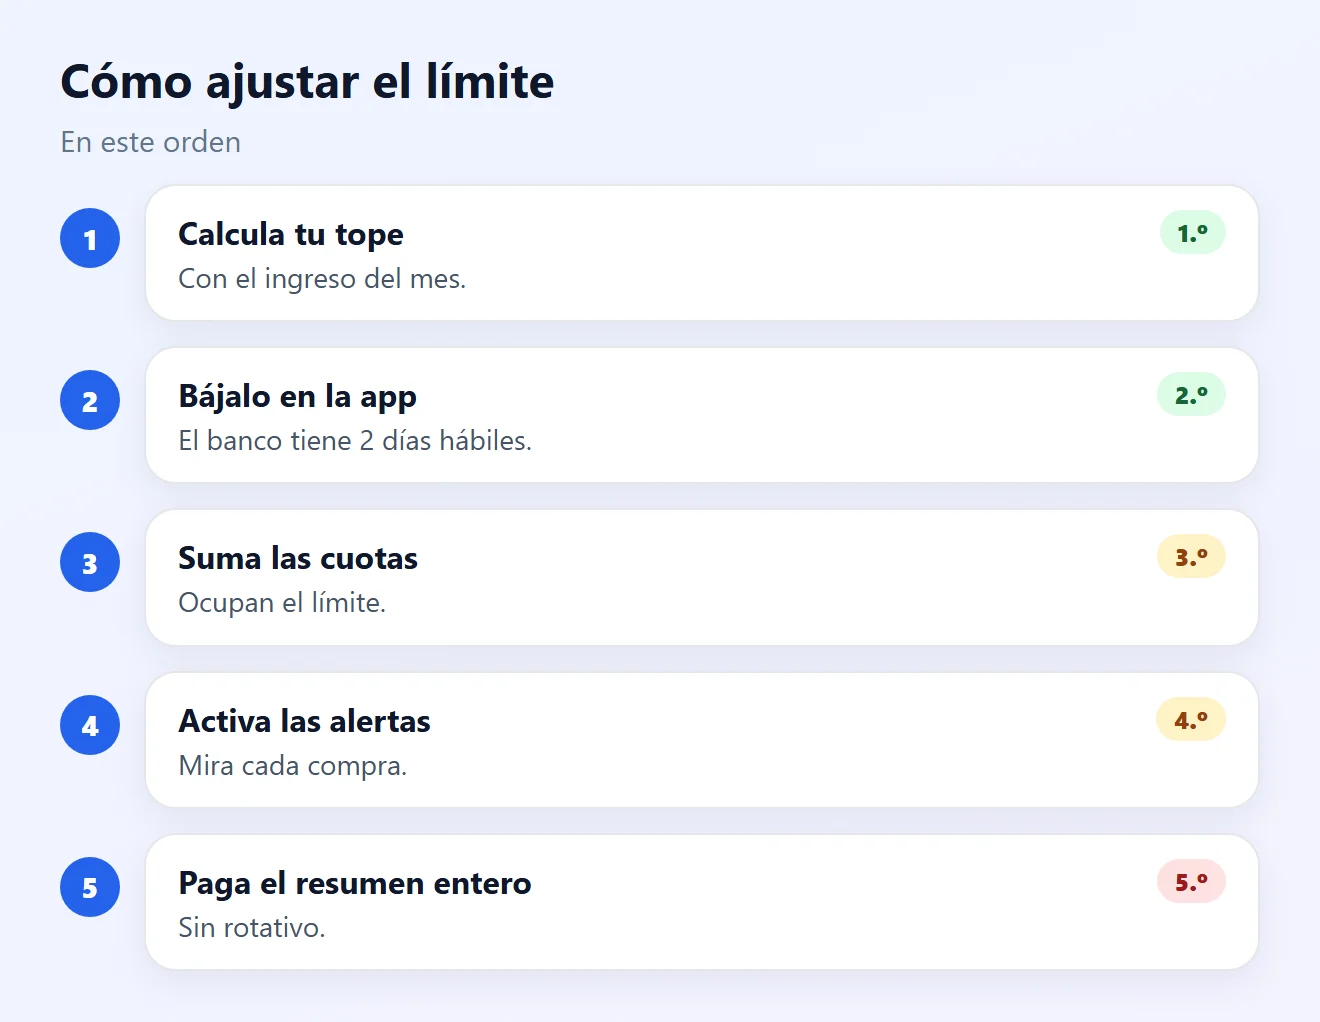
- Antes de pedirlo, revisa que el gasto entre en tu tope personal. Más límite no aumenta tu ingreso.
- Pídelo en la app. El banco analiza ingreso, historial de pagos y otras deudas, incluso en otros bancos.
- Mantener el ingreso actualizado en la app y pagar los resúmenes a tiempo ayuda.
10Revisa el límite todos los meses
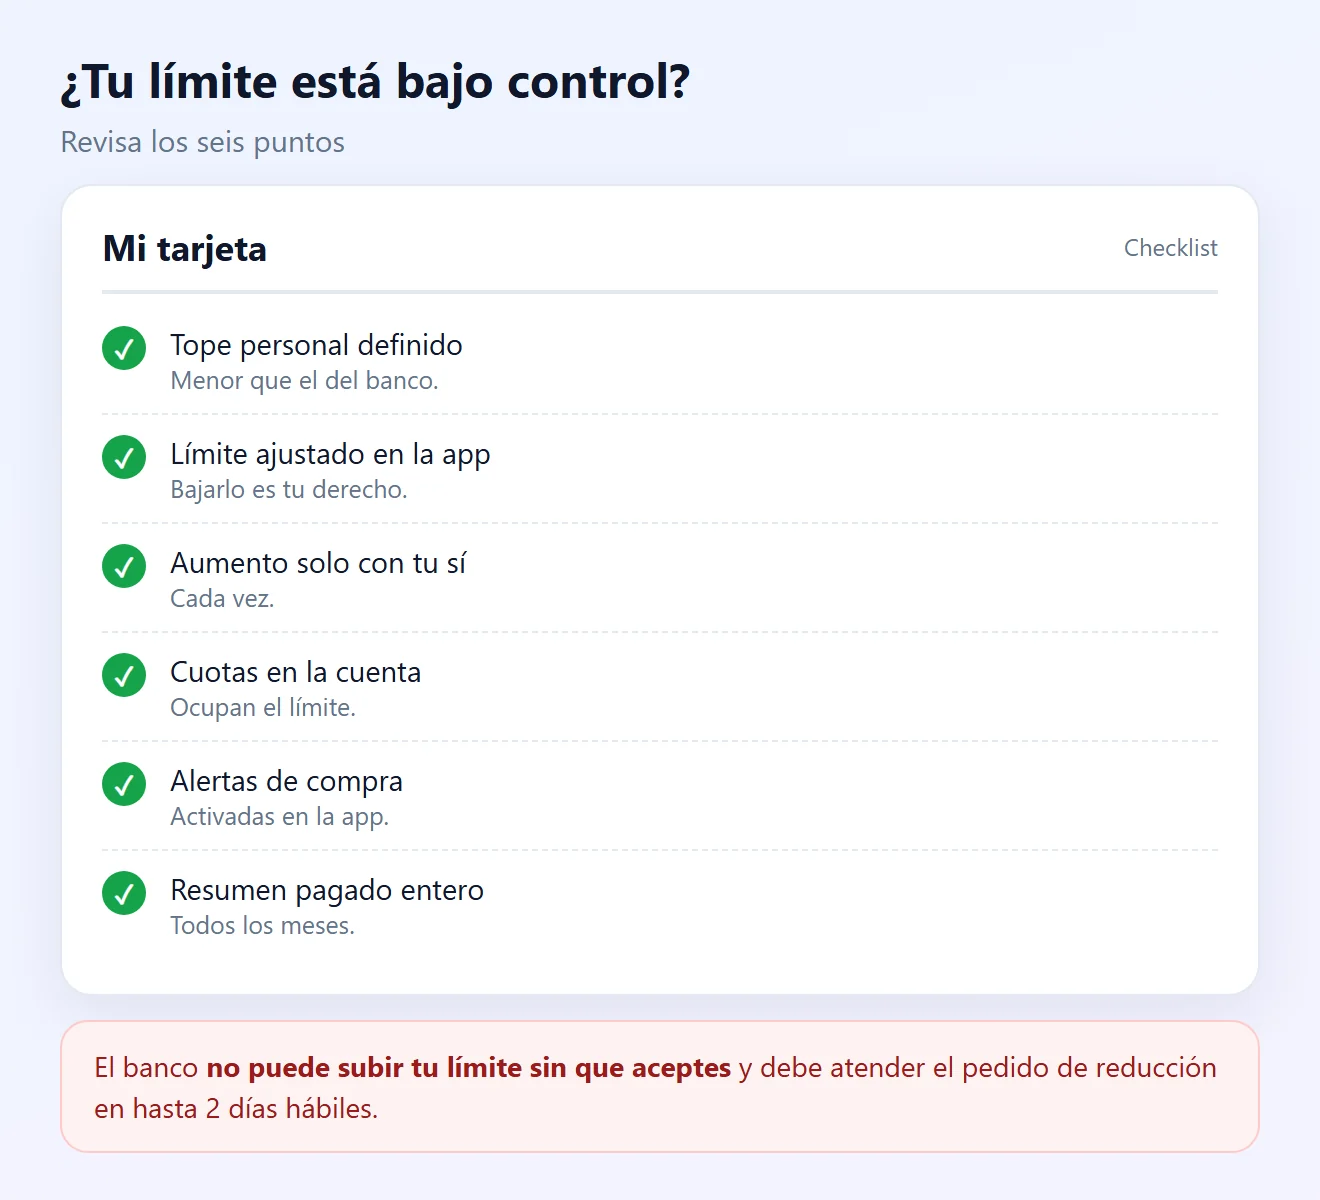
- Activa las alertas de compra en la app para ver cada gasto al instante.
- Paga el resumen completo. Lo que queda va al rotativo y sigue ocupando el límite.
- Consulta el Registrato del Banco Central para ver tus deudas y compromisos en todos los bancos y con qué bancos tienes relación.
Mira qué hacer con el resumen alto y cómo salir de la deuda de la tarjeta.
Problema y solución
| Problema | Causa probable | Solución |
|---|---|---|
| Gasto más de lo que puedo pagar | Límite por encima del ingreso | Tope personal y bajarlo en la app (pasos 2 y 3) |
| El límite subió solo | Aumento sin consentimiento | Pedir que vuelva y reclamar (paso 4) |
| Límite recortado sin aviso | Reducción del banco | Exigir el aviso de 30 días (paso 5) |
| Pagué y el límite no volvió | Cuotas futuras | Sumar las cuotas (paso 6) |
| Tarifa por pasar el límite | Evaluación de emergencia | Impugnarla si no la pediste (paso 7) |
| Pedido de aumento negado | Ingreso o historial | Actualizar el ingreso y pagar a tiempo (paso 9) |
Preguntas frecuentes
¿El banco puede subir mi límite sin que lo pida?
No. El aumento por iniciativa del banco depende de tu consentimiento previo, que desde julio de 2024 debe darse para cada aumento.
¿El banco puede bajar mi límite?
Sí, pero debe avisar con al menos 30 días de anticipación. Si tu riesgo de crédito empeora, el aviso puede llegar hasta el momento de la reducción.
¿En cuánto tiempo el banco baja el límite que pedí?
En hasta 2 días hábiles. Puedes pedir la reducción en cualquier momento.
¿Por qué el límite no volvió después de pagar el resumen?
En la mayoría de las tarjetas, la compra en cuotas ocupa el valor total del límite, que vuelve de a poco a medida que se pagan las cuotas. La liberación también puede tardar un poco después del pago.
¿Puedo pasarme del límite de la tarjeta?
Como regla, la compra se rechaza. Si pides una evaluación de crédito de emergencia, el banco puede aprobarla y cobrar una tarifa, como máximo una vez cada 30 días.
¿Cuánto del límite debo usar?
Solo lo que puedes pagar entero en el resumen. Calcúlalo con el ingreso neto menos las cuentas fijas y el ahorro, no con el límite del banco.
¿La tarjeta adicional tiene límite propio?
Normalmente usa el límite del titular. Algunas apps permiten definir un límite para cada adicional.
¿Cómo consigo un aumento de límite?
Pídelo en la app, mantén el ingreso actualizado y paga los resúmenes a tiempo. El banco analiza ingreso, historial y otras deudas.
¿Bajar el límite perjudica mi puntuación?
No hay una regla oficial que lo diga. Lo que más pesa es pagar a tiempo. Consúltalo con el buró de crédito que uses.
¿Dónde veo todas mis deudas de tarjeta?
En el Registrato del Banco Central, que muestra tus deudas y compromisos con todos los bancos e instituciones. El límite de cada tarjeta aparece en la app y en el resumen.
Contenido relacionado
Más soluciones prácticas en Tarjeta de crédito.
Factura de tarjeta alta: cómo reducirla y recuperar el control financiero
Descubre cómo reducir una factura alta de tarjeta de crédito, identificar gastos excesivos, cancelar cargos innecesarios y evitar nuevas deudas.
 15 min
Deuda de tarjeta de crédito: primeros pasos
Aprende a gestionar una deuda de tarjeta de crédito, reducir los intereses, negociar con la entidad emisora y recuperar el control de tus finanzas sin afectar el presupuesto.
15 min
Fuentes consultadas
- Resolución BCB 96/2021, arts. 9 y 10: resumen y reglas para subir y bajar el límite (en portugués)
- Resolución CMN 3.919/2010: tarifa de evaluación de crédito de emergencia, texto compilado (en portugués)
- Banco Central de Brasil: Registrato (en portugués)
- gov.br: nuevas reglas de la tarjeta de crédito en 2024 (en portugués)
- consumidor.gov.br: reclamos contra empresas (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los montos son ejemplos.