

 Presupuesto financiero
 10 pasos
Respuesta rápida: cómo mejorar el score crediticio en Brasil
- Consulta tu score gratis en el sitio o la app del buró (Serasa, Boa Vista, SPC). La ley garantiza ese acceso sin costo.
- Revisa tus préstamos en el Registrato, del Banco Central, e impugna cualquier dato erróneo: el buró tiene hasta 10 días para corregirlo.
- Negocia las deudas registradas y paga cuentas y cuotas a tiempo: en el Serasa Score, los pagos pesan 29%.
- Evita pedir crédito en varios lugares al mismo tiempo.
- Nadie vende aumento de score: todas las formas de mejorarlo son gratis.
¿Cuál es tu caso?
Cómo mejorar el score crediticio: 10 pasos
1Consulta tu score gratis
- El score es una nota, en general de 0 a 1.000, que estima la probabilidad de que pagues tus cuentas a tiempo. Cada buró brasileño calcula la suya: Serasa, Boa Vista (SCPC) y SPC Brasil.
- Consúltalo directo en el sitio o la app oficial del buró, con tu CPF y una cuenta gratuita.
- La Ley del Registro Positivo de Brasil garantiza acceso gratuito y sin justificación a tu puntuación y a tu historial.
- En la escala de Serasa, de 501 a 700 se considera bueno y más de 700, excelente. Pero quien decide si aprueba el crédito es siempre la empresa.
2Revisa tus préstamos en el Registrato
- El Registrato es un sistema gratuito del Banco Central de Brasil. Muestra, entre otros, el informe de préstamos y financiaciones (SCR) y el de cheques sin fondos.
- Para entrar, usa una cuenta gov.br plata u oro, con la verificación en dos pasos activada.
- Mira si hay préstamos, tarjetas o financiaciones que no contrataste. Si encuentras algo erróneo, busca a la institución que informó el dato.
3Impugna cualquier dato erróneo
- ¿Una deuda que no es tuya, ya pagada o con monto equivocado? Abre una impugnación en el propio buró, por sitio, app o teléfono.
- Según la Ley del Registro Positivo, la información errónea debe corregirse o cancelarse en hasta 10 días, en todas las bases de datos que la compartieron.
- El Código de Defensa del Consumidor de Brasil también garantiza la corrección y obliga a avisar a quien recibió el dato erróneo en hasta 5 días hábiles.
- ¿Sin solución? Presenta un reclamo en consumidor.gov.br o en el Procon.
4Negocia las deudas registradas
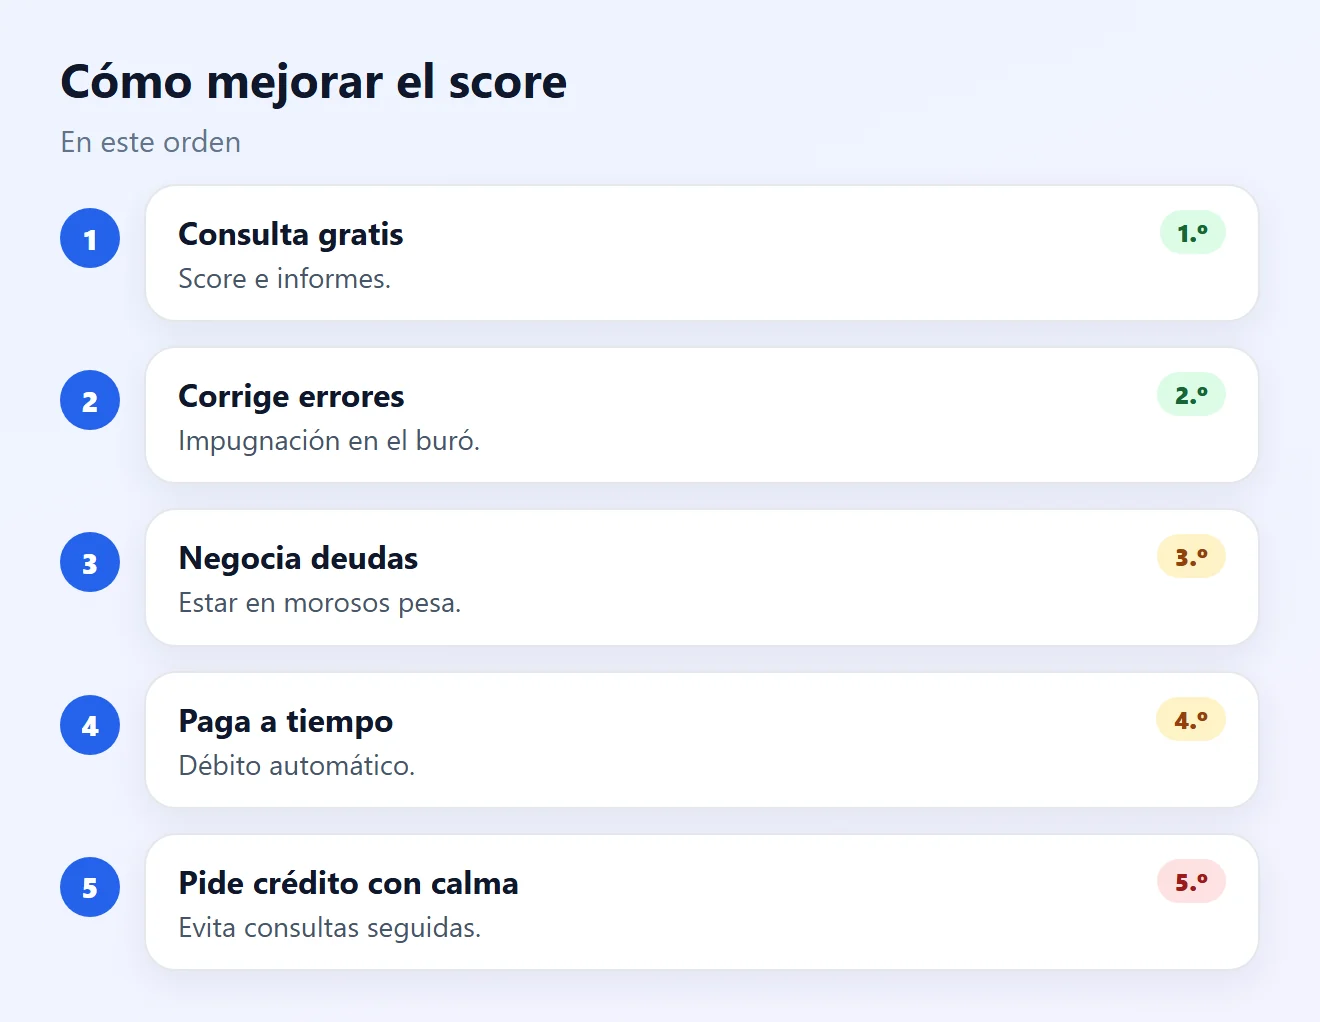
- Estar en la lista de morosos es uno de los factores que más bajan el score. Negocia directo con el acreedor o por los canales oficiales del buró.
- Acepta solo una cuota que entre en tu presupuesto: un acuerdo incumplido vuelve a pesar en tu contra.
- Según Serasa, pagar el acuerdo por Pix puede hacer que el score suba más rápido, cuando el acreedor acepta Pix.
- Según el Código de Defensa del Consumidor, la información negativa no puede quedar registrada más de 5 años.
Mira qué hacer si tu nombre está en la lista de morosos y cómo negociar una deuda con el banco.
5Paga cuentas y cuotas a tiempo
- Pagar a tiempo es lo que más cuenta: luz, agua, teléfono, resumen de la tarjeta, cuotas y financiaciones.
- Pon las cuentas fijas en débito automático o programa el pago para no olvidarte.
- En la tarjeta, paga el total siempre que puedas. Pagar solo el mínimo lleva al crédito rotativo, con intereses altos.
6Entiende qué pesa en el score
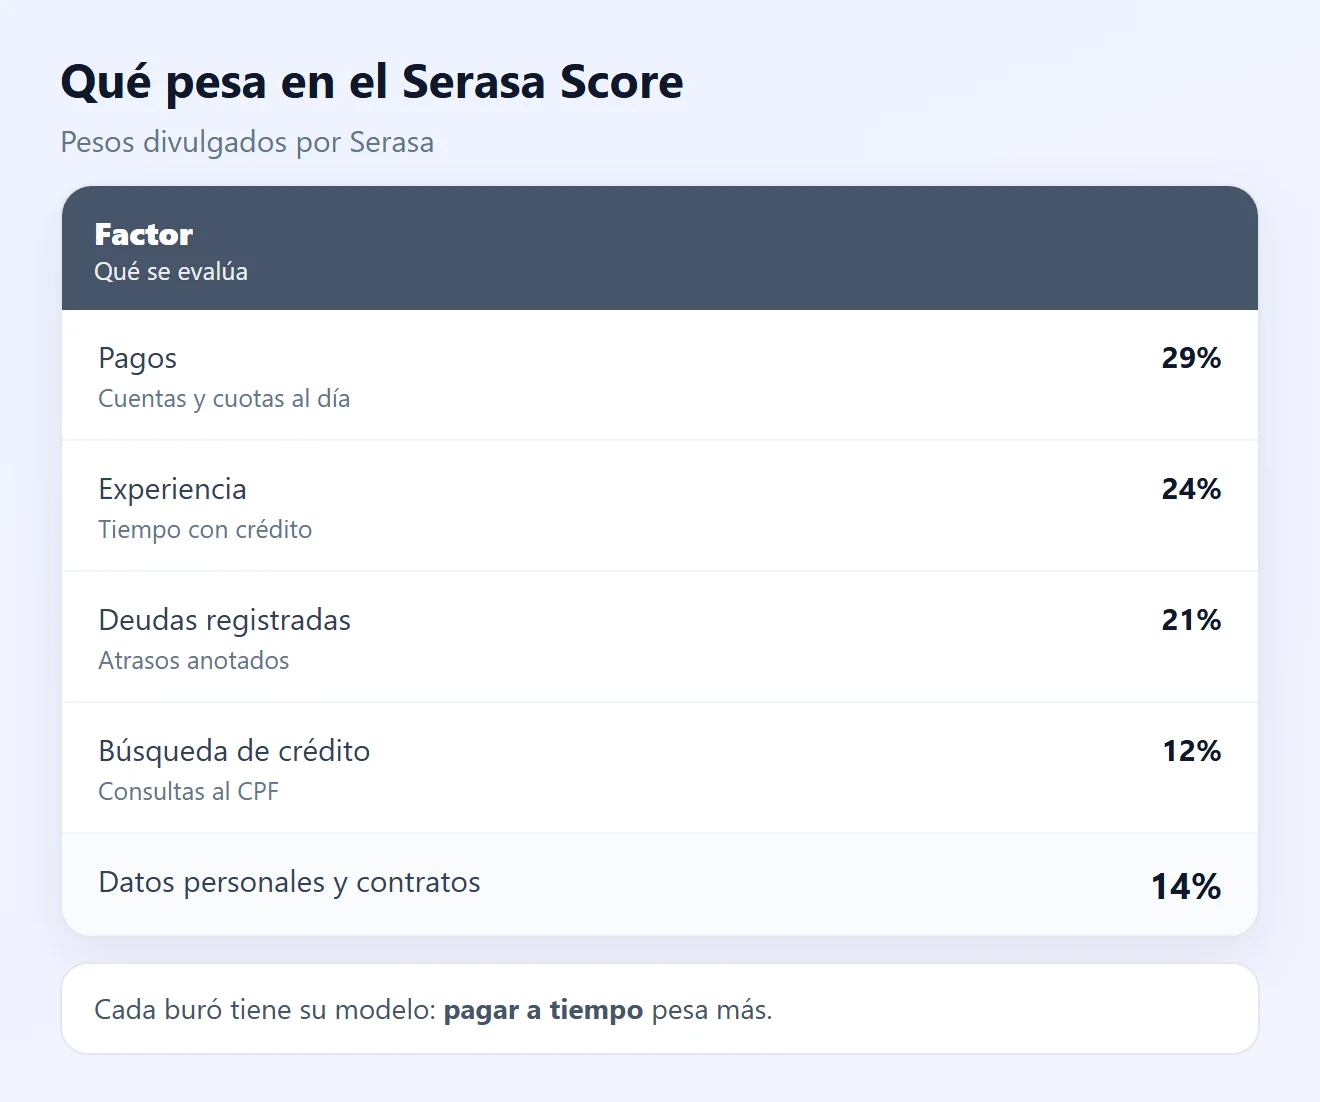
- Serasa divulga los pesos de su modelo: pagos 29%, experiencia en el mercado 24%, deudas registradas 21%, búsqueda de crédito 12%, datos personales 8% y contratos 6%.
- Boa Vista y SPC tienen modelos propios, pero pagar a tiempo y no estar en morosos cuentan en todos.
- La ley da derecho a conocer los principales criterios usados en el análisis de riesgo. Pídeselos al buró si quieres entender tu nota.
7Mantén activo el Registro Positivo
- El Registro Positivo (Cadastro Positivo) reúne tu historial de cuentas pagadas a tiempo. Se abre automáticamente y deben avisarte en hasta 30 días.
- Puedes cancelarlo o reabrirlo gratis, en cualquier buró. El pedido vale para todos en hasta 2 días hábiles.
- Atención: con el registro cancelado, tu historial de buenos pagos deja de usarse en el cálculo. Si pagas a tiempo, mantenerlo activo suele ayudar.
- La ley prohíbe registrar información sensible, como salud, religión u orientación sexual.
8Pide crédito con calma
- Cada pedido de crédito genera una consulta a tu CPF. Muchas consultas en poco tiempo pueden indicar aprietos financieros y bajar la nota.
- Compara ofertas antes y pide solo donde tengas más chances de aprobación.
- ¿Te negaron crédito? La empresa puede usar criterios propios. Si la decisión fue solo automática, la ley permite pedir una revisión a quien la tomó.
9Actualiza tus datos personales
- En la app del buró, revisa dirección, teléfono, correo e ingresos.
- Datos desactualizados pueden perjudicar el análisis y hacer que pierdas avisos de cobro o de registro en morosos.
10Sigue el score con paciencia y evita estafas
- El score cambia de a poco. Según Serasa, oscilaciones de hasta 100 puntos dentro de la misma franja son normales.
- Consúltalo una vez por mes, siempre en la misma app, para comparar.
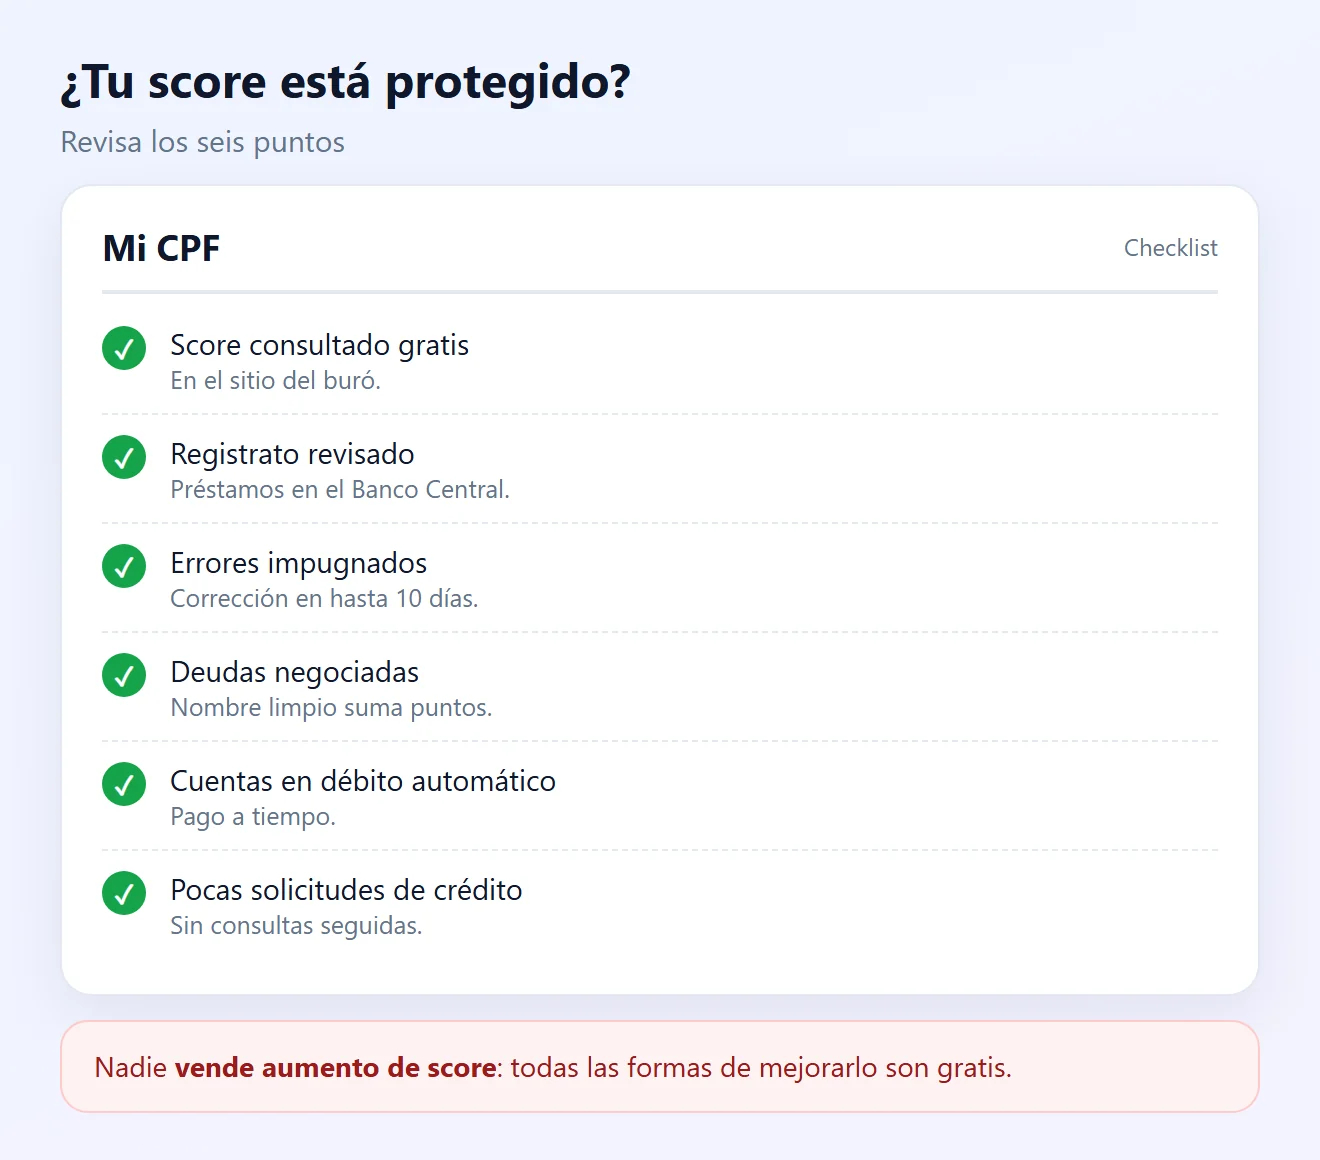
- Estafa del aumento de score: nadie puede “subir tu score” a cambio de un pago. Todas las formas de mejorarlo son gratis.
Problema y solución
| Problema | Causa probable | Solución |
|---|---|---|
| Score muy bajo | Deuda registrada en morosos | Negociar y pagar el acuerdo (paso 4) |
| Deuda que no reconozco | Error o fraude | Impugnar en el buró, corrección en hasta 10 días (paso 3) |
| Préstamo que no pedí | Uso indebido del CPF | Revisar el Registrato y buscar a la institución (paso 2) |
| El score bajó un poco | Oscilación normal | Seguirlo por algunos meses (paso 10) |
| Crédito negado | Criterio propio o muchas consultas | Pedir revisión y esperar antes de volver a pedir (paso 8) |
| Historial corto | Poca experiencia con crédito | Mantener el Registro Positivo y pagar a tiempo (paso 7) |
Preguntas frecuentes
¿Consultar el score es gratis?
Sí. La Ley del Registro Positivo garantiza acceso gratuito a tu puntuación y a tu historial, sin tener que justificar el pedido.
¿Consultar mi propio score lo baja?
No. Lo que pesa es la búsqueda de crédito, cuando las empresas consultan tu CPF porque pediste crédito.
¿Cuál es un buen score?
En la escala de Serasa, de 501 a 700 es bueno y más de 700 es excelente. Cada buró tiene su escala, y la decisión final es siempre de la empresa que da el crédito.
¿Cuánto tiempo queda el nombre en morosos?
Según el Código de Defensa del Consumidor de Brasil, la información negativa no puede quedar registrada más de 5 años.
Después de pagar la deuda, ¿el score sube enseguida?
Depende del buró y del acreedor. Serasa informa que los acuerdos pagados por Pix pueden actualizarse más rápido. En general, la mejora es gradual.
¿Se puede subir el score pagando?
No. Quien cobra para “subir el score” o “limpiar el nombre” comete una estafa. Las formas de mejorarlo son gratis.
¿Debo cancelar el Registro Positivo?
Puedes, gratis. Pero con el registro cancelado, tu historial de pagos a tiempo deja de contar en el cálculo del score.
¿Cómo impugno una información errónea?
Abre una impugnación en el propio buró. Por ley, la corrección debe hacerse en hasta 10 días. Si no, reclama en consumidor.gov.br o en el Procon.
¿Qué es el Registrato?
Es un sistema gratuito del Banco Central de Brasil con informes sobre ti, como préstamos y financiaciones, claves Pix y cheques sin fondos. Se accede con una cuenta gov.br plata u oro.
¿Por qué me rechazaron con un score alto?
El score es solo uno de los criterios. La empresa puede considerar ingresos, deudas y políticas propias. Si la decisión fue automática, puedes pedir una revisión.
Contenido relacionado
Más soluciones prácticas en Presupuesto financiero.
Cómo cancelar suscripciones olvidadas y ahorrar dinero
Descubre qué suscripciones recurrentes están consumiendo tu presupuesto sin necesidad, aprende a identificar los cargos automáticos y descubre cómo cancelar los servicios que ya no utilizas.
 10 min

Comprar al contado o a plazos: cómo decidir de forma más económica
Aprende a comparar compras al contado y a plazos teniendo en cuenta el descuento, los intereses, el impacto en el presupuesto y la conservación del fondo de emergencia.
Cómo controlar los gastos diarios y ahorrar dinero
Aprende a controlar los gastos diarios, identificar desperdicios y organizar mejor tu presupuesto para ahorrar dinero todos los meses.
30 min
Fuentes consultadas
- Ley 12.414/2011 (Ley del Registro Positivo), arts. 3, 4, 5 y 14 (en portugués)
- Código de Defensa del Consumidor (Ley 8.078/1990), art. 43 (en portugués)
- Banco Central de Brasil: Registrato (en portugués)
- Banco Central de Brasil: informes del Registrato (en portugués)
- Serasa: Serasa Score y manual del score, pesos y franjas (en portugués)
- consumidor.gov.br: reclamos contra empresas (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los pesos y franjas son los divulgados por Serasa para el Serasa Score; otros burós usan modelos propios.