

 Orçamento financeiro
 10 passos
Resposta rápida: como melhorar o score de crédito
- Consulte seu score de graça no site ou app do birô (Serasa, Boa Vista, SPC). A lei garante esse acesso sem custo.
- Confira seus empréstimos no Registrato, do Banco Central, e conteste qualquer dado errado: o birô tem até 10 dias para corrigir.
- Negocie as dívidas negativadas e pague contas e parcelas em dia: no Serasa Score, pagamentos pesam 29%.
- Evite pedir crédito em vários lugares ao mesmo tempo.
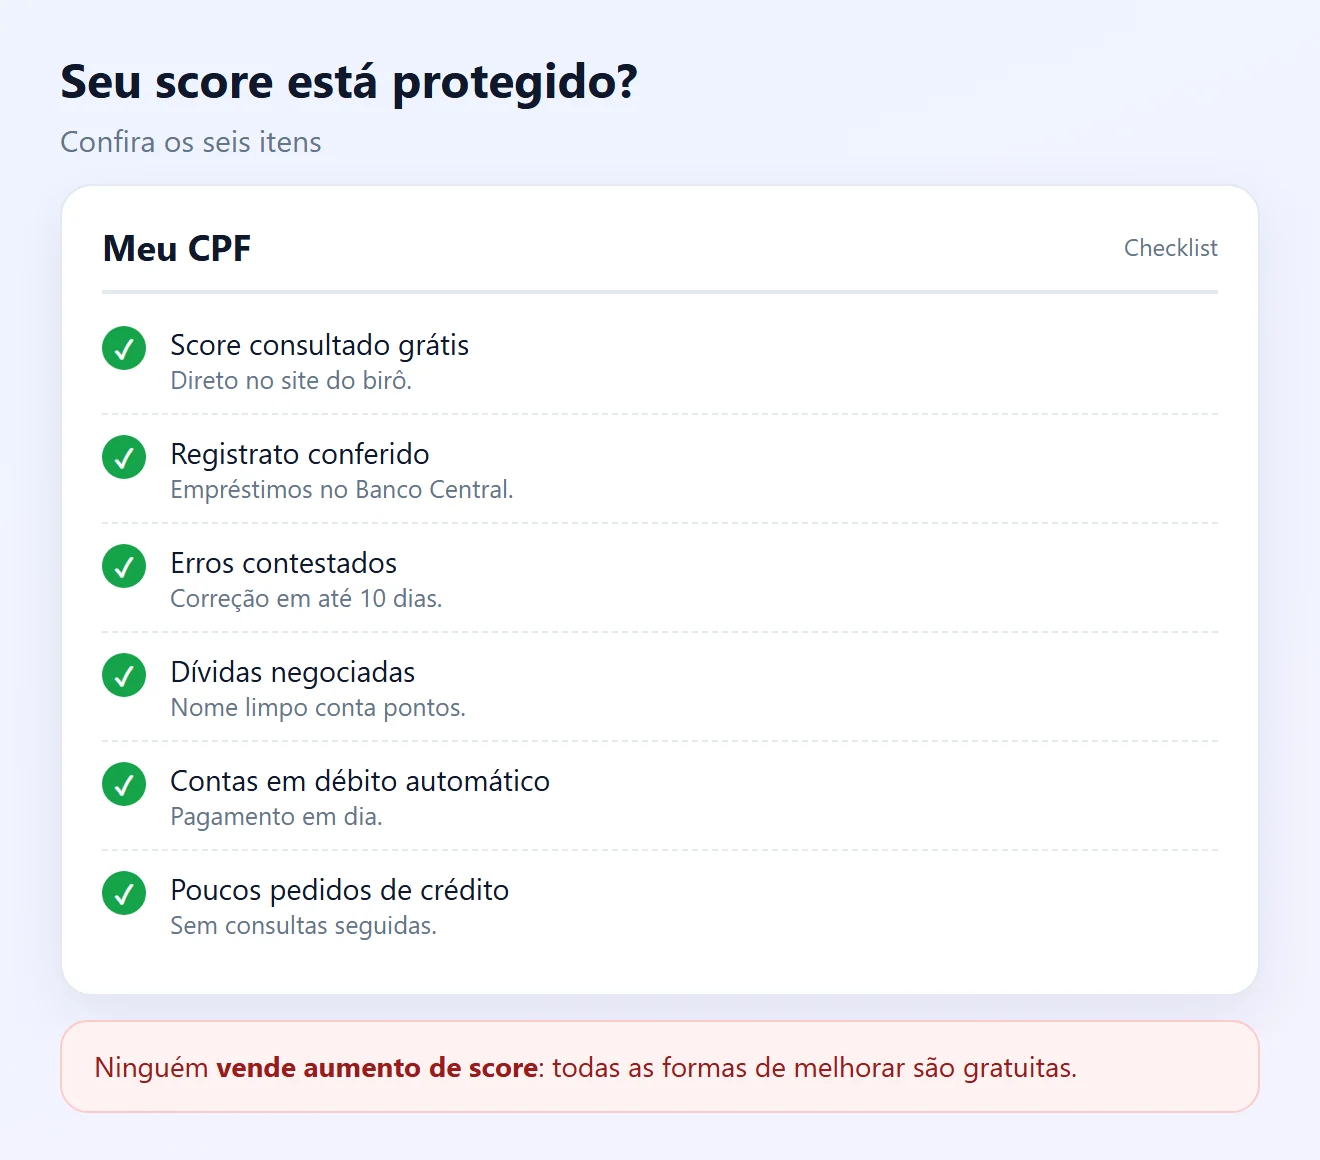
- Ninguém vende aumento de score: todas as formas de melhorar são gratuitas.
Qual é o seu caso?
Como melhorar o score de crédito: 10 passos
1Consulte seu score de graça
- O score é uma nota, em geral de 0 a 1.000, que estima a chance de você pagar as contas em dia. Cada birô calcula o seu: Serasa, Boa Vista (SCPC) e SPC Brasil.
- Consulte direto no site ou app oficial do birô, com CPF e cadastro gratuito.
- A Lei do Cadastro Positivo garante acesso gratuito e sem justificativa à sua pontuação e ao seu histórico.
- Na escala da Serasa, de 501 a 700 é considerado bom e acima de 700, excelente. Mas quem decide se aprova o crédito é sempre a empresa.
2Confira seus empréstimos no Registrato
- O Registrato é um sistema gratuito do Banco Central. Ele mostra, entre outros, o relatório de empréstimos e financiamentos (SCR) e o de cheques sem fundos.
- Para entrar, use a conta gov.br prata ou ouro, com a verificação em duas etapas ativada.
- Veja se há empréstimo, cartão ou financiamento que você não contratou. Se encontrar algo errado, procure a instituição responsável pela informação.
3Conteste qualquer dado errado
- Dívida que não é sua, já paga ou com valor errado? Abra uma contestação no próprio birô, pelo site, app ou telefone.
- Pela Lei do Cadastro Positivo, a informação errada deve ser corrigida ou cancelada em até 10 dias, em todos os bancos de dados que a compartilharam.
- O Código de Defesa do Consumidor também garante a correção e manda avisar quem recebeu o dado errado em até 5 dias úteis.
- Sem solução? Registre reclamação no consumidor.gov.br ou no Procon.
4Negocie as dívidas negativadas
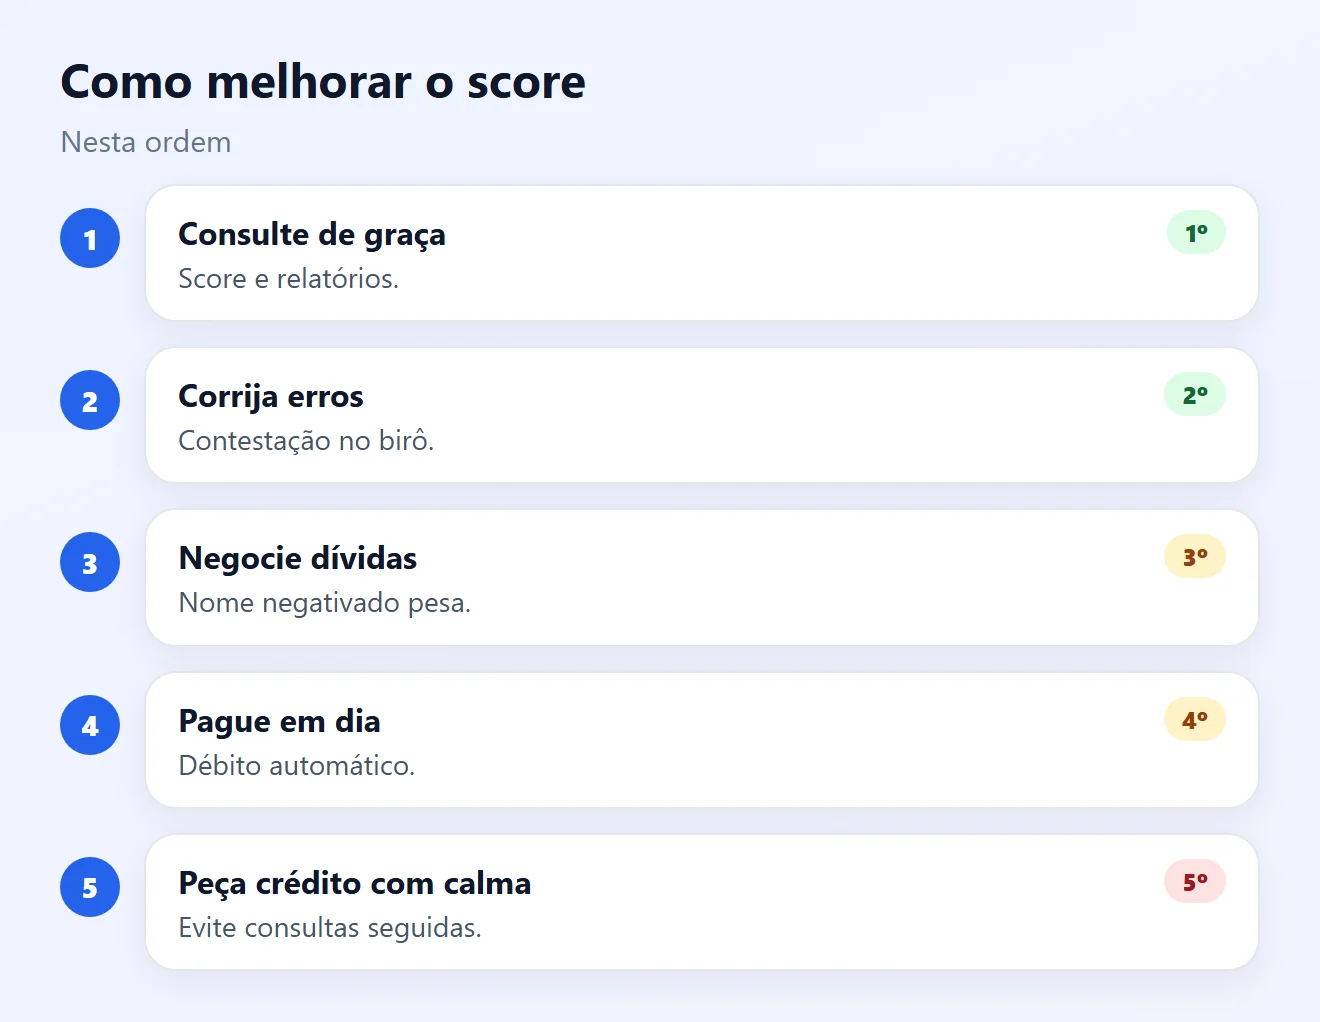
- Dívida negativada é um dos fatores que mais derrubam o score. Negocie direto com o credor ou nos canais oficiais do birô.
- Só feche acordo com parcela que caiba no orçamento: acordo quebrado volta a pesar contra você.
- Segundo a Serasa, pagar o acordo via Pix pode fazer o score subir mais rápido, quando o credor aceita Pix.
- Pelo CDC, a informação negativa não pode ficar no cadastro por mais de 5 anos.
Veja o que fazer com o nome negativado e como negociar dívida com o banco.
5Pague contas e parcelas em dia
- Pagar em dia é o que mais conta: luz, água, telefone, fatura do cartão, parcelas e financiamentos.
- Coloque as contas fixas no débito automático ou agende o pagamento para não esquecer.
- Na fatura do cartão, pague o valor total sempre que possível. Pagar só o mínimo leva ao rotativo, com juros altos.
6Entenda o que pesa no score
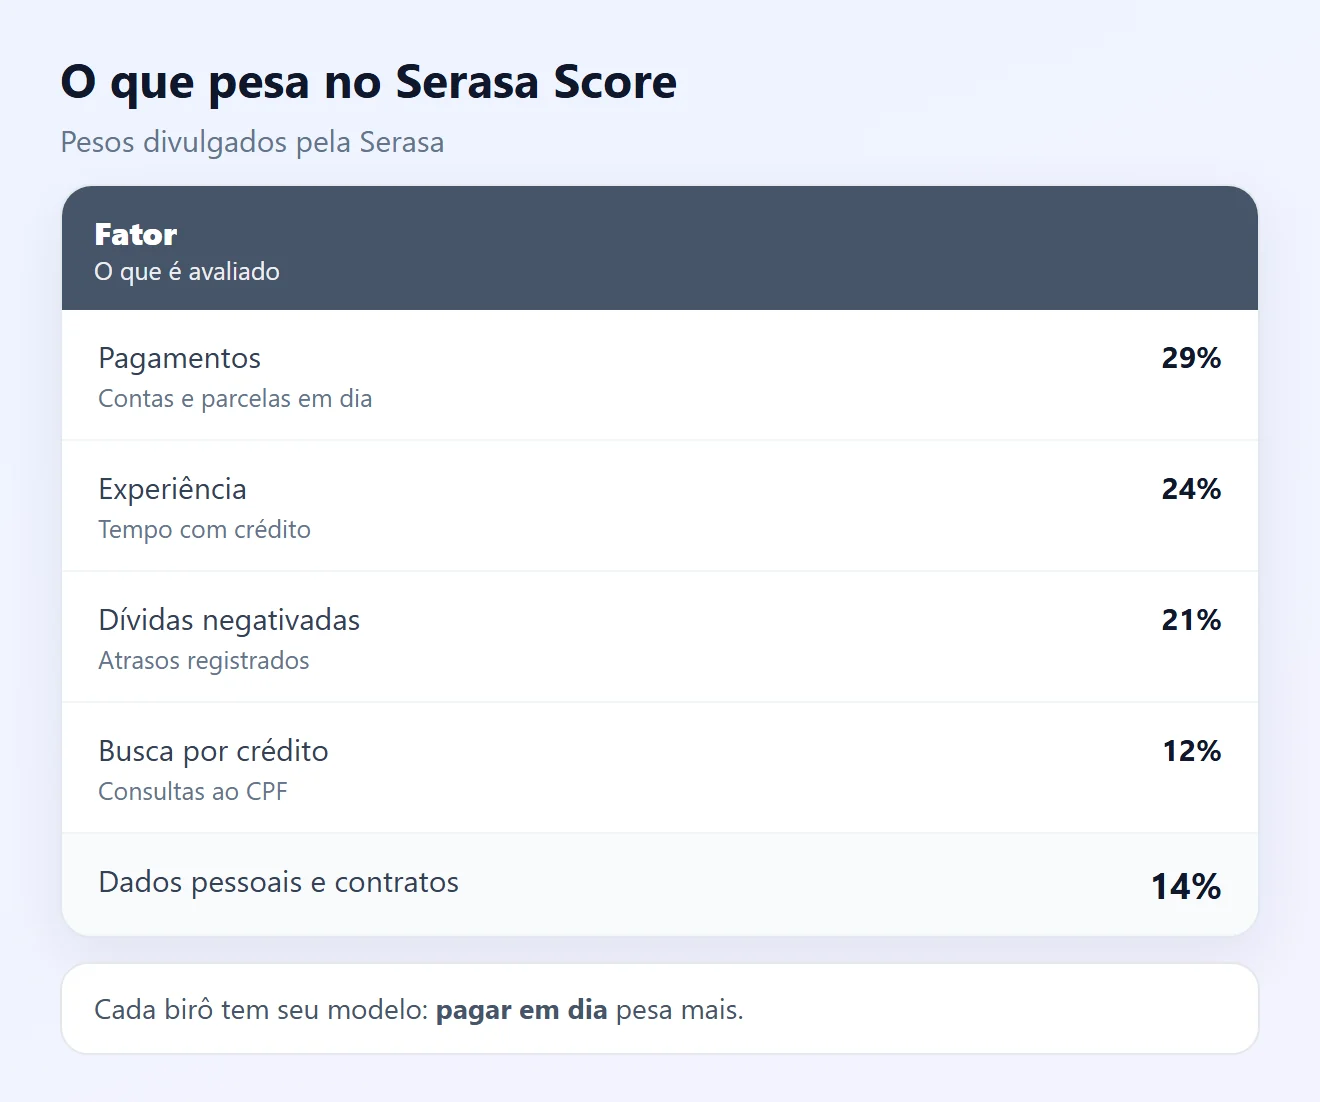
- A Serasa divulga os pesos do seu modelo: pagamentos 29%, experiência no mercado 24%, dívidas negativadas 21%, busca por crédito 12%, dados pessoais 8% e contratos 6%.
- Boa Vista e SPC têm modelos próprios, mas pagar em dia e não ter dívida negativada contam em todos.
- A lei dá o direito de conhecer os principais critérios usados na análise de risco. Peça ao birô se quiser entender sua nota.
7Mantenha o Cadastro Positivo ativo
- O Cadastro Positivo reúne seu histórico de contas pagas em dia. Ele é aberto automaticamente, e você deve ser avisado em até 30 dias.
- Você pode cancelar ou reabrir de graça, em qualquer birô. O pedido vale para todos em até 2 dias úteis.
- Atenção: com o cadastro cancelado, seu histórico de bons pagamentos deixa de ser usado no cálculo. Para quem paga em dia, mantê-lo ativo costuma ajudar.
- A lei proíbe registrar informações sensíveis, como saúde, religião ou orientação sexual.
8Peça crédito com calma
- Cada pedido de crédito gera uma consulta ao CPF. Muitas consultas em pouco tempo podem indicar aperto financeiro e baixar a nota.
- Compare ofertas antes e peça só onde a chance de aprovação é maior.
- Crédito negado? A empresa pode usar critérios próprios. Se a decisão foi só automática, a lei permite pedir revisão a quem negou.
9Atualize seus dados cadastrais
- No app do birô, confira endereço, telefone, e-mail e renda.
- Dados desatualizados podem atrapalhar a análise e fazer você perder avisos de cobrança ou de negativação.
10Acompanhe com paciência e fuja de golpes
- O score muda aos poucos. Segundo a Serasa, oscilações de até 100 pontos dentro da mesma faixa são normais.
- Consulte uma vez por mês, sempre no mesmo app, para comparar.
- Golpe do aumento de score: ninguém consegue “subir seu score” mediante pagamento. Todas as formas de melhorar são gratuitas.
Problema e solução
| Problema | Causa provável | Solução |
|---|---|---|
| Score muito baixo | Dívida negativada | Negociar e pagar o acordo (passo 4) |
| Dívida que não reconheço | Erro ou fraude | Contestar no birô, correção em até 10 dias (passo 3) |
| Empréstimo que não fiz | Uso indevido do CPF | Conferir no Registrato e procurar a instituição (passo 2) |
| Score caiu um pouco | Oscilação normal | Acompanhar por alguns meses (passo 10) |
| Crédito negado | Critério próprio ou muitas consultas | Pedir revisão e esperar antes de pedir de novo (passo 8) |
| Histórico curto | Pouca experiência com crédito | Manter o Cadastro Positivo ativo e pagar em dia (passo 7) |
Perguntas frequentes
Consultar o score é de graça?
Sim. A Lei do Cadastro Positivo garante acesso gratuito à sua pontuação e ao seu histórico, sem precisar justificar o pedido.
Consultar meu próprio score baixa a pontuação?
Não. O que pesa é a busca por crédito, quando empresas consultam seu CPF porque você pediu crédito.
Qual é um score bom?
Na escala da Serasa, de 501 a 700 é bom e acima de 700 é excelente. Cada birô tem a sua escala, e a decisão final é sempre da empresa que concede o crédito.
Quanto tempo o nome fica negativado?
Pelo Código de Defesa do Consumidor, informações negativas não podem ficar no cadastro por mais de 5 anos.
Depois de pagar a dívida, o score sobe na hora?
Depende do birô e do credor. A Serasa informa que acordos pagos via Pix podem atualizar mais rápido. Em geral, a melhora vem aos poucos.
Tem como aumentar o score pagando?
Não. Quem cobra para “aumentar o score” ou “limpar o nome” aplica golpe. As formas de melhorar são gratuitas.
Devo cancelar o Cadastro Positivo?
Você pode, de graça. Mas, com ele cancelado, seu histórico de pagamentos em dia deixa de contar no cálculo do score.
Como contestar uma informação errada?
Abra uma contestação no próprio birô. Pela lei, a correção deve ocorrer em até 10 dias. Sem solução, reclame no consumidor.gov.br ou no Procon.
O que é o Registrato?
É um sistema gratuito do Banco Central com relatórios sobre você, como empréstimos e financiamentos, chaves Pix e cheques sem fundos. O acesso é pela conta gov.br prata ou ouro.
Por que fui recusado mesmo com score alto?
O score é só um dos critérios. A empresa pode considerar renda, dívidas e políticas próprias. Se a decisão foi automática, você pode pedir revisão.
Conteúdos relacionados
Mais soluções práticas em Orçamento financeiro.
Como cancelar assinaturas esquecidas e economizar dinheiro
Descubra assinaturas recorrentes que estão consumindo seu orçamento sem necessidade, aprenda a identificar cobranças automáticas e veja como cancelar serviços que você não utiliza mais.
 10 min

Comprar à vista ou parcelado: como decidir da forma mais econômica
Aprenda a comparar compras à vista e parceladas considerando desconto, juros, impacto no orçamento e preservação da reserva de emergência.
Como controlar gastos diários e economizar dinheiro
Aprenda como controlar gastos diários, identificar desperdícios e organizar melhor seu orçamento para economizar dinheiro todos os meses.
30 min
Fontes consultadas
- Lei 12.414/2011 (Lei do Cadastro Positivo), arts. 3º, 4º, 5º e 14
- Código de Defesa do Consumidor (Lei 8.078/1990), art. 43
- Banco Central: Registrato
- Banco Central: quais são os relatórios do Registrato
- Serasa: Serasa Score e manual do score (pesos e faixas)
- consumidor.gov.br: reclamações contra empresas
As imagens desta página são ilustrações criadas pela Fixfy. Pesos e faixas são os divulgados pela Serasa para o Serasa Score; outros birôs usam modelos próprios.