

 Presupuesto financiero
 10 pasos
Respuesta rápida: cómo controlar los gastos diarios
- Anota todos los gastos durante 30 días, hasta el café. No confíes en la memoria.
- Separa los gastos en necesarios, superfluos y desperdicios.
- El día del sueldo, paga los gastos fijos y ahorra primero. Lo que queda, dividido por 4, es tu presupuesto semanal.
- Gasta el dinero del día a día con débito o Pix, mejor desde una cuenta separada.
- Haz una revisión de 10 minutos por semana y recorta un gasto a la vez.
¿Cuál es tu caso?
Cómo controlar los gastos diarios: 10 pasos
1Conoce cuánto entra de verdad cada mes
- Usa el ingreso neto: lo que llega a la cuenta después de los descuentos, no el sueldo bruto.
- ¿Ingreso variable? Usa el promedio de los últimos meses o el mes más flojo.
- Incluye ayudas fijas (pensión, beneficios) y deja fuera lo que no está garantizado, como el aguinaldo y las horas extra.
2Anota todos los gastos durante 30 días
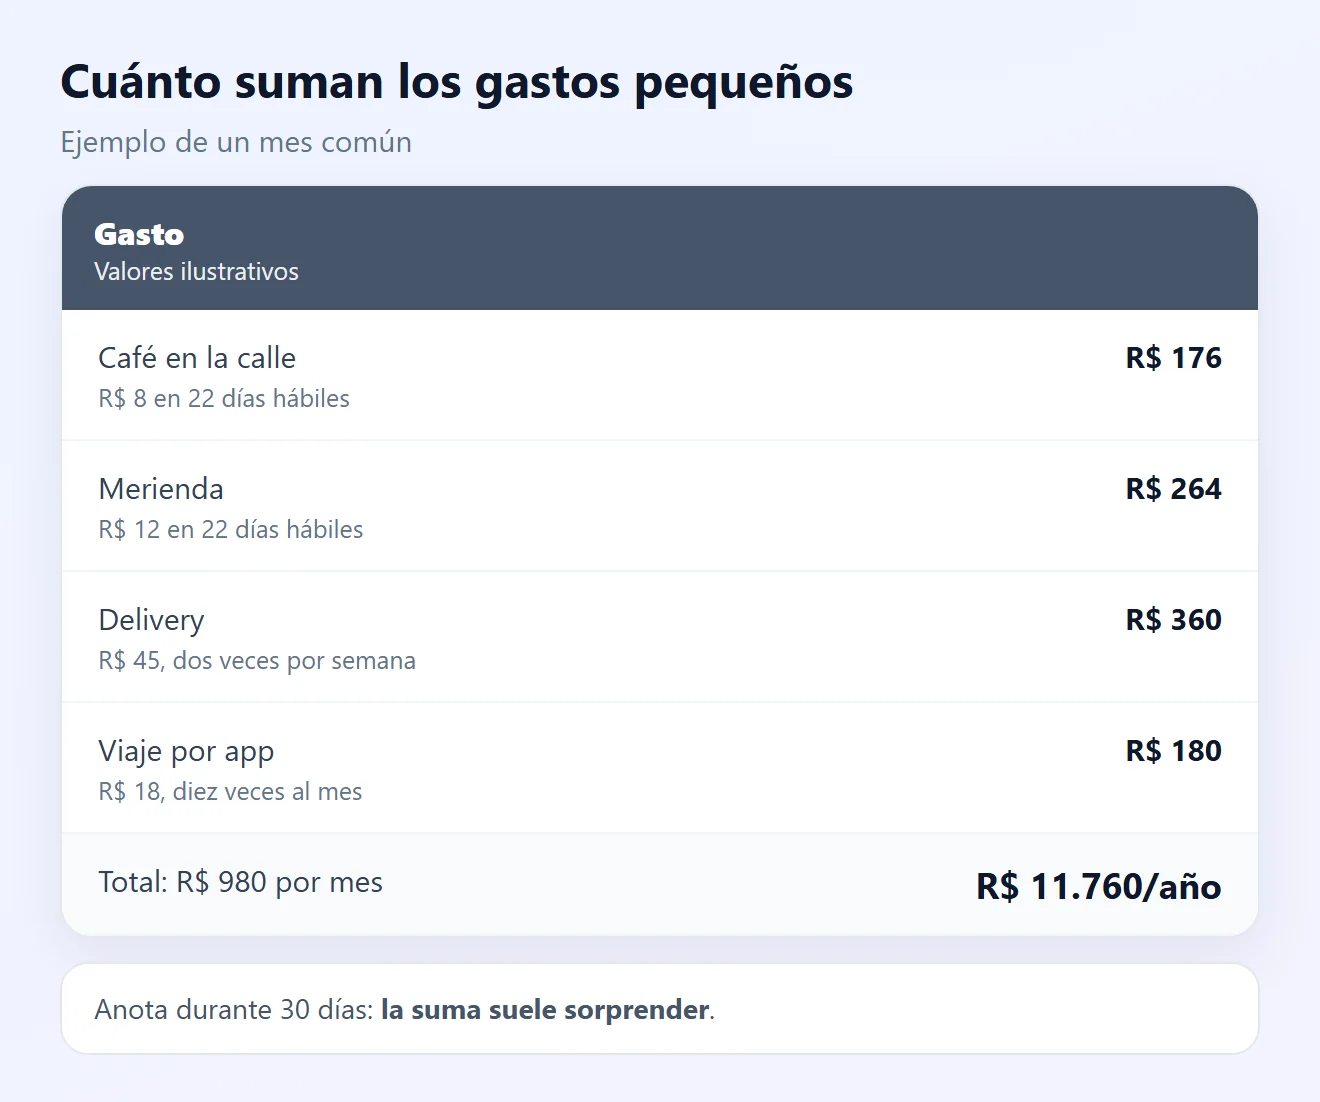
- Anota en el momento: monto, qué fue y cómo pagaste. El Banco Central de Brasil advierte: no confíes solo en la memoria.
- Incluye los gastos pequeños: café, merienda, estacionamiento, delivery, viajes por app. Sumados, suelen sorprender.
- ¿Pagaste en efectivo? Anótalo también, porque no aparece en el extracto.
3Elige una herramienta simple
- Cuaderno o notas del celular: lo más rápido para empezar.
- Hoja de cálculo: suma sola y muestra el total por categoría.
- App del banco: muchas ya separan los gastos de tarjeta y Pix por categoría.
- App que reúne varias cuentas con Open Finance: eliges qué datos compartir, con quién y por cuánto tiempo, y puedes cancelar la autorización cuando quieras.
4Separa en necesarios, superfluos y desperdicios
- Necesarios: alquiler, agua, luz, supermercado, transporte. No se pueden cortar, pero sí reducir.
- Superfluos: merienda, delivery, cine, compras por impulso. Se pueden reducir o cortar.
- Desperdicios: multas, intereses, suscripciones que no usas. Elimínalos.
- Es la división que sugiere el Banco Central de Brasil para armar el presupuesto.
5Define un límite por semana
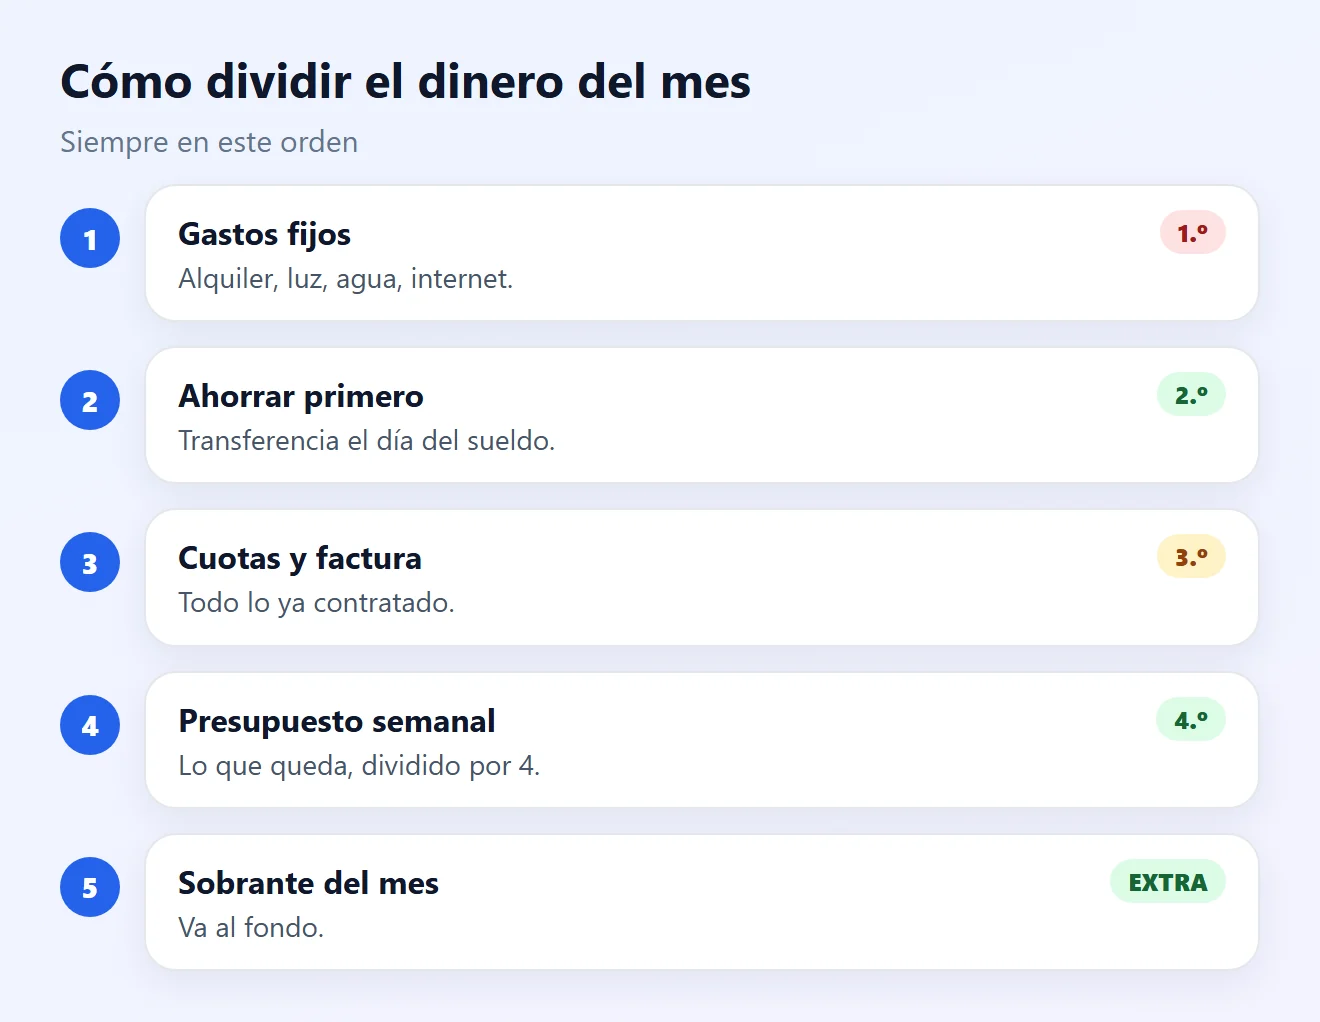
- Del ingreso, resta los gastos fijos, el monto para ahorrar y las cuotas ya contratadas.
- Lo que queda es el dinero del día a día. Divídelo por 4 para tener el presupuesto semanal.
- Ejemplo: ingreso de R$ 3.000, gastos fijos de R$ 1.600, R$ 300 para ahorrar y R$ 300 de cuotas. Quedan R$ 800, o R$ 200 por semana.
- Un límite semanal funciona mejor que uno mensual: si te pasas, lo notas a tiempo.
6Págate primero
- Apenas cobres, separa el monto para ahorrar. Dejarlo para fin de mes casi nunca funciona.
- Programa una transferencia automática mensual a la cuenta de ahorro o a un fondo. Trátala como un gasto fijo.
- Empieza con poco: lo importante es crear el hábito.
7Usa una cuenta separada para el día a día
- Pasa el presupuesto semanal a una cuenta digital o billetera separada. El saldo muestra cuánto puedes gastar todavía.
- En el día a día, prefiere débito o Pix: el dinero sale al instante y sientes el gasto.
- Si usas la tarjeta de crédito, anota cada compra y réstala del presupuesto semanal.
- Activa las notificaciones de compra del banco para ver cada gasto en el celular.
8Haz una revisión de 10 minutos por semana
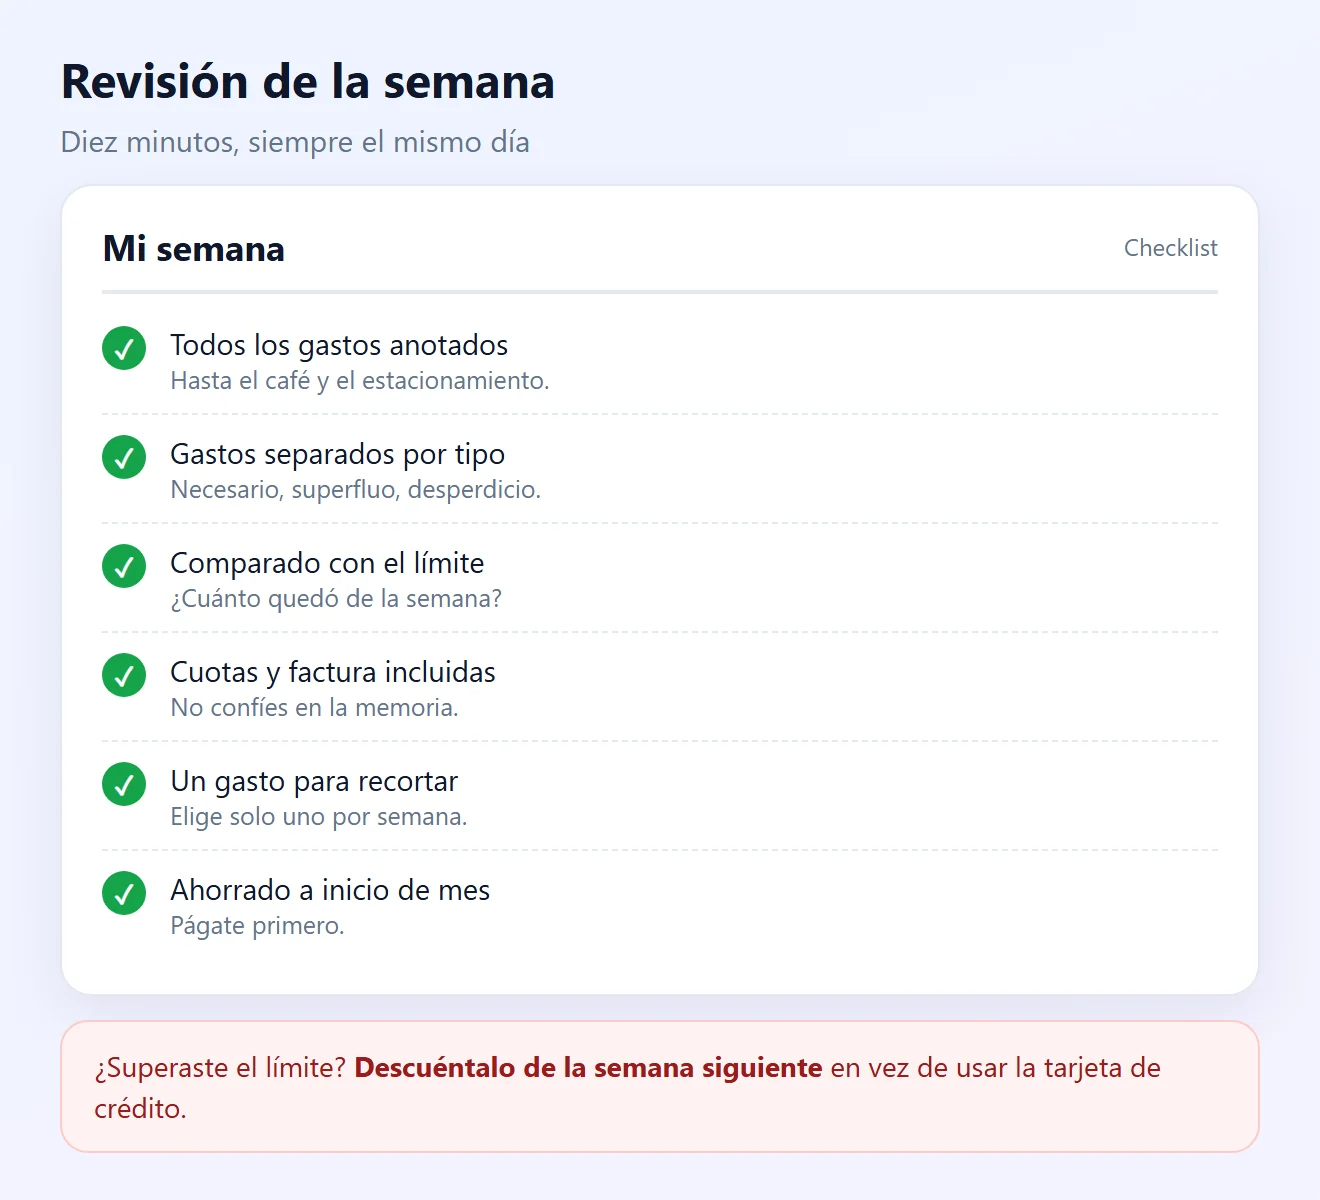
- Elige un día fijo, como el domingo por la noche, y compara lo que gastaste con el presupuesto semanal.
- ¿Te pasaste? Descuéntalo de la semana siguiente en vez de cubrirlo con la tarjeta de crédito.
- ¿Sobró? Mándalo al fondo o a una meta.
9Recorta una fuga a la vez
- Mira tus anotaciones y elige un gasto superfluo por semana para reducir, como el delivery o la merienda.
- Antes de comprar algo que no estaba en los planes, espera 24 horas.
- Lleva vianda y botella de agua, y haz las compras del súper con lista.
- Cancela las suscripciones que no usas.
Mira cómo evitar las compras por impulso y cómo cancelar suscripciones olvidadas.
10Incluye las cuotas y la factura en el control
- Suma todas las cuotas y préstamos que ya tienes antes de calcular el presupuesto semanal. Como recuerda el Banco Central de Brasil, las cuentas mentales suelen fallar.
- Antes de comprar algo nuevo en cuotas, pregúntate: ¿lo necesito? ¿Lo necesito ahora? ¿Entra en el presupuesto con holgura?
- Paga siempre la factura completa de la tarjeta. El mínimo manda el resto al rotativo.
Mira cuándo comprar al contado o a plazos y cómo recortar gastos superfluos.
Situación y qué hacer
| Situación | Causa probable | Qué hacer |
|---|---|---|
| El dinero desaparece y no sé dónde | Gastos pequeños sin registro | Anotar todo durante 30 días (paso 2) |
| Me falta dinero la última semana | Sin límite semanal | Dividir el dinero por 4 (paso 5) |
| Nunca me sobra para ahorrar | Ahorrar solo lo que sobra | Transferencia el día del sueldo (paso 6) |
| Dejo de anotar a los pocos días | Herramienta complicada | Empezar con notas del celular (paso 3) |
| Mucho delivery y compras por impulso | Gasto sin planificar | Regla de las 24 horas (paso 9) |
| Factura más alta de lo esperado | Cuotas olvidadas | Sumar todas las cuotas (paso 10) |
Preguntas frecuentes
¿Cuál es la mejor forma de controlar los gastos diarios?
Anotar cada gasto en el momento, separarlos por tipo y definir un presupuesto semanal. La herramienta importa menos que el hábito.
¿Durante cuánto tiempo debo anotar los gastos?
Empieza con 30 días para descubrir adónde va el dinero. Después, mantén el registro para compararlo con el límite semanal.
¿Es mejor app, hoja de cálculo o cuaderno?
Lo que puedas usar todos los días. El cuaderno o las notas del celular son más rápidos; la hoja y las apps suman y separan por categoría.
¿Es seguro usar una app que reúne mis cuentas?
Con Open Finance, eliges qué datos compartir, con qué institución y por cuánto tiempo, y puedes cancelar la autorización cuando quieras. Autoriza siempre desde la app o el sitio oficial de tu banco.
¿Cómo calculo cuánto puedo gastar por semana?
Resta del ingreso neto los gastos fijos, el monto para ahorrar y las cuotas. Divide lo que queda por 4.
¿Y si me paso del límite semanal?
Descuenta el exceso de la semana siguiente. Evita cubrir la diferencia con la tarjeta de crédito o el sobregiro.
¿Qué son los gastos superfluos?
Son gastos que se pueden reducir o cortar sin afectar lo esencial, como meriendas, delivery y compras por impulso.
¿Cuánto debo ahorrar por mes?
No hay un monto correcto. Empieza con poco, lo que entre en el presupuesto, y ahórralo apenas cobres, con transferencia automática.
¿Pagar con débito ayuda a controlar?
Sí, porque el dinero sale al instante y el saldo muestra cuánto puedes gastar todavía. Con crédito, el gasto solo aparece en la factura.
¿Cómo controlar gastos con ingresos variables?
Calcula el presupuesto con base en el mes más flojo o en el promedio de los últimos meses, y ahorra lo que entre de más en los meses buenos.
Contenido relacionado
Más soluciones prácticas en Presupuesto financiero.
Cómo cancelar suscripciones olvidadas y ahorrar dinero
Descubre qué suscripciones recurrentes están consumiendo tu presupuesto sin necesidad, aprende a identificar los cargos automáticos y descubre cómo cancelar los servicios que ya no utilizas.
 10 min

Comprar al contado o a plazos: cómo decidir de forma más económica
Aprende a comparar compras al contado y a plazos teniendo en cuenta el descuento, los intereses, el impacto en el presupuesto y la conservación del fondo de emergencia.
Hoja de cálculo financiera sencilla: cómo crearla y organizar tu presupuesto
Aprende a crear una hoja de cálculo financiera sencilla para controlar ingresos, gastos, facturas por pagar y objetivos de ahorro. Organiza tu presupuesto y toma decisiones financieras más conscientes.
15 min
Fuentes consultadas
- Banco Central de Brasil: Empezando la vida adulta, conocer tus gastos (en portugués)
- Banco Central de Brasil: Cumpliendo sueños, presupuesto y págate primero (en portugués)
- Banco Central de Brasil: Organizando la vida en familia, presupuesto familiar (en portugués)
- Banco Central de Brasil: Open Finance (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los valores son ejemplos.