

 Cartão de crédito
 10 passos
Resposta rápida: como sair da dívida do cartão
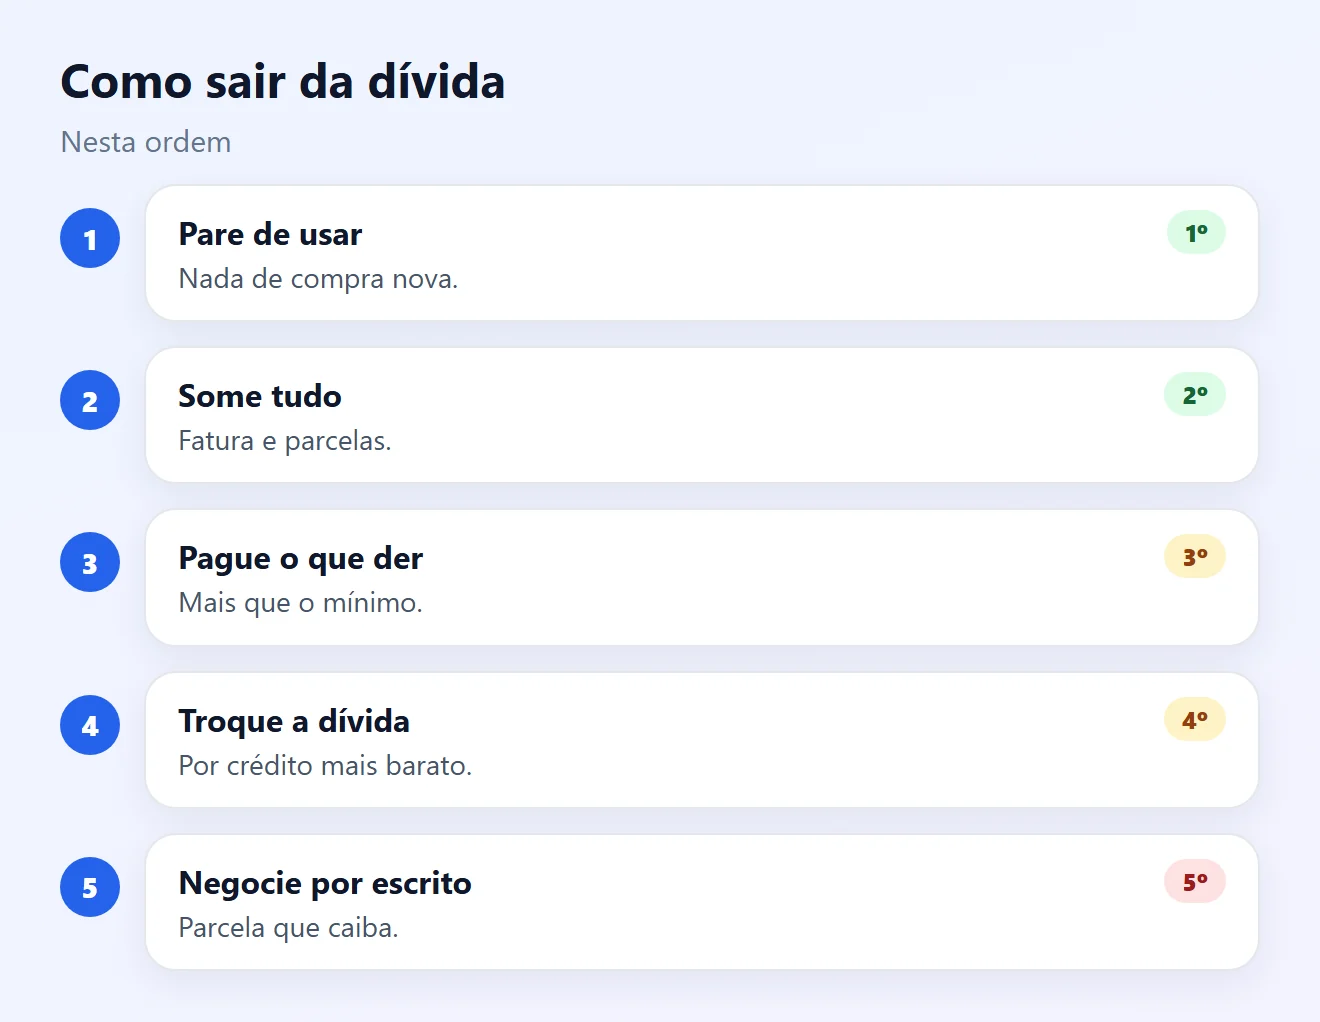
- Pare de usar o cartão e some tudo o que deve: fatura atual, parcelas futuras e encargos.
- Pague mais que o mínimo sempre que der. O saldo que fica vai para o rotativo, que só pode durar até a fatura seguinte.
- Saiba do teto: juros e encargos do rotativo e do parcelamento da fatura não podem passar de 100% da dívida original.
- Troque a dívida por crédito mais barato ou use a portabilidade gratuita para levar o saldo a outro banco.
- Atrasou? Negocie pelos canais oficiais e só aceite parcela que caiba, com tudo por escrito.
Qual é o seu caso?
Como sair da dívida do cartão de crédito: 10 passos
1Pare de usar o cartão
- Guarde o cartão físico e remova-o das carteiras digitais e dos sites onde ele está salvo.
- Cada compra nova aumenta uma dívida que já cresce com juros.
- Passe os gastos do dia a dia para o débito ou o Pix, dentro do que cabe no mês.
2Leia a fatura e some tudo o que deve
- Desde julho de 2024, a fatura tem uma área de destaque com o valor total, o vencimento e o limite.
- Na área de opções de pagamento, aparecem o pagamento mínimo, os encargos do mês seguinte se você pagar só o mínimo, as opções de parcelamento do menor para o maior total, as taxas de juros mensais e anuais e o CET.
- Anote também as parcelas futuras de compras parceladas. Esse é o tamanho real da dívida.
3Entenda o mínimo e o rotativo
- Se você paga menos que o total, o restante vai para o crédito rotativo, uma das linhas mais caras.
- Pela regra do Conselho Monetário Nacional, o saldo só pode ficar no rotativo até o vencimento da fatura seguinte. Depois, pode ser parcelado em condições mais vantajosas que as do rotativo.
- Pague o máximo que puder acima do mínimo e compare as opções de parcelamento da própria fatura pelo total a pagar.
4Conheça o teto de 100% dos juros
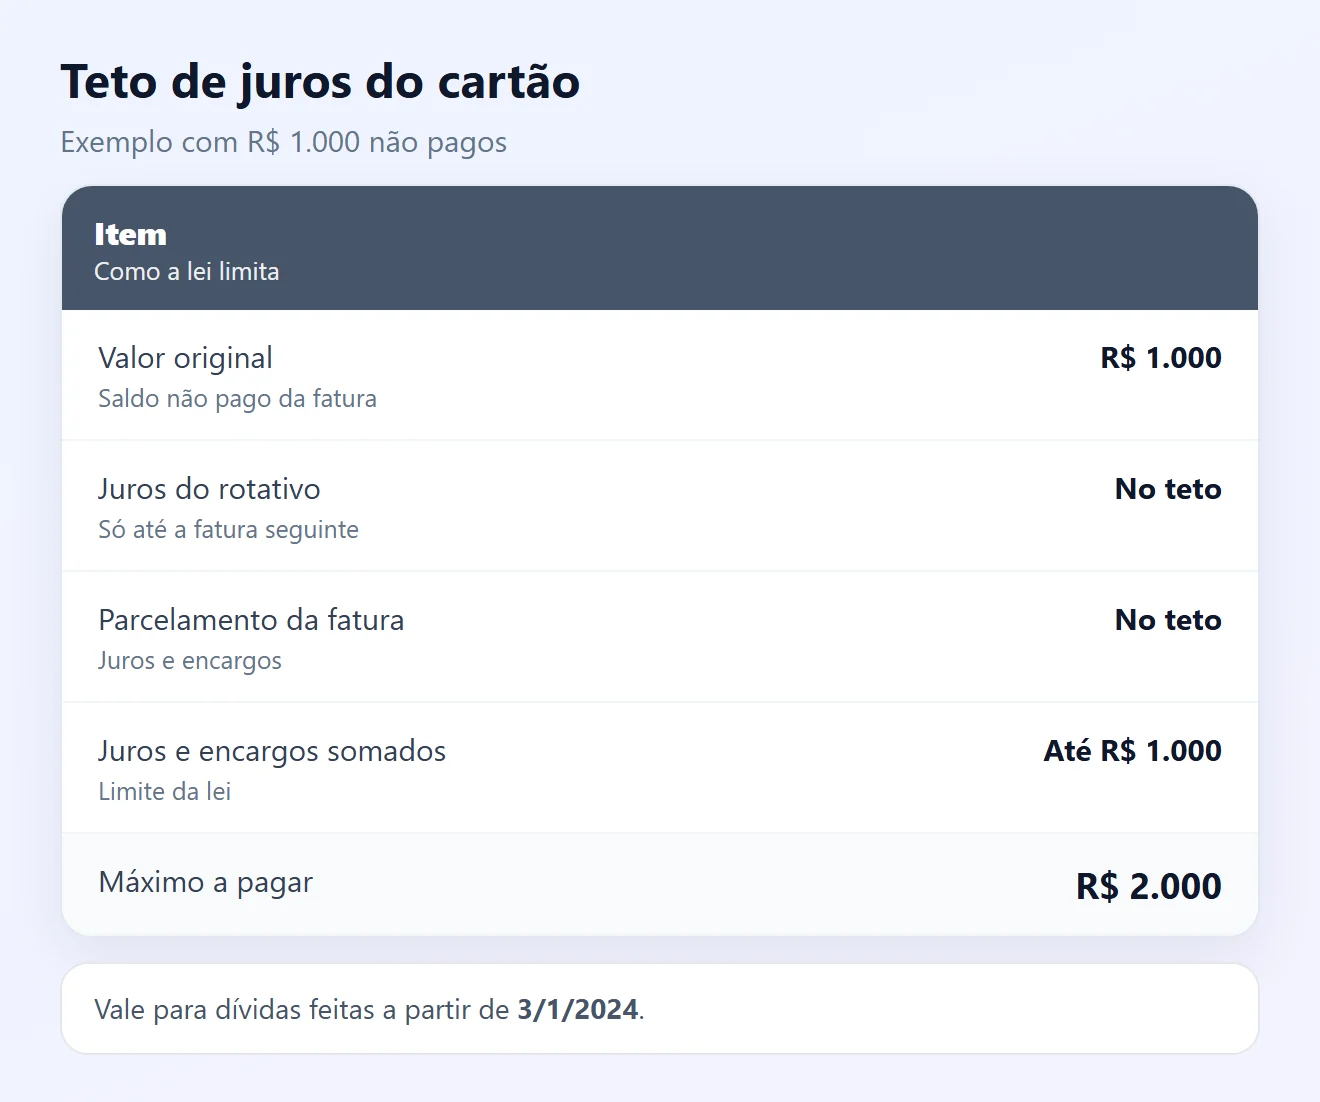
- A Lei do Desenrola limitou os juros e encargos do rotativo e do parcelamento da fatura a 100% do valor original da dívida.
- Exemplo: R$ 1.000 não pagos podem virar, no máximo, R$ 2.000.
- O teto vale para dívidas feitas a partir de 3 de janeiro de 2024, mesmo quando o rotativo é transformado em parcelamento.
- Cobrança acima disso? Reclame no banco, no consumidor.gov.br ou no Procon, com as faturas em mãos.
5Troque por um crédito mais barato
- Um empréstimo pessoal ou consignado com CET menor pode quitar o cartão e baixar o custo total.
- Compare o total a pagar nas duas opções antes de trocar.
- Depois de quitar, não volte a usar o limite: senão você fica com o empréstimo e a fatura.
Veja como comparar empréstimo pessoal e o que avaliar no consignado.
6Use a portabilidade da dívida
- Desde julho de 2024, você pode levar o saldo do rotativo e do parcelamento da fatura para outra instituição com condições melhores.
- A portabilidade é gratuita. Peça a proposta à instituição que vai receber a dívida.
- Se o seu banco fizer uma contraproposta, ela precisa ter o mesmo prazo da oferta concorrente, para você comparar o custo.
7Negocie se já atrasou
- Procure o emissor do cartão pelo app, site ou telefone que estão no verso do cartão, não por links recebidos.
- Antes de aceitar, peça por escrito o valor de cada parcela, o número de parcelas, o CET e o total.
- Só aceite parcela que caiba no seu orçamento: acordo quebrado volta a gerar encargos e negativação.
- Sem resposta? Registre reclamação no consumidor.gov.br.
8Ajuste o limite ao que você consegue pagar
- Na maioria dos apps é possível reduzir o limite do cartão. Deixe um valor que você consiga pagar inteiro todo mês.
- Evite parcelar compras novas enquanto houver dívida: as parcelas ocupam o limite e a renda dos próximos meses.
9Devendo em vários lugares? Use a lei do superendividamento
- Se você, de boa-fé, não consegue pagar todas as dívidas sem comprometer o básico, a lei considera superendividamento.
- Você pode pedir a repactuação das dívidas ao juiz, com uma audiência com todos os credores e um plano de pagamento de até 5 anos, preservando o mínimo existencial.
- A fase de conciliação também pode ser feita em órgãos de defesa do consumidor, como o Procon.
10Evite voltar para a dívida
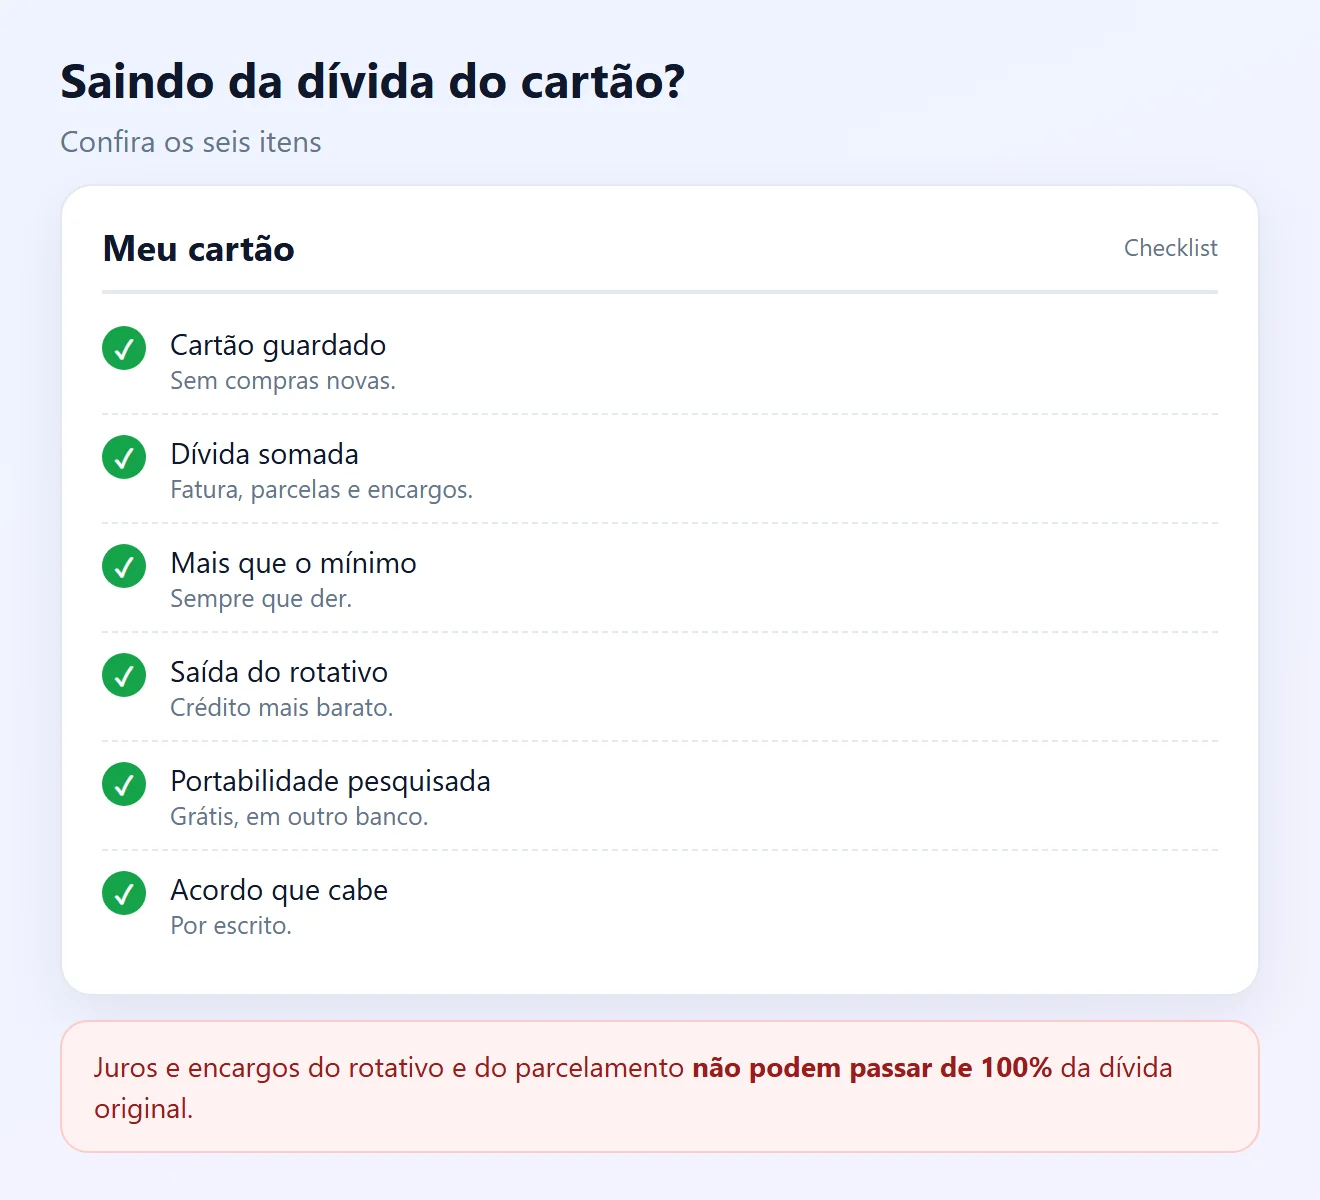
- Volte a usar o cartão só quando puder pagar a fatura inteira todo mês.
- Monte um orçamento e uma reserva de emergência, mesmo que pequena, para não recorrer ao rotativo.
- Confira no Registrato, do Banco Central, se não há dívidas ou cartões que você não reconhece.
Problema e solução
| Problema | Causa provável | Solução |
|---|---|---|
| Fatura cresce todo mês | Pagamento só do mínimo | Sair do rotativo e parar de usar (passos 1 e 3) |
| Dívida mais que dobrou | Encargos acima do teto ou dívida anterior a 2024 | Conferir o teto e reclamar (passo 4) |
| Juros altos no parcelamento | Oferta sem comparação | Portabilidade ou crédito mais barato (passos 5 e 6) |
| Acordo não coube | Parcela acima do orçamento | Renegociar com parcela menor (passo 7) |
| Dívidas em vários bancos | Superendividamento | Repactuação no Procon ou na Justiça (passo 9) |
| Cartão que não reconheço | Uso indevido do CPF | Conferir no Registrato e contestar (passo 10) |
Perguntas frequentes
Existe limite para os juros do cartão de crédito?
Sim. Juros e encargos do rotativo e do parcelamento da fatura não podem passar de 100% do valor original da dívida, para dívidas feitas a partir de 3 de janeiro de 2024.
Quanto tempo a dívida pode ficar no rotativo?
Só até o vencimento da fatura seguinte. Depois, o saldo pode ser parcelado em condições mais vantajosas que as do rotativo.
Vale a pena pagar só o mínimo?
Não, se der para pagar mais. O restante entra no rotativo, uma das linhas de crédito mais caras. A fatura mostra quanto você pagará de encargos no mês seguinte se pagar só o mínimo.
O que é a portabilidade da dívida do cartão?
É levar o saldo do rotativo e do parcelamento da fatura para outra instituição com condições melhores. É gratuita e vale desde julho de 2024.
Como comparar as opções de parcelamento da fatura?
A fatura lista as opções do menor para o maior valor total a pagar, com taxas mensais e anuais e o CET. Compare pelo total.
Empréstimo para pagar o cartão compensa?
Pode compensar se o CET do empréstimo for menor e você parar de usar o limite. Compare o total a pagar nas duas opções.
Atrasei a fatura. O que faço primeiro?
Pare de usar o cartão, procure o emissor pelos canais oficiais e peça uma proposta por escrito, com parcelas, CET e total. Aceite só o que couber no orçamento.
O que é superendividamento?
É quando a pessoa, de boa-fé, não consegue pagar todas as dívidas de consumo sem comprometer o mínimo para viver. A lei permite pedir a repactuação com um plano de até 5 anos.
Devo cancelar o cartão?
Cancelar não apaga a dívida. O mais importante é parar de usar e reduzir o limite. Decida depois de quitar.
Como evitar voltar para o rotativo?
Pague a fatura inteira, mantenha um limite que caiba no orçamento e monte uma reserva de emergência.
Conteúdos relacionados
Mais soluções práticas em Cartão de crédito.
Fatura do cartão alta: como reduzir e recuperar o controle financeiro
Descubra como reduzir uma fatura de cartão de crédito alta, identificar gastos excessivos, cancelar cobranças desnecessárias e evitar novas dívidas.
 15 min
Como usar o limite do cartão de crédito sem se endividar
Aprenda como usar o limite do cartão de crédito de forma consciente, controlar gastos, evitar dívidas e manter o orçamento equilibrado.
Fontes consultadas
- Lei 14.690/2023 (Desenrola), art. 28: teto dos juros do cartão
- gov.br: novo teto de juros do cartão, portabilidade e fatura mais transparente
- Resolução CMN 4.549/2017: limite do rotativo até a fatura seguinte
- Código de Defesa do Consumidor, arts. 54-A, 104-A e 104-C (superendividamento)
- Banco Central: taxas de juros do cartão por instituição
- consumidor.gov.br: reclamações contra empresas
As imagens desta página são ilustrações criadas pela Fixfy. Os valores são exemplos.