

 Fondo de emergencia
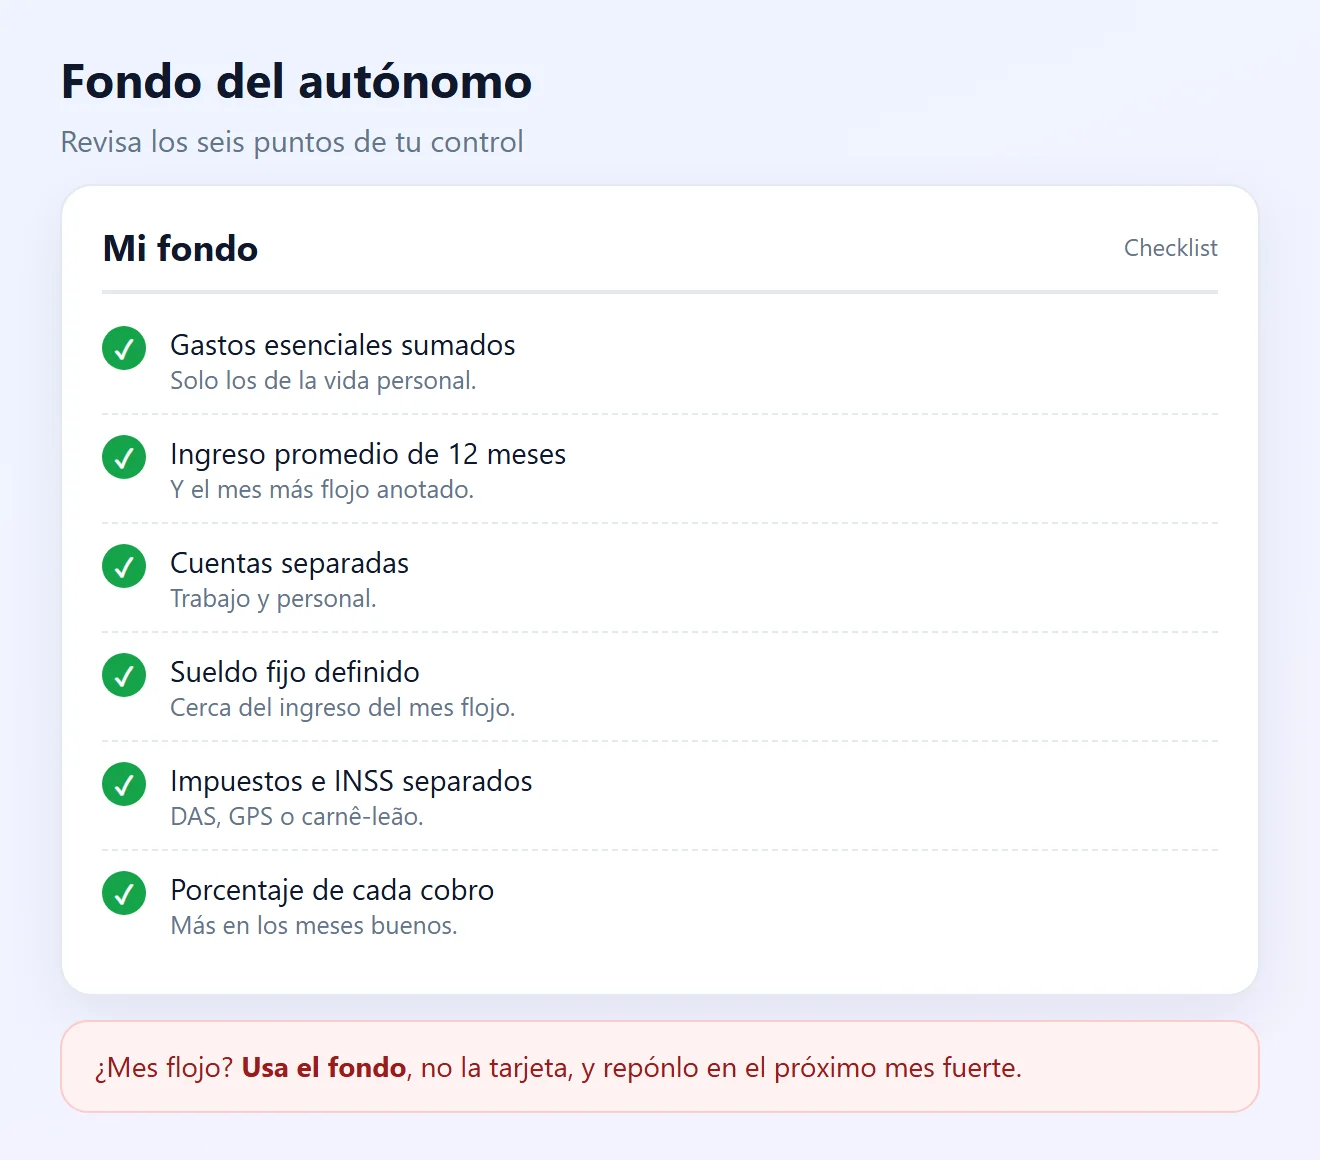
 10 pasos
Respuesta rápida: fondo de emergencia para autónomos
- Suma tus gastos esenciales y mira tu ingreso promedio de los últimos 12 meses y el mes más flojo.
- Apunta a un fondo de 6 a 12 meses de gastos: los ingresos variables piden el extremo más alto.
- Separa las cuentas del trabajo y la personal y págate un “sueldo” fijo cada mes.
- De cada cobro, separa primero impuestos e INSS y luego un porcentaje fijo para el fondo; en los meses buenos, guarda más.
- En los meses flojos, completa el sueldo con el fondo y repónlo en los meses fuertes.
¿Cuál es tu caso?
Fondo de emergencia para autónomos: 10 pasos
1Suma los gastos esenciales de tu vida personal
- Vivienda, comida, cuentas de la casa, transporte, salud, escuela y cuotas mínimas: lo que no puedes dejar de pagar.
- Deja fuera los costos del trabajo (materiales, herramientas, alquiler de oficina). Van a la caja del negocio, en el paso 8.
- Usa los extractos de los últimos meses para no adivinar.
2Calcula tu ingreso promedio y el mes más flojo
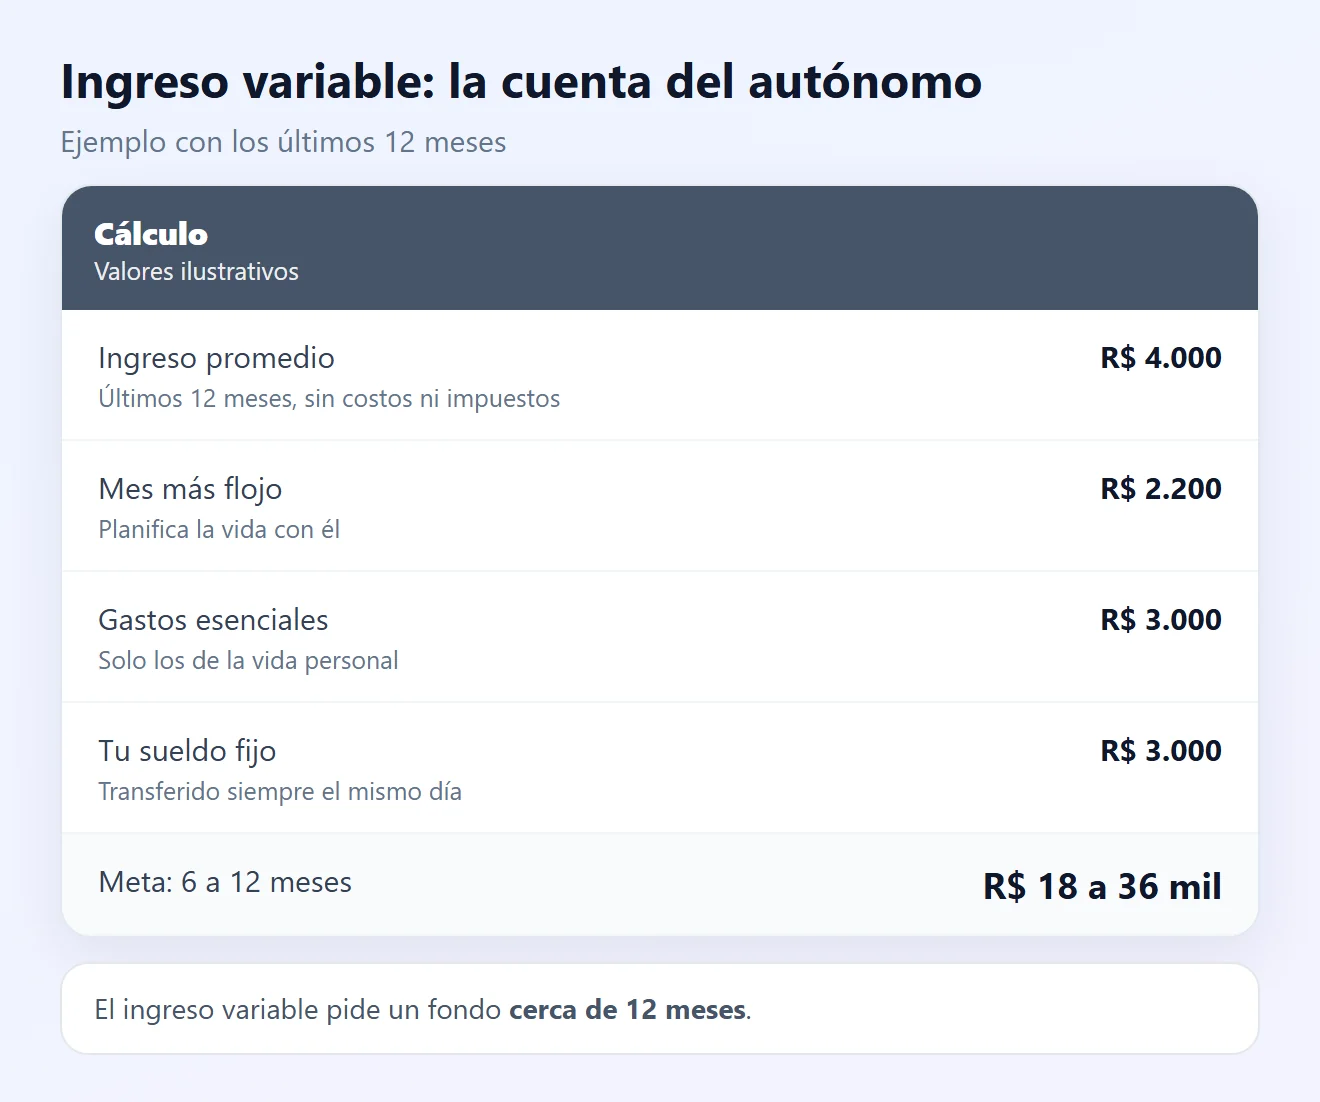
- Suma lo que realmente entró en los últimos 12 meses, ya descontados costos del trabajo e impuestos, y divide por 12.
- Anota el mes más flojo y la época en que suele pasar (vacaciones, fin de año, temporada baja).
- Planifica tu vida con el ingreso más bajo, no con el del mejor mes.
3Define la meta: 6 a 12 meses de gastos
- El Portal del Inversor de la CVM, el regulador del mercado de valores de Brasil, estima el fondo entre 6 y 12 meses de gastos y dice que depende de si el ingreso es fijo o variable y de la estabilidad del trabajo.
- El autónomo no tiene FGTS ni seguro de desempleo: cuanto más oscila el ingreso y menos clientes tienes, más cerca de 12 meses.
- Con R$ 3.000 de gastos esenciales, la meta queda entre R$ 18.000 y R$ 36.000. Empieza por la primera etapa: 1 mes.
Mira cómo crear un fondo de emergencia paso a paso.
4Separa las cuentas y págate un sueldo fijo
- Ten una cuenta solo para el trabajo, donde entren todos los pagos de clientes, y otra para la vida personal.
- Define un “sueldo” fijo, idealmente cerca del ingreso del mes flojo, y transfiérelo siempre el mismo día.
- Lo que queda en la cuenta del trabajo no es dinero libre: son impuestos por pagar, costos del negocio y fondo.
5Guarda un porcentaje de cada cobro
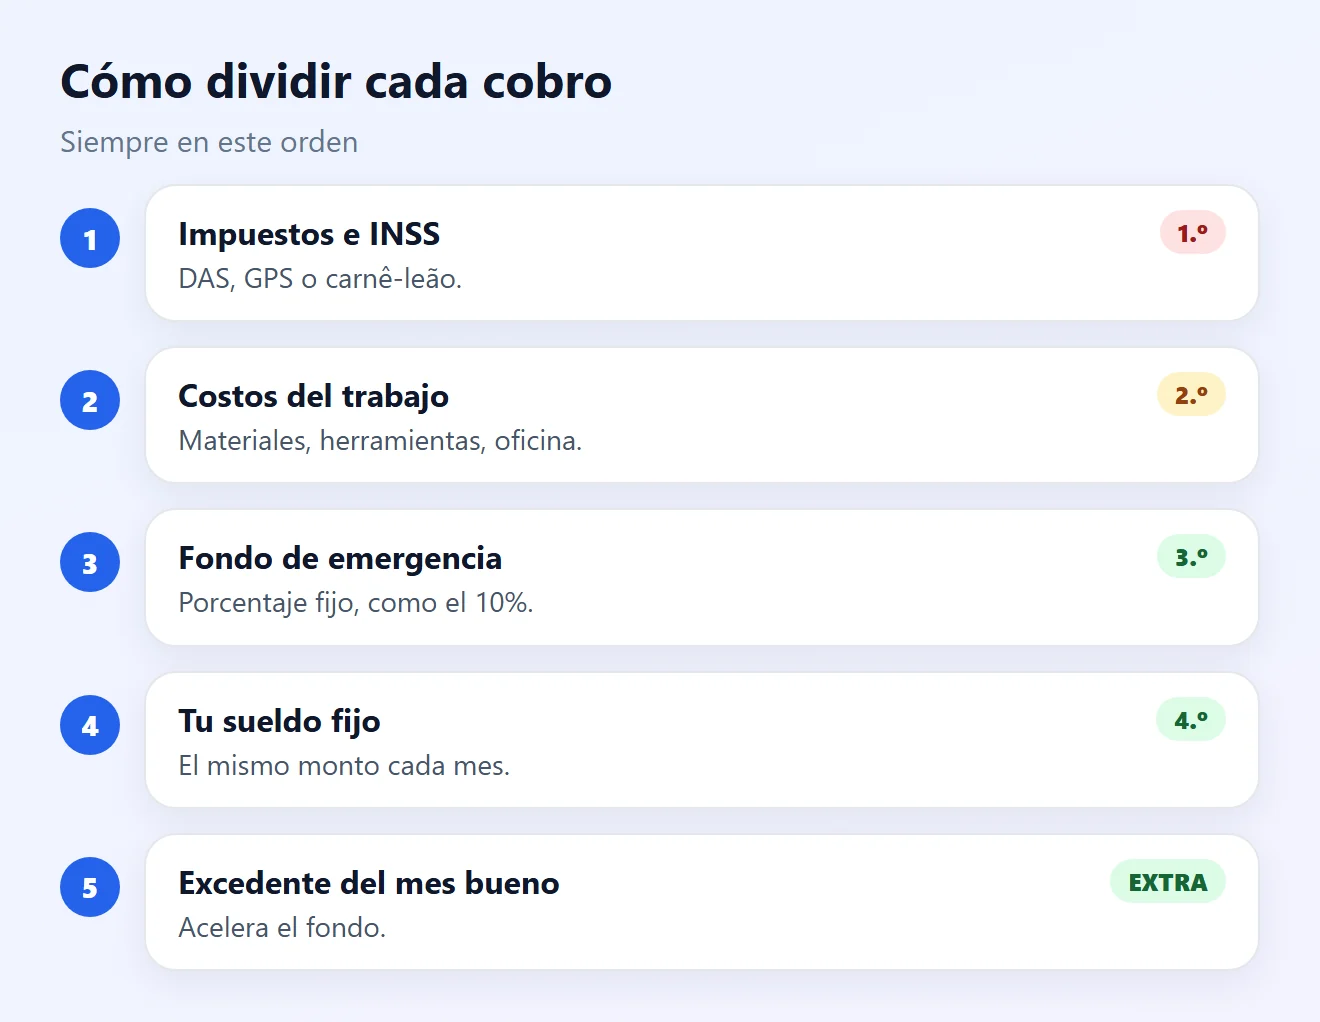
- Cada vez que un cliente pague, separa en el momento un porcentaje fijo para el fondo, por ejemplo el 10%. Con ingresos irregulares, un porcentaje funciona mejor que un monto fijo.
- Sigue siempre el mismo orden: impuestos e INSS → costos del trabajo → fondo → tu sueldo.
- ¿Mes por encima del promedio? El excedente va al fondo, no al nivel de vida.
6Separa impuestos e INSS antes que nada
- MEI: el DAS de 2026 es de R$ 81,05 de INSS (5% del salario mínimo), más R$ 5 de ISS y/o R$ 1 de ICMS según la actividad. Vence cada día 20.
- Autónomo contribuyente individual: paga la guía del INSS (GPS) hasta el día 15 del mes siguiente. La alícuota es del 20%; en el plan simplificado (para quien no presta servicios a empresas), el 11% sobre el salario mínimo, que no da derecho a la jubilación por tiempo de contribución (para contarlo, hay que complementar un 9%).
- ¿Cobras a personas físicas? Puede que debas pagar el carnê-leão (impuesto a la renta mensual) cada mes, con deducción de los gastos del libro de caja.
- Un impuesto atrasado se vuelve deuda con intereses: no es fondo de emergencia.
7Guárdalo con bajo riesgo y liquidez diaria
- El fondo tiene que estar disponible el día en que llegue el mes flojo: bajo riesgo y liquidez diaria, sin carencia.
- Opciones: Tesouro Selic, Tesouro Reserva, CDB con liquidez diaria de un banco autorizado (garantía del FGC hasta R$ 250.000 por CPF por institución) o poupança.
- Deja el fondo en una cuenta separada de la del trabajo y de la del día a día.
8El fondo personal no es la caja del negocio
- El fondo personal paga tu vida cuando el ingreso cae. La caja del negocio paga materiales, equipos y cuentas del trabajo.
- Si tienes costos fijos en el trabajo, arma también una caja con algunos meses de esos costos.
- ¿Se rompió un equipo? Usa la caja del negocio, no el fondo de la familia.
9Mantén el INSS al día para tener protección
- Con la contribución al día y la carencia cumplida, el INSS da acceso al auxilio por incapacidad, salario de maternidad, jubilación y pensión para la familia.
- Sin contribuir, una enfermedad larga depende solo del fondo. Las dos cosas juntas protegen mejor.
- Revisa en Meu INSS si tus contribuciones aparecen en el extracto (CNIS).
10Úsalo en los meses flojos y repónlo en los fuertes
- ¿Mes por debajo de tu sueldo fijo? Completa la diferencia con el fondo, sin tarjeta ni descubierto.
- En el siguiente mes por encima del promedio, repón lo que sacaste antes de cualquier gasto extra.
- Si el fondo baja varios meses seguidos, ya no es oscilación: revisa precios, clientes y gastos.
- Revisa la meta cada 6 meses o cuando cambien tus ingresos o tu familia.
Situación y qué hacer
| Situación | Causa probable | Qué hacer |
|---|---|---|
| No sé cuánto gano por mes | Ingreso variable sin registro | Calcular el promedio de 12 meses (paso 2) |
| Gasto todo en el mes bueno | Cuentas mezcladas | Separar cuentas y pagarte un sueldo (paso 4) |
| Nunca sobra para ahorrar | El fondo es lo último | Porcentaje de cada cobro (paso 5) |
| DAS o INSS atrasado | Impuesto no separado | Separar impuestos primero (paso 6) |
| Usé el fondo en un equipo | Sin caja del negocio | Reponer y crear la caja del negocio (paso 8) |
| Mes flojo con la tarjeta | Sin fondo | Usar el fondo y reponer en el mes fuerte (paso 10) |
Preguntas frecuentes
¿Cuántos meses de fondo debe tener un autónomo?
El Portal del Inversor de la CVM estima de 6 a 12 meses de gastos, y quien tiene ingresos variables debe apuntar al extremo más alto. Empieza con 1 mes como primera etapa.
¿Cómo calcular el fondo con ingresos variables?
Suma los gastos esenciales personales y multiplícalos por los meses de la meta. Para saber cuánto puedes ahorrar, usa el ingreso promedio de los últimos 12 meses y planifica con el mes más flojo.
¿Cuánto separar de cada cobro?
Un porcentaje fijo, como el 10%, después de separar impuestos, INSS y costos del trabajo. En los meses por encima del promedio, guarda el excedente.
¿Cómo pagarme un sueldo siendo autónomo?
Concentra los cobros en una cuenta del trabajo y transfiere un monto fijo a la cuenta personal siempre el mismo día, idealmente cerca del ingreso del mes más flojo.
¿Cuánto paga el MEI por mes en 2026?
R$ 81,05 de INSS (5% del salario mínimo de R$ 1.621), más R$ 5 de ISS y/o R$ 1 de ICMS según la actividad. El DAS vence cada día 20.
¿El autónomo debe pagar INSS?
Quien trabaja por cuenta propia es contribuyente obligatorio. La guía vence el día 15 del mes siguiente. La alícuota es del 20%, o el 11% sobre el salario mínimo en el plan simplificado, que no cuenta para la jubilación por tiempo de contribución.
¿Qué es el carnê-leão?
Es el impuesto a la renta mensual de quien cobra a personas físicas o del exterior. Los gastos del trabajo anotados en el libro de caja se pueden deducir.
¿Dónde guardar el fondo del autónomo?
En una inversión de bajo riesgo y liquidez diaria, como Tesouro Selic, Tesouro Reserva, CDB con rescate diario o poupança, separada de las cuentas del trabajo y del día a día.
¿Puedo usar el fondo para el negocio?
Lo ideal es tener una caja del negocio separada. El fondo personal sirve para pagar tu vida cuando el ingreso cae.
Usé el fondo en un mes flojo. ¿Y ahora?
Repónlo en el siguiente mes por encima del promedio, antes de gastos extra. Si baja varios meses seguidos, revisa precios, clientes y gastos.
Contenido relacionado
Más soluciones prácticas en Fondo de emergencia.
Cómo ahorrar para viajar sin afectar el presupuesto
Aprende a planificar económicamente tu próximo viaje, calcular los costes reales, crear una meta de ahorro y evitar deudas durante el viaje.
 15 min
Cómo crear un fondo de emergencia desde cero
Aprende a crear un fondo de emergencia aunque tengas ingresos bajos, proteger tus finanzas frente a imprevistos y reducir la necesidad de pedir préstamos en situaciones inesperadas.
15 min
Cómo crear metas financieras realistas y alcanzar tus objetivos
Aprende a definir metas financieras alcanzables, organizar los plazos, controlar los resultados y aumentar tus posibilidades de lograr objetivos como viajar, crear un fondo de emergencia, comprar bienes o pagar deudas.
30 min
Fuentes consultadas
- Portal del Inversor (CVM): Emergencias y jubilación (en portugués)
- Receita Federal (Simples Nacional): valores del MEI en 2026 (en portugués)
- INSS: calendario de contribución de MEI y autónomos (en portugués)
- INSS: Plan simplificado (en portugués)
- INSS: Lo que necesitas saber sobre la jubilación del MEI (en portugués)
- Receita Federal: Carnê-leão (en portugués)
- Tesouro Direto: Tesouro Reserva (en portugués)
- FGC: Sobre la garantía (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los valores y el 10% son ejemplos. Los montos del DAS, del INSS y de los impuestos cambian cada año: consulta en el PGMEI, en Meu INSS y en la Receita Federal.