

 Fondo de emergencia
 10 pasos
Respuesta rápida: cómo planificar la jubilación
- Entra en Meu INSS, revisa tu extracto de contribuciones (CNIS) y usa “Simular Aposentadoria” (simular jubilación) para ver cuándo y con cuánto puedes jubilarte.
- Define el ingreso mensual que quieres y réstale el valor estimado del INSS: la diferencia es lo que necesitas construir.
- Mantén la contribución al INSS al día, también si eres autónomo o MEI.
- Con el fondo de emergencia listo y sin deudas caras, invierte cada mes a largo plazo: Tesouro RendA+, previsión privada (PGBL o VGBL) u otras inversiones.
- Revisa el plan cada año y desconfía de cualquier contacto “del INSS” que pida datos o dinero.
¿Cuál es tu caso?
Cómo planificar la jubilación: 10 pasos
1Revisa el CNIS y simula en Meu INSS
- Entra en gov.br/meuinss (o en la app Meu INSS) con tu CPF y contraseña de gov.br.
- Descarga el Extracto de Contribuciones (CNIS) y revisa que estén todos tus empleos y contribuciones. ¿Falta un período? Reúne la libreta de trabajo y los recibos de sueldo y pide la corrección.
- Usa “Simular Aposentadoria”: el servicio es gratuito y muestra en qué reglas encajas y cuánto falta.
- Según el INSS, la simulación es una referencia y no garantiza el beneficio. Dudas: teléfono 135, de lunes a sábado, de 7 a 22 h (hora de Brasilia).
2Entiende las reglas del INSS en 2026
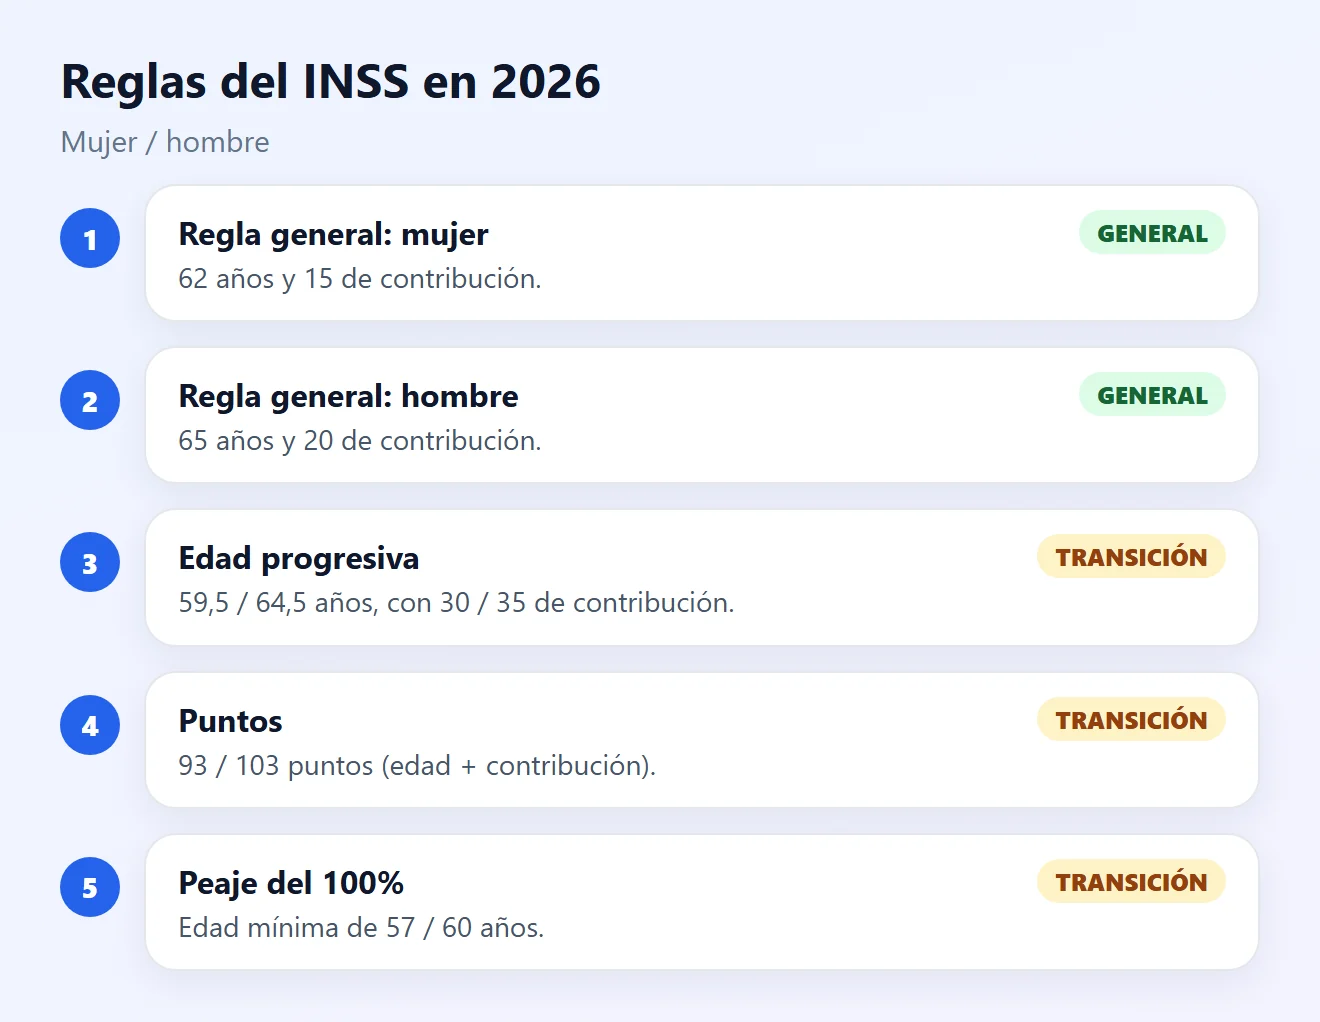
- Regla general (Reforma de la Previsión de 2019): mujer con 62 años y 15 años de contribución; hombre con 65 años y 20 años. El hombre que empezó a contribuir antes de noviembre de 2019 necesita al menos 15 años.
- Quien ya contribuía antes de la reforma puede encajar en una regla de transición. En 2026:
- edad mínima progresiva: 59 años y 6 meses (mujer) y 64 años y 6 meses (hombre), con 30 y 35 años de contribución;
- puntos (edad + contribución): 93 (mujer) y 103 (hombre);
- peaje del 100%: edad mínima de 57 años (mujer) y 60 años (hombre).
- Las edades y los puntos de las reglas de transición suben cada año. El simulador de Meu INSS muestra qué regla te conviene.
- El valor depende del promedio de las contribuciones y del tiempo contribuido, y va del piso de R$ 1.621 al tope de R$ 8.475,55 (valores de 2026).
3Calcula cuánto falta para el ingreso que quieres
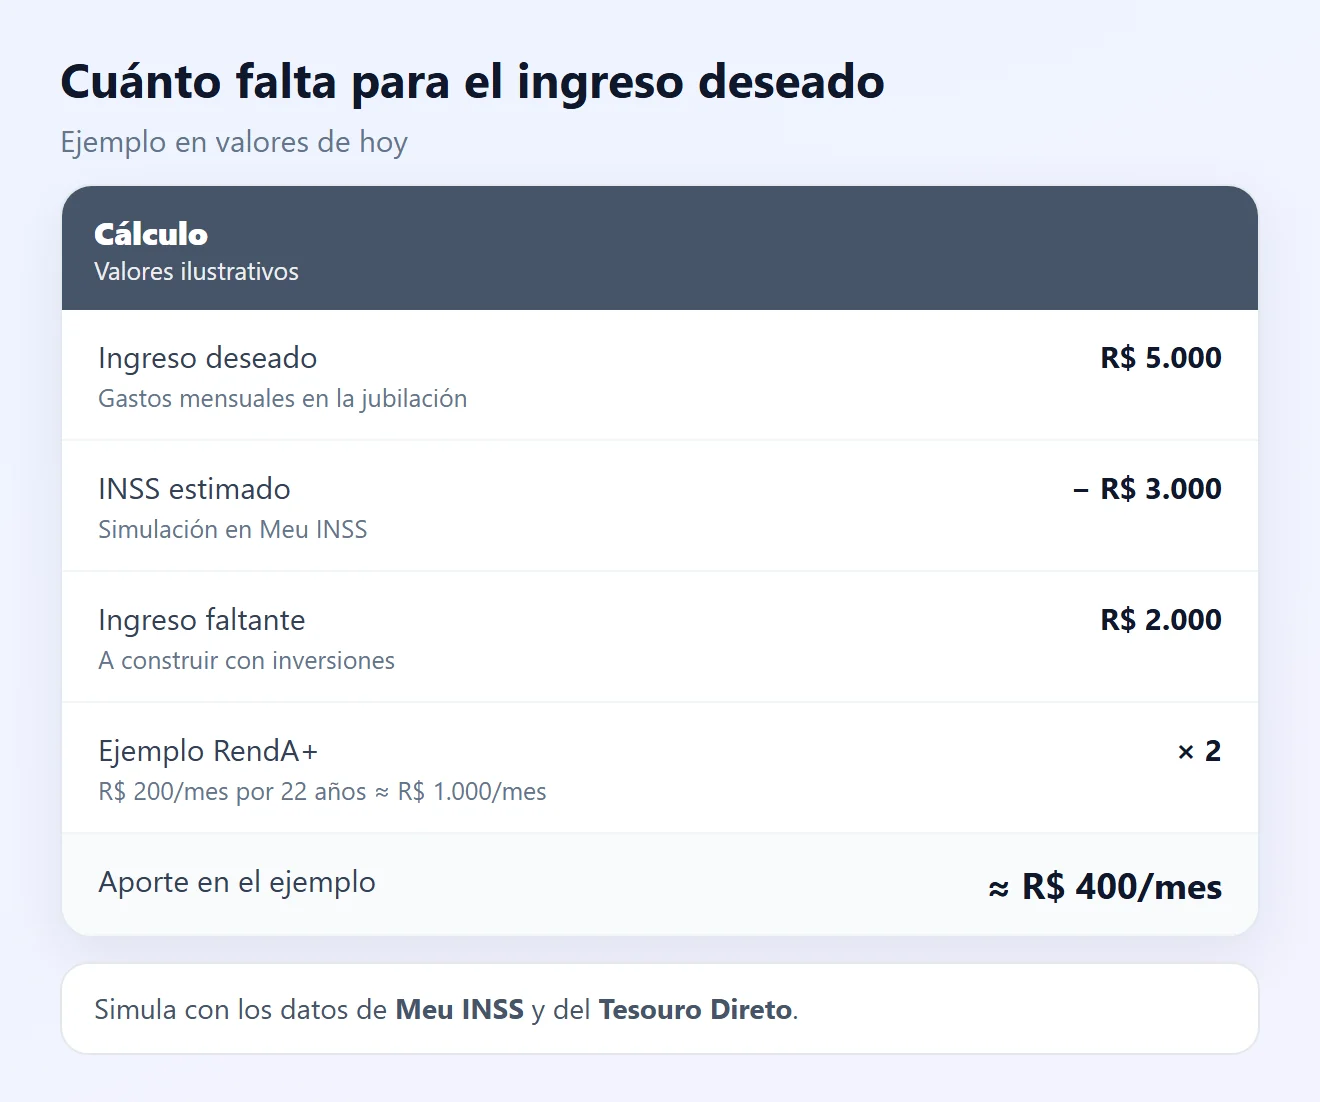
- Estima tus gastos mensuales en la jubilación, en valores de hoy. Suma salud y medicamentos, que suelen subir con la edad, y quita lo que terminará, como la hipoteca.
- Resta el valor estimado del INSS. Ejemplo: quieres R$ 5.000, el simulador indica R$ 3.000, faltan R$ 2.000 por mes.
- En el ejemplo del Tesouro Direto para el RendA+, cerca de R$ 200 por mes durante 22 años generan R$ 1.000 por mes durante 20 años (simulación con interés real del 5% anual). Para R$ 2.000, serían cerca de R$ 400 por mes.
- Usa los simuladores oficiales y la Calculadora del Ciudadano del Banco Central para probar plazos y montos.
4Mantén la contribución al INSS al día
- Con empleo formal, la contribución ya sale del sueldo: revisa en el CNIS que esté llegando.
- Autónomos, MEI o personas sin ingresos (amas o amos de casa, estudiantes) pueden contribuir por cuenta propia y no perder la protección del INSS: jubilación, auxilio por incapacidad y pensión para la familia.
- Los planes con alícuota reducida, como el del MEI, dan derecho a menos beneficios. Revisa las reglas en Meu INSS antes de elegir.
- Las contribuciones atrasadas no siempre cuentan: regularízate pronto.
¿Trabajas por cuenta propia? Mira fondo de emergencia para autónomos.
5Antes de invertir: fondo de emergencia y deudas
- El dinero de la jubilación es de largo plazo. Si lo usas en cada imprevisto, el plan no avanza: arma primero el fondo de emergencia.
- Los intereses de la tarjeta y del descubierto son mayores que el rendimiento de cualquier inversión: paga primero las deudas caras.
Mira cómo crear un fondo de emergencia y cómo salir de las deudas.
6Tesouro RendA+: título público hecho para la jubilación
- Inviertes durante la fase de acumulación y, a partir del año en el nombre del título (por ejemplo, RendA+ 2050), recibes 240 cuotas mensuales, durante 20 años, corregidas por la inflación (IPCA).
- Los aportes no son obligatorios: puedes invertir cuando quieras, desde el 1% de un título.
- Sin rescate anticipado, no hay tasa de custodia de la B3. Rescatar antes es posible, pero puede tener costos y el precio varía con el mercado.
- El impuesto a la renta se aplica solo a la parte de rendimiento de cada cuota, con alícuota regresiva.
7Previsión privada: PGBL, VGBL y plan de la empresa
- PGBL: permite deducir las contribuciones hasta el 12% del ingreso bruto anual a quien hace la declaración completa del impuesto a la renta y contribuye al INSS o a un régimen propio. En el rescate, el impuesto se aplica sobre el valor total.
- VGBL: no se deduce, pero en el rescate el impuesto se aplica solo sobre los rendimientos. Suele servir a quien usa la declaración simplificada.
- Tabla progresiva o regresiva: desde la Ley 14.803/2024, puedes elegir hasta el primer beneficio o rescate, y la elección no se puede deshacer. La regresiva suele convenir a quien se queda muchos años.
- Compara las tasas: la de administración y la de carga pueden comerse buena parte de la ganancia. Si el plan es caro, se permite la portabilidad a otro plan del mismo tipo.
- Si tu empresa ofrece un plan de previsión con contrapartida, en el que ella también deposita, evalúalo con prioridad.
8Invierte cada mes, de forma automática
- Cuanto antes, menor el monto mensual: los rendimientos se acumulan por más tiempo.
- Programa el aporte para el día de pago y auméntalo siempre que suba tu ingreso o termine una cuota.
- Para el largo plazo, prefiere inversiones protegidas de la inflación, como títulos ligados al IPCA, y diversifica.
- No uses el dinero de la jubilación en apuestas ni en promesas de ganancia rápida.
9Revisa el plan cada año
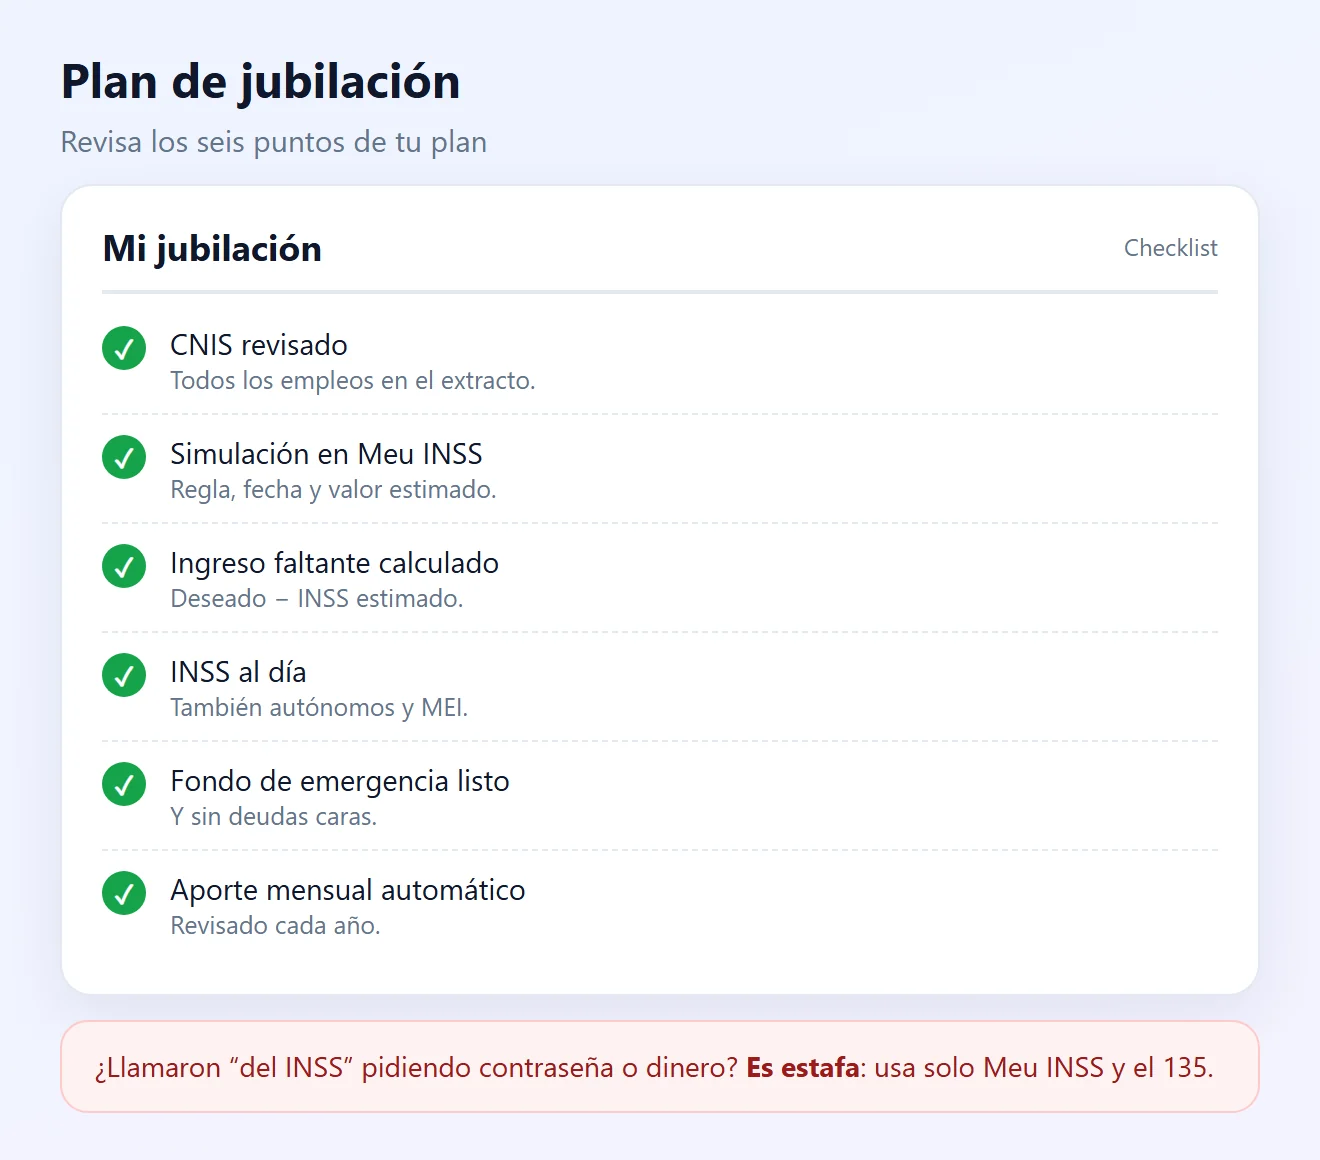
- Una vez al año, rehaz la simulación en Meu INSS, revisa el CNIS y mira cuánto acumulaste.
- Ajusta el aporte cuando algo cambie: empleo, hijos, casa propia, salud.
- Cerca de jubilarte, pasa parte del dinero a inversiones de menor oscilación y planifica el ingreso mes a mes.
10Protégete de estafas contra jubilados
- El INSS no llama, no envía enlaces ni pide contraseñas ni dinero para liberar o revisar un beneficio. Nadie del INSS irá a tu casa.
- Usa solo los canales oficiales: Meu INSS y el teléfono 135.
- En Meu INSS, en “Consultar Descontos de Entidades Associativas”, revisa si hay descuentos en el beneficio que no autorizaste, y reclámalos por el mismo Meu INSS o por el 135.
- Desconfía de la “revisión garantizada” o la “jubilación más rápida” que venden intermediarios. Pedir un beneficio en el INSS es gratuito.
Situación y qué hacer
| Situación | Causa probable | Qué hacer |
|---|---|---|
| No sé cuándo me jubilo | Nunca simulé | Simular en Meu INSS (paso 1) |
| Falta un empleo en el CNIS | Contribución no registrada | Reunir documentos y pedir corrección (paso 1) |
| El INSS no alcanzará | Ingreso mayor que el beneficio | Calcular la diferencia e invertir (pasos 3 y 8) |
| Soy autónomo y no contribuyo | Sin protección del INSS | Contribuir por cuenta propia (paso 4) |
| La previsión rinde poco | Tasas altas | Comparar tasas y evaluar portabilidad (paso 7) |
| Descuento extraño en el beneficio | Descuento no autorizado | Consultar y reclamar en Meu INSS (paso 10) |
Preguntas frecuentes
¿Cómo saber cuánto falta para jubilarme?
En Meu INSS, usa el servicio “Simular Aposentadoria”. Es gratuito y muestra las reglas en que encajas. La simulación es una referencia y no garantiza el beneficio.
¿Cuál es la edad mínima para jubilarse en 2026?
Por la regla general, 62 años para mujeres (con 15 años de contribución) y 65 para hombres (con 20 años, o 15 para quienes contribuían antes de noviembre de 2019). Las reglas de transición pueden permitir edades menores.
¿Cuál es el tope del INSS en 2026?
R$ 8.475,55 por mes. El piso es de R$ 1.621, igual al salario mínimo.
¿Cuánto debo invertir por mes para complementar el INSS?
Depende del ingreso que falta y del plazo. En el ejemplo del Tesouro Direto, cerca de R$ 200 por mes durante 22 años en el RendA+ generan R$ 1.000 por mes durante 20 años, con interés real del 5% anual.
¿Qué es el Tesouro RendA+?
Un título público para la jubilación: inviertes en la fase de acumulación y luego recibes 240 cuotas mensuales corregidas por la inflación, durante 20 años.
¿PGBL o VGBL: cuál elegir?
El PGBL suele servir a quien hace la declaración completa del impuesto a la renta y contribuye a la previsión oficial, porque permite deducir hasta el 12% del ingreso bruto. El VGBL sirve a quien usa la declaración simplificada.
¿Cuándo elijo entre la tabla progresiva y la regresiva?
Según la Ley 14.803/2024, la elección puede hacerse hasta el primer beneficio o rescate, y no se puede deshacer después.
¿Un autónomo puede jubilarse por el INSS?
Sí, contribuyendo por cuenta propia como contribuyente individual o MEI. Las reglas y los beneficios varían según la alícuota elegida.
¿El INSS llama para pedir datos?
No. El INSS no llama, no envía enlaces ni pide contraseñas. Los canales oficiales son Meu INSS y el teléfono 135.
¿Cada cuánto revisar el plan?
Al menos una vez al año y siempre que cambie algo importante, como empleo, ingresos o familia.
Contenido relacionado
Más soluciones prácticas en Fondo de emergencia.
Cómo ahorrar para viajar sin afectar el presupuesto
Aprende a planificar económicamente tu próximo viaje, calcular los costes reales, crear una meta de ahorro y evitar deudas durante el viaje.
 15 min
Cómo crear un fondo de emergencia desde cero
Aprende a crear un fondo de emergencia aunque tengas ingresos bajos, proteger tus finanzas frente a imprevistos y reducir la necesidad de pedir préstamos en situaciones inesperadas.
15 min
Cómo crear metas financieras realistas y alcanzar tus objetivos
Aprende a definir metas financieras alcanzables, organizar los plazos, controlar los resultados y aumentar tus posibilidades de lograr objetivos como viajar, crear un fondo de emergencia, comprar bienes o pagar deudas.
30 min
Fuentes consultadas
- INSS: Las reglas de jubilación cambian en 2026 (en portugués)
- INSS: Jubilación programada (en portugués)
- INSS: Jubilación por edad urbana (en portugués)
- INSS: tope de R$ 8.475,55 en 2026 (en portugués)
- Tesouro Direto: Planifica tu jubilación con el RendA+ (en portugués)
- SUSEP: PGBL y VGBL (en portugués)
- Planalto: Ley 14.803/2024 sobre la elección del régimen tributario (en portugués)
- Secom: los descuentos no autorizados pueden reclamarse en Meu INSS o al 135 (en portugués)
- Secom: estafadores abordan a jubilados prometiendo devolución de descuentos (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy. Los valores son ejemplos. Las reglas del INSS, impuestos y tasas cambian con el tiempo: consulta en Meu INSS y con la institución antes de decidir.