

 Reserva financeira
 10 passos
Resposta rápida: como planejar a aposentadoria
- Entre no Meu INSS, confira seu extrato de contribuições (CNIS) e use “Simular Aposentadoria” para ver quando e com quanto pode se aposentar.
- Defina a renda mensal que você quer e subtraia o valor estimado do INSS: a diferença é o que você precisa construir.
- Mantenha a contribuição ao INSS em dia, inclusive se for autônomo ou MEI.
- Com reserva de emergência pronta e sem dívidas caras, invista todo mês no longo prazo: Tesouro RendA+, previdência privada (PGBL ou VGBL) ou outros investimentos.
- Revise o plano todo ano e desconfie de qualquer contato “do INSS” pedindo dados ou dinheiro.
Qual é o seu caso?
Como planejar a aposentadoria: 10 passos
1Confira o CNIS e simule no Meu INSS
- Entre em gov.br/meuinss (ou no aplicativo Meu INSS) com CPF e senha do gov.br.
- Baixe o Extrato de Contribuições (CNIS) e confira se todos os empregos e contribuições estão lá. Período faltando? Junte carteira de trabalho e holerites e peça a correção.
- Use “Simular Aposentadoria”: o serviço é gratuito e mostra as regras em que você se encaixa e quanto tempo falta.
- Segundo o INSS, a simulação é uma referência e não garante o direito ao benefício. Dúvidas: telefone 135, de segunda a sábado, das 7h às 22h.
2Entenda as regras do INSS em 2026
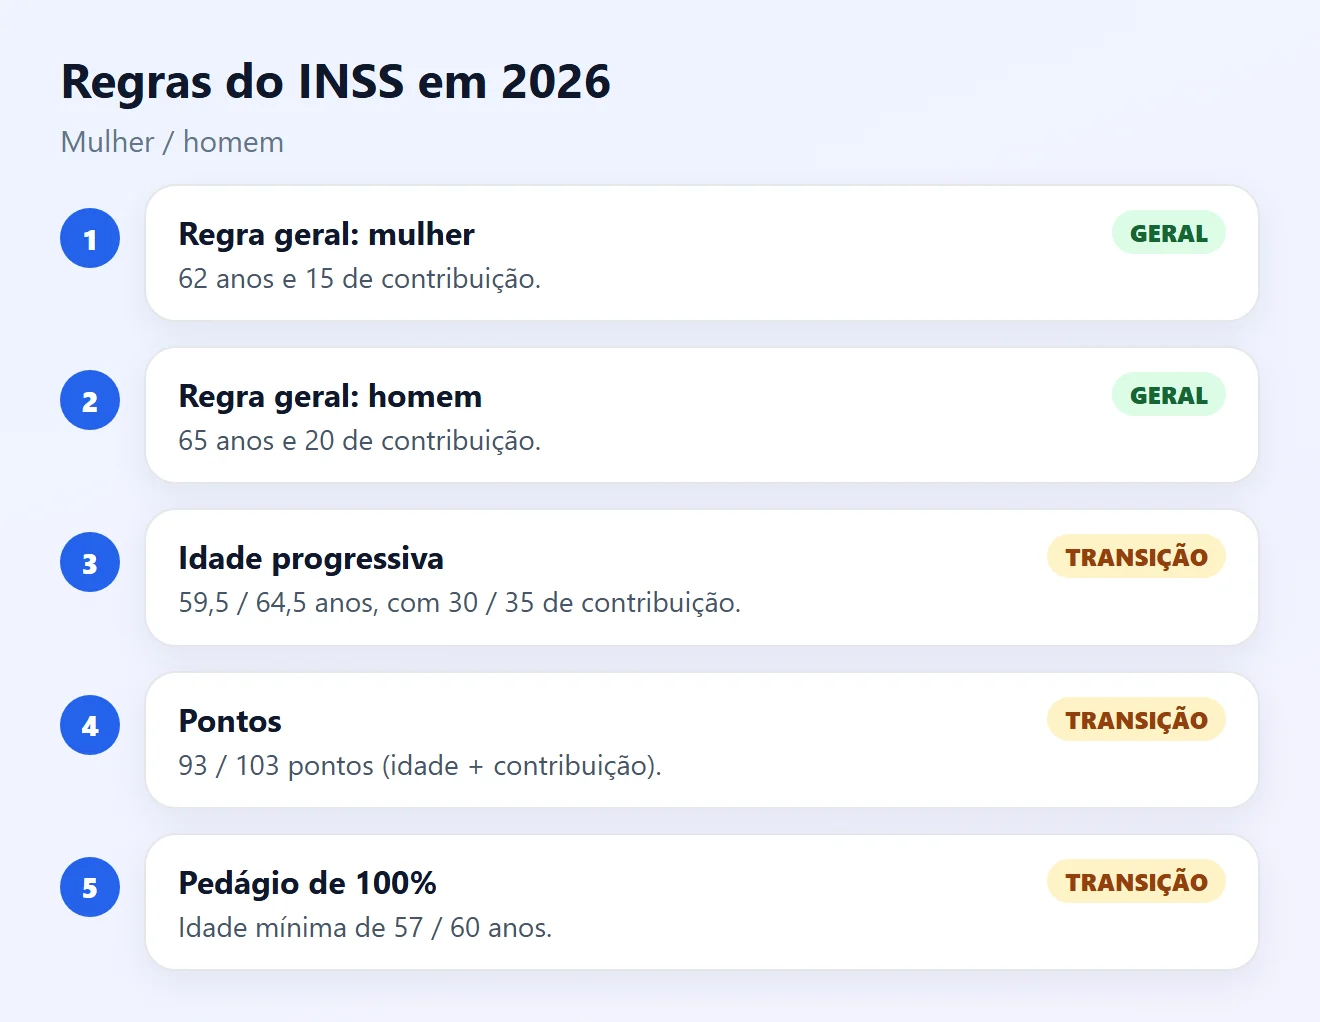
- Regra geral (Reforma da Previdência de 2019): mulher com 62 anos e 15 anos de contribuição; homem com 65 anos e 20 anos. Homem que começou a contribuir antes de novembro de 2019 precisa de no mínimo 15 anos.
- Quem já contribuía antes da reforma pode se encaixar numa regra de transição. Em 2026:
- idade mínima progressiva: 59 anos e 6 meses (mulher) e 64 anos e 6 meses (homem), com 30 e 35 anos de contribuição;
- pontos (idade + contribuição): 93 (mulher) e 103 (homem);
- pedágio de 100%: idade mínima de 57 anos (mulher) e 60 anos (homem).
- As idades e os pontos das regras de transição sobem a cada ano. O simulador do Meu INSS mostra qual regra é melhor para você.
- O valor depende da média das contribuições e do tempo contribuído, e fica entre o piso de R$ 1.621 e o teto de R$ 8.475,55 (valores de 2026).
3Calcule quanto falta para a renda que você quer
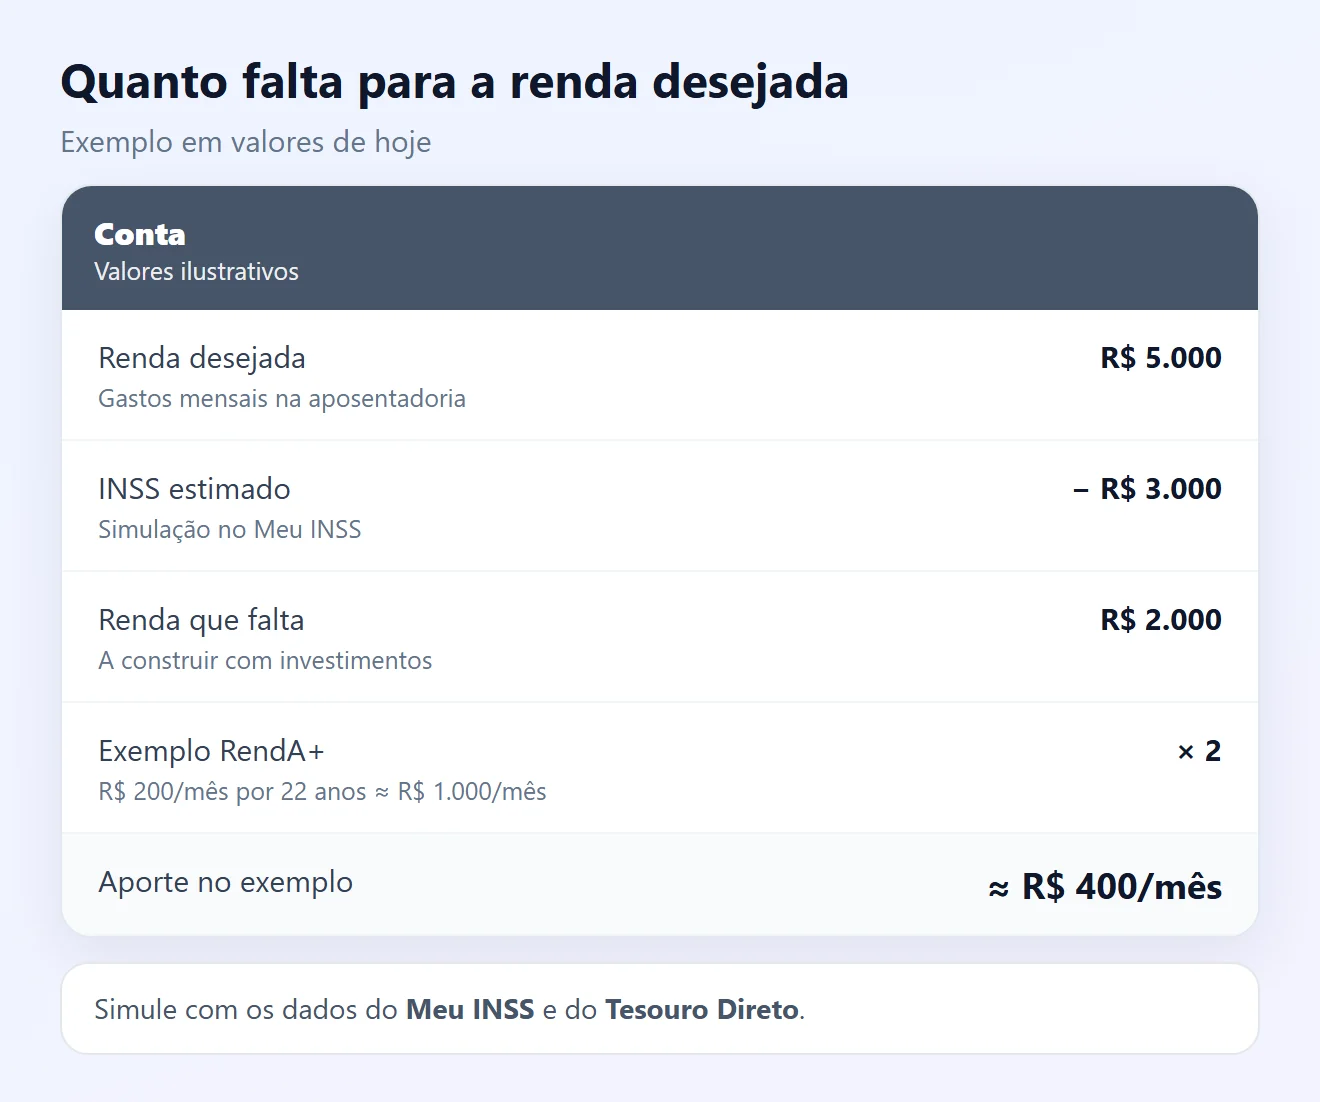
- Estime seus gastos mensais na aposentadoria, em valores de hoje. Some saúde e remédios, que costumam subir com a idade, e tire o que vai acabar, como financiamento da casa.
- Subtraia o valor estimado do INSS. Exemplo: quer R$ 5.000, o simulador indica R$ 3.000, faltam R$ 2.000 por mês.
- No exemplo do Tesouro Direto para o RendA+, cerca de R$ 200 por mês durante 22 anos geram R$ 1.000 por mês durante 20 anos (simulação com juro real de 5% ao ano). Para R$ 2.000, seriam cerca de R$ 400 por mês.
- Use os simuladores oficiais e a Calculadora do Cidadão para testar prazos e valores.
4Mantenha a contribuição ao INSS em dia
- Com carteira assinada, a contribuição já sai do salário: confira no CNIS se ela está chegando.
- Autônomo, MEI ou sem renda (dona ou dono de casa, estudante) pode contribuir por conta própria e não perder a proteção do INSS: aposentadoria, auxílio por incapacidade e pensão para a família.
- Planos com alíquota reduzida, como o do MEI, dão direito a menos benefícios. Confira as regras no Meu INSS antes de escolher.
- Contribuições em atraso nem sempre contam: regularize logo.
Trabalha por conta própria? Veja reserva de emergência para autônomos.
5Antes de investir: reserva de emergência e dívidas
- Dinheiro da aposentadoria é de longo prazo. Se ele for usado em cada imprevisto, o plano não anda: monte primeiro a reserva de emergência.
- Juros do cartão e do cheque especial são maiores do que o rendimento de qualquer investimento: quite as dívidas caras antes.
Veja como montar a reserva de emergência e como sair das dívidas.
6Tesouro RendA+: título público feito para a aposentadoria
- Você investe durante a fase de acumulação e, a partir do ano no nome do título (por exemplo, RendA+ 2050), recebe 240 parcelas mensais, por 20 anos, corrigidas pela inflação (IPCA).
- Aportes não são obrigatórios: dá para investir quando quiser, a partir de 1% de um título.
- Sem resgate antecipado, não há taxa de custódia da B3. Resgatar antes é possível, mas pode ter custos e o preço varia com o mercado.
- O Imposto de Renda incide só sobre a parte de rendimento de cada parcela, com alíquota regressiva.
7Previdência privada: PGBL, VGBL e plano da empresa
- PGBL: permite deduzir as contribuições até 12% da renda bruta anual para quem faz a declaração completa do IR e contribui para o INSS ou regime próprio. No resgate, o imposto incide sobre o valor total.
- VGBL: não deduz no IR, mas o imposto no resgate incide só sobre os rendimentos. Costuma servir para quem usa a declaração simplificada.
- Tabela progressiva ou regressiva: desde a Lei 14.803/2024, você pode escolher até o primeiro benefício ou resgate, e a escolha não pode ser desfeita. A regressiva tende a compensar para quem fica muitos anos.
- Compare as taxas: taxa de administração e de carregamento podem consumir boa parte do ganho. Se o plano for caro, a portabilidade para outro plano da mesma espécie é permitida.
- Se sua empresa oferece plano de previdência com contrapartida, em que ela também deposita, avalie com prioridade.
8Invista todo mês, de forma automática
- Quanto mais cedo, menor o valor mensal: os rendimentos se acumulam por mais tempo.
- Agende o aporte para o dia do salário e aumente sempre que a renda subir ou uma parcela acabar.
- Para o longo prazo, prefira investimentos protegidos da inflação, como títulos atrelados ao IPCA, e diversifique.
- Não use a aposentadoria para apostas ou promessas de ganho rápido.
9Revise o plano todo ano
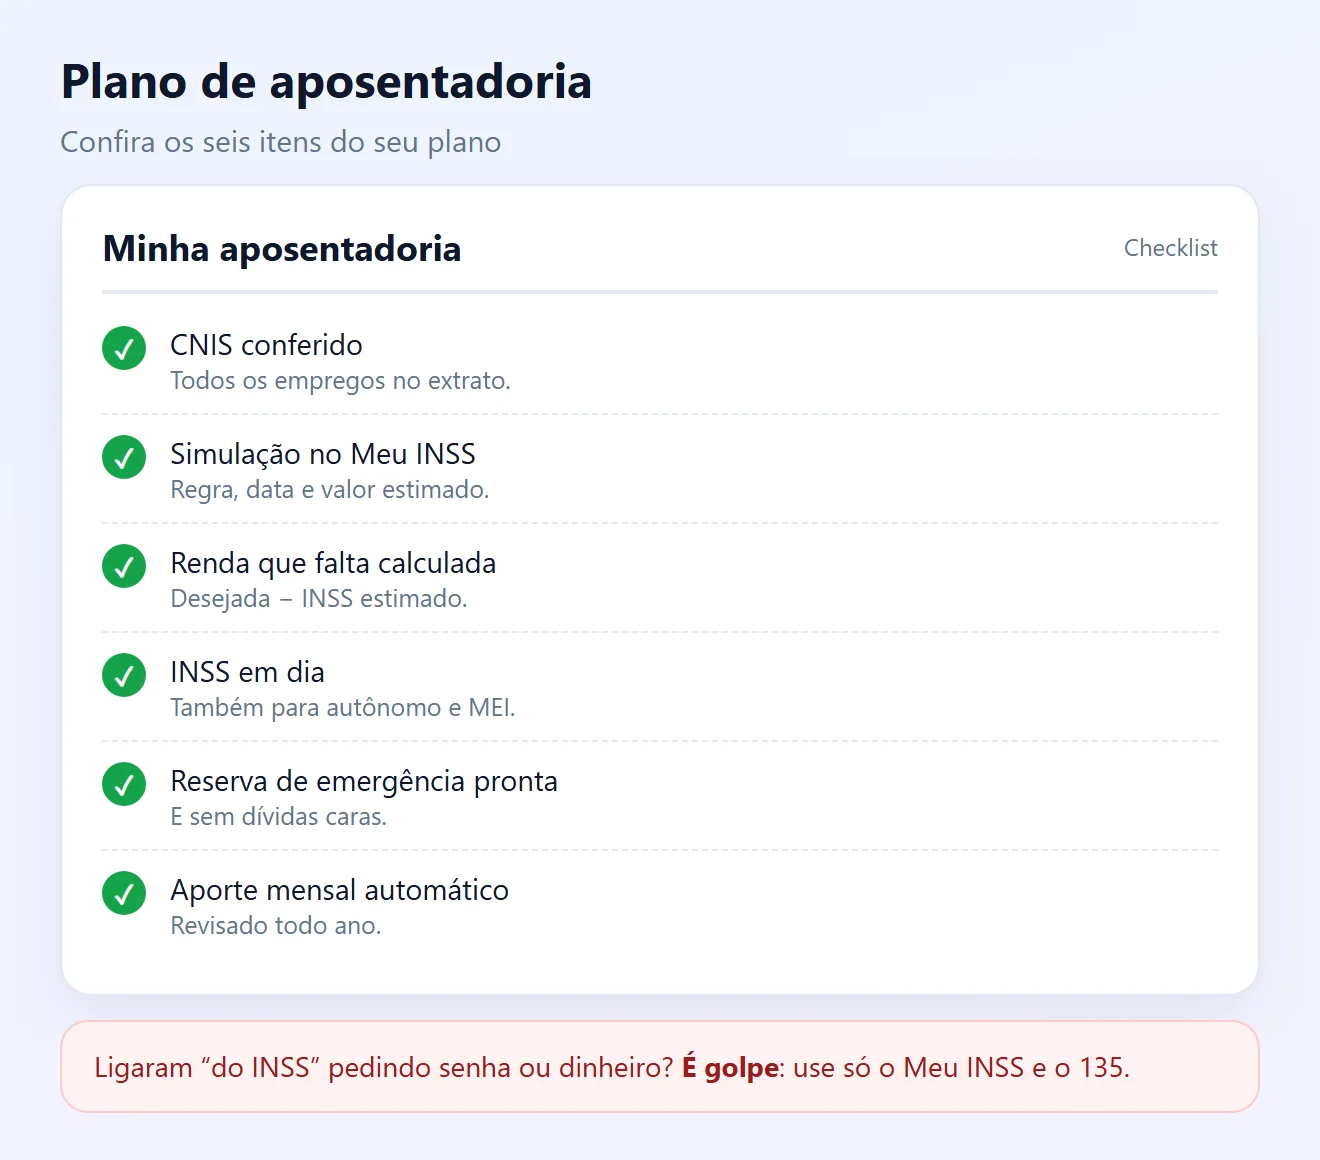
- Uma vez por ano, refaça a simulação no Meu INSS, confira o CNIS e veja quanto já acumulou.
- Ajuste o aporte quando mudar algo: emprego, filhos, casa própria, saúde.
- Perto de se aposentar, leve parte do dinheiro para aplicações de menor oscilação e planeje a renda mês a mês.
10Proteja-se de golpes contra aposentados
- O INSS não liga, não manda link e não pede senha nem dinheiro para liberar ou revisar benefício. Ninguém do INSS vai até a sua casa.
- Use só os canais oficiais: Meu INSS e telefone 135.
- Confira no Meu INSS, em “Consultar Descontos de Entidades Associativas”, se há descontos no benefício que você não autorizou, e conteste pelo próprio Meu INSS ou pelo 135.
- Desconfie de “revisão garantida” ou “aposentadoria mais rápida” vendida por intermediários. Pedir benefício no INSS é gratuito.
Situação e o que fazer
| Situação | Provável causa | O que fazer |
|---|---|---|
| Não sei quando me aposento | Nunca simulei | Simular no Meu INSS (passo 1) |
| Emprego faltando no CNIS | Contribuição não registrada | Juntar documentos e pedir correção (passo 1) |
| INSS não vai bastar | Renda acima do benefício | Calcular a diferença e investir (passos 3 e 8) |
| Sou autônomo e não contribuo | Sem proteção do INSS | Contribuir por conta própria (passo 4) |
| Previdência rende pouco | Taxas altas | Comparar taxas e avaliar portabilidade (passo 7) |
| Desconto estranho no benefício | Desconto não autorizado | Consultar e contestar no Meu INSS (passo 10) |
Perguntas frequentes
Como saber quanto tempo falta para me aposentar?
No Meu INSS, use o serviço “Simular Aposentadoria”. Ele é gratuito e mostra as regras em que você se encaixa. A simulação é uma referência e não garante o benefício.
Qual a idade mínima para se aposentar em 2026?
Pela regra geral, 62 anos para mulheres (com 15 anos de contribuição) e 65 para homens (com 20 anos, ou 15 para quem contribuía antes de novembro de 2019). Regras de transição podem permitir idades menores.
Qual é o teto do INSS em 2026?
R$ 8.475,55 por mês. O piso é de R$ 1.621, igual ao salário mínimo.
Quanto preciso investir por mês para complementar o INSS?
Depende da renda que falta e do prazo. No exemplo do Tesouro Direto, cerca de R$ 200 por mês durante 22 anos no RendA+ geram R$ 1.000 por mês por 20 anos, com juro real de 5% ao ano.
O que é o Tesouro RendA+?
Título público para aposentadoria: você investe na fase de acumulação e depois recebe 240 parcelas mensais corrigidas pela inflação, por 20 anos.
PGBL ou VGBL: qual escolher?
PGBL costuma servir para quem faz a declaração completa do IR e contribui para a previdência oficial, pois permite deduzir até 12% da renda bruta. VGBL serve para quem usa a declaração simplificada.
Quando escolho entre tabela progressiva e regressiva?
Pela Lei 14.803/2024, a escolha pode ser feita até o primeiro benefício ou resgate, e não pode ser desfeita depois.
Autônomo pode se aposentar pelo INSS?
Sim, contribuindo por conta própria como contribuinte individual ou MEI. As regras e os benefícios variam conforme a alíquota escolhida.
O INSS liga para pedir dados?
Não. O INSS não liga, não manda link e não pede senha. Os canais oficiais são o Meu INSS e o telefone 135.
Com que frequência revisar o plano?
Pelo menos uma vez por ano e sempre que mudar algo importante, como emprego, renda ou família.
Conteúdos relacionados
Mais soluções práticas em Reserva financeira.
Como criar metas financeiras realistas e alcançar seus objetivos
Aprenda a definir metas financeiras alcançáveis, organizar prazos, acompanhar resultados e aumentar suas chances de conquistar objetivos como viagens, reserva de emergência, compra de bens ou quitação de dívidas.
 30 min
Educação financeira para filhos: como ensinar desde cedo
Aprenda como ensinar educação financeira para crianças e adolescentes por meio de exemplos práticos, metas, mesada consciente e hábitos saudáveis de consumo.
30 min
Como juntar dinheiro para viajar sem comprometer o orçamento
Aprenda a planejar financeiramente sua próxima viagem, calcular os custos reais, criar uma meta de economia e evitar dívidas durante o passeio.
15 min
Fontes consultadas
- INSS: Regras de aposentadoria mudam em 2026
- INSS: Aposentadoria programada
- INSS: Aposentadoria por idade urbana
- INSS: teto de R$ 8.475,55 em 2026
- Tesouro Direto: Planeje sua aposentadoria com o RendA+
- SUSEP: PGBL e VGBL
- Planalto: Lei 14.803/2024 (escolha do regime de tributação)
- Secom: descontos não autorizados podem ser contestados pelo Meu INSS ou 135
- Secom: golpistas abordam aposentados prometendo devolução de descontos
As imagens desta página são ilustrações criadas pela Fixfy. Os valores são exemplos. Regras do INSS, impostos e taxas mudam com o tempo: confira no Meu INSS e na instituição antes de decidir.