

 Economia doméstica
 10 passos
Resposta rápida: como parar de comprar por impulso
- Espere antes de pagar: deixe o item no carrinho e decida no dia seguinte. A vontade de agora costuma passar.
- Saia de casa (ou abra o app) sabendo o que vai comprar e quanto pode gastar. Se forem muitos itens, faça uma lista.
- Olhe o preço total, não a parcela, e anote as parcelas que já pagam os próximos meses.
- Desconfie de “só hoje”, “últimas unidades” e preço antigo riscado: são técnicas de venda descritas pelo próprio Banco Central.
- Comprou pela internet e se arrependeu? Você tem 7 dias para desistir e receber o dinheiro de volta (CDC, art. 49).
Qual é o seu caso?
Como evitar compras por impulso: 10 passos
1Descubra o que dispara a vontade de comprar
- A busca do prazer imediato é uma das principais dificuldades para planejar, segundo o Caderno de Educação Financeira do Banco Central: pagamos mais caro ou usamos dinheiro reservado para outra coisa.
- Anote, por duas semanas, quando e como você comprou sem planejar: hora, lugar, app, como estava se sentindo.
- Padrões comuns: compras à noite no celular, depois de um dia difícil, por tédio ou como recompensa (“shopping terapia”).
- Com o gatilho identificado, troque a compra por outra ação: sair para caminhar, ligar para alguém, fechar o app.
2Reconheça as técnicas de venda
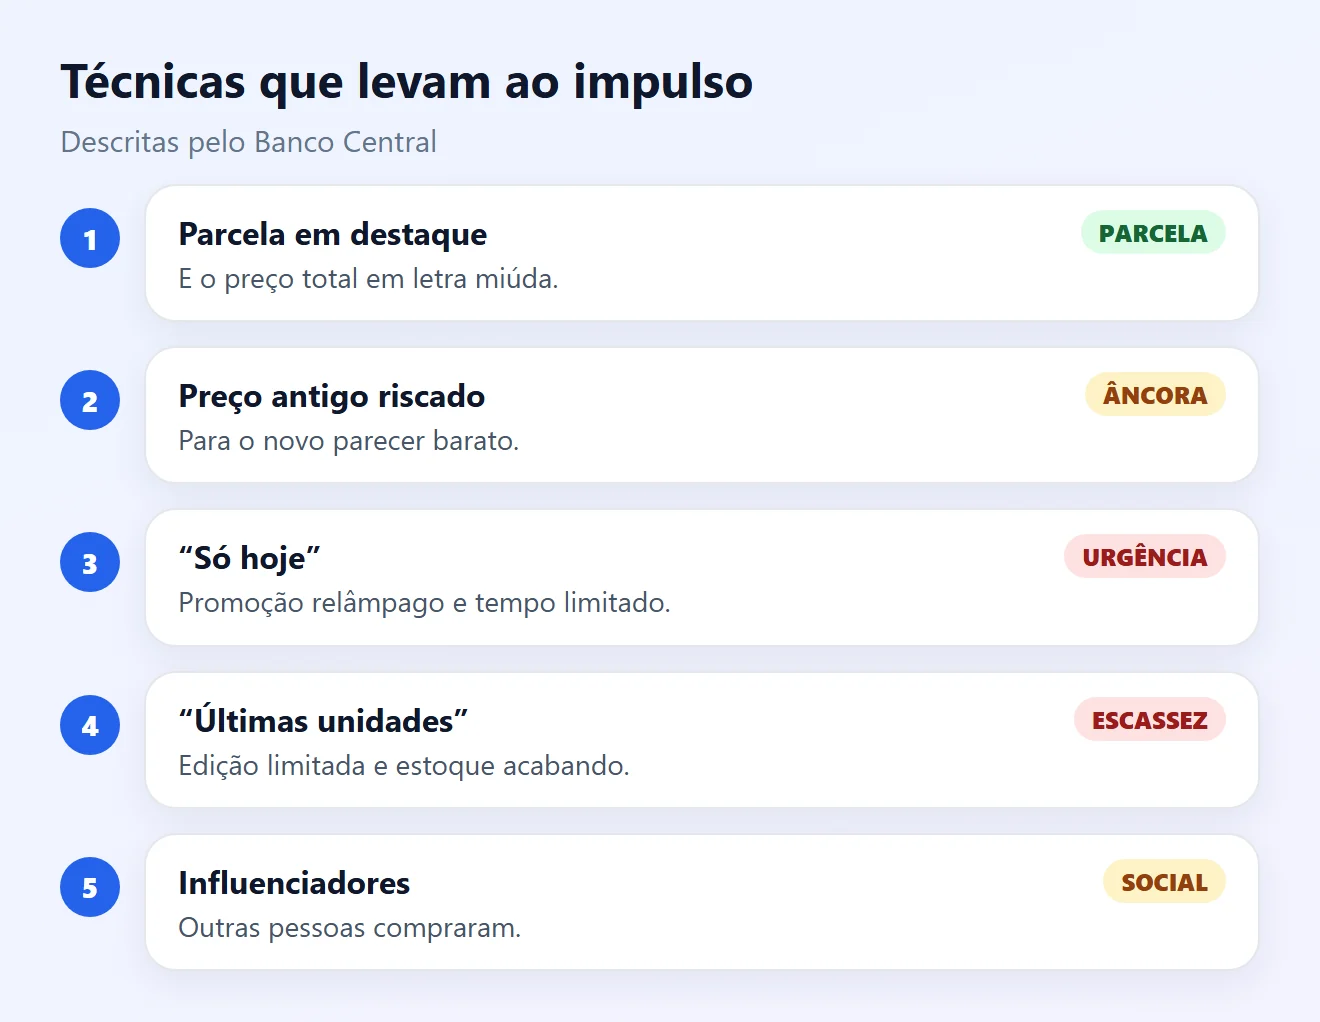
- Parcela em letras grandes e preço total pequeno, ou o valor “por dia” no lugar do valor mensal.
- Preço antigo riscado e produto caro ao lado de outro mais barato, para o segundo parecer vantajoso.
- Urgência (“só hoje”, “promoção relâmpago”, “frete grátis por tempo limitado”) e escassez (“últimas unidades”, “edição limitada”).
- Influenciadores e avaliações de outras pessoas para aumentar a confiança e a pressa.
- No supermercado: produtos no corredor do caixa, itens caros na altura dos olhos e açougue e padaria no fundo da loja. Todas essas técnicas estão listadas pelo Banco Central.
3Use a regra da espera
- Deixe o produto no carrinho ou na lista de desejos e espere pelo menos 24 horas. Para compras maiores, espere uma semana.
- Na volta, pergunte: eu preciso ou só quero agora? Já tenho algo parecido? Onde vou usar?
- Se ainda quiser e couber no orçamento, compre sem culpa: o objetivo é que a decisão seja sua, não do anúncio.
4Saia com lista e limite de gasto
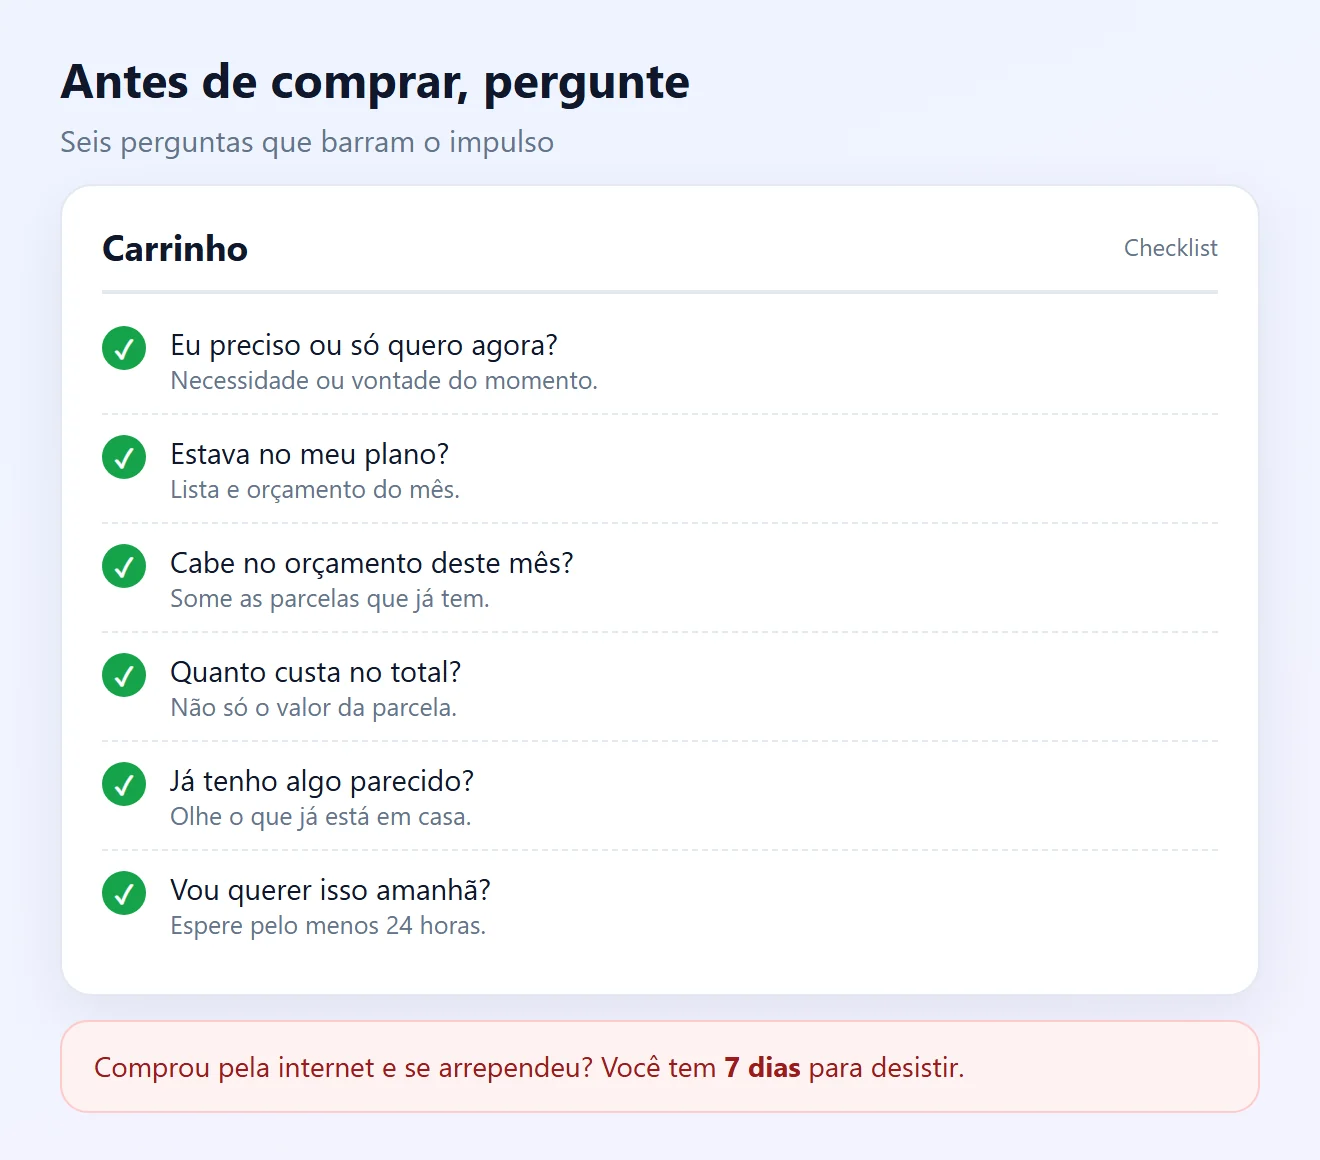
- Antes de sair, defina o que vai comprar e quanto pretende gastar; com muitos itens, escreva uma lista, recomenda o Banco Central.
- Vá às compras alimentado: quem compra com fome compra mais por impulso.
- Levando crianças, combine antes o que vão comprar.
- Leve só o dinheiro ou o cartão necessários para aquela compra.
5Olhe o preço total e anote as parcelas
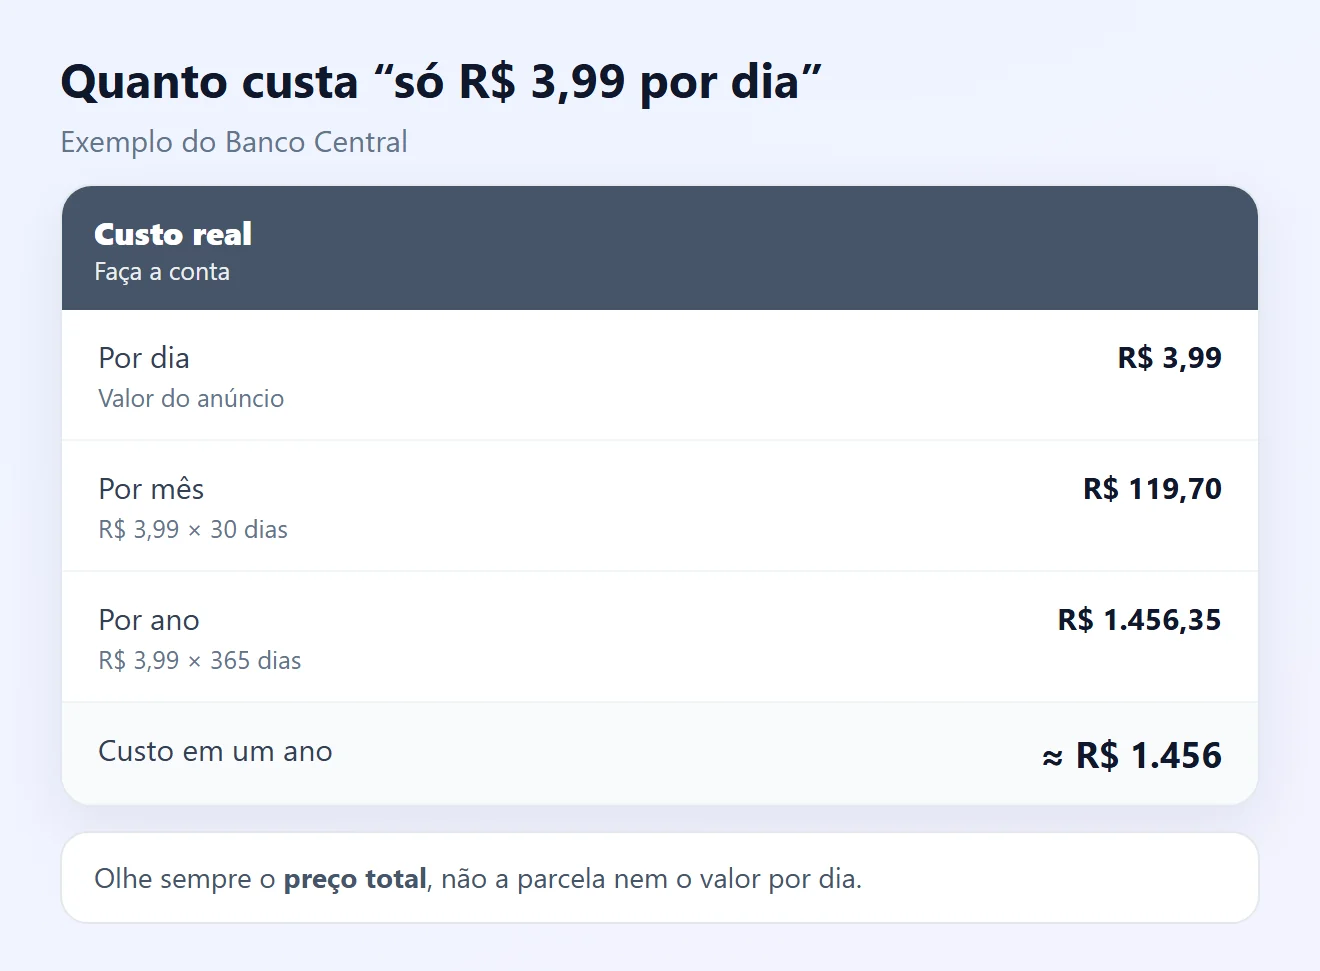
- Faça a conta do anúncio “por dia”: R$ 3,99 por dia são R$ 119,70 por mês e quase R$ 1.500 por ano (exemplo do Banco Central).
- Em compras financiadas, a loja deve informar o valor à vista, os juros, o número de parcelas e a soma total a pagar (CDC, art. 52). Em crédito, a oferta deve mostrar o Custo Efetivo Total (CET).
- Anote as parcelas dos próximos meses: você vê quanto da renda já está comprometido e evita parcelar demais.
- Parcelas pequenas se somam. Antes de uma nova, some todas as que já estão na fatura.
6Prefira pagar à vista e peça desconto
- Juntar o dinheiro antes e comprar à vista evita juros e pode render desconto, lembra o Banco Central.
- Pergunte pelo preço no Pix ou em dinheiro: a lei permite preço diferente conforme a forma de pagamento (Lei 13.455/2017).
- Pagar com dinheiro que “sai da conta na hora” também ajuda a sentir o gasto, ao contrário do cartão, que só pesa no mês seguinte.
7Desconfie das promoções “imperdíveis”
- Em datas como a Black Friday, o preço pode ser inflado antes só para simular desconto, alerta o Banco Central.
- Pesquise o preço em outras lojas e veja o histórico do produto antes de decidir.
- “Leve 2” só vale se você já ia comprar e vai usar tudo.
- Promoção de produto com validade próxima: confira se vai dar tempo de consumir.
8Corte os gatilhos no celular
- Desative as notificações de apps de compras e saia de listas de e-mail e grupos de ofertas.
- Não salve o cartão nos sites e apps: digitar os dados de novo cria uma pausa antes de pagar.
- Deixe de seguir perfis que vivem de mostrar produtos.
- No app do banco, você pode reduzir o limite do Pix, inclusive no período noturno. A redução vale na hora; o aumento passa por análise e não é imediato, segundo o Banco Central.
9Comprou fora da loja? Use o direito de arrependimento
- Compras feitas fora do estabelecimento (internet, telefone, catálogo, em casa) podem ser canceladas em até 7 dias após a compra ou o recebimento, sem precisar dar motivo (CDC, art. 49).
- O dinheiro deve ser devolvido de imediato e corrigido.
- A loja online deve informar com clareza como desistir e aceitar o pedido pelo mesmo canal da compra. Ela também deve avisar o cartão para a cobrança não aparecer ou ser estornada (Decreto 7.962/2013, art. 5º).
- Faça o pedido por escrito, guarde o protocolo e, se a loja não resolver, reclame no Procon ou no consumidor.gov.br.
10Se perdeu o controle, peça ajuda
- Sinais de alerta: esconder compras, usar o limite todo com frequência, pagar só o mínimo da fatura ou comprar para aliviar angústia.
- Desconfie de crédito fácil: é proibido oferecer empréstimo dizendo que é “sem consulta” a SPC e Serasa, esconder os riscos ou pressionar o consumidor a contratar (CDC, art. 54-C).
- Com dívidas que não cabem na renda, veja o caminho do superendividamento e procure o Procon.
- Se a vontade de comprar parece impossível de controlar, converse com um profissional de saúde. No SUS, o atendimento começa na Unidade Básica de Saúde.
Veja também comprar à vista ou parcelado e como economizar no supermercado.
Situação e o que fazer
| Situação | Provável causa | O que fazer |
|---|---|---|
| Compro quando estou triste ou ansioso | Busca de alívio imediato | Identificar o gatilho e trocar a ação (passo 1) |
| Fatura cheia de parcelas pequenas | Olhar só o valor da parcela | Somar e anotar as parcelas (passo 5) |
| Comprei na promoção e não usei | Urgência e escassez | Regra da espera (passos 3 e 7) |
| Compras de madrugada no celular | Notificações e cartão salvo | Cortar os gatilhos (passo 8) |
| Me arrependi de uma compra online | Compra fora da loja | Desistir em 7 dias (passo 9) |
| Dívidas maiores que a renda | Crédito fácil e compras acumuladas | Procon e superendividamento (passo 10) |
Perguntas frequentes
Posso desistir de uma compra feita pela internet?
Sim. Pelo art. 49 do CDC, compras feitas fora da loja, como pela internet ou telefone, podem ser canceladas em até 7 dias da compra ou do recebimento, com devolução imediata do valor pago.
O direito de arrependimento vale para compra na loja física?
Não pela lei. O art. 49 cobre compras feitas fora do estabelecimento. Na loja física, a troca por arrependimento depende da política da loja, por isso pergunte antes de pagar.
Paguei no cartão e desisti. Como fica a cobrança?
A loja deve avisar a administradora do cartão para que a compra não seja lançada na fatura ou seja estornada, segundo o Decreto 7.962/2013.
Quanto tempo devo esperar antes de comprar?
Não há regra oficial. Esperar 24 horas para compras pequenas e uma semana para as maiores ajuda a separar necessidade de vontade momentânea.
Como saber se a promoção é verdadeira?
Compare o preço em outras lojas e veja o histórico do produto. O Banco Central alerta que, em datas como a Black Friday, o preço pode ser inflado antes para simular desconto.
Parcelar sem juros é sempre bom?
Só se a compra já estava planejada e as parcelas cabem no orçamento junto com as que você já tem. Pergunte também o preço à vista: pode haver desconto.
Dá para limitar o Pix para não gastar à noite?
Sim. No app do banco você pode reduzir os limites do Pix, inclusive no período noturno. A redução vale na hora; o aumento passa por análise do banco.
Empréstimo “sem consulta ao SPC” é permitido?
Não. O art. 54-C do CDC proíbe anunciar crédito dizendo que será concedido sem consulta a serviços de proteção ao crédito ou sem avaliar a situação financeira do consumidor.
Compra por impulso é doença?
Comprar por impulso de vez em quando é comum. Se a vontade parece impossível de controlar e traz sofrimento ou dívidas, procure um profissional de saúde.
Onde reclamar se a loja não aceitar a desistência?
No Procon da sua cidade ou no consumidor.gov.br, que é gratuito. Guarde o pedido de cancelamento, o protocolo e o comprovante da compra.
Conteúdos relacionados
Mais soluções práticas em Economia doméstica.
Como comparar preços online com segurança e economizar mais
Aprenda a comparar preços online de forma segura, analisar o custo total da compra, evitar golpes e encontrar o melhor custo-benefício antes de finalizar um pedido.
 15 min
Como economizar água e reduzir a conta mensal
Descubra maneiras práticas de economizar água, evitar desperdícios e diminuir o valor da conta por meio de hábitos simples e monitoramento do consumo doméstico.
Como economizar gás de cozinha e reduzir os gastos domésticos
Aprenda hábitos simples para economizar gás de cozinha, aumentar a eficiência no preparo dos alimentos e reduzir despesas mensais sem comprometer a qualidade das refeições.
15 min
Fontes consultadas
- Banco Central: Caderno de Educação Financeira, Módulo 4 – Consumo Planejado e Consciente (PDF)
- Planalto: Código de Defesa do Consumidor (arts. 49, 52, 54-B e 54-C)
- Planalto: Decreto nº 7.962/2013 (comércio eletrônico)
- Planalto: Lei nº 13.455/2017 (preço por forma de pagamento)
- Banco Central: Relatório de Gestão do Pix (limites diurno e noturno, PDF)
- Gov.br: reclamar no consumidor.gov.br
As imagens desta página são ilustrações criadas pela Fixfy.