

 Seguridad financiera
 10 pasos
Respuesta rápida: cómo saber si un boleto es falso
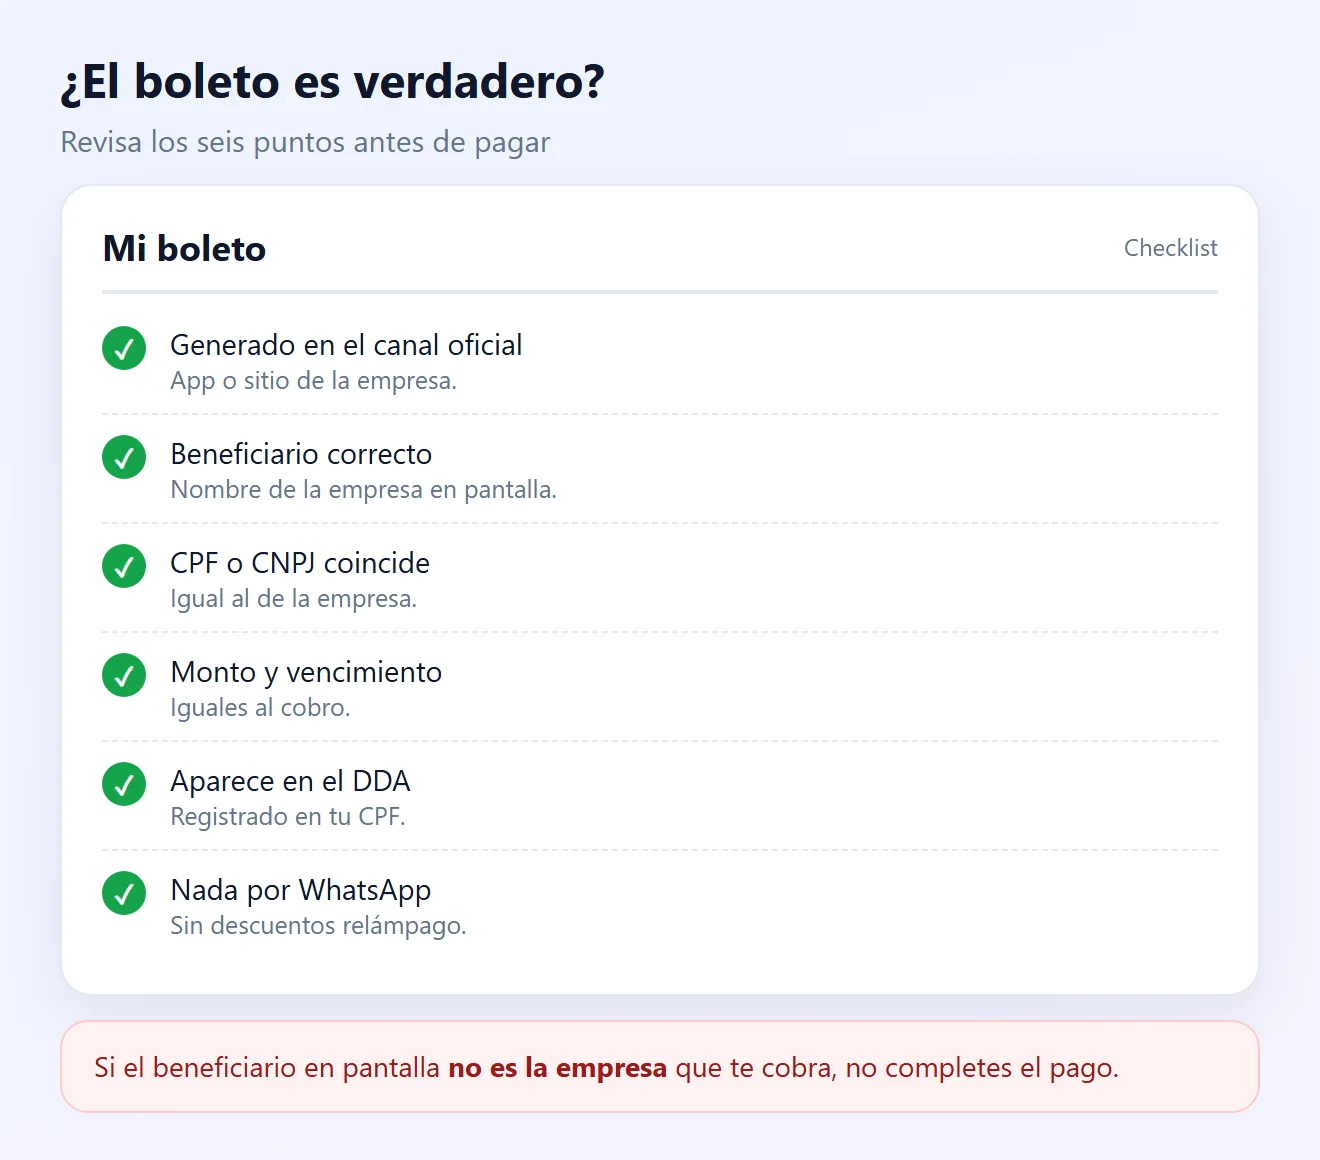
- Genera el boleto (recibo bancario de pago de Brasil) solo en la app o el sitio oficial de la empresa. Desconfía de los que llegan por WhatsApp, SMS o correo inesperado.
- En la pantalla de pago, revisa el nombre y el CPF o CNPJ del beneficiario. Tiene que ser la empresa que cobra.
- Revisa también el monto y el vencimiento. Cualquier diferencia: no pagues.
- Activa el DDA en la app del banco: los boletos registrados en tu CPF aparecen ahí.
- ¿Ya pagaste? Llama enseguida a tu banco, guarda las pruebas y haz la denuncia policial.
¿Cuál es tu caso?
Boleto falso: 10 pasos para detectarlo y qué hacer si pagaste
1Genera el boleto solo en el canal oficial
- Descarga el boleto en la app o el área de clientes del sitio de la empresa, escribiendo tú mismo la dirección.
- Desconfía del boleto que llega sin que lo pidas por WhatsApp, SMS o correo, sobre todo con "descuento si pagas hoy".
- ¿Te llegó un cobro de alguien que no conoces? No pagues antes de confirmar con la empresa.
2Revisa el beneficiario en la pantalla de pago
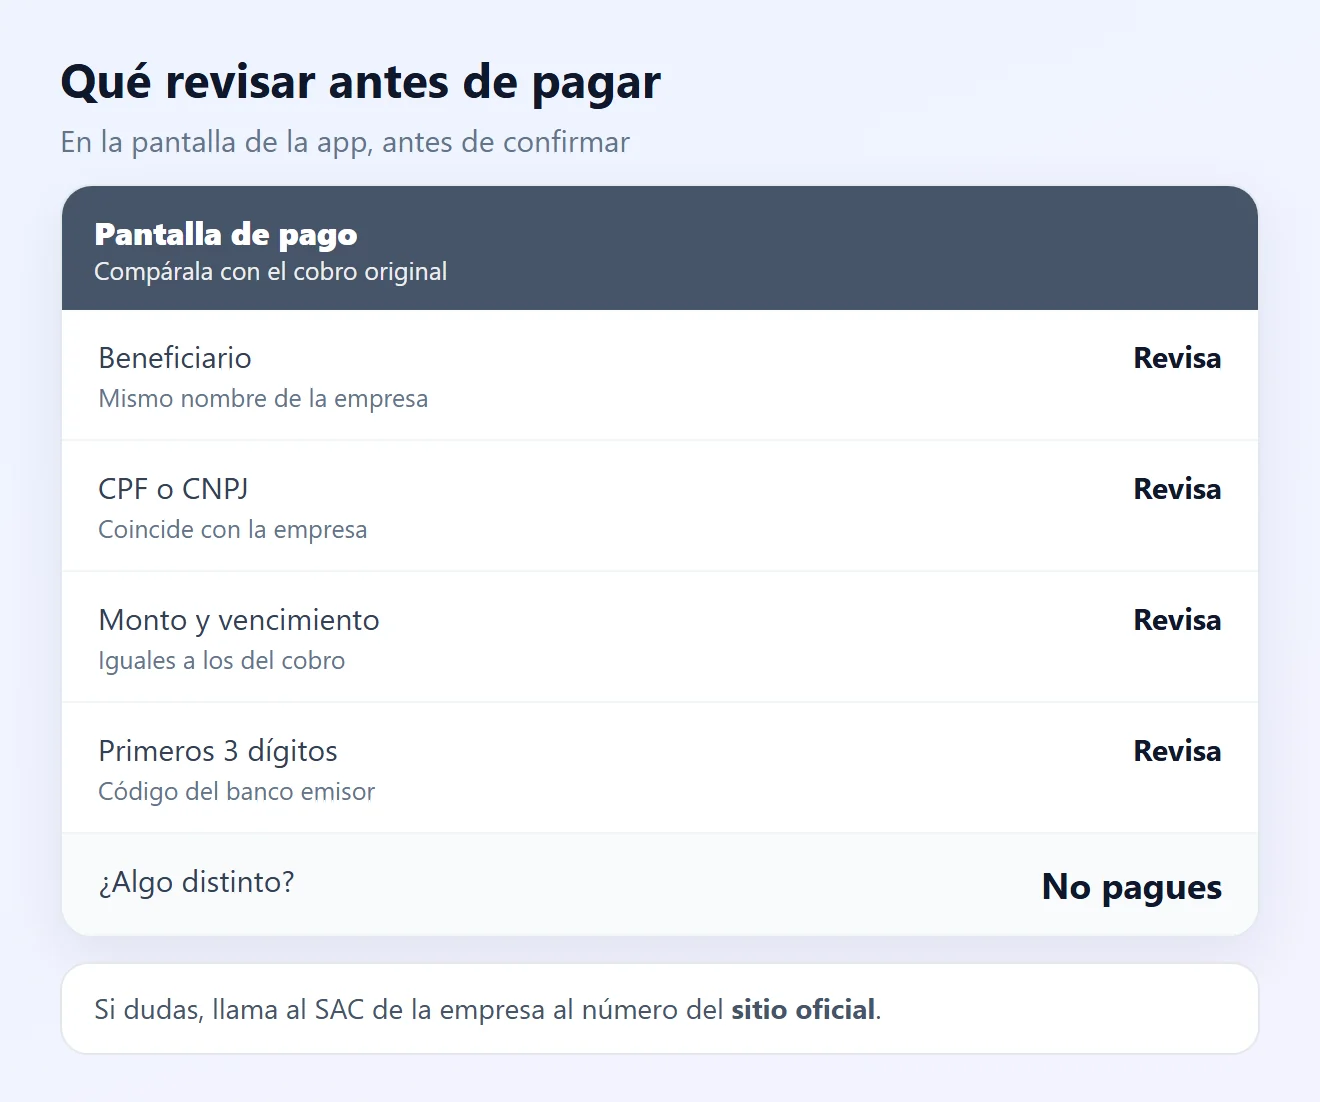
- Desde la nueva plataforma de cobro de los bancos de Brasil (implantada entre 2017 y 2018), los boletos están registrados. Al pagar, la app, la banca en línea o el cajero automático muestra el beneficiario, quien recibirá el dinero.
- Revisa el nombre y el CPF o CNPJ. Si aparece una persona física o una empresa distinta de la que cobra, no completes el pago.
- Si dudas, llama al SAC de la empresa al número de su sitio oficial, no al que figura en el boleto.
3Consulta el CNPJ del beneficiario
- Copia el CNPJ (registro fiscal de la empresa) que aparece en pantalla y consulta el comprobante de inscripción en la Receita Federal.
- La razón social debe coincidir con la empresa que conoces. Algunas aparecen con la razón social, distinta de la marca: revísalo en el sitio de la empresa.
4Revisa el monto y el vencimiento
- Compáralos con el cobro original: contrato, factura o área de clientes.
- Un monto distinto, un vencimiento extraño o un descuento que no negociaste son señales de alerta.
5Entiende qué muestra la línea digitable
- En el boleto bancario, los 3 primeros números son el código del banco emisor. Búscalo y revisa que coincida con el banco que aparece en el boleto.
- En ese mismo tipo de boleto, los últimos 10 números muestran el monto en centavos. Ejemplo: 0000015000 = R$ 150,00.
- Las cuentas de servicios, como agua, luz y teléfono, empiezan con 8 y tienen otro formato.
6Activa el DDA en la app del banco
- El DDA (Débito Direto Autorizado) muestra en la app de tu banco los boletos emitidos en tu CPF.
- Si el boleto que recibiste no aparece en el DDA, o aparece con otro beneficiario, desconfía y confírmalo con la empresa.
- El DDA no es débito automático: no se paga nada sin tu autorización.
7Cuidado con las copias encontradas en internet
- Los estafadores crean sitios y anuncios que imitan a empresas de luz, internet, escuelas y financieras.
- Saca la copia del boleto solo en la app o el sitio oficial. Revisa la dirección antes de escribir tu CPF o los datos del contrato.
8Desconfía del boleto adulterado
- Los virus en la computadora y los correos hackeados pueden cambiar el código de barras de un boleto real sin cambiar su aspecto.
- Si el boleto tiene un código QR de Pix, revisa el nombre de quien recibe antes de confirmar.
- Paga con la app del banco, leyendo el código directamente de la app de la empresa. Mantén el antivirus y el sistema actualizados.
9¿Pagaste un boleto falso? Actúa rápido
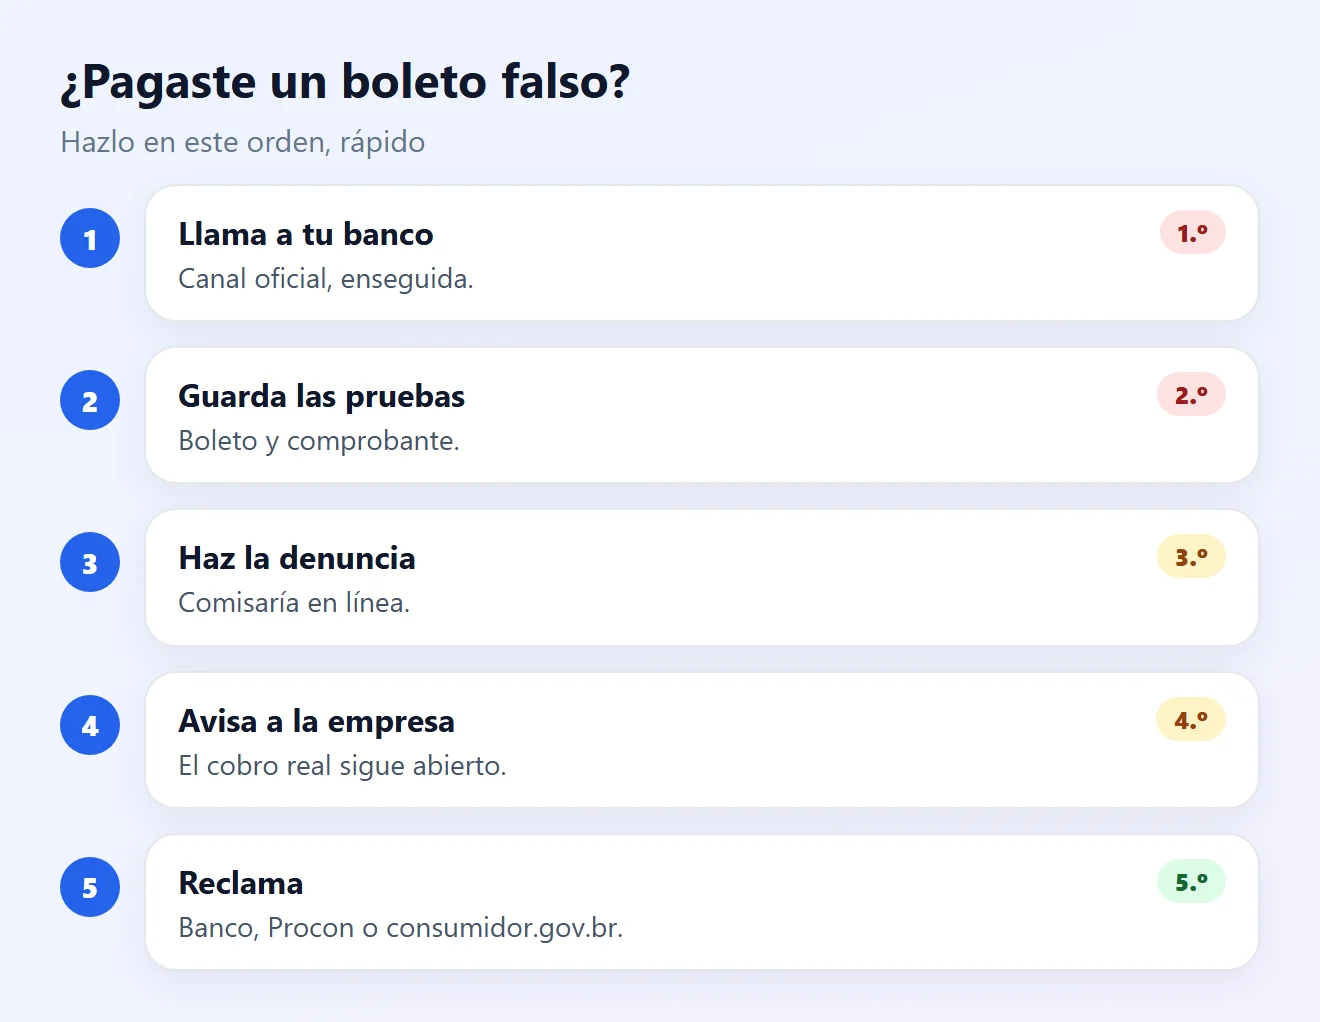
- Llama enseguida a tu banco por la app o el teléfono del dorso de la tarjeta. Pide impugnar el pago y anota el protocolo.
- Guarda el boleto falso, el comprobante y los mensajes o correos con los que llegó.
- Haz la denuncia policial, que puedes presentar en la comisaría en línea de tu estado.
- Avisa a la empresa real: el cobro original sigue abierto. Pide un plazo mientras se analiza el caso.
10Conoce tus derechos y evita nuevas estafas
- Según la Súmula 479 del Superior Tribunal de Justicia (STJ) de Brasil, los bancos responden por daños de fraudes ligados a las operaciones bancarias. El resultado depende de cada caso, por ejemplo, si los datos del beneficiario estaban visibles y eran distintos.
- ¿Sin solución en el banco o la empresa? Reclama en consumidor.gov.br o en el Procon. En último caso, en el Juzgado Especial Civil.
- Antes de cada pago, repite la revisión: canal oficial, beneficiario, CNPJ, monto y DDA.
Mira también cómo crear una contraseña de banco segura y cómo reclamar una compra que no reconoces.
Señales de boleto falso
| Señal | Qué puede ser | Qué hacer |
|---|---|---|
| El beneficiario es una persona física | Cuenta del estafador | No pagar y llamar a la empresa (paso 2) |
| CNPJ de otra empresa | Boleto falsificado | Consultarlo en la Receita (paso 3) |
| Descuento "solo hoy" por WhatsApp | Falsa negociación | Generarlo en el canal oficial (paso 1) |
| Monto del código distinto del impreso | Boleto adulterado | Revisar la línea digitable (pasos 5 y 8) |
| El boleto no aparece en el DDA | Cobro no registrado en tu CPF | Confirmar con la empresa (paso 6) |
| Copia de un sitio desconocido | Sitio falso | Usar solo la app o el sitio oficial (paso 7) |
Preguntas frecuentes
¿Cómo saber si un boleto es verdadero?
Genéralo en el canal oficial y, en la pantalla de pago, revisa que el nombre y el CPF o CNPJ del beneficiario sean de la empresa que cobra, además del monto y el vencimiento.
¿Dónde aparece el beneficiario del boleto?
En la pantalla de confirmación del pago, en la app, la banca en línea o el cajero automático, antes de que confirmes.
¿Qué es el DDA?
Es el Débito Direto Autorizado, que muestra en la app de tu banco los boletos emitidos en tu CPF. No es débito automático: tú decides qué pagar.
¿Qué significan los primeros números del boleto?
En el boleto bancario, los 3 primeros números son el código del banco emisor. Los 10 últimos muestran el monto en centavos.
Pagué un boleto falso. ¿Qué hago primero?
Llama enseguida a tu banco por los canales oficiales, pide impugnar el pago y anota el protocolo. Después guarda las pruebas y haz la denuncia policial.
¿Recupero el dinero?
No hay garantía. Cuanto antes avises al banco, más chances tienes. Los bancos responden por fraudes ligados a las operaciones bancarias, pero el resultado depende de cada caso.
¿Tengo que pagar de nuevo el cobro real?
La deuda con la empresa sigue abierta. Avísale de la estafa, muestra las pruebas y pide un plazo mientras se analiza el caso.
¿Es seguro un boleto con código QR de Pix?
Solo si el nombre de quien recibe el Pix es el de la empresa. Revísalo antes de confirmar.
¿Puedo confiar en una copia encontrada en Google?
No. Sitios y anuncios falsos imitan a las empresas. Saca la copia solo en la app o el sitio oficial.
¿Dónde reclamo si el banco no lo resuelve?
En consumidor.gov.br, en el Procon de tu ciudad o, en último caso, en el Juzgado Especial Civil.
Contenido relacionado
Más soluciones prácticas en Seguridad financiera.
Cómo crear una contraseña bancaria segura
Aprenda a crear una contraseña bancaria segura, proteger sus credenciales y reducir el riesgo de fraude, intrusiones y accesos no autorizados a su cuenta.
 10 min
Cuenta digital segura: cuidados esenciales
Proteja su cuenta digital con buenas prácticas de seguridad, autenticación en dos factores y supervisión constante de las transacciones para reducir los riesgos de fraude y acceso no autorizado.
10 min
 Pix
Estafa con Pix: cómo actuar rápidamente y proteger tu dinero
Descubre qué hacer después de caer en una estafa con Pix, cómo presentar una denuncia, informar rápidamente al banco y aumentar las posibilidades de recuperar el dinero transferido.
Fuentes consultadas
- Febraban: estafa del boleto falso, cómo evitarla (en portugués)
- Febraban: nueva plataforma de cobro, boletos registrados (en portugués)
- Febraban: DDA, Débito Direto Autorizado (en portugués)
- Receita Federal: comprobante de inscripción en el CNPJ (en portugués)
- STJ: Súmula 479, responsabilidad de los bancos por fraudes (en portugués)
- consumidor.gov.br: reclamos contra empresas (en portugués)
Las imágenes de esta página son ilustraciones creadas por Fixfy.