

 Reserva financeira
 10 passos
Resposta rápida: como montar a reserva de emergência
- Some seus gastos essenciais do mês: moradia, comida, contas, transporte, saúde e parcelas mínimas.
- Multiplique pelo número de meses da meta. O Portal do Investidor, do governo federal, estima de 6 a 12 meses de gastos; comece com a primeira etapa de 1 mês.
- Pague-se primeiro: transfira um valor fixo no dia em que o dinheiro entra, mesmo que pequeno.
- Guarde em aplicação de baixo risco e liquidez diária, sem carência: Tesouro Selic, Tesouro Reserva, CDB com resgate diário ou poupança.
- Use só em emergência de verdade e reponha o que tirar.
Qual é o seu caso?
Como montar a reserva de emergência: 10 passos
1Calcule seus gastos essenciais do mês
- Anote o que você não pode deixar de pagar: aluguel ou financiamento, condomínio, comida, luz, água, gás, internet, transporte, remédios e plano de saúde.
- Inclua as parcelas mínimas de dívidas e despesas de quem depende de você.
- Deixe de fora o que dá para cortar numa crise: delivery, assinaturas, lazer e compras.
- Use os extratos e faturas dos últimos 3 meses para não chutar valores.
2Defina a meta em meses de gastos
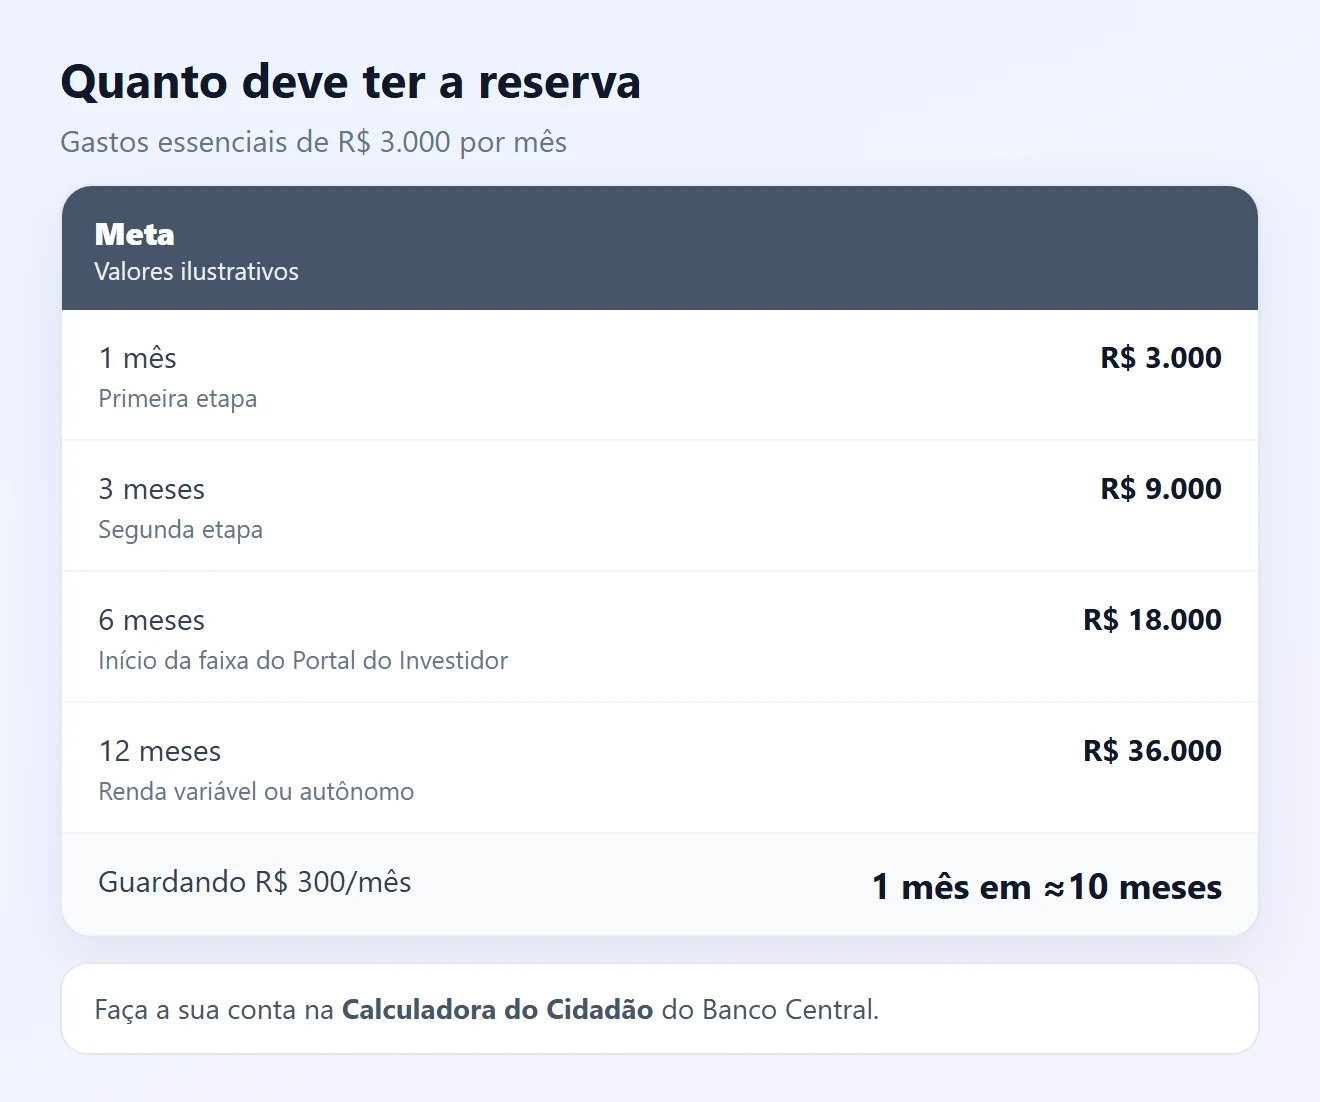
- Conta: gastos essenciais × número de meses. Com R$ 3.000 por mês, 6 meses dão R$ 18.000.
- O Portal do Investidor, da CVM, estima que a reserva fique entre 6 e 12 meses de gastos. O número depende da renda ser fixa ou variável, da estabilidade no emprego e de quantas pessoas ajudam a pagar as contas.
- Renda variável, autônomo, MEI ou única renda da casa: mire no lado mais alto da faixa.
- Meta grande assusta. Divida em etapas: 1 mês, depois 3, depois 6. Cada etapa já protege.
Trabalha por conta própria? Veja reserva de emergência para autônomos.
3Tem dívidas caras? Comece por uma reserva pequena
- Rotativo do cartão e cheque especial costumam ter juros muito mais altos do que qualquer rendimento da reserva.
- Um caminho comum: juntar uma reserva pequena (por exemplo, 1 mês de gastos) para não voltar ao cartão no próximo imprevisto, e depois concentrar o esforço em quitar ou negociar a dívida cara.
- Quitada a dívida, o valor das parcelas passa a ir para a reserva.
4Pague-se primeiro, mesmo com pouco
- O Banco Central recomenda separar a poupança assim que a renda entra, e não esperar sobrar no fim do mês.
- Agende uma transferência automática no dia do salário para uma conta ou “caixinha” só da reserva.
- Comece com o que cabe: R$ 50 ou R$ 100 por mês já criam o hábito. Aumente quando quitar uma parcela ou tiver aumento.
- Para ver quanto falta e quanto o dinheiro rende, use a Calculadora do Cidadão do Banco Central, em “Aplicação com depósitos regulares”.
5Guarde com baixo risco e liquidez diária
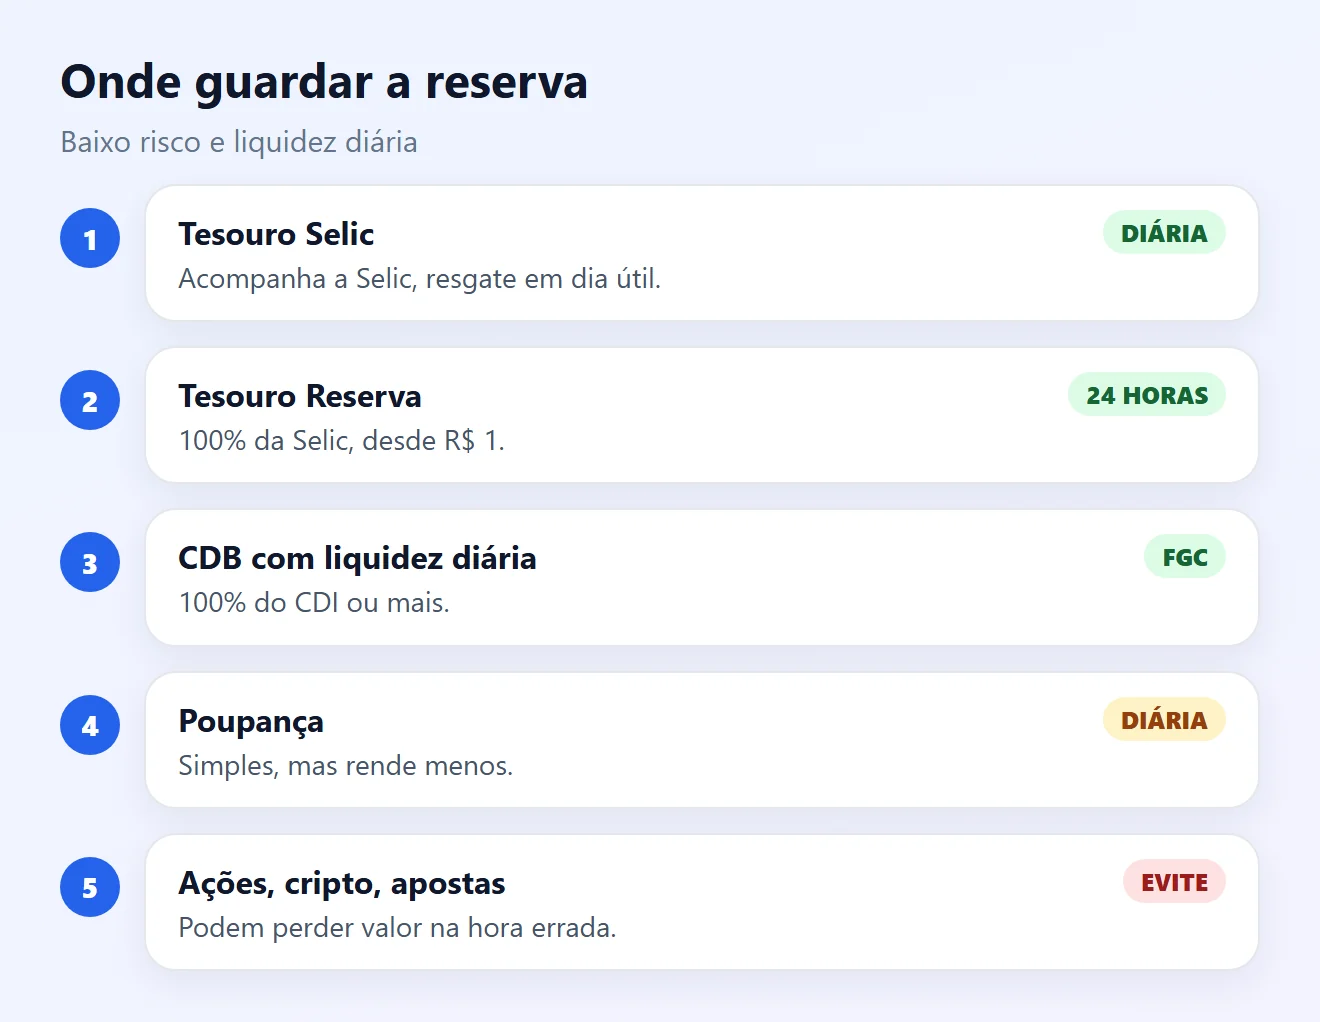
- Segundo o Portal do Investidor, a reserva não tem prazo definido e precisa de alta liquidez: o ideal é investimento de baixo risco e liquidez diária, sem carência.
- Tesouro Selic: título público que acompanha a Selic, com pouca oscilação no dia a dia; resgate em dia útil.
- Tesouro Reserva: lançado em maio de 2026, rende 100% da Selic, sem marcação a mercado, e permite aplicar e resgatar quase 24 horas por dia, 7 dias por semana, a partir de R$ 1. No lançamento, só estava disponível no Banco do Brasil.
- CDB com liquidez diária: prefira os que pagam 100% do CDI ou mais. Tem garantia do FGC até R$ 250 mil por CPF por instituição.
- Poupança: simples e com garantia do FGC, mas costuma render menos e o rendimento cai na data de aniversário.
- O foco da reserva é estar disponível, não render o máximo. Evite ações, criptomoedas, fundos com carência e, claro, apostas.
6Compare o rendimento líquido: imposto, IOF e taxas
- Tesouro e CDB têm Imposto de Renda regressivo sobre o rendimento: quanto mais tempo o dinheiro fica, menor a alíquota.
- Resgates em até 30 dias podem pagar IOF sobre o rendimento.
- A poupança de pessoa física é isenta de IR.
- Confira taxas: no Tesouro Reserva, a custódia da B3 é de 0,20% ao ano, com isenção até R$ 10 mil investidos.
- Compare sempre o valor que sobra depois de imposto e taxas, e não só a porcentagem anunciada.
7Acelere com dinheiro extra e cortes
- Direcione parte do 13º salário, da restituição do IR, de bônus ou de vendas de itens parados.
- Escolha dois ou três cortes que pesam pouco para você e mande a diferença direto para a reserva.
- Acompanhe o saldo todo mês e comemore cada etapa.
8Saiba quando usar e quando não usar
- Use para imprevistos: perda de emprego ou de renda, problema de saúde, conserto urgente da casa ou do carro de trabalho.
- Gastos que já se sabe que vêm, como IPVA, IPTU, material escolar e matrícula, não são emergência: separe à parte durante o ano.
- Viagem, troca de celular e promoções também não. Para isso, crie metas separadas.
- Antes de usar a reserva, compare: ela quase sempre sai mais barata que empréstimo, cartão ou cheque especial.
Veja como juntar dinheiro para viajar sem mexer na reserva.
9Reponha o que usou e revise a meta
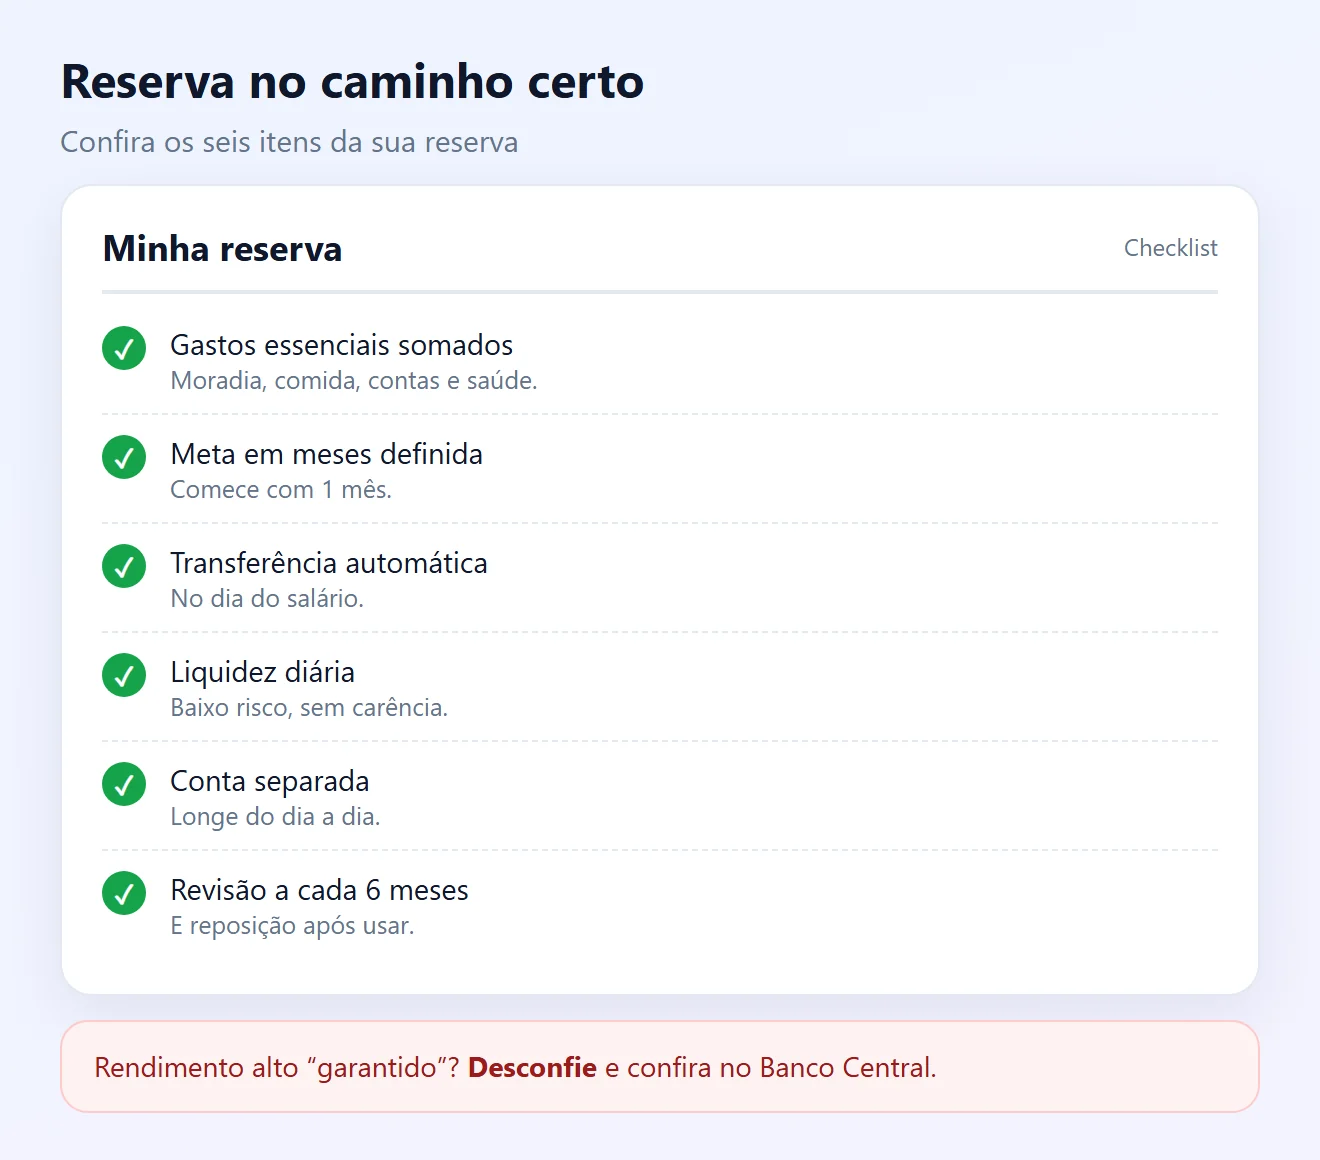
- Usou a reserva? Volte a guardar no mês seguinte até recompor o valor.
- Revise a meta pelo menos a cada 6 meses e sempre que mudar algo: aluguel, filho, emprego, renda.
- Batida a meta, o que você guarda por mês pode ir para outros objetivos de prazo mais longo.
10Fuja de golpes com “investimento seguro”
- Desconfie de rendimento alto e garantido, pressa para depositar, pagamento por Pix para pessoa física e convites por WhatsApp ou redes sociais.
- Antes de aplicar, confirme se a instituição é autorizada pelo Banco Central na página “Encontre uma instituição”.
- CDB fora de banco autorizado não tem garantia do FGC, e a garantia nunca cobre pirâmide ou “clube de investimento” sem registro.
- Nunca passe senha, token ou código de confirmação a ninguém.
Situação e o que fazer
| Situação | Provável causa | O que fazer |
|---|---|---|
| Não sei quanto guardar | Gastos não somados | Somar os essenciais e multiplicar (passos 1 e 2) |
| Nunca sobra dinheiro | Guardar só o que sobra | Transferência no dia do salário (passo 4) |
| Pago juros do cartão | Dívida cara | Reserva pequena e quitar a dívida (passo 3) |
| Dinheiro na conta corrente | Sem aplicação | Tesouro Selic, Tesouro Reserva ou CDB diário (passo 5) |
| Usei a reserva no IPVA | Gasto previsível | Repor e separar os gastos anuais (passos 8 e 9) |
| Oferta de 3% ao mês garantido | Possível golpe | Conferir no Banco Central e não depositar (passo 10) |
Perguntas frequentes
Quantos meses de gastos deve ter a reserva de emergência?
O Portal do Investidor, da CVM, estima de 6 a 12 meses de gastos. Quem tem renda variável ou é a única renda da casa deve mirar mais perto de 12. Começar com 1 mês como primeira etapa já ajuda.
Como calcular o valor da reserva?
Some os gastos essenciais do mês e multiplique pelo número de meses da meta. Exemplo: R$ 3.000 × 6 meses = R$ 18.000.
Onde guardar a reserva de emergência?
Em aplicação de baixo risco e liquidez diária, sem carência, como Tesouro Selic, Tesouro Reserva, CDB com resgate diário de banco autorizado ou poupança.
Poupança é boa para a reserva?
É segura, simples e isenta de IR, mas costuma render menos que Tesouro Selic e CDB de 100% do CDI. Serve para começar.
O que é o Tesouro Reserva?
Título público lançado em maio de 2026 que rende 100% da Selic, sem marcação a mercado, e pode ser aplicado e resgatado quase 24 horas por dia, a partir de R$ 1. No lançamento, era oferecido só pelo Banco do Brasil.
Devo pagar dívidas ou fazer reserva primeiro?
Com dívida cara, como rotativo do cartão ou cheque especial, junte uma reserva pequena e concentre o esforço em quitar a dívida. Depois, direcione o valor das parcelas para a reserva.
Quanto tempo leva para montar a reserva?
Depende do valor guardado por mês. Guardando R$ 300 por mês, a primeira etapa de R$ 3.000 leva cerca de 10 meses. Dinheiro extra, como o 13º, encurta o prazo.
Posso usar a reserva para pagar IPVA ou matrícula?
O ideal é não. São gastos previsíveis, que devem ser separados ao longo do ano. A reserva é para imprevistos.
O FGC protege a reserva?
Poupança e CDB de instituições associadas têm garantia do FGC de até R$ 250 mil por CPF por instituição, com teto de R$ 1 milhão a cada 4 anos. Títulos do Tesouro são do governo federal e não dependem do FGC.
Usei a reserva. E agora?
Volte a guardar no mês seguinte até recompor o valor e revise a meta se seus gastos mudaram.
Conteúdos relacionados
Mais soluções práticas em Reserva financeira.
Como criar metas financeiras realistas e alcançar seus objetivos
Aprenda a definir metas financeiras alcançáveis, organizar prazos, acompanhar resultados e aumentar suas chances de conquistar objetivos como viagens, reserva de emergência, compra de bens ou quitação de dívidas.
 30 min
Educação financeira para filhos: como ensinar desde cedo
Aprenda como ensinar educação financeira para crianças e adolescentes por meio de exemplos práticos, metas, mesada consciente e hábitos saudáveis de consumo.
30 min
Como juntar dinheiro para viajar sem comprometer o orçamento
Aprenda a planejar financeiramente sua próxima viagem, calcular os custos reais, criar uma meta de economia e evitar dívidas durante o passeio.
15 min
Fontes consultadas
- Portal do Investidor (CVM): Emergências e aposentadoria
- Portal do Investidor (CVM): Planejamento e gestão de reservas financeiras
- Banco Central: Caderno de Educação Financeira, Módulo 5 – Poupança Ativa e Investimento (PDF)
- Banco Central: Calculadora do Cidadão – Aplicação com depósitos regulares
- Tesouro Nacional: lançamento do Tesouro Reserva (maio de 2026)
- Tesouro Direto: Tesouro Reserva
- Tesouro Direto: Tipos de títulos
- FGC: Sobre a garantia
- Banco Central: Encontre uma instituição
As imagens desta página são ilustrações criadas pela Fixfy. Os valores são exemplos. Regras de produtos, impostos e taxas podem mudar: confira na instituição antes de aplicar.