

 Deudas
 10 pasos
Respuesta rápida: qué hacer ahora
- Busca la tasa de interés mensual y anual y el Costo Efectivo Total (CET) en el contrato, la factura o la app.
- Pasa la tasa a anual: 3% al mes son 42,58% al año; 8% al mes, 151,82%.
- Paga primero la deuda más cara (tarjeta rotativa y descubierto) y no te quedes en el pago mínimo.
- Adelanta cuotas: la ley brasileña garantiza un descuento proporcional de intereses.
- Cambia la deuda por un crédito más barato o negocia con el banco antes de atrasarte.
¿Cuál es tu caso?
Cómo controlar el interés compuesto de una deuda: 10 pasos
Esta guía sigue la ley brasileña y las reglas del Banco Central de Brasil (BCB). La cuenta funciona igual en cualquier país.
- Encuentra la tasa y el CETEn el contrato, la factura o la app: tasa mensual, anual y total a pagar.Ver cómo →
- Pásala a anual2% al mes son 26,82% al año. 8% al mes, 151,82%.Ver cómo →
- Paga primero la más caraTarjeta rotativa y descubierto antes que nada.Ver cómo →
- Adelanta cuotasPagar antes da un descuento proporcional de intereses, por ley.Ver cómo →
- Cambia o negociaCrédito más barato, portabilidad o acuerdo con el banco.Ver cómo →
1Entiende los intereses sobre intereses
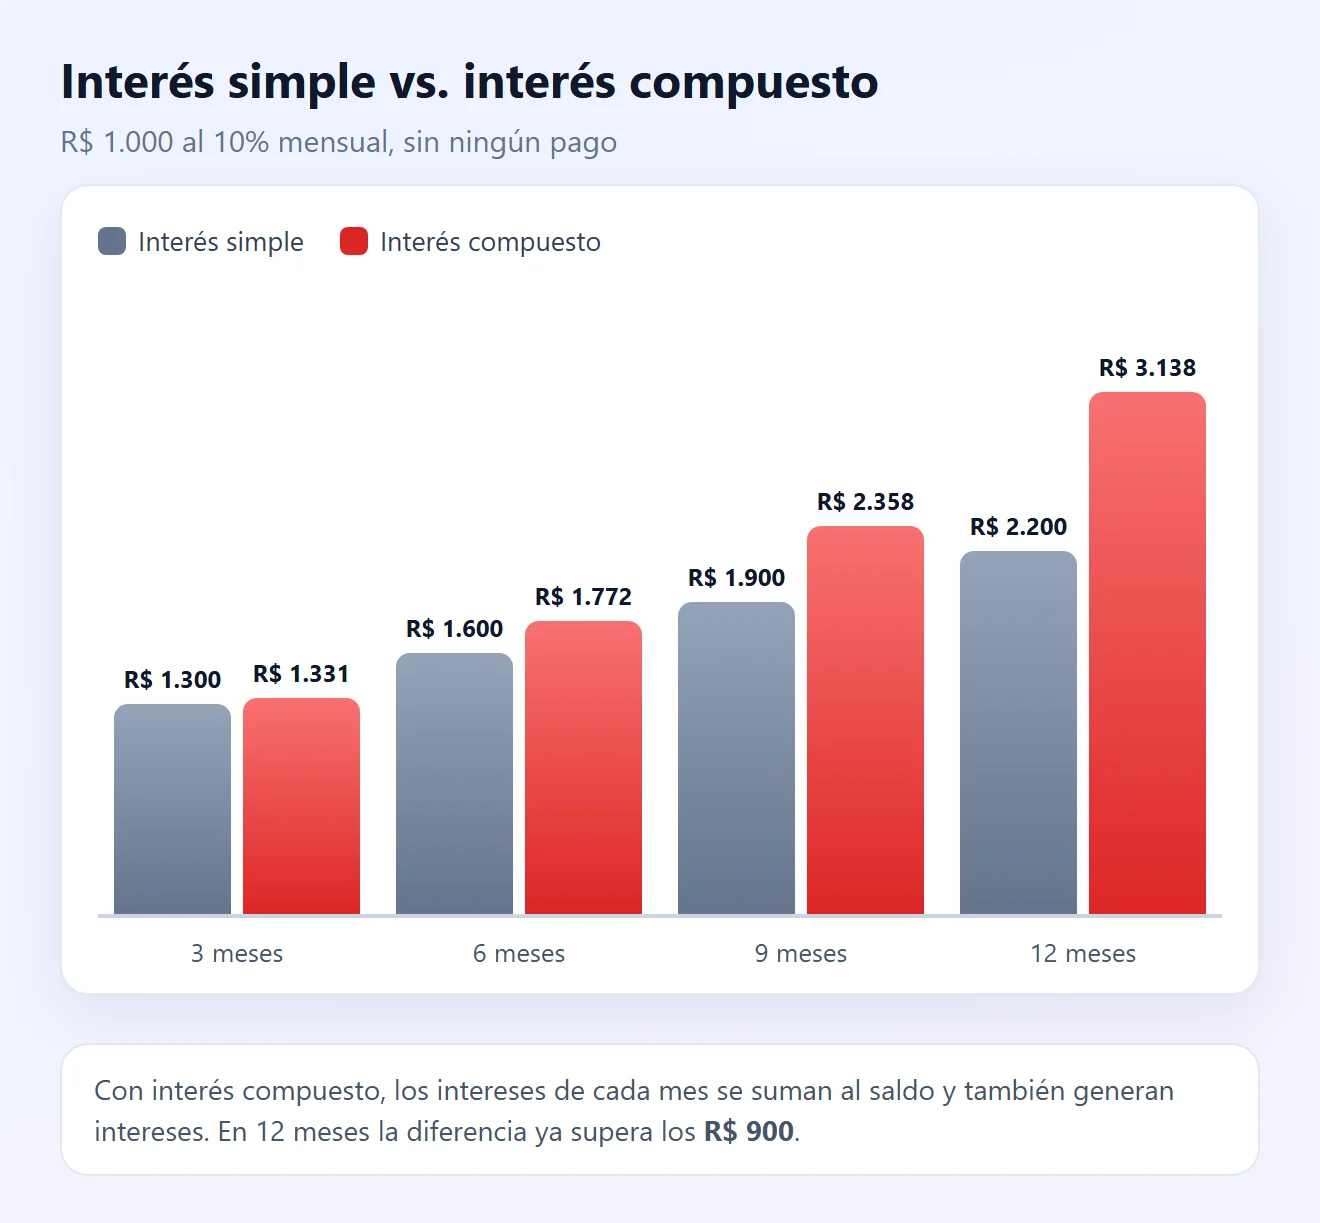
Con interés simple, la tasa se aplica siempre al valor original. Con interés compuesto, los intereses de cada mes se suman al saldo y al mes siguiente también generan intereses. Así funcionan la tarjeta, el descubierto y la mayoría de los préstamos.
- Fórmula: saldo = valor × (1 + tasa)meses.
- R$ 1.000 al 10% mensual, sin pagar nada: R$ 2.200 en un año con interés simple y R$ 3.138 con interés compuesto.
- Cuanto más tiempo queda la deuda sin pagar, más rápido crece. Cada mes cuenta.
2Descubre la tasa y el costo total de tu deuda
El Código de Defensa del Consumidor de Brasil (CDC, art. 52) obliga a quien da crédito a informar, antes de firmar:
- la tasa efectiva anual de interés y los intereses de mora;
- los cargos legales, el número y la periodicidad de las cuotas;
- la suma total a pagar, con y sin financiación.
Busca estos datos en el contrato, la factura de la tarjeta o la app. Compara siempre por el CET (Costo Efectivo Total), que incluye intereses, comisiones, seguros e impuestos. ¿No lo encuentras? Pídelo al banco por escrito.
3Pasa la tasa mensual a anual
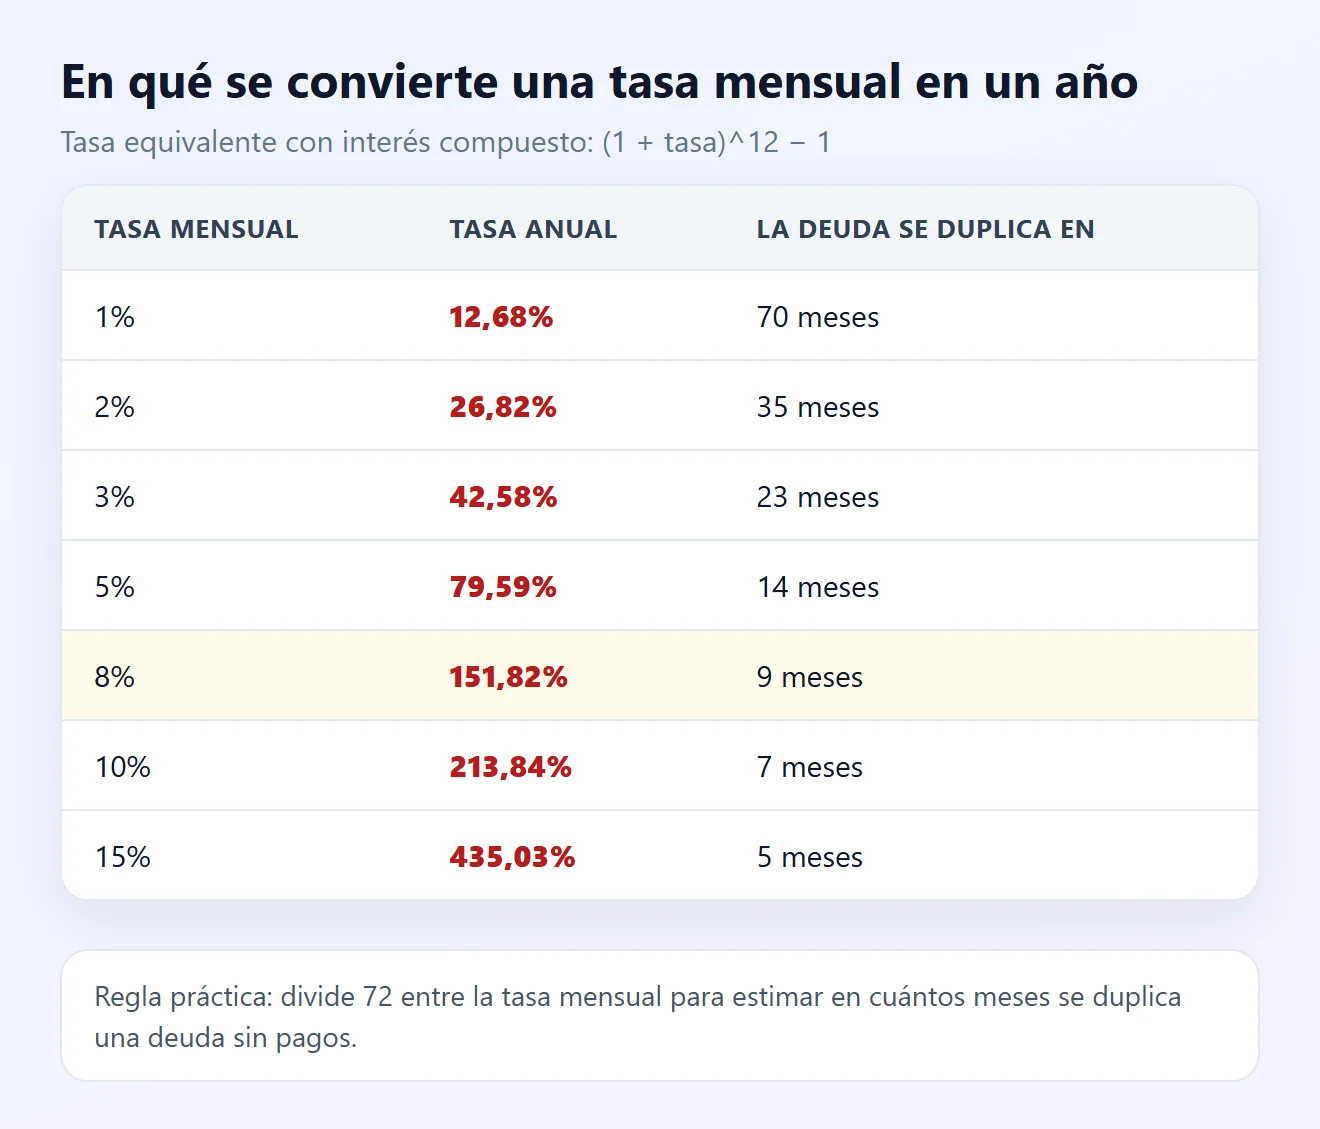
La tasa mensual engaña: 8% al mes no son 96% al año. Con interés compuesto la cuenta es:
tasa anual = (1 + tasa mensual)^12 − 1
8% al mes → 1,08^12 − 1 = 151,82% al año
- Regla del 72: divide 72 entre la tasa mensual para estimar en cuántos meses se duplica una deuda sin pagos. Al 8% mensual, unos 9 meses.
- Compara tus tasas con el promedio del mercado en la página Taxas de Juros del Banco Central.
4Usa la Calculadora del Ciudadano del Banco Central
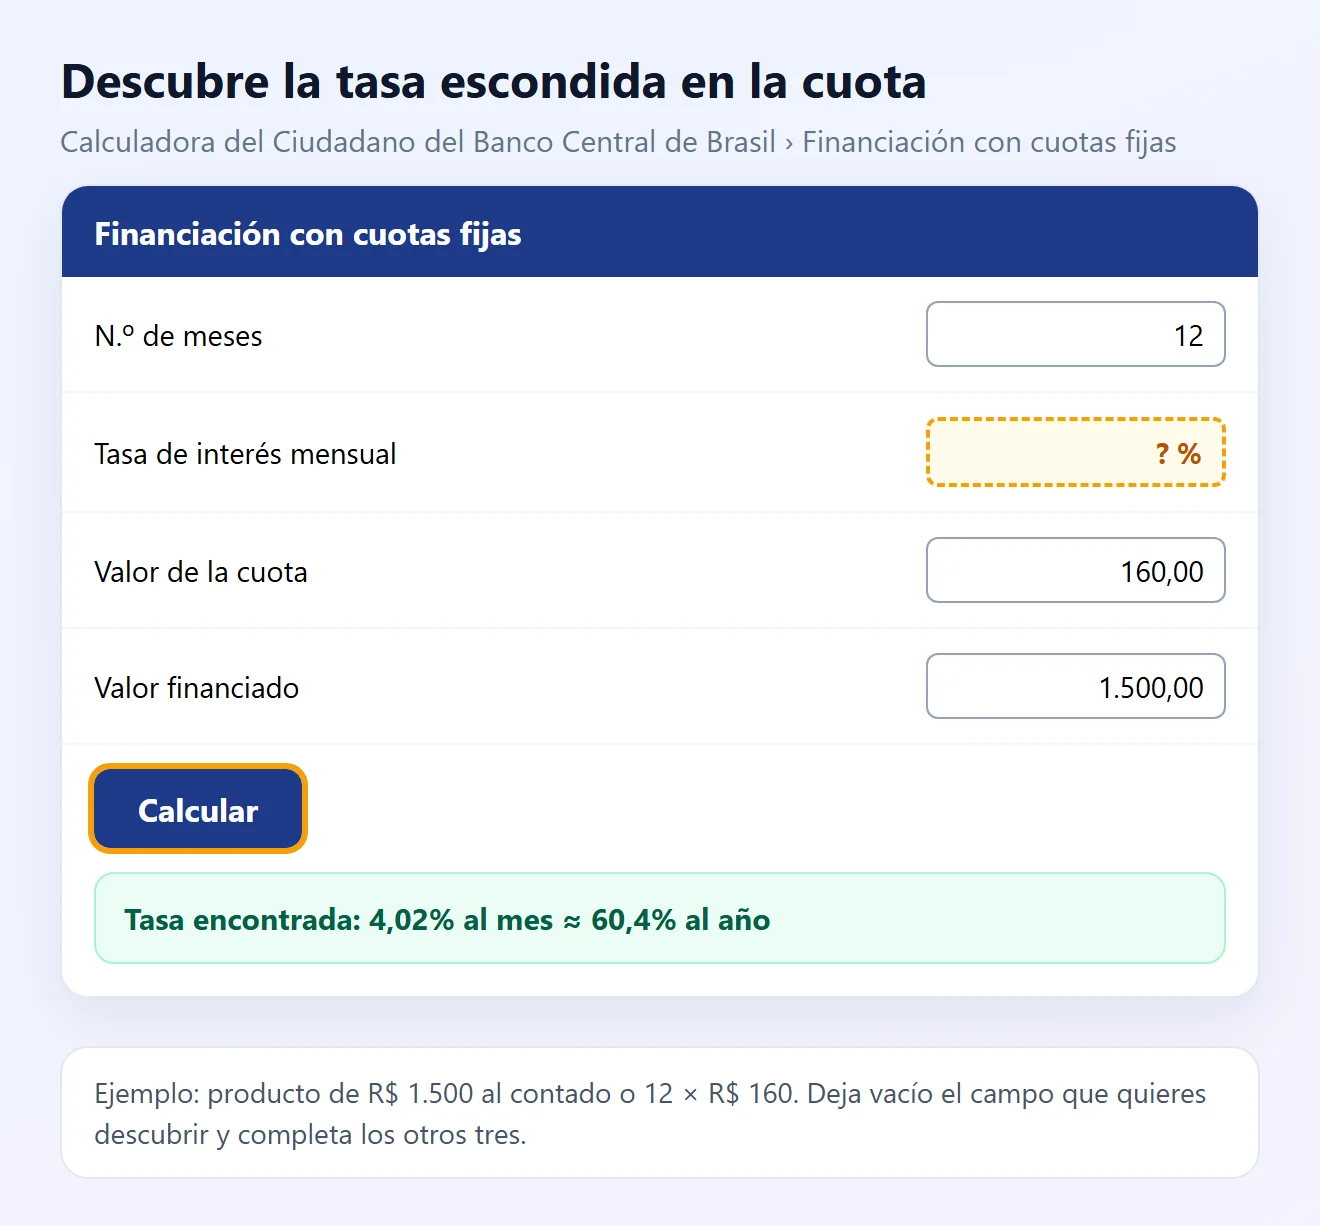
¿Solo sabes el valor de la cuota? La calculadora gratuita del Banco Central (en portugués) descubre la tasa escondida:
- Abre la Calculadora do Cidadão y elige Financiamento com prestações fixas (financiación con cuotas fijas).
- Completa tres campos: número de meses, valor de la cuota y valor financiado (el precio al contado).
- Deja vacía la tasa de interés mensual y haz clic en Calcular.
Ejemplo: R$ 1.500 al contado o 12 × R$ 160 da 4,02% al mes, cerca de 60% al año. El “sin intereses” no siempre es sin intereses.
5Paga primero la deuda más cara
- Haz una lista de las deudas con saldo, cuota y tasa mensual. El Registrato del Banco Central muestra gratis tus deudas en todos los bancos.
- Paga el mínimo obligatorio de todas para no atrasar ninguna.
- Pon todo el dinero extra en la deuda con los intereses más altos. Cuando termine, pasa a la siguiente.
En general, la tarjeta rotativa y el descubierto están entre los créditos más caros. Mira cómo salir del descubierto bancario.
6No pagues solo el mínimo ni solo los intereses
- Si pagas solo los intereses del mes, el saldo no baja. Si pagas menos que los intereses, la deuda crece aunque pagues.
- Pagar solo el mínimo de la factura deja el resto en el rotativo, que vuelve a generar interés compuesto el mes siguiente.
- Paga lo máximo que puedas por encima del mínimo. Cada real extra deja de generar intereses en los meses siguientes.
7Deuda en la tarjeta: conoce el tope del 100%
Desde 2024, la Ley 14.690/2023 (art. 28) y la Resolución CMN 5.112/2023 protegen a quien tiene deuda en el rotativo o en cuotas de la factura:
- Los intereses y cargos de esas deudas, sumados, no pueden superar el 100% del valor original.
- La factura debe mostrar por separado el valor original y los cargos.
- Puedes pedir en cualquier momento la renegociación del saldo, dentro del mismo tope del 100%.
Ejemplo: una deuda original de R$ 2.000 en el rotativo puede llegar como máximo a R$ 4.000 con intereses y cargos. ¿Te cobran más? Reclama al banco y, si no se resuelve, al Banco Central.
8Adelanta cuotas y obtén descuento en los intereses
El CDC (art. 52, § 2) garantiza pagar la deuda antes, total o parcialmente, con reducción proporcional de los intereses y demás cargos.
- Ejemplo: préstamo de R$ 5.000 al 3% mensual en 24 cuotas de R$ 295,24. A la mitad quedan 12 cuotas, o R$ 3.542,88 si se pagan al día.
- Pagando todo de una vez, el saldo queda en unos R$ 2.938,79: un ahorro de más de R$ 600.
- En el adelanto parcial, prefiere pagar las últimas cuotas, que son las que llevan más intereses a descontar.
Pide al banco el valor de cancelación anticipada en la app o en atención al cliente y comprueba que aplicaron el descuento.
9Cámbiala por un crédito más barato
- Compara en la página Taxas de Juros del Banco Central cuánto cobra cada banco por cada tipo de crédito. El préstamo con descuento en nómina (consignado) suele ser más barato que el crédito personal, la tarjeta y el descubierto.
- Usa la portabilidad de crédito: otro banco puede asumir tu deuda con intereses más bajos. Desde la Resolución CMN 5.112, también vale para saldos de tarjeta y descubierto.
- Compara siempre el CET, no solo la tasa, y usa el nuevo crédito solo para pagar la deuda cara.
Paso a paso completo en cómo refinanciar una deuda.
10¿Te atrasaste? Conoce el tope de la multa y negocia
- Según el CDC (art. 52, § 1), la multa por atraso en créditos al consumidor no puede superar el 2% del valor de la cuota. Aparte se cobran intereses de mora.
- Habla con el banco lo antes posible y pide una propuesta por escrito, con el valor total y el CET. Mira cómo negociar una deuda con el banco.
- ¿El banco no lo resuelve? Presenta un reclamo en consumidor.gov.br o ante el Banco Central.
- Si las deudas no caben en tus ingresos ni recortando gastos, conoce la ley de sobreendeudamiento.
Desconfía de quien promete “limpiar” deudas a cambio de un pago por adelantado. Negocia solo por los canales oficiales de tu banco.
Situación y qué hacer
| Situación | Riesgo | Qué hacer |
|---|---|---|
| No sé qué tasa pago | Medio | Contrato, CET y Calculadora del Ciudadano (pasos 2 y 4) |
| Pago solo el mínimo de la tarjeta | Alto | Pagar más que el mínimo y renegociar (pasos 6 y 7) |
| Varias deudas a la vez | Alto | Hacer la lista y pagar primero la más cara (paso 5) |
| Tengo dinero extra | Bajo | Adelantar cuotas con descuento (paso 8) |
| Tasa por encima del promedio | Alto | Portabilidad o crédito más barato (paso 9) |
| Cuotas atrasadas | Muy alto | Negociar y, si hace falta, sobreendeudamiento (paso 10) |
Preguntas frecuentes
¿Qué es el interés compuesto en una deuda?
Son intereses calculados sobre un saldo que ya incluye los intereses de los meses anteriores. Por eso la deuda sin pagar crece cada vez más rápido.
¿Cuál es la diferencia entre interés simple y compuesto?
El simple se aplica siempre al valor original; el compuesto, al saldo actualizado. R$ 1.000 al 10% mensual llegan a R$ 2.200 en un año con interés simple y a R$ 3.138 con interés compuesto.
¿Cómo paso una tasa mensual a anual?
Usa (1 + tasa mensual)^12 − 1. Por ejemplo, 3% al mes equivale a 42,58% al año, y 8% al mes a 151,82% al año.
¿Cómo descubro los intereses de una compra en cuotas?
En la Calculadora del Ciudadano del Banco Central, en financiación con cuotas fijas, pon el número de meses, el valor de la cuota y el precio al contado, deja la tasa vacía y haz clic en Calcular.
¿Los intereses de la tarjeta de crédito tienen tope?
Sí, en Brasil. Por la Ley 14.690/2023, los intereses y cargos del rotativo y de las cuotas de la factura, sumados, no pueden superar el 100% del valor original de la deuda.
¿Tengo descuento si pago la deuda antes?
Sí. El Código de Defensa del Consumidor de Brasil (art. 52, § 2) garantiza la reducción proporcional de los intereses en el pago anticipado, total o parcial.
¿Cuál es la multa máxima por atraso?
En créditos al consumidor, la multa no puede superar el 2% del valor de la cuota (CDC, art. 52, § 1). Los intereses de mora se cobran aparte.
¿Qué es el CET?
Es el Costo Efectivo Total: la tasa que suma intereses, comisiones, seguros e impuestos del crédito. Es el mejor número para comparar propuestas.
¿Qué deuda debo pagar primero?
La de intereses más altos, manteniendo al día el mínimo de las demás. En general, la tarjeta rotativa y el descubierto van antes que préstamos y financiaciones.
¿Puedo llevar mi deuda a otro banco?
Sí, con la portabilidad de crédito. El nuevo banco paga la deuda antigua y tú le pagas a él, con intereses que deberían ser menores. Desde la Resolución CMN 5.112, también vale para saldos de tarjeta y descubierto.
Contenido relacionado
Más soluciones prácticas en Deudas.
Cuotas atrasadas: cómo organizar los pagos y ponerse al día
Aprenda a organizar las cuotas atrasadas, negociar deudas y crear un plan de pago para recuperar el control de sus finanzas sin descuidar los gastos esenciales.
 20 min
Crédito de descubierto: cómo dejar de usarlo con frecuencia
Entienda cómo funciona el crédito de descubierto, conozca sus costos y aprenda estrategias para reducir la dependencia de este límite de emergencia antes de que crezca la deuda.
15 min
Cómo negociar una deuda con el banco
Aprenda a negociar una deuda con el banco de forma segura, comparar ofertas, reducir los intereses y organizar las cuotas sin comprometer el presupuesto.
15 min
Fuentes consultadas
- Planalto: Código de Defensa del Consumidor, Ley 8.078/1990, art. 52 (en portugués)
- Planalto: Ley 14.690/2023, art. 28, tope de intereses de la tarjeta (en portugués)
- Banco Central de Brasil: Resolución CMN 5.112/2023, tarjeta y portabilidad (en portugués)
- Banco Central de Brasil: Calculadora del Ciudadano (en portugués)
- Banco Central de Brasil: Tasas de interés por modalidad e institución
- Banco Central de Brasil: Registrato
Los gráficos, la tabla y la pantalla de la calculadora de esta guía son ilustraciones creadas por Fixfy. Las simulaciones no incluyen IOF, comisiones ni seguros. Este contenido es informativo y no sustituye el análisis de tu contrato.